01 股市
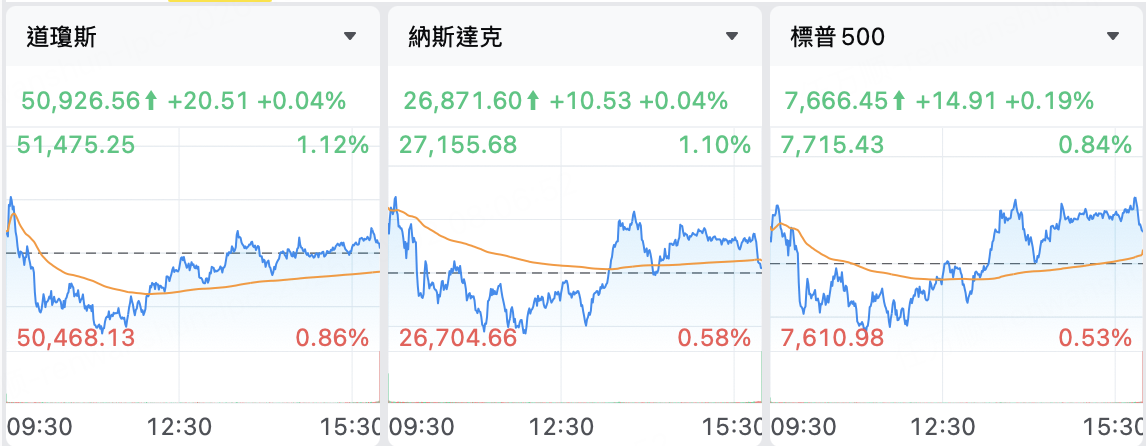
截至10月2日,美股三大指数收盘情况及分析:截至收盘,道琼斯指数涨0.04%,报50,926.56点;标普500指数涨0.19%,报7,666.45点;纳斯达克综合指数涨0.04%,报26,871.60点。长端美债收益率高位震荡,但科技与服务龙头财报向好,助力大盘微幅收高。
热门股异动:IT服务巨头埃森哲发布强劲财报并上调全年指引,股价大涨15.78%至212.30美元;光通信厂商Lumentum受大额订单刺激升7.67%;光电子公司Coherent涨10.90%;美光科技在业绩释放后走高3.03%;AI龙头英伟达续涨1.09%至230.86美元;云计算基础设施商NEBIUS小幅回调1.53%。
芭比娃娃制造商美泰暴涨19%,获Authentic收购意向,报价或超每股20美元。
中概股方面:阿里巴巴微跌0.08%,京东回落0.86%,拼多多下挫1.85%;车企板块普遍承压,理想汽车跌2.11%、小鹏汽车跌1.46%;教育与AI概念表现分化,高途逆势涨6.22%,涂鸦智能涨1.18%,而哔哩哔哩走低1.60%。
02 其他市场
10月2日十年美债收益率基本持平,最新收益率为5.23%。
10月2日美元兑离岸人民币上升0.1351%,报6.74;美元兑港币基本持平,上报7.85。
10月2日美元指数下降0.0196%,报102.02。
美国据报向中东派遣第三艘航空母舰,布伦特油价跳涨逾4%。
03 国际宏观
美联储10月加息预期降温!多位官员暗示无需急于行动,AI投资热潮或成明年主要通胀风险;
美国劳动力市场呈现“裁员减少但招聘趋冷”的分化局面。Challenger报告显示,企业宣布的裁员人数同比降近两成并创四年同期新低;但同期招聘计划同比锐减逾两成,为十余年最低,反映在高利率与地缘风险下企业扩张意愿收敛。
华尔街机构警告十年期美债收益率或在未来数年攀升至八个百分点。TS Lombard认为,美联储在通胀未完全受控前提前宽松,加之美国结构性财政赤字高企,或推升长端利率中枢,对股市估值和企业融资成本形成长期压力。
高企的美债利率推压银行估值,KBW银行指数深陷技术性调整。在收益率曲线持续抬升及AI对传统金融模式的不确定性影响下,多家大型银行股延续下行,板块年内表现显著落后大盘。
04 公司新闻
耐克季度业绩不及预期,集团将深化重组计划,包括进一步裁员及重组全球业务部门,股价盘后大跌8%;
安森美半导体以每股123美元现金收购Synaptics,修订此前交易方案,前者盘后涨7%;
埃森哲上调全年业绩指引并披露创纪录订单。公司披露新签订单845亿美元、单季营收和每股收益均超市场预期,并预计下一财年营收增长3–6%,提振全球IT服务板块情绪。
微软发布三款最新语音AI模型以强化实时交互能力。核心模型MAI-Transcribe-2-Streaming支持六十种语言,实时识别延迟仅约0.13秒,并以每小时0.54美元定价,主打企业级高精度与低时延场景。
Anthropic计划最快十一月开启IPO路演,目标估值最高达两万亿美元。知情人士称公司争取在感恩节前完成上市,若成功将成为今年美国市场规模最大的AI IPO,并为行业融资能力提供新范本。
三星将Galaxy S26系列美国售价上调一百至两百美元。公司称为应对内存芯片持续涨价压力,多款旗舰机全面加价,显示消费电子巨头正将成本上行部分转嫁给终端市场。
云计算服务商Nebius收购以色列AI初创Inferize。交易金额最高或达1.5亿美元,旨在提升GPU资源利用率并缩短模型“冷启动”时间,增强其Token Factory推理平台的弹性。
诺基亚携手ICEYE共建欧洲低轨安全卫星网络。双方计划自2028年起每年发射最多五十颗LEO卫星,为政府提供主权通信与观测服务,满足欧洲对独立安全链路的需求。
新思科技上调全年营收与利润目标并获AWS十亿美元大单。公司同时与OpenAI合作开发专用于芯片设计的AI模型“GPT-Synopsys”,并计划未来数月回购约10亿美元股票。
Rocket Lab获Synspective二十次Electron火箭发射订单。该合约被官方称为公司史上最大商业订单,显著提升未来收入可见度并巩固其小型运载火箭市场份额。
德意志银行发布四季度AI主题“Fresh Money”名单。报告重点推荐Digital Realty、Meta、Shopify、ServiceNow等九只科技股,认为其在数据中心、AI软件及材料端拥有定价权和增长潜力。
特斯拉优化散户长期投票机制以简化公司治理流程。新规允许小股东预设“跟随董事会”自动投票选项,市场解读为公司为未来潜在重大交易预作治理准备。
---
资料来源 :公开市场数据
免责声明 :本内容仅供参考,不构成任何投资建议。
精彩评论