01 股市
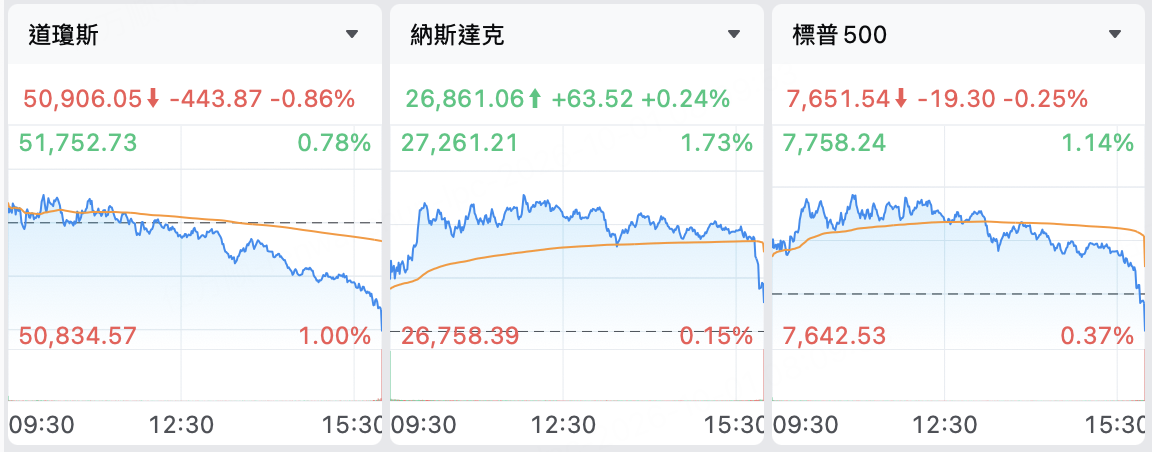
截至10月1日,美股三大指数收盘情况如下,截至收盘,道琼斯指数跌0.86%,报50906.05点;标普500指数跌0.25%,报7651.54点;纳斯达克综合指数涨0.24%,报26861.06点。受美债收益率高企与宏观数据分化影响,蓝筹与成长板块表现分化,纳指在大型科技股支撑下勉强收红,传统权重承压拖累道指续跌。
热门股异动:芯片与科技龙头波动加剧。英伟达涨0.51%,苹果涨1.10%,谷歌A涨0.93%,英特尔涨3.71%;财报公布前夕的美光科技报收1065.11美元,盘后再度走强,市场聚焦其AI内存需求展望。受到投行下调评级影响,Moderna盘中承压。
中概股方面:平台及新能源车表现互有分化。拼多多涨0.57%重回高位,理想汽车涨1.16%,小鹏汽车涨0.95%;阿里巴巴小幅下跌0.19%,蔚来微涨0.88%,资金整体维持观望。
02 其他市场
10月1日十年美债收益率持平(0.00%),最新收益率为5.29%。
10月1日美元兑离岸人民币上升0.0015%,报6.74;美元兑港币下降0.0055%,报7.85。
10月1日美元指数持平0.0000%,报101.46。
10月1日WTI原油主连期货下降0.34%,报90.11美元/桶;黄金主连期货下降0.05%,报4184.50美元/盎司。
03 国际宏观
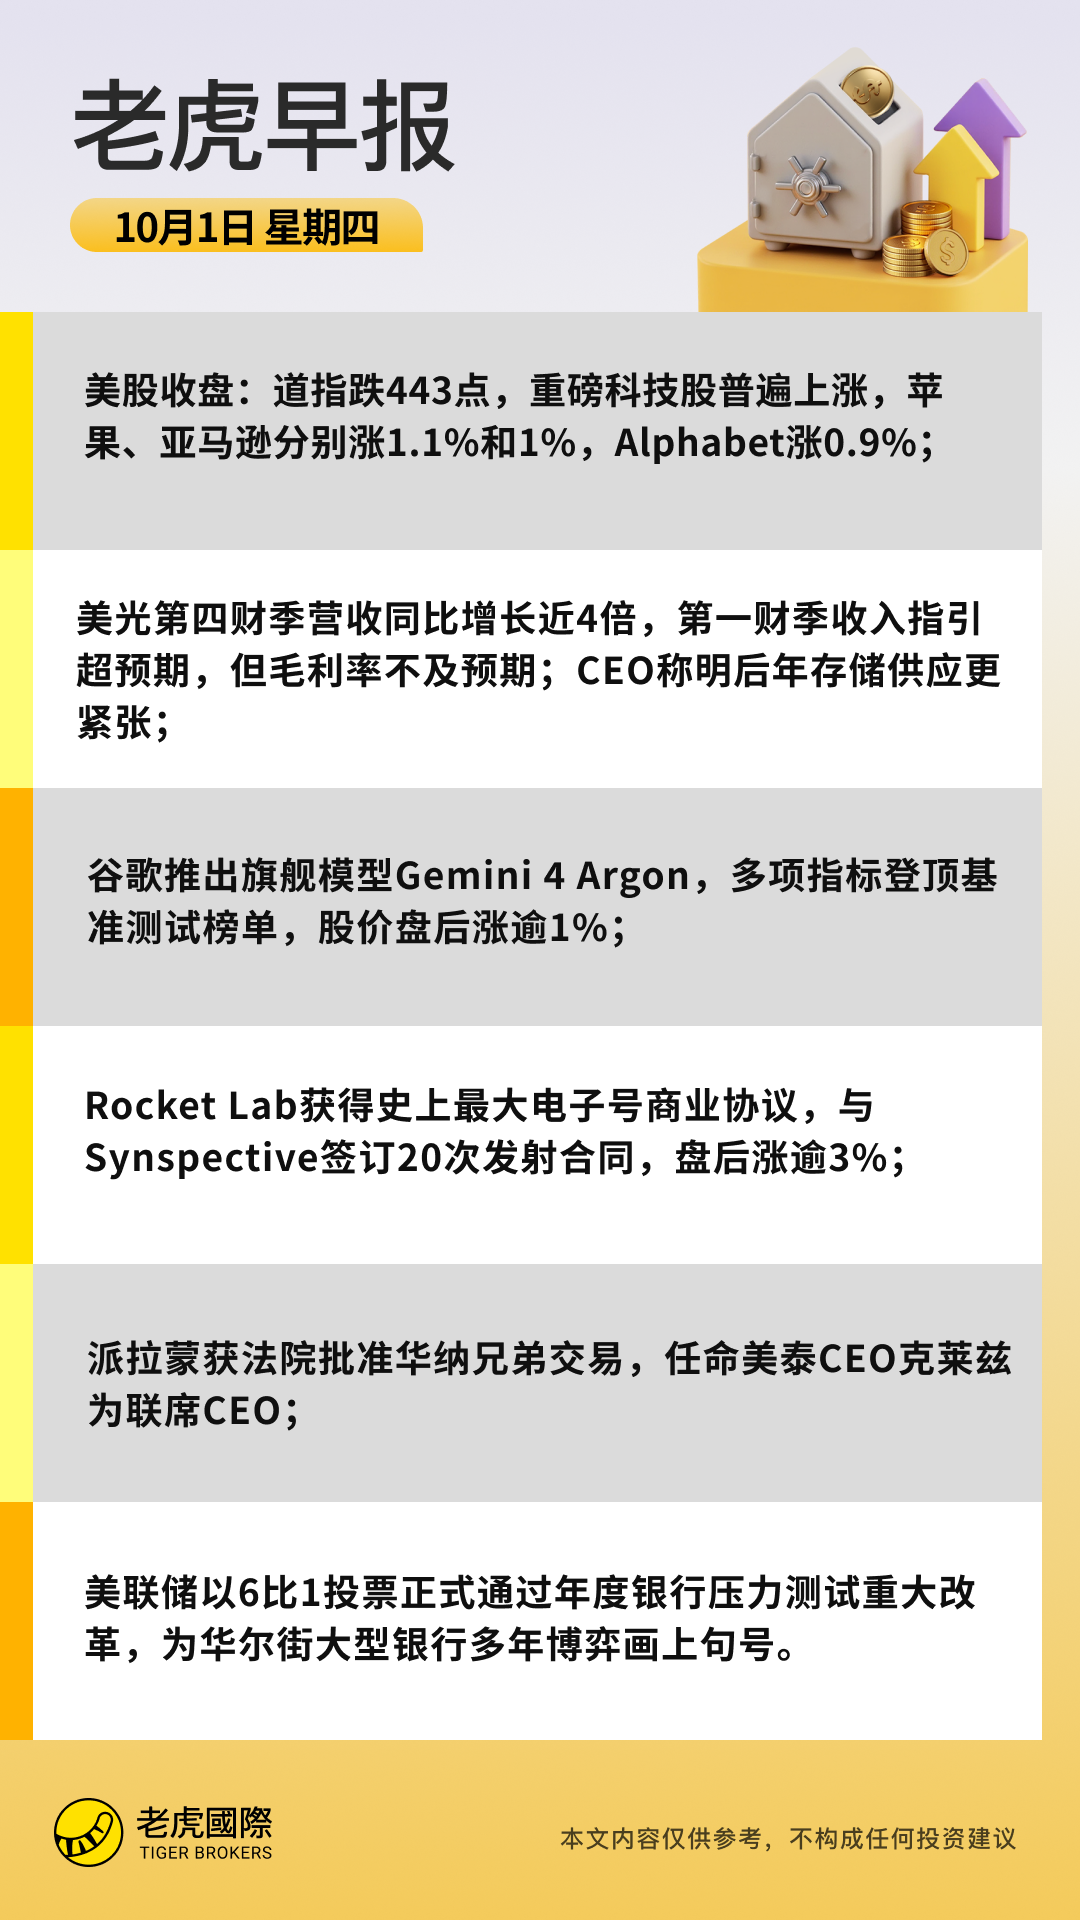
美联储以6比1通过年度银行压力测试改革,资本要求波动料减半。新规则将公开征求情景与模型变更意见,并自2028年起引入“最近两年测试结果均值”机制,唯一反对票警告或削弱银行韧性。
美国8月核心PCE同比仅增3%,低于预期,高盛将二次加息预期推迟至12月。数据表明通胀改善有限但趋势放缓,市场对10月加息押注降温,美债短端收益率小幅回落后再度走高。
美国8月商品贸易逆差扩大至1326亿美元,或拖累三季度GDP。进口环比增长5.5%,工业用品与资本品需求强劲,出口增幅不及进口,净出口对增长的负面贡献可能进一步加深。
04 公司新闻
美光第四财季营收同比增近4倍,Q1收入指引超预期但毛利率不及预期,CEO称明后年存储更紧张;
谷歌推出新旗舰模型Gemini 4 Argon,多项指标登顶基准测试榜单,股价盘后升逾1%;
Rocket Lab获得史上最大电子号商业协议,与Synspective签订20次发射合同,股价盘后升逾2% ;
派拉蒙获法院批准华纳兄弟交易,任命美泰 CEO 克莱兹为联席 CEO;
新思科技与OpenAI签订多年期合作,共研芯片设计专用大模型“GPT-Synopsys”。OpenAI将支付工具订阅费并与新思科技按成效分成,双方称模型可缩短芯片设计周期,已有龙头半导体客户参与测试。
礼来公布Eloralintide与Mounjaro联合疗法,在糖尿病研究中助患者平均减重24.5公斤。最高剂量组体重减幅达23%,显示其有望成为公司迄今最具潜力的减重管线,市场对商业化前景高度关注。
慧与科技上调网络业务长期增速指引,并获Vultr 12亿美元AI系统大单。公司预期至2027财年网络收入实现高双位数增长,且估算与瞻博网络整合可望在2028财年带来8亿美元年化成本协同。
花旗将Moderna评级下调至“卖出”,股价盘中显著承压。该行担忧疫苗需求放缓及盈利能见度下降,市场对生物科技板块盈利前景保持谨慎。
AIB Data Centers携手Nebius,在美国东南部建设50MW AI数据中心。项目签署12年期合同并配套15年公用电力协议,预计通过债务及优先股融资覆盖大部分建设成本,彰显AI算力基础设施扩张势头。
FTC对Anthropic、OpenAI等顶级AI实验室启动强制信息调查。监管机构拟发出“民事调查要求”,聚焦潜在消费者风险与合规问题;FTC官员称调查不会妨碍美国在AI领域的领先地位。
美联储监察长完成总部翻修项目审计,确认无刑事违规但点名管理缺陷。报告称管理失当致成本由130亿美元增至240亿美元,美联储表示将引入总务管理局接管并开展独立审计。
Robinhood宣布推出周末24小时美股交易服务,进一步延长市场时段。此举有望提升散户活跃度并扩大佣金来源,公司正持续丰富产品以争夺年轻投资者。
---
资料来源 :公开市场数据
免责声明 :本内容仅供参考,不构成任何投资建议。
精彩评论