这段时间我发现大家越来越关注车企的“增长质量”。以前大家只盯着卖了多少车、赚了多少钱,现在开始算另一本账:供应商的钱什么时候给、账期压不压、上下游能不能一起活好。为啥聊这个?因为行业应付款规模已经摆在那了。
财联社按wind统计了14家主流上市车企,截至二季度末,应付账款及票据合计7825.1亿元,比去年末又多了175.5亿;应付账款周转天数均值,也从164天被拉长到187天。9月7日,工信部和市场监管总局更是联合发文,推动供应商货款30天内支付、最长不超过60天。监管都出手了,可见账期这问题,已经不是一家两家的事。再加上8月经销商库存预警指数62.3%、位于50%的荣枯线之上,行业这一轮的"质量焦虑"是实打实的。
说白了,账期被拉长,是非理性竞争的表现。今年上半年汽车制造业利润总额1953.5亿元,同比下滑19.5%,行业利润率只有3.8%。利润被价格战吃掉,部分企业就把经营压力层层往上传导,成本压力转给了供应链。所以账期问题,本质上是行业利润下滑的连锁反应。
再看看吉利中报,我发现还挺有意思的。上半年吉利收入1736亿、同比增长14.7%,规模还在涨,但贸易应付账款从去年底的813.06亿到6月底的813.31亿,基本没动。收入增长的同时,吉利贸易应付账款基本保持稳定,没有随着收入规模同步扩张。单看这一项,至少能看到其贸易应付款控制得比较克制。
账期方面,吉利汽车采购发票结算信用期由60天以上缩短至60天以内;截至6月底,813.31亿元贸易应付账款中约765.82亿元处于0—60天账龄,占比约94.2%。吉利CFO戴永在中期业绩会还说了,面向中小供应商的实际账期调到了30天以内。
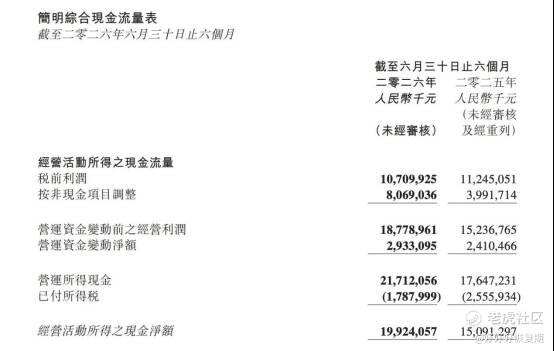
我觉得更值得说的是,吉利的账期缩短不是靠牺牲现金流换来的,而是建立在企业自身造钱能力够强的基础上。吉利上半年经营活动现金流净额199.24亿,同比增长32%;资金储备到6月底还有696亿,总借款从2025年末的183亿降到87亿,净资金储备也从2025年末的501亿增至608亿。
这个角度非常关键,企业不能为了让报表好看,通过压低采购价、拉长账期,无偿占用产业链资金,来增厚自身运营现金流。对投资者来说,看一家企业,销量和利润是结果,现金流和账期是过程,过程是健康的,结果才靠得住,企业要同时把利润表、现金流、供应链都做好看,才是真正的高质量增长$吉利汽车(00175)$
精彩评论