9月23日,吉利对外发布新一代AI智充技术,实现2.2兆瓦单枪峰值功率、适配12C电池,车辆电量从10%充至97%仅需8分40秒。技术参数之外,真正搅动行业与资本市场的,是今日(28日)吉利控股与蔚来落地的股权置换协议。
本次交易的一大核心看点:蔚来将以现金代价认购浙江浩瀚能源科技有限公司新发行股权,而相关现金代价将用于购买蔚来充电资产,交易完成后持股比例为10%。市场预测,其主要充电资产为独立充电枪,交易完成后,蔚来将约1万把独立充电枪正式接入吉利浩瀚智充网络;另一边,吉利控股将易易互联100%股权叠加6.4亿元现金入股蔚来能源,拿到蔚来能源30%股权。
这不是普通的框架合作,是实打实资产换股:蔚来把充电资产交给吉利浩瀚平台运营,吉利把营运换电资产交给蔚来能源,双方交叉持股,完成充电、换电资源的双向绑定。蔚来也由此成为第一家以股权形式接入吉利智充体系的外部车企。
合作主体虽是吉利汽车(00175.HK)母公司吉利控股,但随着 “一个吉利” 战略持续推进,市场对控股旗下优质补能资产向上市公司归集的预期持续走高。智充技术落地叠加蔚来充电网络正式入局浩瀚能源,进一步推升了市场预期。一旦补能业务实现规模化,充电、换电服务收入在财报中显性化,资产注入上市公司的想象空间还会进一步打开。
当补能资产的价值越来越被重视,资本市场对吉利汽车的定价逻辑也需要重新审视。想要看懂这笔交易,首先要看吉利在补能赛道积攒下的硬实力。
PART 01
吉利补能家底已经夯实
说句实在话,吉利敢在这个时间点和蔚来谈换股,是因为手里的牌已经够厚了。
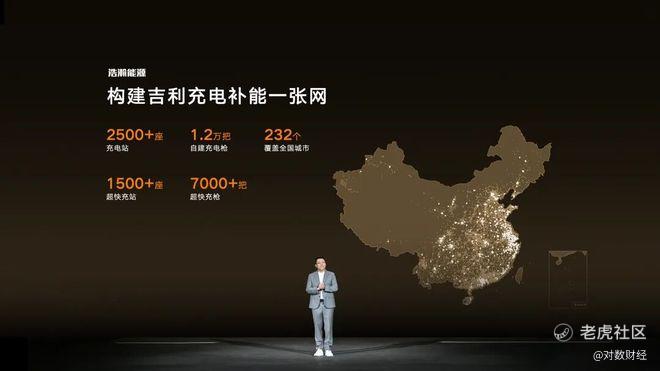
浩瀚能源目前在全国232个城市布局了超2500座充电站、超1.2万把充电枪,稳居行业第一梯队。易易互联覆盖全国50余座城市,基于电池共享和车辆全生命周期运营,结合曹操出行的海量营运场景,已经在营运车辆换电领域跑通了模型。
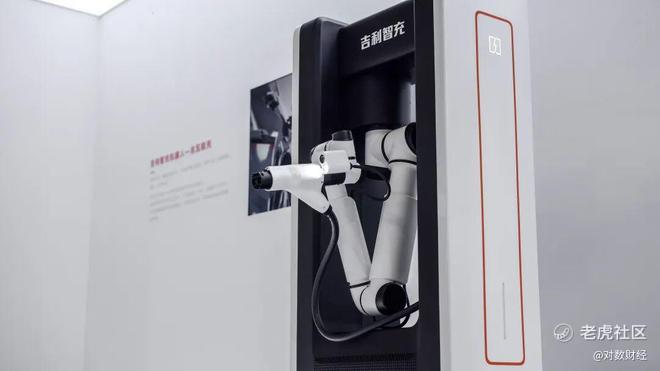
技术层面,吉利这次发布的AI智充技术,核心不只是“快”。全链路五端液冷方案、星睿PowerMind能源大脑提前30秒预测温升、锂离子脉冲修复技术实现“边充边保养”,循环寿命提升20%以上。
国联民生在最新研报里点得很准:吉利此次升级的核心并非单纯提高峰值功率,而是通过AI预测和全链路液冷延长高功率充电的安全工作区间,推动超充竞争从参数比拼转向充电效率和电池安全的综合竞争。
24日招商证券(香港)发布的研报也维持对吉利汽车“增持”评级,目标价34.2港元,核心判断是“AI赋能补能创新,打造新智能化护城河”。同日,富瑞维持“买入”评级,目标价32.8港元,特别指出吉利兆瓦级充电器成本约每枪15万元人民币,显著低于同业24万至40万元的基准,成本优势来自部件整合而非低规格硬件。
按照吉利在补能方面的规划,2027年底建成超2.2万座充电站、超10万把充电枪,其中吉利智充站超1.5万座、智充枪超5万把,率先在全国实现“县县通”。长期规划更是要做到10万座智充站、整体超15万座充电站、超60万把充电枪。
PART 02
蔚来为何选择入股浩瀚、接入吉利智充网络
家底摆到这儿,问题就来了:吉利手里的牌不差,但蔚来凭什么愿意拿充电资产来换?要知道,换电可是李斌一直以来最舍不得松手的那张牌。
蔚来一直把换电当作核心护城河,李斌多次说过换电是蔚来的“差异化优势”。现在愿意把充电资产拿出来和吉利换股,在市值哥看来,背后藏着两层现实考量。
第一,蔚来换电网络需要B端高频需求来摊薄固定成本。To C换电频次受销量制约,而营运车辆日均行驶里程长、对补能时间极度敏感,换电模式能显著提高司机接单效率。易易互联和曹操出行的营运车队,是现成的答案。
第二,吉利补能生态的开放性和规模,已经大到让蔚来觉得“加入比对抗更划算”。蔚来约1万把独立充电枪接入浩瀚能源网络,补的是场站密度;而蔚来作为第一家外部车企品牌接入吉利补能体系,本身就是对吉利这套系统“开放性和可持续性”的信用背书。
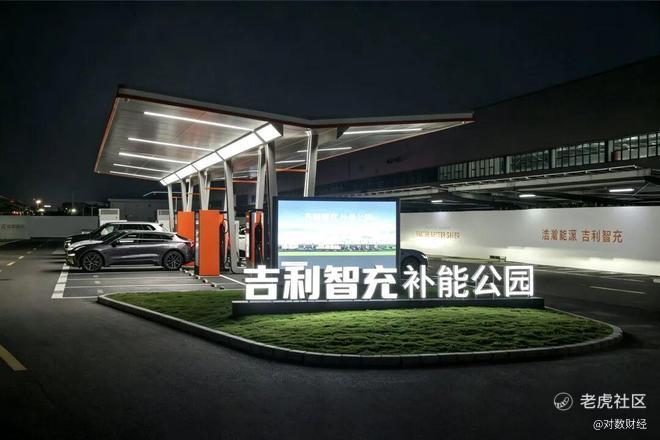
这事儿放在两年前很难想象。但现在,蔚来是第一家,大概率不会是最后一家。吉利这边呢?充换电双轮驱动的全场景补能战略,通过充电加换电的双轨并行持续壮大补能体系,并欢迎更多行业伙伴共建标准、共享资源。
招商证券(香港)在研报里也写得很直接:完善的快充补能网络将成为龙头车企全新的核心竞争优势,对二线公司形成“降维打击”。
PART 03
比亚迪在跑,吉利在拉着人跑
在市值哥看来,蔚来选择以股权形式入股浩瀚能源、将上万把充电枪接入吉利智充网络,正是吉利走开放共建路线的典型缩影。而聊完吉利与蔚来的合作逻辑,绕不开国内新能源补能赛道的重要参照:比亚迪。两家企业的补能路线,走出了完全不一样的方向。
比亚迪闪充采用 “站中站” 轻资产模式,和中石油、中石化、壳牌等能源企业合作,在现有加油站加装闪充设备。按照官方信息,理想条件下单站改造一周即可完工。对比新建独立充电站,复用既有场地和配电资源,能够大幅压缩资本开支,市场测算整体成本可以下降约 60%。其目标是在今年年底落地 2万座闪充站,特点是建设速度快、网点密度高、投入可控。
吉利走的则是充换电并举+开放联盟的路线。它不选择全部靠自己从零铺网,而是通过股权合作吸纳外部资源。这套模式追求场景完整覆盖,兼顾私家车超充、营运车换电、目的地充电、高速补能等多元使用需求,而本次蔚来充电资产入股浩瀚就是最好例证,强化了这套开放网络的体量。
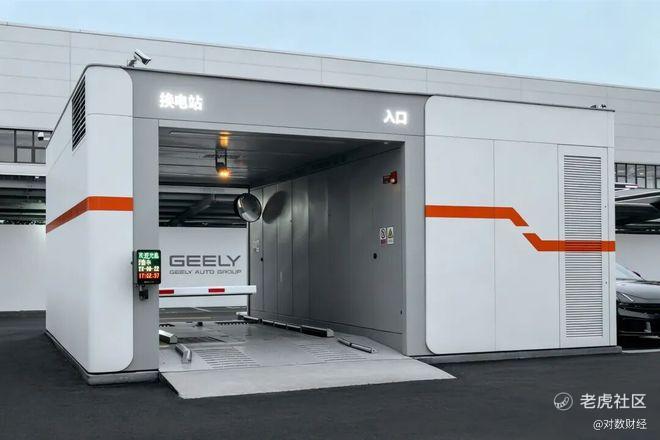
富瑞研报提出,国内新能源车渗透率突破 40% 之后,充电体验正在接替续航,成为行业竞争新战场。吉利本次技术发布,直接补齐自身一大产品短板;如果战略落地顺利,利好的是集团整体电动车市场份额,而非局限于个别车型。
简单来说,比亚迪选择自己全力奔跑,吉利则希望联合行业伙伴结伴向前。孰优孰劣暂时没有答案,但生态化的模式,具备更大的想象空间。当然,想象空间能否转化成实实在在的营收利润,最终要看资本市场的接受程度。
PART 04
补能落地,吉利概念股迎来观察窗口
吉利这一轮补能布局,市场很自然会联想到 “吉利概念股” 的可能性,而补能生态,就是观察这套逻辑最重要的突破口。
想要判断吉利概念股能否真正成型,首先要搞懂,为什么过去市场没有形成这一概念。
比亚迪概念股,建立在高度绑定的供应链之上。部分供应商九成以上营收来自比亚迪,业绩会随比亚迪订单剧烈波动,拥有非常清晰的业绩与炒作逻辑;**鸿蒙智行概念股,则来自深度的模式绑定,合作车企在品牌、渠道、技术层面都和**深度协同。
随着一个吉利战略的持续推进,吉利概念股的要素正在催生。这套战略,意在解决过去多品牌并行造成的资源分散问题,改变研发、供应链、渠道、补能体系各自独立建设的现状,实现技术平台共用、供应链集中议价、渠道协同、补能网络打通。浩瀚能源与易易互联整合为统一补能平台,正是这套系统性改革中,最先落地,也最容易量化验证的一环。
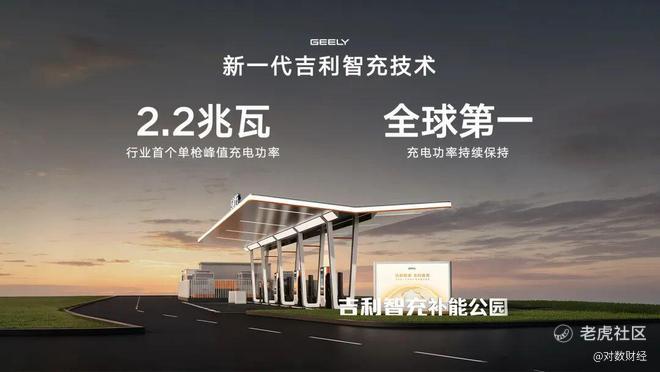
补能生态是 “一个吉利” 战略重要的抓手,但远不是全部。之所以补能被推到台前,是因为充电、换电服务属于持续性服务收入,在财务层面容易显性化,也更容易获得资本市场的定价。招商证券研报就指出,长期来看,补能网络成熟之后有望演化成能源服务类新盈利点,补能资产存在估值重估的机会。
“估值重估”,是这盘合作棋局的核心落脚点,而重估的对象,指向上市主体吉利汽车。未来,如果浩瀚能源充电业务收入、蔚来能源换电业务相关权益逐步体现在上市公司财报中,吉利汽车就有机会摆脱单纯整车制造 PE 估值,向 “整车制造 + 能源服务” 分部估值切换。
国联民生给出预测,2026‑2028 年吉利汽车归母净利润分别为 232.6 亿元、273.1 亿元、323.3 亿元,对应 EPS 为 2.14 元、2.52 元、2.98 元。持续向上的利润预期,背后就是机构对于补能规模化落地的乐观判断。
不过吉利概念股,不能简单等同于补能产业链概念股。补能只是最先给到市场的观测窗口,更深层的变化,是资本市场需要重新理解吉利:它不再是依靠多个品牌各自卖车的传统车企,而是一个实现技术共享、供应链协同、统一补能网络、对外开放生态的平台型企业。
从 “一个吉利” 战略落地,到市场真正形成吉利概念股逻辑,并非板上钉钉,要看业务实际兑现情况;而补能,就是最先摆在台面上的验证样本。
PART 05
方向对了,剩下的是耐心
故事讲到这儿,听着确实不错。但是也必须清楚,风险不是没有。
换电标准统一仍是难题,易易互联的营运车辆换电业务并入蔚来能源后,能不能真正实现跨品牌换电的规模化,取决于吉利是否愿意在量产车型上实质性适配蔚来换电标准。量产换电车型还没影子;建站节奏也是问题,2.2万座站、10万把枪意味着网络要扩张约9倍,这不是靠技术参数能解决的;再加上易易互联的营运车辆和蔚来私家车主的换电习惯不一样,网络调度系统需要重新磨合,协同效应的兑现同样需要时间。
但这些风险,并不改变方向。招商和富瑞最新的目标价集中在32.8到34.2港元。多家券商也维持正向评级,这说明资本市场对吉利的补能叙事,不是短期情绪。
可见,吉利这步棋的方向是对的。资本市场从来不会为“方向”买单,但会为“趋势”定价。单桩日均换电频次在提升、充电业务收入在增长、蔚来之后可能还有第二家第三家车企接入——当这些数据开始出现在财报里的时候,“一个吉利”就不再是一个战略口号,而是可以被拆解、被验证、被定价的经营现实。到那时候,吉利汽车的估值逻辑自然会发生变化,而吉利概念股的成色,也就不再是“概念”,而是“业绩”。
未来依旧可期,目前只是需要一点耐心。
精彩评论