87%毛利不是答案,2029年正常化后的盈利高原才是
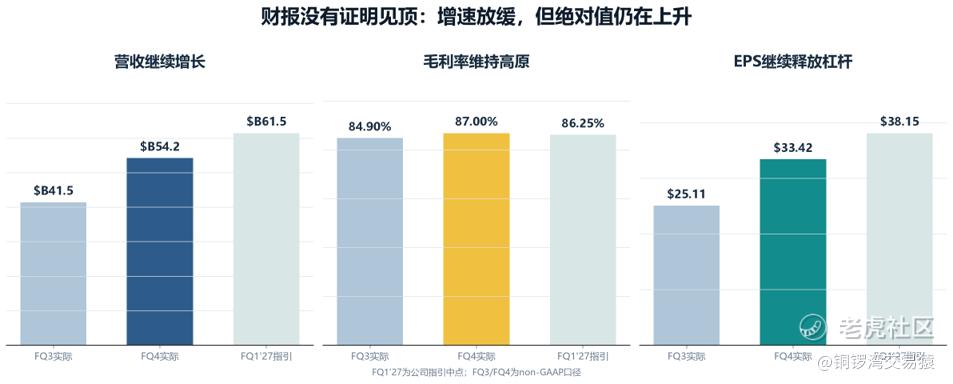
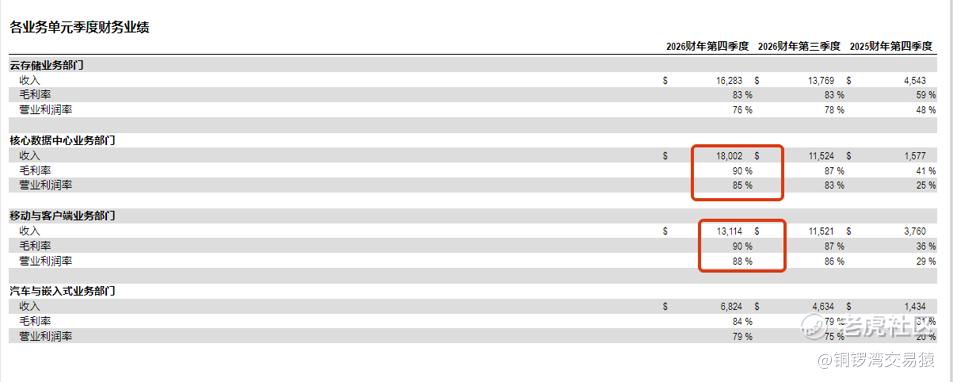
美光FQ4营收542.29亿美元,non-GAAP毛利率87%,EPS 33.42美元,自由现金流331.99亿美元。下一季度营收指引中点615亿美元,EPS指引38.15美元。财报没有证明周期见顶。
现在的分歧只有一个:现金用于扩产,还是回购。前者增加未来供给,后者提高每股价值。估值要看2028—2029年产能释放后,正常化毛利率还能守住多少。
财报验证
FQ4营收环比增长30.8%,non-GAAP EPS环比增长约33%。下一季度营收指引仍有13.4%的环比增长。增速放缓,不等于绝对值下滑。
FQ1毛利率指引为86.25%。管理层预计这是FY27低点,之后回升,但涨价速度会更温和。结论很简单:暴力涨价放缓,盈利高原尚未证伪。
长约拉长周期
SCA从16份增至26份,RPO达到1500亿美元,客户财务承诺320亿美元。2027年超过75%的产出已获承诺,主要谈判转向2028年,部分协议延伸至2031年。
>75%包含SCA和年度订单,不等于75%的收入由多年长约锁定。长期协议覆盖2030年收入超过35%,长期目标约50%。长约提高可见度,但不消灭周期。
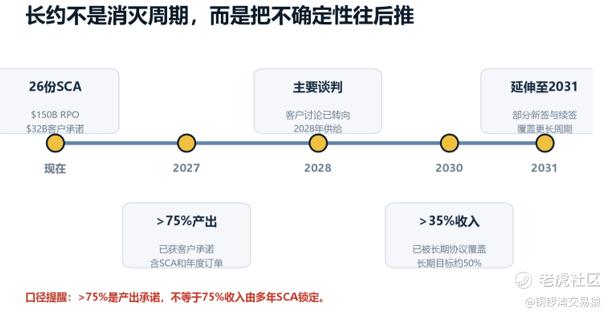
图:长约拉长周期
现金流分叉
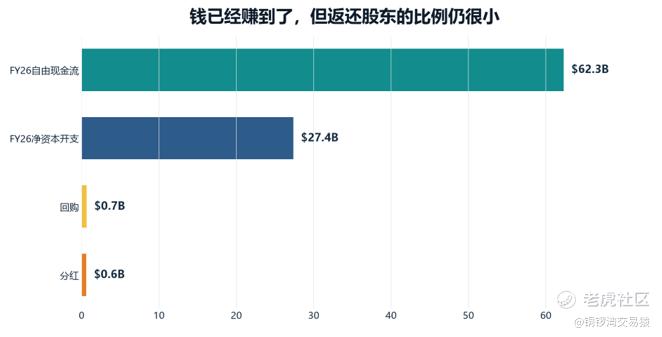
FQ4经营现金流439.73亿美元,净资本开支107.74亿美元,自由现金流331.99亿美元。FY26自由现金流623.08亿美元,计划内回购仅6.5亿美元,分红6.1亿美元。
公司计划12月9日起加强资本回报,当前剩余回购授权22亿美元,并会申请扩大授权。但FY27回购金额、执行速度和目标现金余额均未量化。市场等的就是这三个数字。
(我认为mu的电话会 就是在回购这里预期不够 现在都知道你内存牛逼 但是过于模糊 和远期的饼 没人吃得下 mu是几个内存厂 股东回报 比较少的了 )
正常化估值
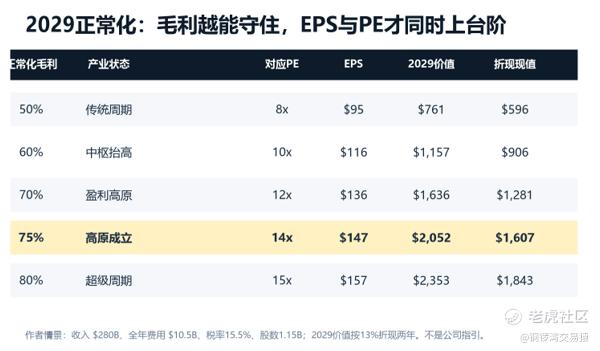
估值情景统一采用:2029年收入2800亿美元、费用105亿美元、税率15.5%、摊薄股数11.5亿股,并按13%折现两年。
正常化毛利率50%对应约95美元EPS、8倍PE,现值约596美元;60%对应约116美元EPS、10倍PE,现值约906美元;70%对应约136美元EPS、12倍PE,现值约1281美元。
75%毛利率对应约146.6美元EPS、14倍PE,现值约1607美元;80%对应约157美元EPS、15倍PE,现值约1844美元。2000美元需要更高收入、持续高毛利或大额回购。
HDD缺口
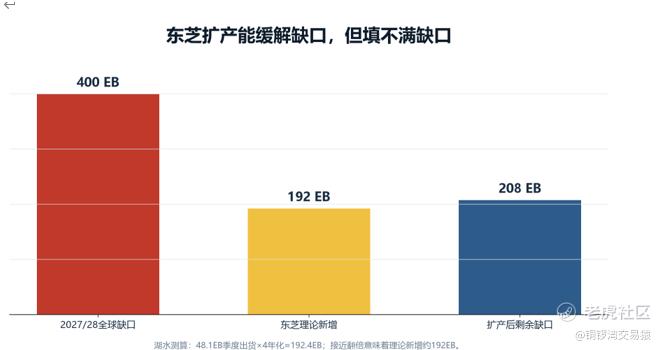
东芝官方目标是FY2027存储容量产能接近FY2025两倍。按48.1EB季度出货年化,理论新增约192EB。该数字是测算,不是东芝指引。
根据摩根士丹利研报,2027—2028年nearline HDD缺口约400EB。东芝理论新增只能填补约48%,仍剩约208EB。扩产能缓解紧缺,但不足以制造过剩。
$美光科技(MU)$ $闪迪(SNDK)$ $SK海力士(SKHY)$ $纳指100ETF(QQQ)$ $希捷科技(STX)$
精彩评论