2026年,中国具身智能行业正在经历一次从“能力展示”到“价值验证”的集体转向。在政策与资本的双重驱动之下,一个更具体的命题浮出水面:当钱和场景都到位了,具身智能如何真正把技术变成生产力?
云迹科技(02670.HK)提供了一个值得拆解的样本——它的收入结构变化,恰好回答了这个问题的一部分。
▍标尺变了:从“被看到”到“被用起来”
过去两年,机器人下楼梯、翻跟头、端咖啡的视频刷屏,观众从惊叹到习惯只用了不到一年。技术展示的窗口正在收窄,行业衡量机器人价值的标尺也在悄然切换。
弗若斯特沙利文最新发布的《2026年全球人形机器人市场研究报告》显示了一个关键变化:2026年上半年,全球用于生产作业的人形机器人收入较2025年全年增长65.9%,增速在娱乐表演、科研教育、数据采集、生产作业四大场景中最为突出。
这个数据的变化值得拆解。娱乐表演是“一次性展示”,科研教育是“实验室采购”,而生产作业意味着机器人必须在真实环境中“持续干活”——自主操作、作业效率、运行稳定性、安全与长期持续运行,每一项都是硬指标。当前行业也正处在从“客户试点”向“付费部署”过渡的关键节点。
换句话讲,市场正在激励那些“能被用起来”的机器人,而不是“被看到”的机器人。
▍路径变了:从“卖设备”到“卖服务”
当行业从“能力展示”切换到“价值验证”,一个更本质的变化正在发生:机器人企业的收入结构,正在从一次性硬件销售转向持续性服务收入。
这个转变的意义,不在于“哪种收入更好”,而在于它决定了企业能否形成商业闭环。硬件收入是一次性的、周期性的;服务收入是持续的、可复用的。当一家公司的收入来源从“卖一台机器人赚一笔”转向“按服务结果收费”,它的商业模型性质就变了,估值锚点也随之位移。
云迹科技(02670.HK)提供了一个可参照的样本。2026年上半年,其生态伙伴履约收入同比增长3302.1%,占总收入比重48.1%,首次超过酒店业务成为第一大收入来源。云迹的UP通用底盘采用“1个通用底盘+N种功能上舱”的模块化设计,生态伙伴可以基于同一底盘快速开发不同场景的产品。同一个底盘,通过不同伙伴的场景化开发,适配了酒店、医院等不同的行业需求。
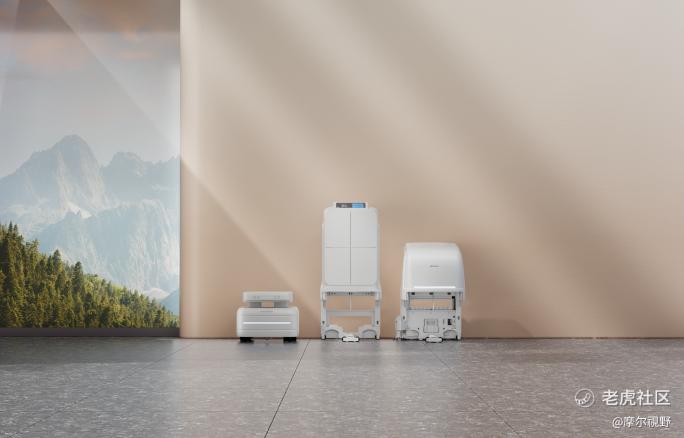
当具身智能从“试点”走向“部署”,从“展示”走向“作业”,收入结构的性质变化,正在成为衡量一家公司能否形成商业闭环的关键指标。
▍壁垒变了:从“硬件能力”到“数据密度”
如果收入结构变化回答的是“钱从哪里来”,那么数据积累回答的是“壁垒在哪里”。
硬件可以被仿制,模型可以被追赶,但“在足够多的真实场景中每天与客户在一起”所积累的数据密度,需要时间、规模和运营深度共同作用。这个维度需要真实场景中的长期积累,不是靠短期投入就能建立的。
云迹的实践提供了一个观察窗口。截至2026年6月30日,其日均在线机器人约3.6万台,累计完成任务4.79亿次,积累超11亿次真实服务数据。但比数据量更值得关注的是数据的“难度梯度”:机器人可理解的环境事件类型同比增加130%,可执行的操作及服务任务类型同比增加570%,长程任务平均自主执行步骤数同比增加300%。这三个数字指向同一件事:数据飞轮不仅在转,而且转速在加快。
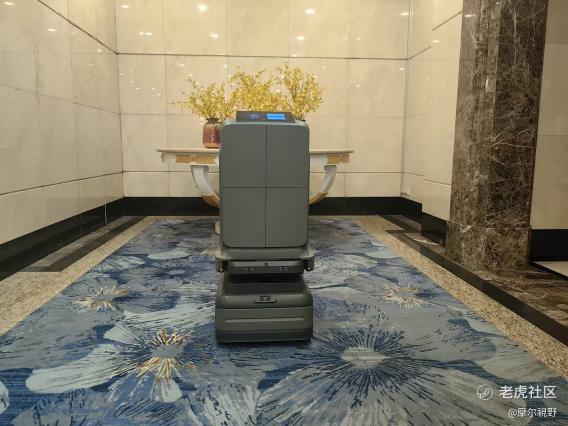
当行业从“拼参数”切换到“拼数据密度”,在这条路径上率先积累起真实场景数据的公司,将建立起难以被短期追赶的壁垒。在这个阶段,最先被验证价值的,未必是最“像人”的机器人,而是那些在真实场景中“持续干活”的机器人。 $云迹(02915)$
精彩评论