📍公司:
$传音控股 (02636.HK)$ 💰招股定价:35.3-38.8港币📚每手股数 :100股📙发行比例:7%🚪入场费 :3919.13港元♋绿鞋:有🪨基石占比:38.79%🏠发行后总市值 :436.95-480.28亿港币(H股市值30.59-33.62亿港币)
1️⃣基础信息
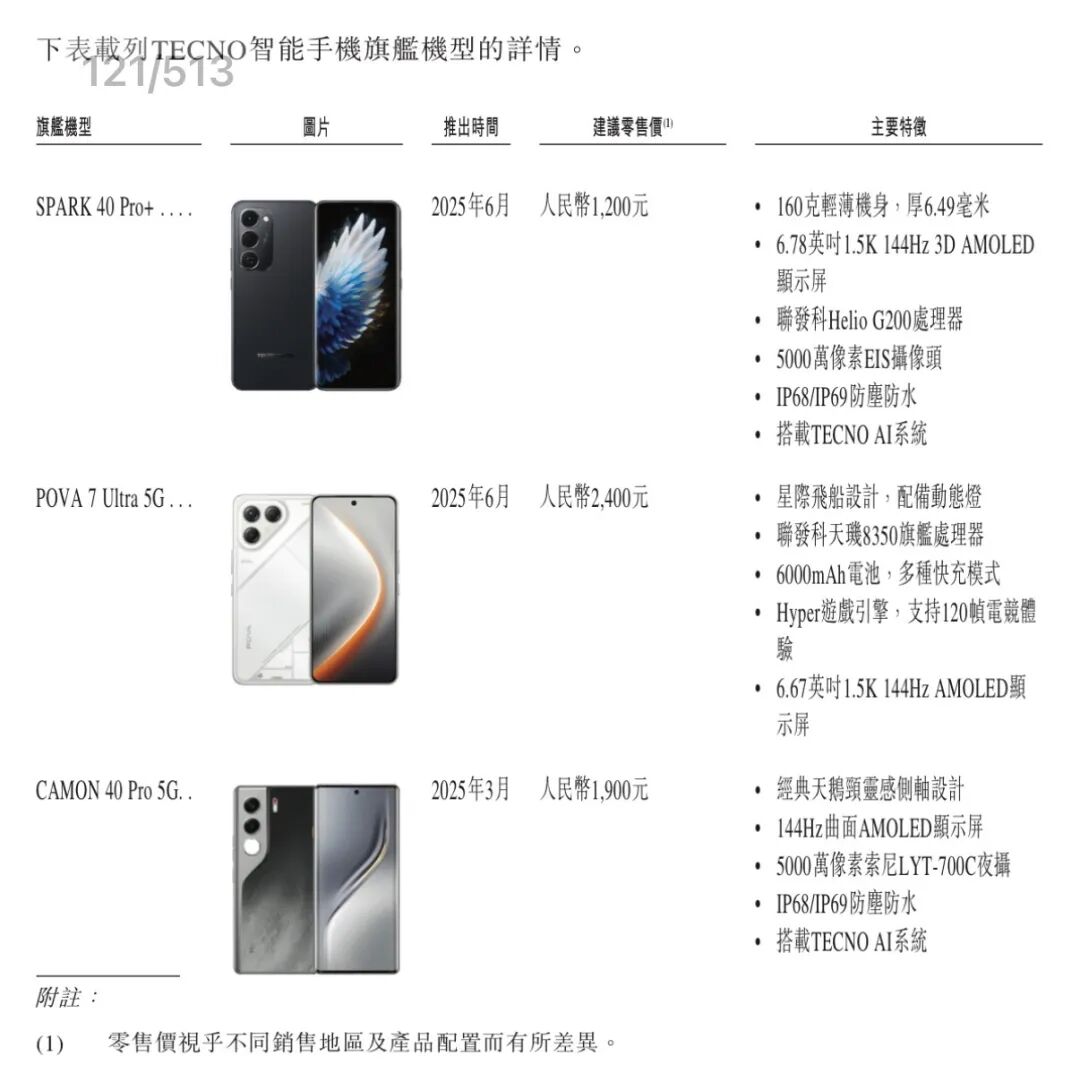
深圳传音控股股份有限公司是全球领先的智能终端产品和移动互联网服务提供商,主要从事以手机为核心的智能终端产品的设计、研发、生产、销售和品牌运营,并延展到移动互联网服务,以及物联网产品及其他产品,构建产品、服务和品牌的生态链。
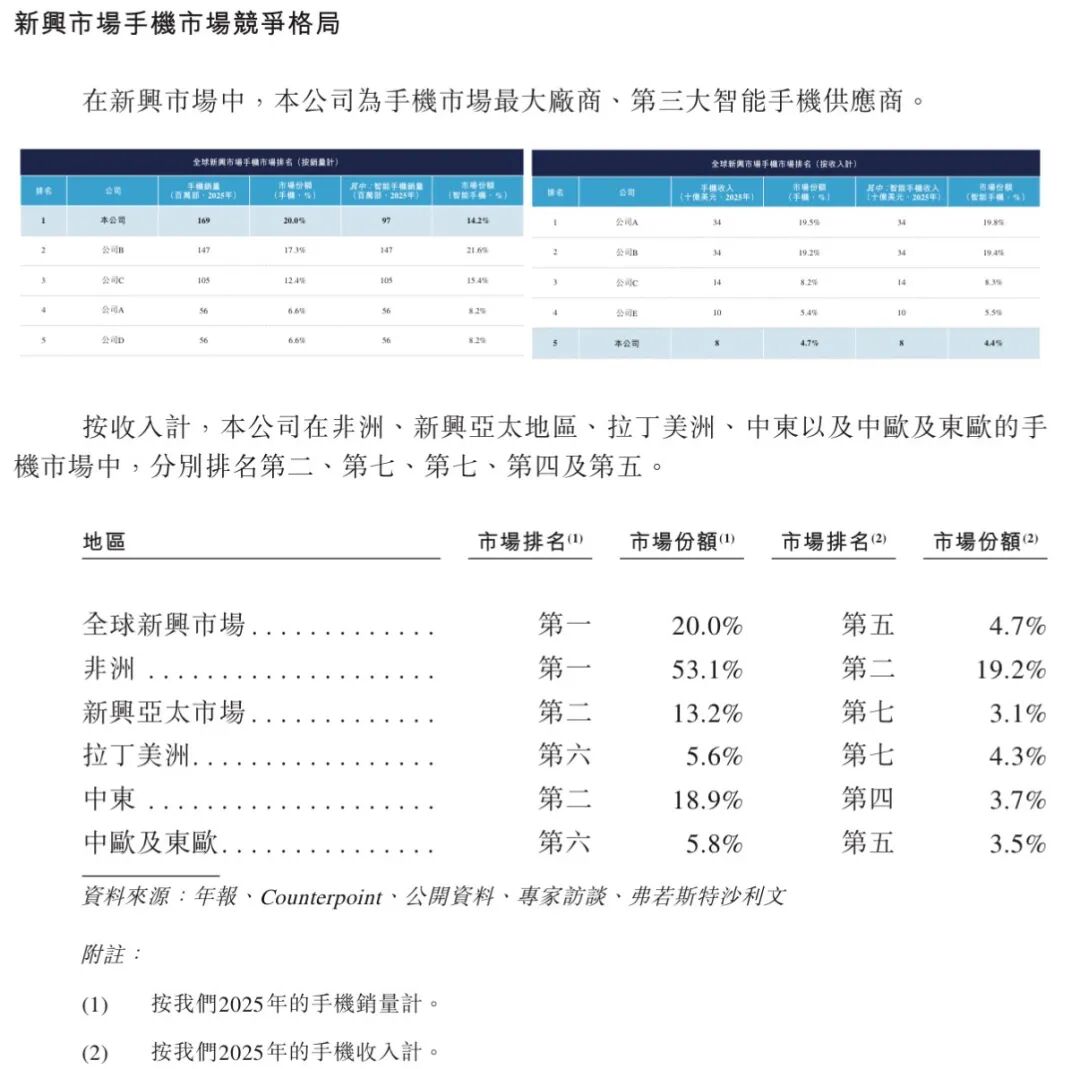
公司已在主要新兴市场乃至全球市场取得领先的市场地位。司产品及服务广泛应用于个人通讯、移动娱乐、数字支付、智能家居及轻型出行等场景。自2013年成立以来,公司即深耕以非洲为代表的新兴市场。凭借着领先的市场占有率和广泛的品牌影响力,公司在手机行业内有着“非洲之王”的美誉。
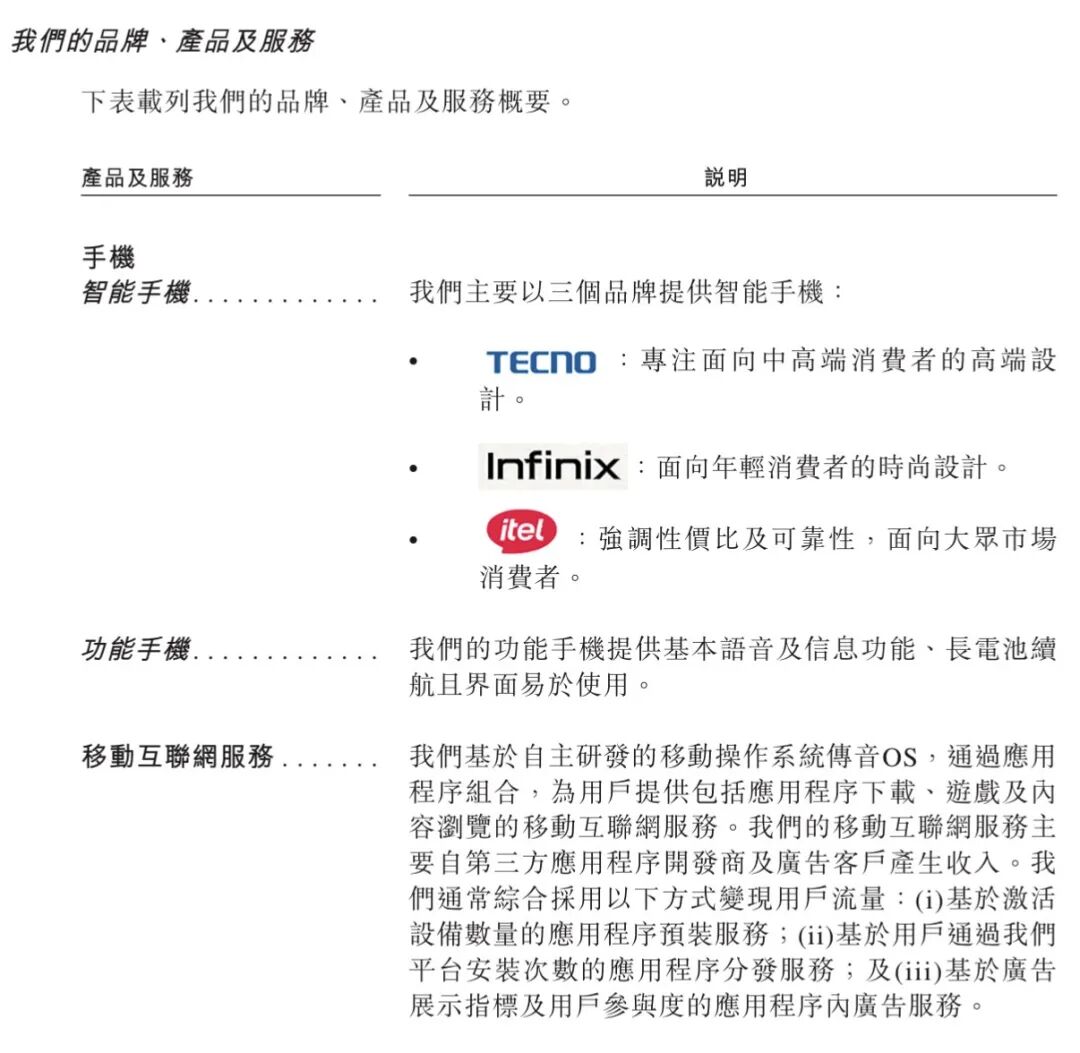
除手机外,公司的产品及服务亦包括:移动互联网服务:基于自主研发的传音OS,提供应用程序下载、游戏、内容浏览及广告分发等变现服务。物联网产品及其他:涵盖便携电脑、智能手表、TWS耳机等数码配件,智能电视等家电,以及储能产品、轻型电动出行设备等。
2️⃣财务情况
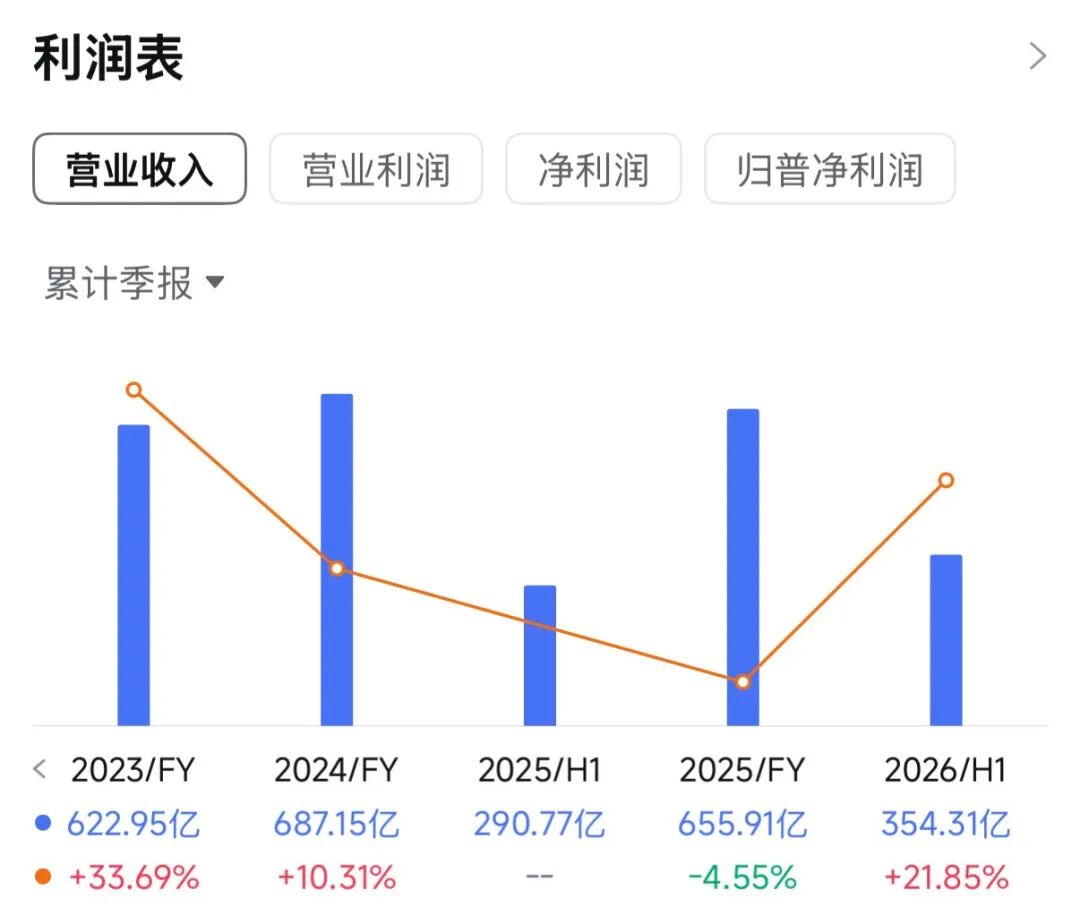
截至2025年12月31日3个年度,2025及2026前4个月:收入分别约为人民币622.95亿、687.15亿、655.91亿、179.08亿、232.90亿,2026年前4月同比+30.05%;
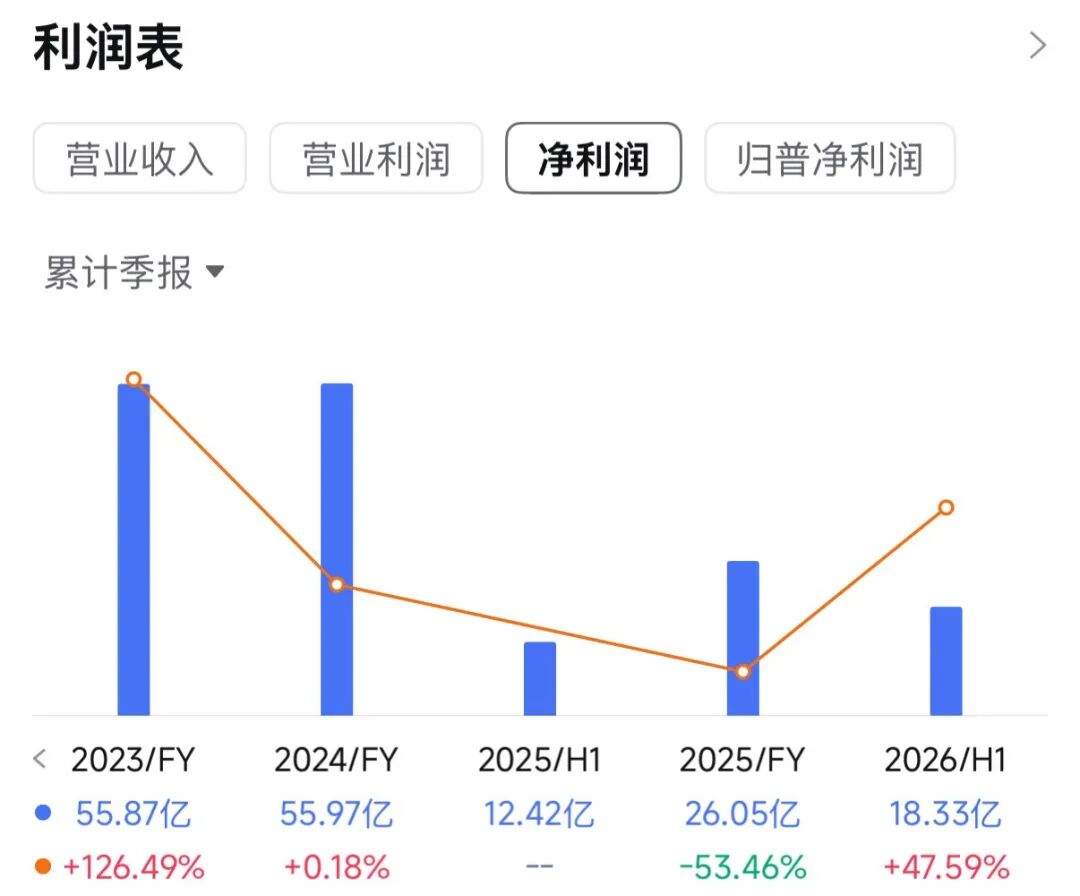
净利分别约为人民币55.87亿、55.97亿、26.05亿、6.14亿、13.61亿,2026年前4月同比+121.55%;
2025年按收入计,本公司在非洲、新兴亚太地区、拉丁美洲、中东以及中欧及东欧的手机市场中,分别排名第二、第七、第七、第四及第五名。
3️⃣保荐人和基石
中信独家保荐,近期一般。
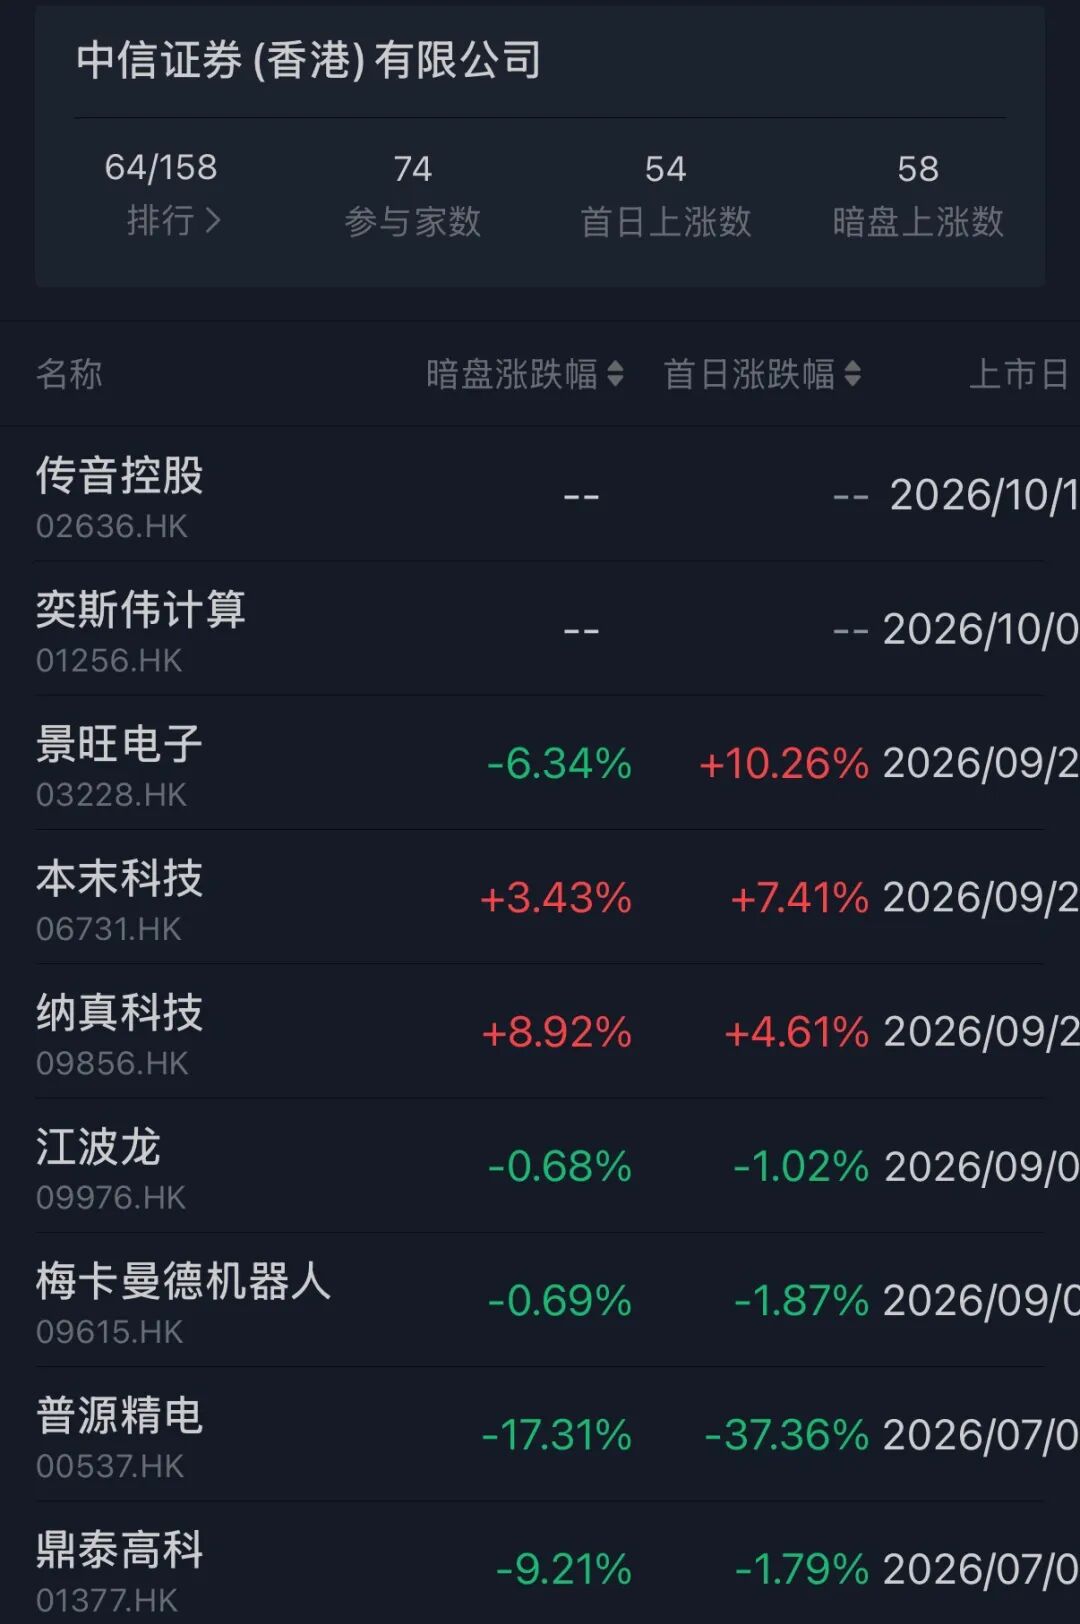
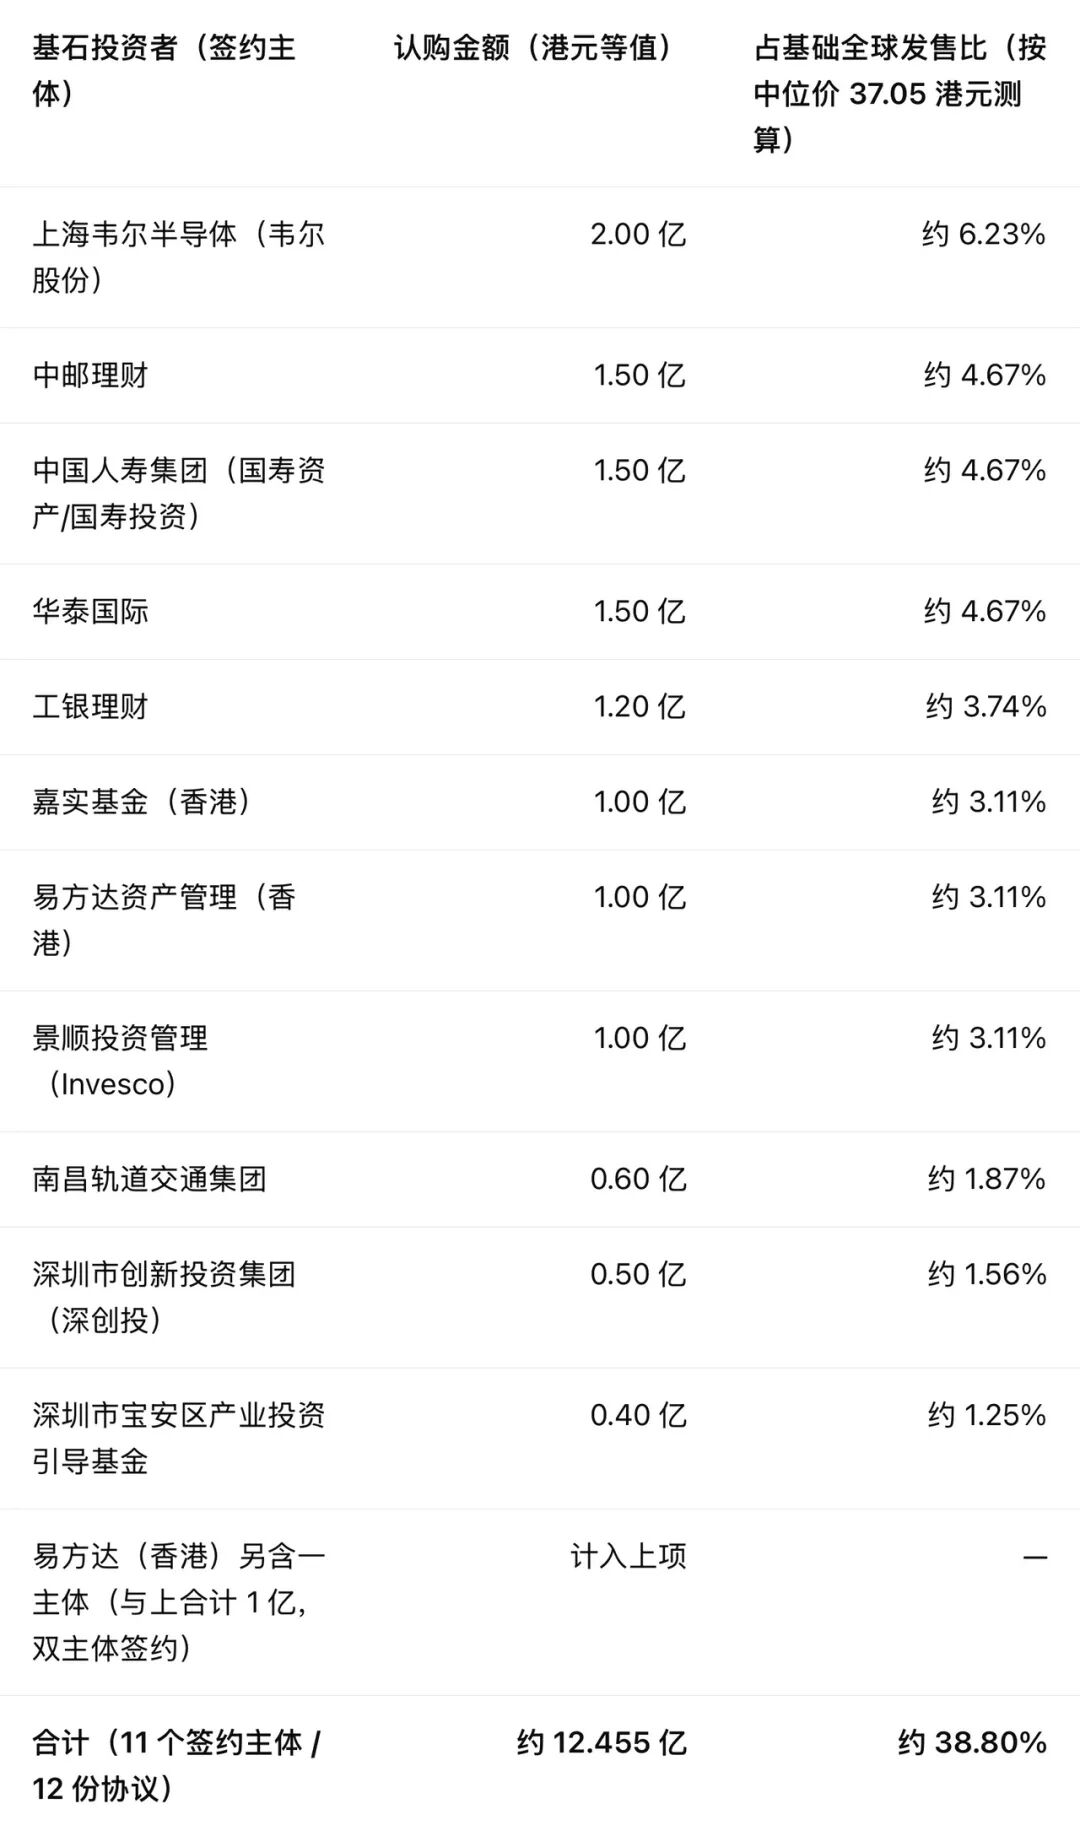
传音这批基石占比38.8%,其中有产业链站台(比亚迪/联发科/江波龙) + 国内资管压阵(易方达/中银理财) + 海外长线撑场(GIC) + 对冲/私募(Millennium/才华/奇点)等,整体质地一般。
4️⃣货量
这次传音控股发行了7%的股份,一手3000多。AH二婚,节后第一个交易日,目前大A这边小跌14%

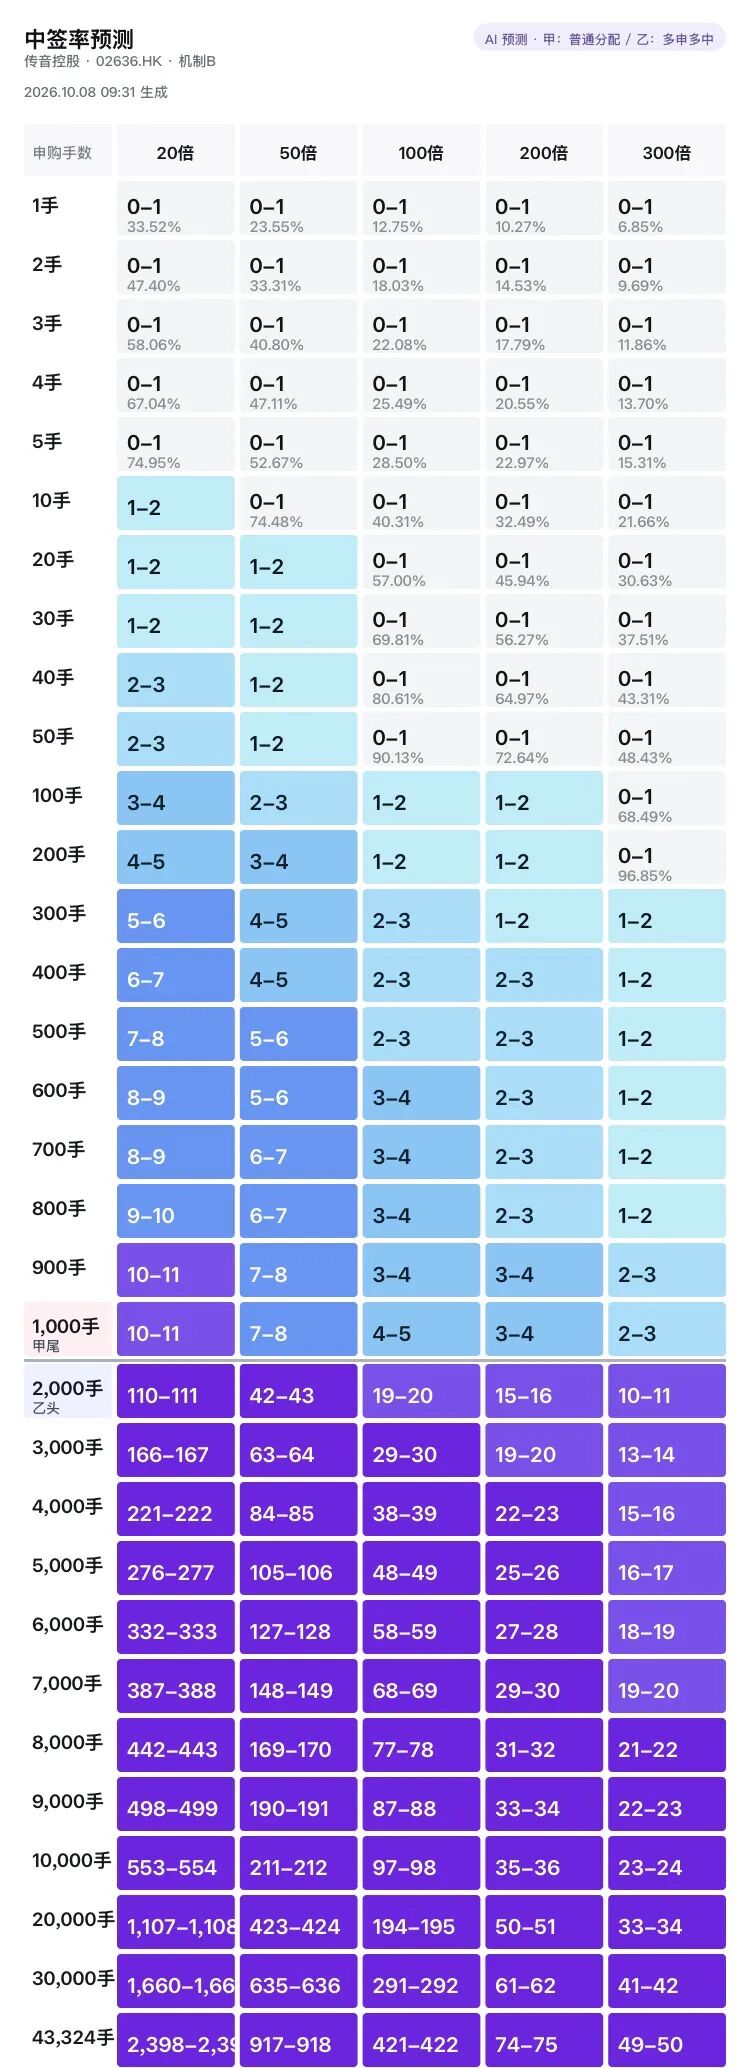
我估计现在这个情况,孖展10倍可能都到不了,闭眼党,手残党,打的时候注意一下风险,乙头可能给你中100手以上哦!

$奕斯伟计算 (01256.HK)$ 没打,今天暗盘。中签结果:一手中签率8.84%甲尾中签率100.00%,中146-147手(45.26w-45.57w)乙头中签率100.00%,中251-252手(77.81w-78.12w)
港股再这么一直发AH下去,完全沦为了大A的“血包”,让仅存的几个沾点互联网科技的大厂也成为了低估值的陷阱,一买就套,没有最低,只有更低,那熟悉的感觉又回来了。
免责声明:投资有风险,参与需谨慎,文中涉及标的,仅为个人操作记录,并不构成投资建议,如因此投资产生亏损,概不负责!涉及港股,投资人的资金使用需符合国家监管要求,依法纳税。如本文对你有帮助,请帮忙点赞、在看、分享给身边有需要的朋友,非常感谢!
文章原文

精彩评论