现在全球AI基建的卡点,已经越来越集中在物理层面的约束。
几家科技巨头今年的资本开支加起来几千亿美元,GPU买得到,但能把几万张GPU装进去、接上电、把热散掉的机房,仍受制于现实世界的约束。新加坡从2019年起就卡住了新机房的审批,这几年只放出很有限的额度,空置率常年压在2%上下,租金是亚太最贵的。相比之下,一桥之隔的柔佛就成了机房建设的首选地点。 $伟禄科技股份-新(01196)$
10月8日,伟禄科技公告,旗下伟禄智算科技与龙马智算投资签署谅解备忘录,拟在柔佛建设AI数据中心项目:规划总容量最高约300兆瓦,分阶段开发,第一期约100兆瓦。
300兆瓦是什么概念?柔佛目前已投入运营的数据中心合计1,110兆瓦,这个项目相当于再添四分之一;黑石旗下的AirTrunk今年4月宣布在柔佛追加30亿美元,建设规模也不过280兆瓦。这家市值一百六七十亿港元的港股公司,签下的是一个与全球最大数据中心运营商同一量级的项目。
柔佛:全球最缺机房的地方,大玩家已经抢先占位
戴德梁行今年上半年统计,柔佛在运数据中心容量1,110兆瓦,而2023年只有94兆瓦,三年翻了十倍以上;莱坊的数据显示,后续排队待建的规模达8,542兆瓦,位居亚太第一;已经建好的机房,空置率只有0.7%。上半年新投运了212兆瓦,空置率反而比之前更低,建多少,吃多少。
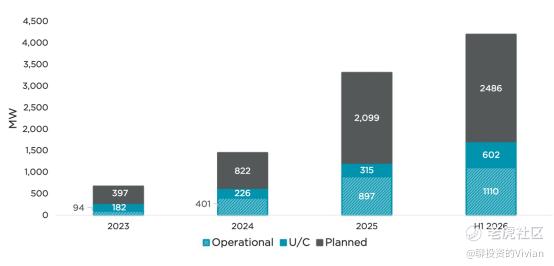
三个数字放在一起,说明了一件事:柔佛不缺要建的项目,缺的是能用的机房。
巨头们已经开始抢占柔佛市场。字节跳动的数据中心落在柔佛古来的Sedenak科技园,在马来西亚的数据中心投资累计超过295亿令吉;微软在柔佛买了地,去年11月宣布把第二个马来西亚云区域放在柔佛;加上谷歌20亿美元、亚马逊到2037年60亿美元的承诺,三家美国巨头对马来西亚的投入已过100亿美元。AirTrunk在柔佛前两个园区的420兆瓦几乎全部签出,这才追加30亿美元建第三、第四个。 $微软(MSFT)$ $亚马逊(AMZN)$ $谷歌(GOOG)$
对新进场者而言,虽然现在还能接着建,但先发优势已经越来越小。马来西亚政府已经暂停审批非AI用途的数据中心,电网接入成了柔佛扩张的主要瓶颈,谁手里有地、有电力配额,谁的项目才有希望落地。伟禄科技现在进场,正好卡的是稀缺位置。
算力房东的账:300兆瓦换算成钱,比伟禄现在的全年收入还多
数据中心这门生意,本质上是做算力的房东。
房东不卖算力,卖的是放算力的地方:建好一栋配备供电、配电、冷却系统的楼,批发租给谷歌、微软、字节这样的大客户,客户自己带服务器进场。房东按客户占用的电力容量,每千瓦每月收一笔固定租金,大客户一签通常是十到十五年,租金还约定逐年上调。说到底,这是一门收租的生意,只不过租客是全球付款能力最强的几家公司,租期比任何写字楼都长。
按AirTrunk柔佛项目的口径,30亿美元建280兆瓦,每兆瓦造价一千万美元出头;马来西亚本地研究口径是每兆瓦800万到1,000万美元。以这个基准估算,300兆瓦全部建成,总投资在30亿美元上下;第一期100兆瓦也要10亿美元,折合七八十亿港元。伟禄当前市值一百六七十亿港元,一期投资就相当于公司市值的一半。
这次投资的钱从哪来?
第一,这个项目是分阶段开发,先建 100 兆瓦,不是一上来就压 300;第二,备忘录里写明了促进方龙马智算的资源包括融资和算力服务,它的角色之一就是把钱和客户带进来;第三,像 Goodman 和 AirTrunk 那样,建成的资产可以引入基金,也可以整体转让,钱不需要全部从伟禄自己口袋里出;第四,四季度深圳的房子开卖,公司第一笔大额现金回流就在眼前。
投入这么多钱,能收的回来吗?
新加坡大客户机房的租金行情是每千瓦每月330到475美元,柔佛便宜得多,这里按每千瓦每月100美元出头的保守口径估算:100兆瓦满租,一年租金1.2亿美元,折合九到十亿港元;300兆瓦全部建成,一年就是三十亿港元量级。
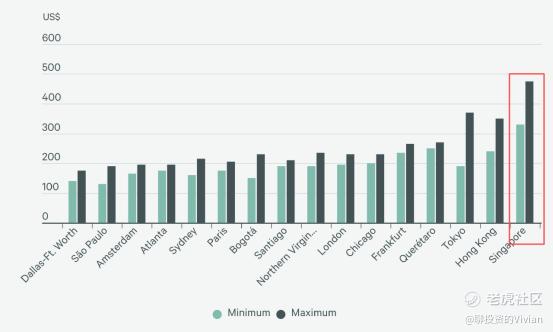
跟公司现在的账对一下:伟禄2025年全年收入5.56亿港元,全年利息支出6.11亿港元,今年上半年利息3.15亿。也就是说,第一期机房建成租出去,一年的租金就超过公司现在全年的收入。
虽然上面的数字都是按行业基准推算的,单从量级上看,这不是在伟禄科技现有业务上多添一块,而是一个比公司现有业务加起来还大的重估的故事。
从卖一次到每年收:机房建成之后,是另一种性质的资产
伟禄过去几年主要在做房地产生意:一百八十多亿深圳资产压在账上,四季度龙华茜坑项目拿预售证开始卖,现金回来、利息减轻。这条线没变,但卖房的钱是一次性的,一个盘卖完就没了。
数据中心是另一种模式:十年长约、每年进账、租金逐年上涨,租客是全球付款能力最强的几家公司。同样一百亿收入,一次性收和每年稳定收,市场给的估值完全不是一回事。
而且建成的机房本身,就是全世界最大的基金在抢的资产。黑石和加拿大养老基金2024年花240亿澳元买下AirTrunk;上个月,新加坡GIC和阿布扎比投资局通过Vantage投了16亿美元,买下柔佛一个数据中心园区,准备扩到300兆瓦以上。换句话说,机房建到一半、或者建成租出去之后,有的是人愿意出钱买一部分,或者整体接手。
地产公司走这条路,港股里就有一个现成的例子。
粤港湾智算(01396.HK)原来叫粤港湾控股,做的是产城服务和房地产,股价在去年一度只剩一毛多。2025年10月它收购了做AI算力的天顿数据,今年1月拿到深圳福田区国资8亿元战略投资,3月宣布改名,5月股份简称正式改成"粤港湾智算",同月被纳入MSCI中国小型股指数。 $粤港湾智算(01396)$
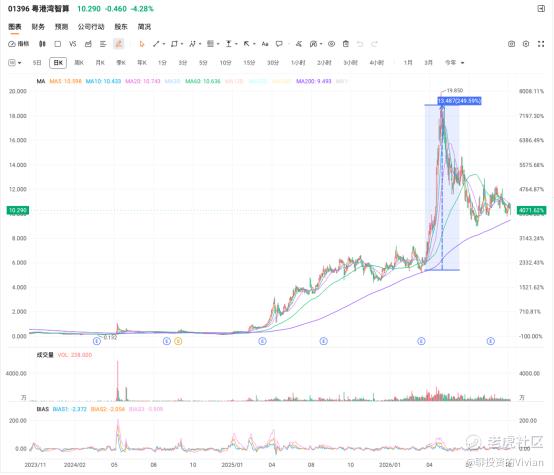
股价今年5月最高冲到19.85港元,现在回落到10港元出头,市值仍有160亿港元。股价快速拉升的背后,是因为市场给他的估值框架已经从地产公司的0.3倍市净率,换成了算力平台。
把粤港湾和伟禄放在一起看,路径几乎是一个模子:地产公司通过收购或签约切入算力。区别在于粤港湾做的是算力租赁,在楼里放卡;伟禄做的是机房本身,负责盖楼。后者更重,但也更稀缺。
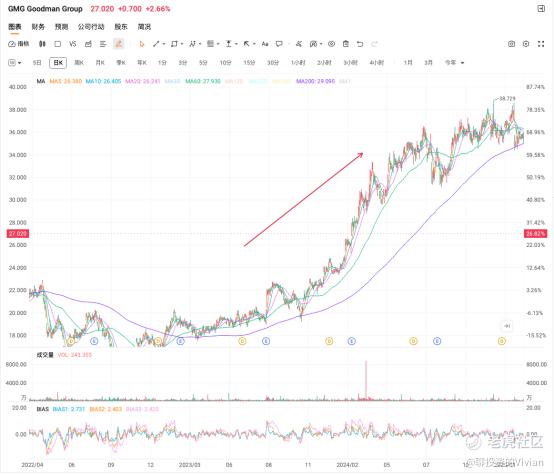
海外的先例是澳洲的Goodman。它原本是全球最大的物流仓库开发商,2023年起把手里的工业地转做数据中心,2024年上半年股价就涨了四成;2025年年底加拿大养老基金又跟它在欧洲合建140亿澳元规模的数据中心。
Goodman的做法就是:自己拿地、自己建、自己管,把长期资金引进来分担建设成本,自己赚开发和管理的钱。这也是伟禄这次走的路线。
这一步不是突然转向:伟禄的地产底子,正好对上数据中心最难的部分
今年伟禄科技战略动向不断。2月跟手游老将高炼惇签合作协议,6月公司从伟禄集团改名伟禄科技,10月签数据中心备忘录。其实这三件事是一条线,就是公司说的"传统产业加数字经济"。手游是轻资产的数字经济,吃的是内容和流量;数据中心是重资产的数字经济,吃的是算力和电力。合起来,公司的定位就从深圳开发商变成了有一百多亿深圳资产打底的数字基建公司。
为什么偏偏是伟禄能做这件事?因为数据中心最难的部分不在服务器,在地和楼。
在一个空置率不到1%、土地和电力都要排队的市场,谁能把地谈下来、把报建走通、把楼按时盖起来、把几十亿的工程管住,谁就卡住了位置。这些正是伟禄干了十几年的事。
公司主席林晓辉博士的说法是:"柔佛数据中心容量快速攀升、空置率不足1%,又坐拥服务新加坡及东南亚市场的独特区位优势,是我们布局AI数据中心的理想起点。此次与龙马智算签署谅解备忘录,是伟禄科技将传统物业发展能力延伸至数码基建领域的重要一步。我们期望通过伟禄智算科技,为集团开拓具有长期价值的新增长引擎,推动集团向科技驱动型企业全面转型。"
怎么看这份备忘录:往下有底,往上是重估
今年9 月 24 日上交所公告把伟禄调入沪港通,9 月 28 日深交所跟进,深港通同日生效。入通之前,伟禄是一只大股东持股过半、流通盘小、内地资金无法参与的综合企业股,市场给它的定价,是一家持续亏损的深圳开发商。
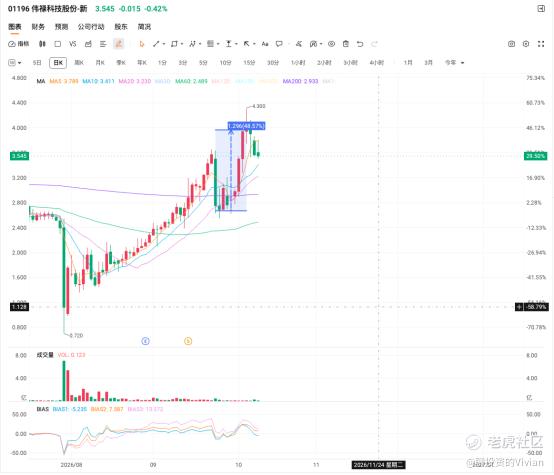
入通之后一周涨了四成,说明新进来的买家看的不是过去三年的亏损表,而是手里的深圳资产和下一步要做的事。
数据中心备忘录正好接上这个时点:它给了南向资金一个 AI 算力的标签,也给了公司一个比现有业务大得多的新故事。
虽然这份备忘录是非约束性的,项目最终做不做,要看可行性评估、土地谈判和监管审批。但这份备忘录的签订意味着,如果项目能够落地,公司换了赛道,收入的性质、体量都会发生质的变化;没落地,底下还是那一百八十多亿的深圳资产托底,公司四季度照样卖房、照样能够吃到减息红利。
入通把资金的大门打开,备忘录提供了新的故事,公司四季度的预售证负责提供兜底。这三件事叠在一起,让伟禄成功站在了往下有托底,往上能重估的转型风口上。
精彩评论