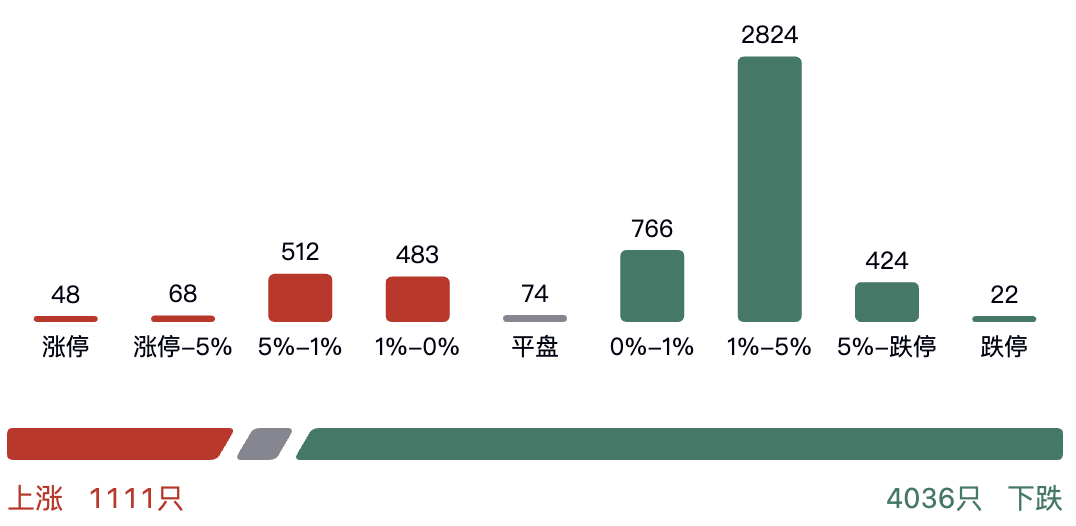
10月12日,A股没能延续上周五的V形反弹。沪深两市成交约1.54万亿元,较上一交易日减少3627亿元,超过4300只股票下跌。上证跌0.43%,深成指跌2.03%,创业板跌2.61%,上证50则逆势涨0.43%。
大盘与成长指数的分化,已经讲清了这一天的故事:资金从高风险的成长资产中撤出,转向确定性更高的防御品种。
为什么跌
我认为现阶段是因为三个因素叠加。
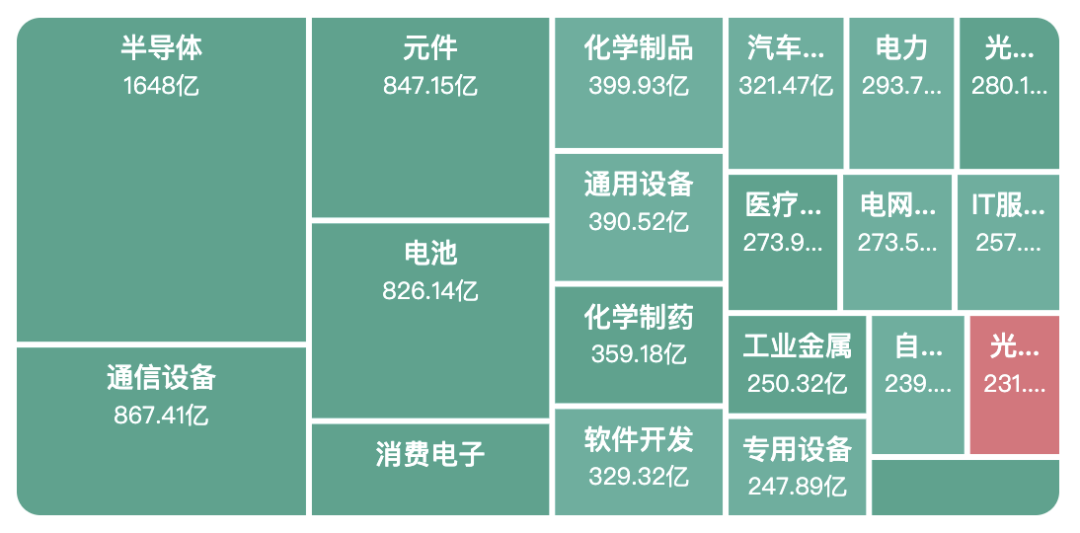
AI硬件估值消化仍在继续。光通信、CPO、PCB、半导体集体走弱。市场在问一个基本问题:AI巨额资本开支何时转化为可验证的商业回报。三季报是下一个关键窗口。在此之前,高估值和拥挤持仓本身就是压力。
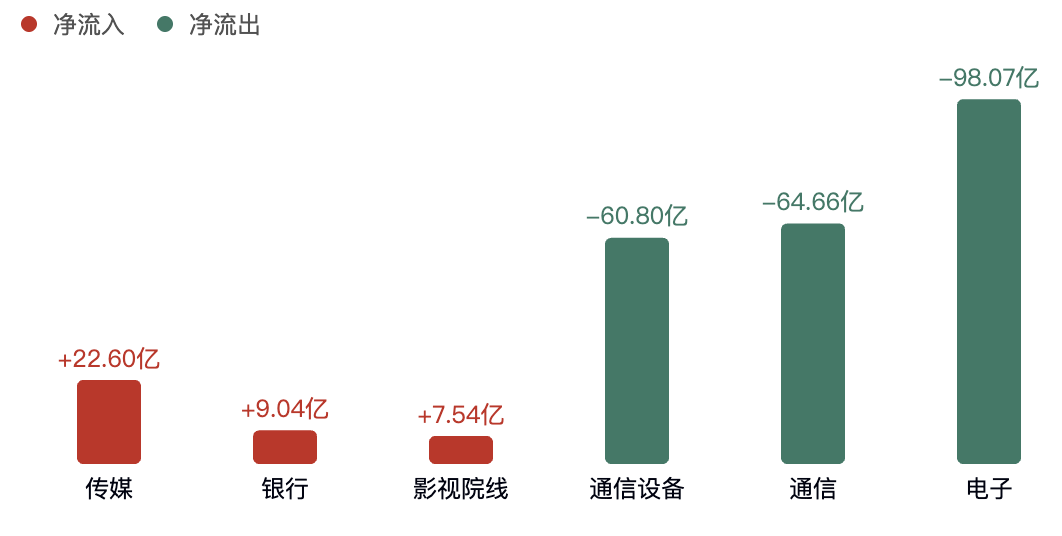
外部扰动也在起作用。美国国际贸易委员会对部分数据中心供电系统启动337调查。调查不等于侵权成立,但在风险偏好下降的环境里,不确定性会被放大。电子板块主力单日净流出53.58亿元。
上周五ETF大幅净流入227亿元带来的反弹,本质上是超跌后的技术修复。没有后续资金持续流入和盈利验证,修复很难变成反转。
资金去了哪里
资金没有离开,只是换了方向。
银行继续走强,工行、建行、中行等多家大行创历史新高。现金流稳定、分红明确,在成长股承压时自然成为避风港。
传媒、影视也在活跃。短剧出海、AI内容商业化、版权资产重估构成独立的产业催化。但短期上涨仍需利润兑现支撑,不能仅凭涨停数量判断新主线形成。
一个值得注意的对比:AI出口型公司预期盈利增速44%,估值21倍PE;AI内需型增速26%,估值37倍PE。市场为"国产替代"付了很高的溢价,合不合理,取决于后续盈利兑现速度。
机会在哪里
我认为当下最值得做的就是提高防御权重,保留对盈利确定性较高的成长行业的研究。"科技+红利"的哑铃型配置可能成为下一阶段的主流思路。
具体关注三条线。红利资产作为底仓,银行、电力在利率下行和资产荒背景下逻辑未变。供给出清后盈利可能改善的周期行业,需结合产能数据逐一验证。具备实际收入和利润兑现能力的AI应用,如果三季报交出实锤,可能成为超额收益来源。
对于持有AI硬件、半导体等高估值资产的投资者,当前核心动作是检查持仓集中度和退出条件,而不是加仓。控制回撤比追求反弹更重要。
调整期的意义在于让估值回到合理区间,让真正有盈利能力的公司被重新发现。
精彩评论