就在A股低迷之际,高盛近期发了一份关于中国AI的重磅研究,标题叫"China is coming"。看完之后,我觉得有几个判断值得跟各位大佬聊聊。
第一,中国AI的真实分量被低估了
多数人知道DeepSeek带动了一波行情,但未必注意到一个事实:从2025年初到现在,中国AI上市公司累计创造了约5万亿美元的市值增量。目前A+H市场每成交两块钱,就有一块多跟AI有关。AI已经不是一个赛道了,它就是市场本身。高盛建了一个覆盖全球6000多家AI公司的研究池,总市值75万亿美元,中国公司占其中10%,但资本开支占14%,收入占24%。花得多、挣得少——典型的高增长阶段特征。
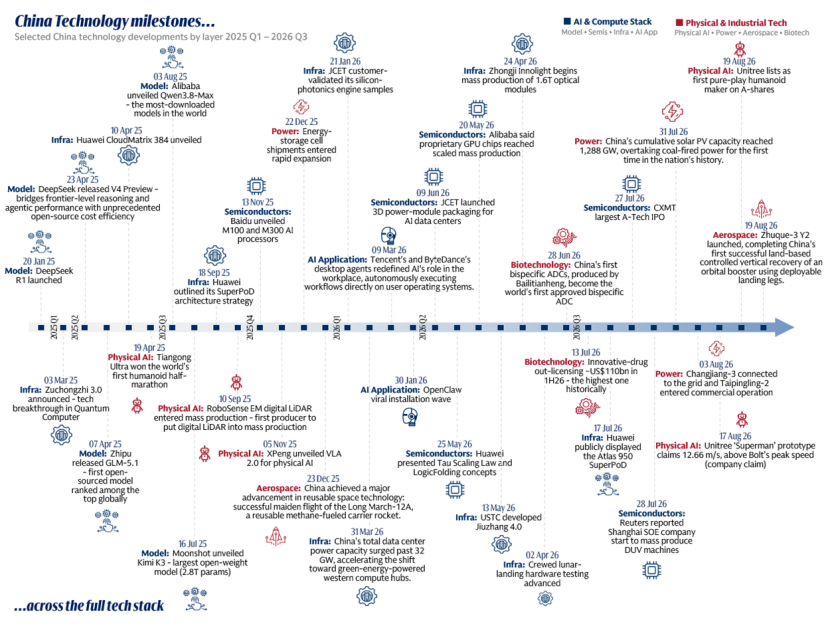
第二,中国在AI产业链上的存在感,呈"分层"结构
很多人习惯用"追赶"来描述中国AI与美国的差距。但高盛把产业链拆成29个细分领域逐一比较后,画面要复杂得多。在物理层——电力、材料、制造——中国的统治力远超多数人的认知,几个关键环节的全球份额超过一半。在中间层,部分领域已经并跑甚至领先。但在尖端层,差距仍然显著,而且不是一个环节的问题,是多个环节同时落后带来的乘数效应:供应链上几个环节各落后一代,叠加出来的算力差距可能远不止一代。
用"追赶"来描述可能不够准确。更贴切的说法是:中国在平行建设另一套体系,底层是制造能力和成本优势,上层是政策驱动的内循环。
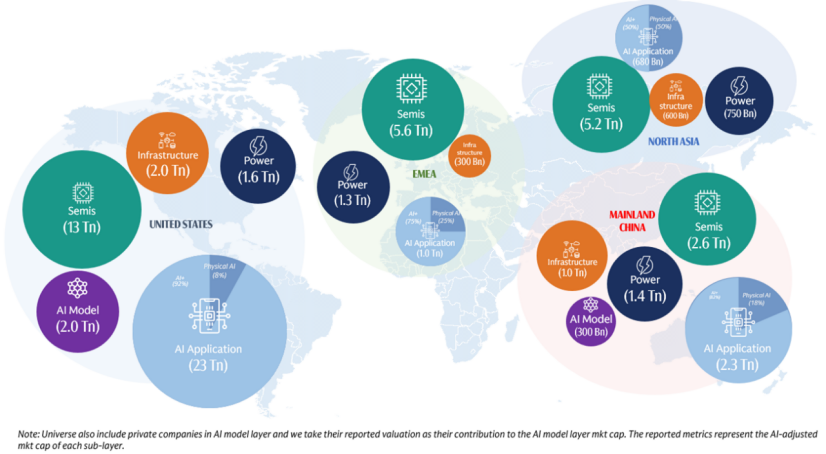
第三,市场其实给出了两个价格
高盛把中国AI公司分成出口型和内需型两条线。出口型搭全球AI基建顺风车,内需型押中国AI生态自成一体。
有意思的是,出口型公司增速更快(44%),估值却更低(21倍PE);内需型增速更慢(26%),估值反而更高(37倍PE)。市场在为什么付溢价?这个溢价合不合理?这是理解中国AI投资逻辑的关键问题。
关于这份报告里更详细的数据—具体细分领域的中美能力对比、出口型与内需型的具体标的筛选、以及基于这些数据的配置思路——我在知识星球做了完整拆解。
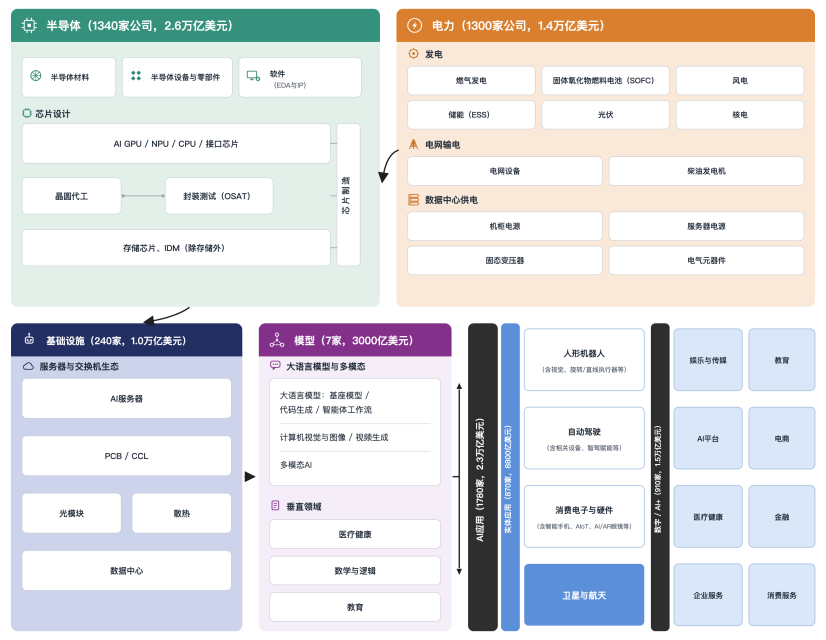
精彩评论