今年前三季度,汽车行业面临的压力不只在销量端,更体现在盈利端。10月27日国家统计局公布,前三季度规模以上工业企业利润同比增长15.5%,汽车制造业利润却同比下降22.8%。价格竞争持续、成本压力叠加,车企想把销量增长真正转化为利润,并不容易。
吉利三季报先看核心数:前三季度总收入约2726亿元,同比增长13%、总销量达223.5万辆,同比增长3%、单车平均销售收入同比提升12%至11.2万元;第三季度实现收入约990亿元,环比增长11%,同比增长10%。销量、收入、利润三条线同时向上,结构升级的成色很足。
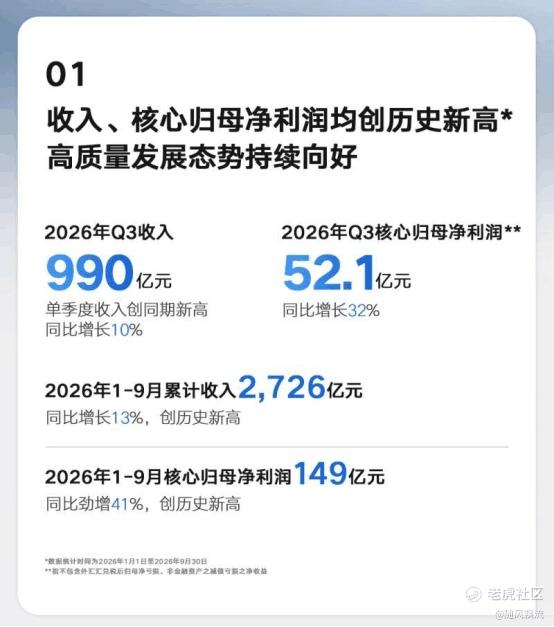
这种结构改善,首先体现在增长来源更加多元。第三季度,海外销量占比约40%,极氪品牌销量占比约14%,高价值业务和海外市场共同支撑增长;与此同时,收入增速高于销量增速,也说明产品结构和平均销售价格都在改善。
而且,这份成绩单还没有完全体现部分新品的交付增量。银河TT切入C级运动轿跑,战舰700进入硬派越野赛道,9月先后上市,TT上市30天交付破万,战舰700上市12分钟大定破万。订单热度已经起来了,交付节奏决定了销量要落到四季度。
换句话说,现在增长的销量和利润里,是在这两款新车尚未放量时实现的。
再看银河,9月单月销量超13万辆,其中E5连续四个月销量破万,星舰7 9月销量突破2.2万辆。银河的增长已经不再只靠单一爆款,而是逐步形成多车型支撑。
四季度接力的阵容也值得关注。银河这边,星愿、星舰7、E5进入规模化放量阶段,TT和战舰700陆续交付上量,银河M8本季度上市,正式进军大尺寸家用插混SUV市场,产品矩阵从A0级一路铺到中大型家用。
极氪这边,2027款极氪7X和极氪009光辉焕新版在四季度推出。9X已在50万级市场斩获超7千月销、位列1-9月国内50万元以上车型销冠,光辉版到来后高端矩阵更完整。
出海同步升级,9X四季度出口欧洲、中东、中亚,009引入右舵市场,7X海外出口持续高速增长。领克900L四季度上市,07GT上市两个月交付破万之后“向宽”节奏加快,同时深化与欧洲市场及沃尔沃的协同。中国星i-HEV车型年底冲刺月均3万,星瑞L PLUS、星越L PLUS陆续到位,今年以六款HEV车型进一步夯实“百万中国星”产品矩阵。
已经上市的车在放量,刚上市的车卖爆了,四季度要上的车已经在路上。销量增长有产品矩阵托底,新品持续接力,这份三季报最值得留意的地方,是吉利后面的牌还很多$吉利汽车(00175)$
精彩评论