吉利29日发布了三季报,收入为989.6亿,同比增长10%,归母净利润为48.3亿,同比增长28%。在后续的电话会上,吉利汽车集团CEO淦家阅谈到吉利面向2030年的战略调整:未来将减少产品研发数量,把更多研发资源投向技术领先性和基础建设,推动吉利从智能制造向AI科技化全面布局,同时提升客户服务体验。这句话其实释放了一个很重要的点:吉利未来要把更多资源投入到底层技术和体系能力上。
这背后也基本是汽车行业竞争趋势的一个变化。过去几年,车企比的是产品上新速度、配置和价格。但当市场竞争越来越激烈,真正能拉开差距的,是底层技术水平。谁能把技术优势转化为产品竞争力,又能通过规模化应用和供应链协同,把技术成本控制下来。
从这个角度看,吉利这几年的技术布局无论是800V向主流价格带下放,还是i-HEV争夺全球混动市场,再到全域AI构建下一代智能汽车的技术底座,背后其实都是同一个产品和技术方向:把技术做深,把资源用好,让技术投入最终变成产品优势和经营回报。
一、800V下放,真正拉开的是什么差距?
以前800V主要是三四十万元车型的卖点,现在十几万元也能买到。对消费者是好事,对车企其实是一个成本压力。
按同功率电驱方案测算,800V方案成本比400V高出约30%。电芯串联翻倍、BMS通道扩充、碳化硅电控替换、高压绝缘件抬升,整套硬件成本增加了几千元。对四五十万元的车,几千元相对容易消化,但对十几万元的车型,是相当一部分的利润。
这也是为什么800V下放并没有想象中容易。技术方案可以买,但把成本压下来、还能保证利润,这个难度就比较高一些。
对一年只能卖几万台,单车成本本来就高的二三线车企来说,全面升级是很难跟进。但对吉利来说,前三季度新能源基盘就有132.64万辆,通过规模效应,可以把原本厚重的BOM增量进一步化解。
这就是和车市表面上看起来和直观不一样的地方,配置差距在缩小,但经营能力的差距却越来越大,市场份额将向头部集中。
吉利可以持续走在行业的技术前端,靠的也光是规模。“一个吉利”整合后,研发、平台和供应链全盘共享,一套高压技术覆盖多个品牌和价格带。尤其是电池端,吉利2024年就布局神盾短刀,如今迭代到超短刀,可以直接在原有产线体系上做尺寸和工艺升级,省下的是厂线大量调整的巨大成本。已有研发、制造和验证经验能够继续发挥作用,同时保留自研制造、战略合作和多元采购,让吉利在成本、产能和稳定交付之间保留更多主动权。
此外,补能的配套也跟上,否则超充带来的体验就无法拉满。9月吉利推出AI智充,单枪峰值功率达到行业最快的2.25兆瓦,还引入AI温控和全链路五端液冷方案,解决了用户最关心的大功率充电下的温控与安全。同时搭建“人、车、桩、云、网、储”AI网络,拉蔚来进来做换电开放共享,预计建成2026年底6000座站,2027年底超2.2万座站、超10万把枪,率先实现“县县通”。
车、电池、桩三件事一起推进,吉利卖给消费者的就不只是一个快充参数,是一套别人很难复制的闭环。这个需要规模带起的研发费支撑。
算笔粗账:前三季度吉利新能源销量132.64万辆。如果未来四分之一采用800V,对应33.16万辆;提高到一半,就是66.32万辆。假设规模采购和平台复用可以让吉利的升级成本降低1000元,理论上分别对应约3.3亿元和6.6亿元的成本改善空间。
再叠上一笔还没完整体现在三季报的利润。银河TT全系800V,上市30天交付破万;战舰700支持6C快充,上市12分钟大定破万。这批车型后续放量也会带来一笔收入贡献。
所以技术下放会对像吉利这样的头部车企带来两部分利好。
一是新上车型拥有更强的配置和合理的价格,销量自然会有所提升,这样在技术环节节省的成本就转化成了利润。二是当高压平台变成新能源车辆的入门标配,这个行业的门槛会被无限拉高,吉利就有机会拿走更多的市场份额。
二、燃油市场还有多大的市场空间?
燃油车常被看作一块越来越小的蛋糕。但市场整体收缩,不意味着所有车企都只能跟着退。
当技术升级改变产品竞争力,头部玩家反而有机会从存量市场里拿走更大的份额,很多公司转向去做燃油车了。燃油车虽然受到新能源汽车影响,但市场总量还是非常可以的。
很多人看国内65%的新能源渗透率,却忽略了一个重要基本面:2025年全球纯电销量虽突破2000万辆,但在全球新车大盘里仅占四分之一。剩下那四分之三的庞大需求,因为充电设施、电价和用车习惯的巨大差异,HEV仍然是全球消费者最现实的升级选择。
先看国内。中国星9月逆势增长,连续第十年获得中国品牌燃油车销冠。在存量市场这个产品可以脱颖而出,最主要原因是持续技术升级。也就是吉利用i-HEV把燃油车重塑了,这个技术采用“电驱主导、油电协同”的架构,超过80%的行驶由电驱动,同时保留加油即走的便利性;发动机最高热效率达到48.41%,特定测试油耗低至2.22L/100km,并获得吉尼斯世界纪录认证。截至9月,吉利HEV累销近6万辆,直接吃掉中国品牌HEV市场40%以上的份额,稳居全球第一梯队。帝豪、星瑞、博越L等五款主销车全面铺开,11月还要推第六款。
弱势品牌在出局,吉利正靠着技术拿下更多的客户,把行业的存量变成了自己的增量。
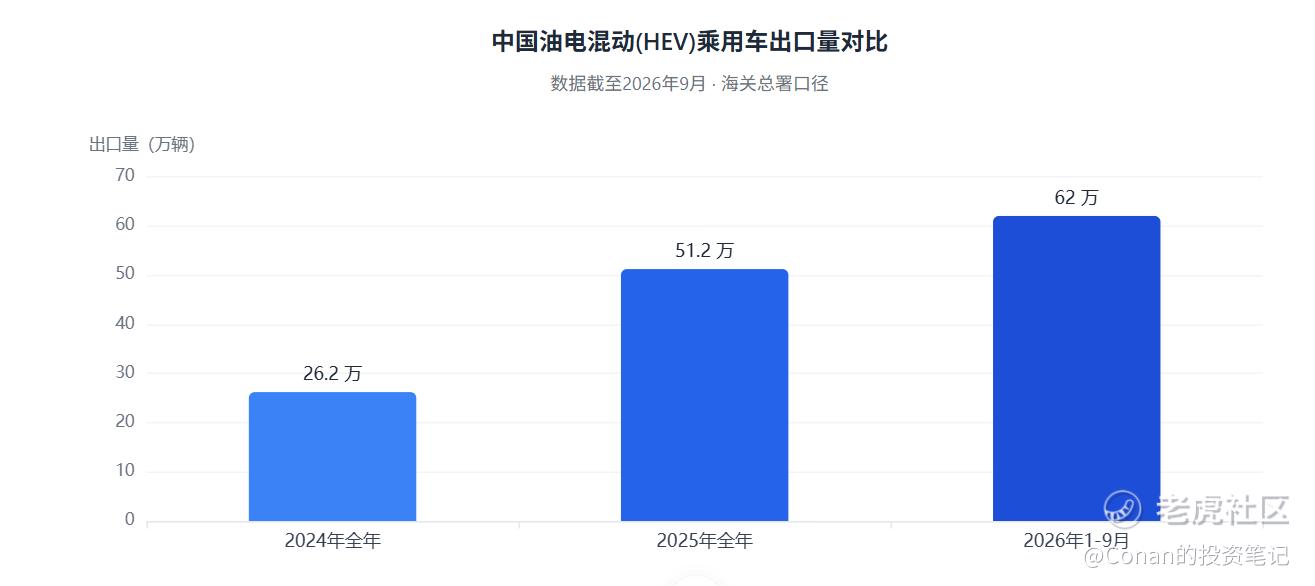
海外则是更大的想象空间。2025年欧盟HEV市场增长122%,中南美增长271%,中国HEV出口量同比增长94.1%。吉利i-HEV计划于2027年第一季度出海,背后还有与雷诺合资的HORSE动力公司,每年为全球25家车企提供超过800万套动力系统。
这意味着吉利也不必每进入一个市场,就从头搭建动力技术和供应链体系。现有的动力总成资源与全球产业网络,有机会降低海外拓展的门槛,让国内验证过的产品更快走出去。
所以HEV的意义在于给吉利增加一条增长点。如果未来海外顺利放量,这部分收益,也会对吉利利润有提升。
三、全域AI的价值市场看到了多少?
前面讲的800V和HEV,是已经落到产品和销量上的技术。全域AI则是吉利面向下一阶段智能汽车竞争的重要布局。
随着AI快速发展,未来汽车的差异化可能不再只是动力和配置,而是谁能让一辆车真正理解用户、主动处理需求,并且持续进化。
过去几年用户对智能化的真实吐槽是什么?不是功能不够多,是功能各管各的。智驾一套、座舱一套、底盘一套,数据不通,决策割裂,你说“有点闷”,车回你“要不要开窗”。这种碎片化体验的根源,是每家车企都在各域重复开发,每一笔研发都花在了“重新发明轮子”上。
结合吉利创始人李书福在10月世界智能网联汽车大会上发言:智能化竞争正从单项技术比拼走向系统能力较量;智能化技术要协同起来,减少重复投入,“小而弱必将乱而差,只有大而强才能引领行业”。
吉利的全域AI 2.0是用WAM世界行为模型做了一个“整车大脑”,把感知、记忆、推理和决策沉淀为公共技术底座,让座舱、智驾、底盘、动力协同工作。用户提出一个出行需求,汽车不只是回答问题,而是理解意图、调用导航、座舱和车辆控制能力,把任务真正执行下去。
这套能力不是只服务一个品牌。极氪、领克、银河可以保留各自的产品体验,但底层AIOS、智能体和技术架构共享。千里浩瀚推出仅18个月,搭载量突破百万,累计使用里程超过31.4亿公里,同比增长252.6%。同一套算法在百万级车辆上持续喂数据,而不是每个品牌从零训练一个模型。
这里面有两笔账。
第一笔是产品账。AI真正好用之后,用户买车关注的就不只是续航、马力和屏幕尺寸,还包括车辆能否理解需求、主动服务,以及智能体验能否持续升级。这给吉利带来的比较重要是对品牌的提升,这往往过去是高端车企和纯新能源车的重点。
第二笔是研发账。过去每个品牌都要投入资源建设自己的智能化能力,现在底层技术可以跨品牌复用,前期研发投入就有机会由更多车型共同消化。装车规模越大,真实数据越丰富,技术迭代和成本摊薄就越有条件形成正循环。因为技术复用,吉利做这件事成本其实并不高。
四、市场该给吉利怎么算估值?
回到资本市场,技术最终还是要回答一个问题,能不能变成利润?
前三季度,吉利收入2726亿元,同比增长13%;核心归母净利润149亿元,同比增长41%。利润增速是收入增速的三倍多,之前的技术积累已经逐步转成利润。
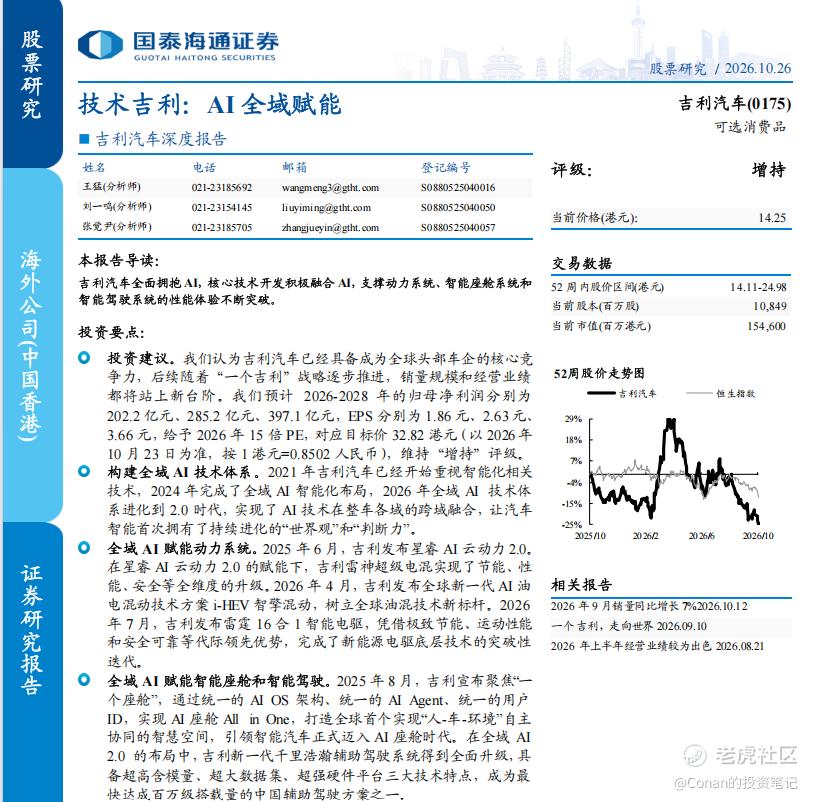
很多券商给吉利未来净利润预期也比较高,比如用海通的报告。国泰海通在研报中看好吉利全面拥抱AI、核心技术融合AI带来的性能和体验提升,预计2026-2028年归母净利润分别达到202.2亿元、285.2亿元和397.1亿元,并以2026年15倍PE给出32.82港元目标价。相比之下,按当前股价计算,市场给予吉利的估值不到8倍。
现在汽车行业和过去几年不一样,已经进入一个比较拼硬实力的趋势。很多是几年翻倍的利润。先不说是否能达到这个利润值。吉利一直对底层技术和成本效率进入重点投入,未来在车企竞争里,自身实力肯定不差的。
最后
未来趋势很多小车企会逐步交出市场份额给大车企。所以对于吉利来说,真正对手其实是和自身实力相同的一些大型车企。这时技术平台的积累就非常重要,以及技术积累下,对成本和效率的水平,而不是持续研发一堆新车型,和不断变化营销风格。以及中国车企在未来全球市场竞争时的,这些积累会起至关重要的作用。
精彩评论