来到阿姆斯特丹,如果没有去逛一逛梵高博物馆,多半会被人说白来了。
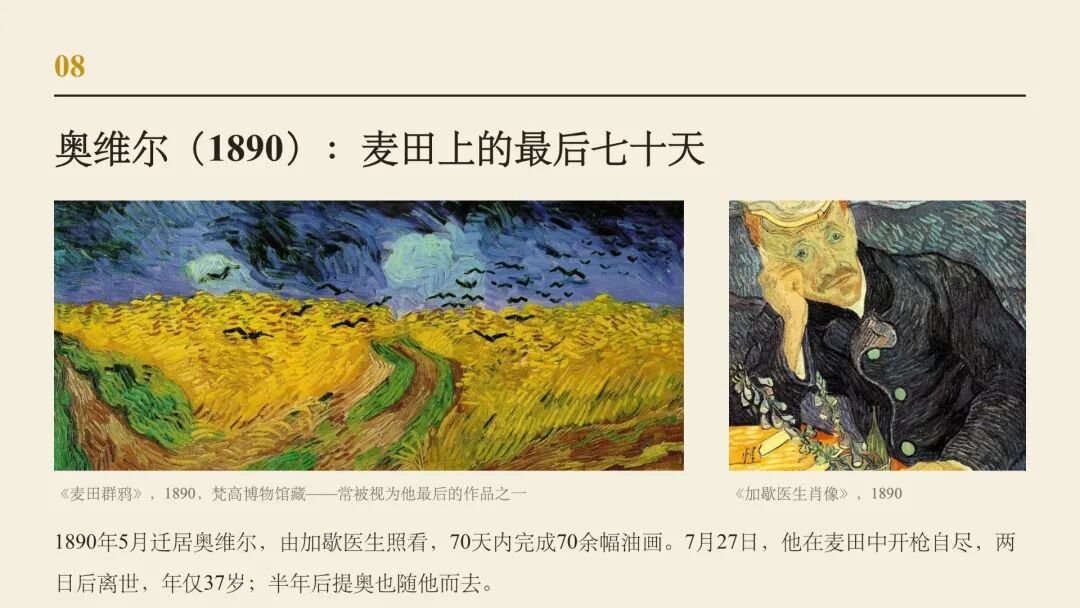
在荷兰,很容易想到梵高,也想到那个听过许多次的故事:他生前只卖出一幅画,死后作品却价值连城。如果价值早就在那里,为什么创造它的人没有得到相应的回报?
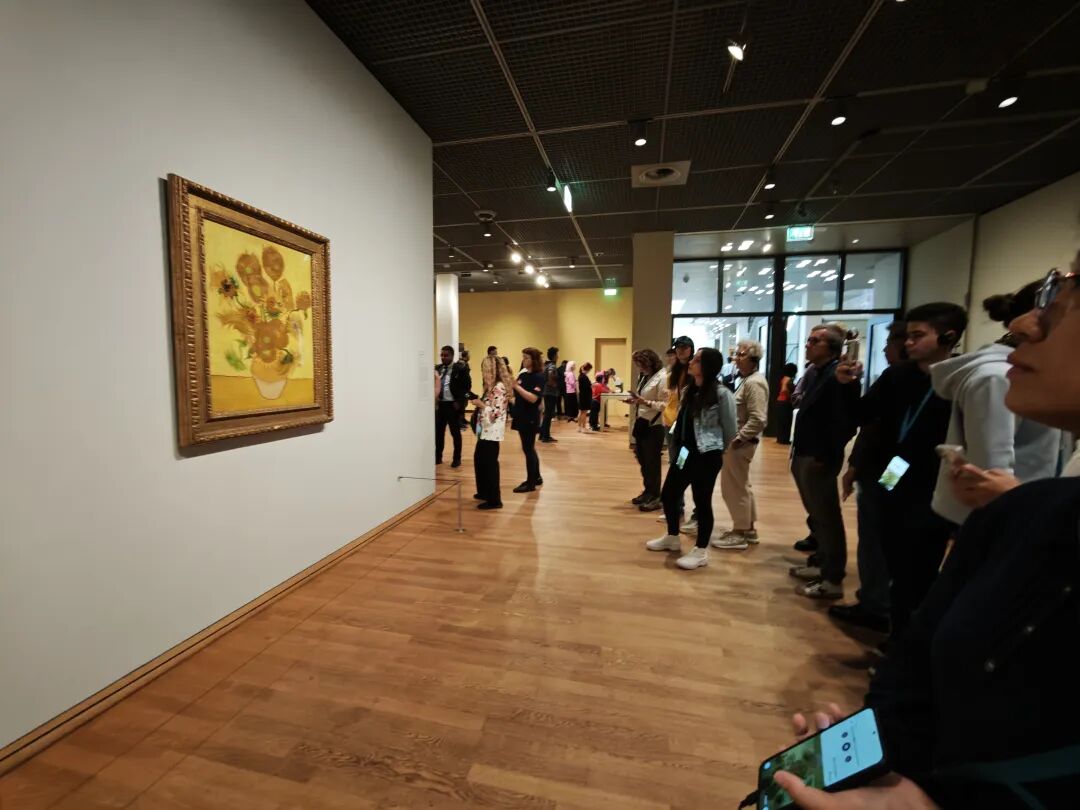
*摄于荷兰阿姆斯特丹的梵高博物馆。但是,馆内人有点人多,所以在博物馆内没怎么拍。
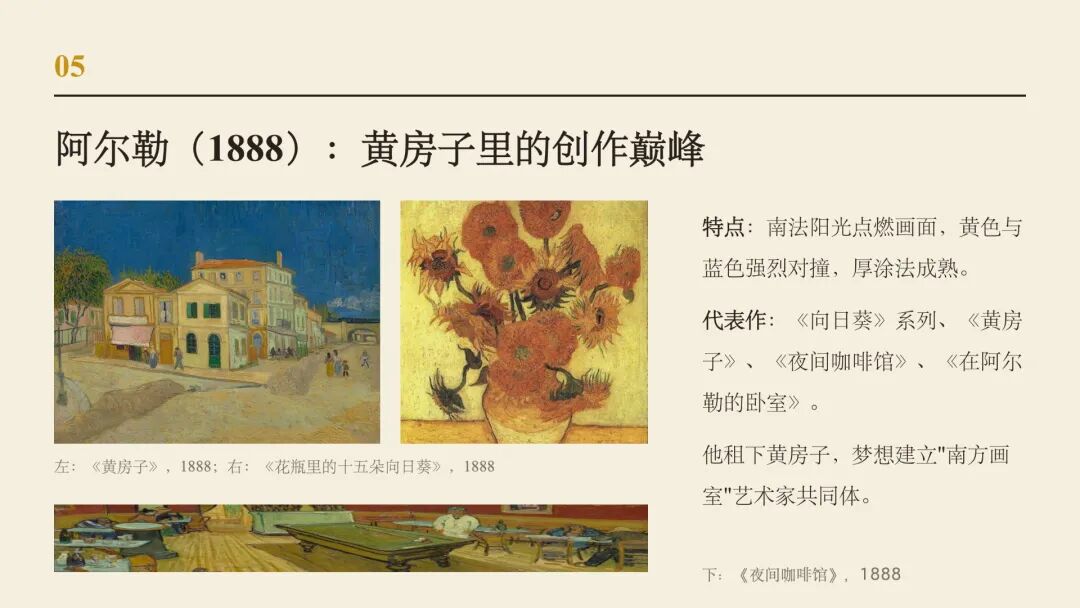
查过资料后,我先发现故事的前半句并不准确。梵高生前卖出的作品不止一幅,只是确切数字难以考证。他也接受过委托,用作品换过物品。常被提到的《红色葡萄园》,是1890年安娜·博赫以400法郎买下的一笔有记录的交易——它是有记录的一笔,不是唯一的一笔。
后半句的反差也的确真实存在。2022年,《柏树果园》在佳士得拍出约1.172亿美元。梵高长期接受弟弟提奥的资助,终究没能靠卖画建立经济独立;而这些作品后来的市场价格,已是另一个世界的数字。
这让我想重新分清三个常被混在一起的问题:价值有没有,市场认不认可,我能不能从中获得回报。
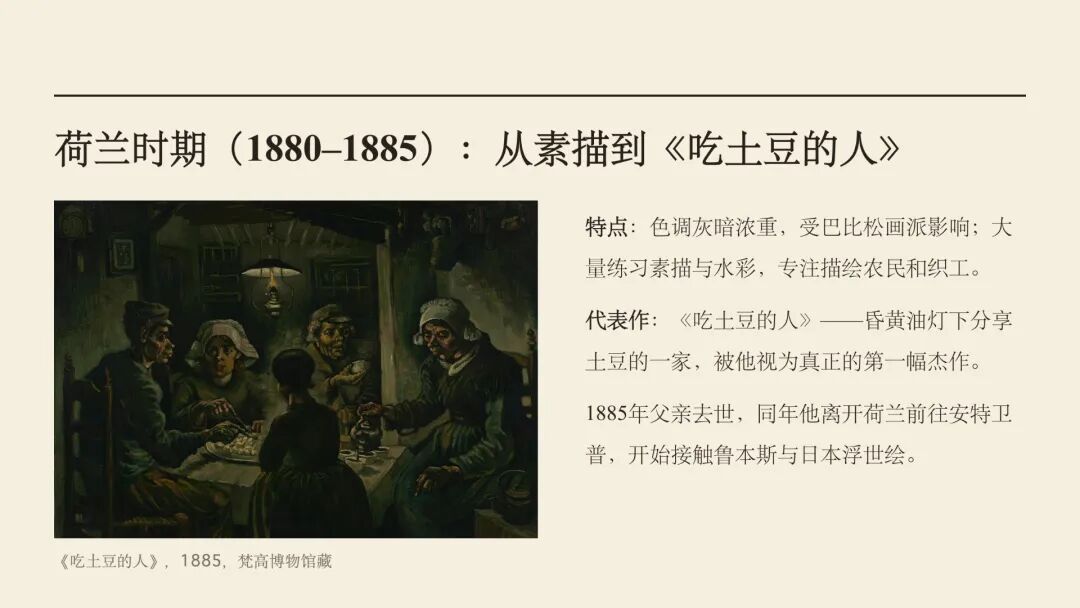
画没有变,认识它的世界变了
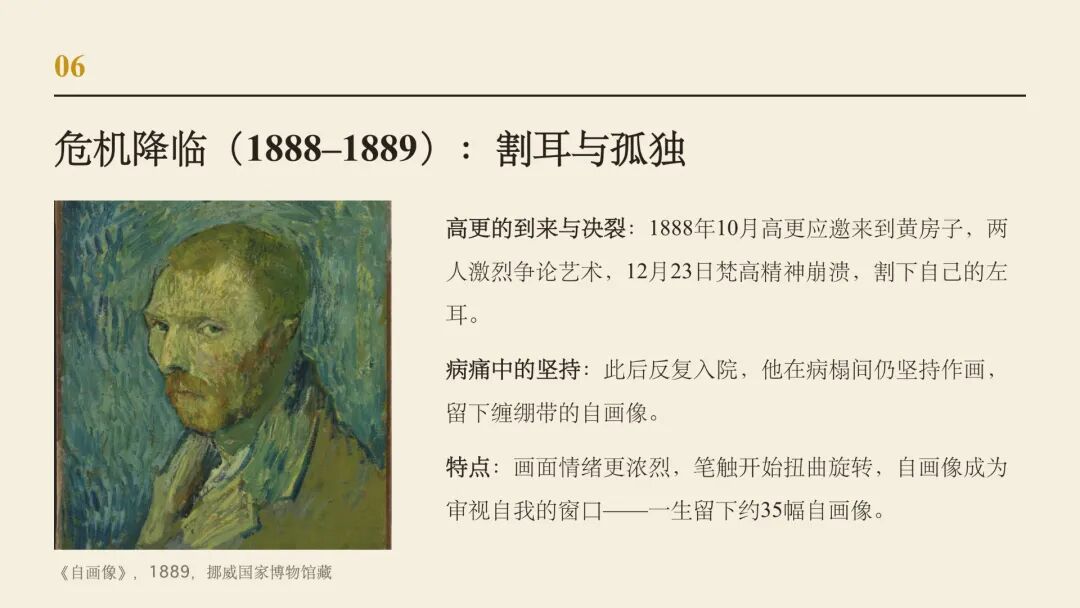
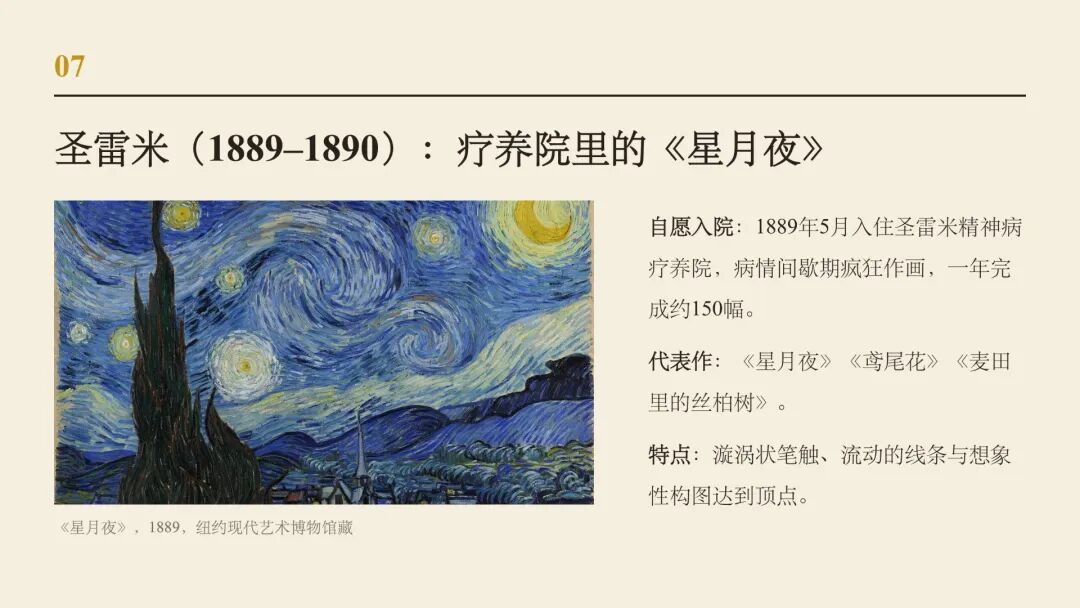
笔触、色彩和构图,没有因为梵高的去世而改变。但作品被多少人看见、被怎样理解,在艺术史中占据什么位置,愿意为原作出价的人有多少——这些都可以变。
这也不全是“时间证明了一切”。提奥的妻子乔·梵高-邦格保存作品,安排借展与销售,出版梵高写给提奥的书信。她持续做的这些事,使作品和创作者进入更多人的视野。后来的人得以认识梵高,并逐步使得他的作品被公众知晓。
所以,价值要被理解、传播、认可,再进入交易,是一个需要条件的过程。价格不能穷尽作品的意义,但市场对它的认识,确实可能发生深刻变化。
把这个认识用于投资,很有用。一项资产被忽略,不代表它没有价值;但在研究它自身的品质之后,还得研究认识怎样改变、价值怎样兑现。把这两件事接起来,才有机会发现当前价格与未来回报之间的差距。
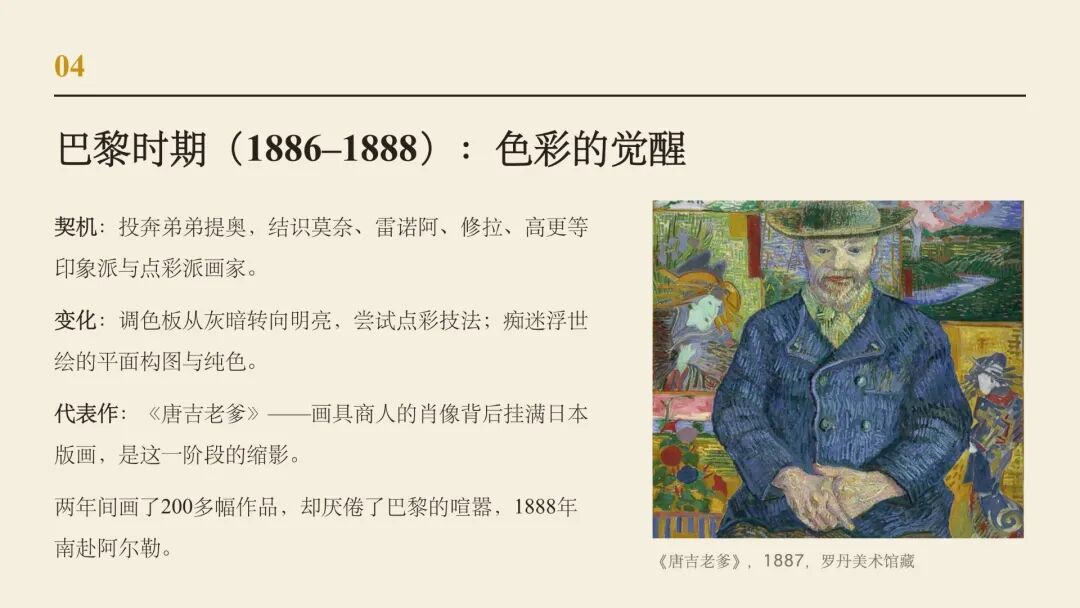
创造价值的人,未必得到升值的钱
梵高的画可以带来审美体验和艺术史意义,这是一层价值;拍出上亿美元,是一次交易的价格;某个人买下它能否赚钱,则要算买入成本、持有时间、保管和交易费用。
这几笔账有关联,却不能互相替代。后来拍卖中的成交款,没有成为梵高的收入。创造价值的人与享受资产升值的人,可以相隔很远。
企业也有类似的问题。产品很好,消费者获益很多,不代表企业利润一定高;企业利润高,也不代表普通股股东能够充分分享。价值可能流向客户、员工、供应商或债权人,也可能被下一轮资本开支吃掉。
胡猛在《风和投资随笔》中,把企业价值落在现金、可变现资产和持续创造未来现金的能力上。这样的思路能把“我喜欢这家公司”,推进成一个更具体的问题:我买到的这份权利,最后能给我什么经济利益?
艺术品值得欣赏,企业值得尊敬,但买入价格和收益归属,仍得分别算清。
发现定价错误以后,还要找到兑现的路
画与企业股权有一个很实际的区别。艺术品投资的财务回报,通常依靠以后有人出更高的价;企业股权则还能通过盈利增长、分红、回购、并购或资产处置,把价值交到股东手里。
因此,研究一家被低估的公司,就要继续问:即使市场暂时不提高估值,它能不能用经营和现金回报证明自己?如果答案只有“总有一天别人会发现”,就得继续寻找让别人改变认识的条件。
这时候就要问三个问题:为什么便宜、为什么是好公司、为什么现在买。第三问可以落实到正在发生的变化:产品改善了,供给退出了,治理改变了,还是现金回报开始了?这些变化比“市场迟早会懂我”具体得多。
错价能持续多久,也关系到自己能否收获它。负债到期、保证金、赎回和生活开支,都可能迫使人提前退出。别人最后验证了价值,并不等于我能等到同一个结果。
时间里既有成长,也有损耗
我们在价值投资的框架内强调长期价值创造。这使我意识到,企业与一幅已经完成的画又有一点不同:它的价值可以继续生长。创新、效率改善和组织进步,都可能使今天的公司比昨天更值钱。
也有相反的过程。技术被替代、客户流失、竞争恶化,都会让原先的判断失效。股价便宜,可能是市场误解,也可能是未来盈利正在下降。
所以,长期持有需要定期确认:价值还在不在,创造价值的能力有没有变化。若所有下跌都被解释为市场没眼光,所有失败都归因于等得不够久,价值投资便没有了纠错的地方。
还有机会成本。同一笔资金用在别处会怎样?一项资产最终上涨,也未必抵得过漫长等待期间错过的其他选择。投资要在自己的资金期限里兑现,不能借用艺术史的百年尺度替它辩护。
把欣赏变成能够核查的判断
梵高的故事最后带给我的,是一套比“寻找下一个梵高”更可用的办法。面对一项资产,不妨从下面几个领域探讨价值的高低:
• 价值从哪里来,有哪些证据支持?
• 市场为什么给这个价格,我与市场的分歧是什么?换成保守假设,价格还合适吗?
• 价值怎样兑现,一条路径走不通,还有没有其他回报来源?
• 时间比预想更长,我的资金、负债和持有安排能不能承受?
• 哪些事实出现,就说明我看错了?继续持有,是否仍优于资金的其他用途?
现在再想梵高,我更能体会价格与价值之间那段距离。它让人保持开放:今天不受欢迎的东西,确实可能被重新认识;它也要求人做具体工作,辨认品质,理解兑现,安排等待。
我希望自己既能看见一件东西尚未被充分认识的好,也能算清,怎样以合理价格参与它的未来。眼光之外,还得给投资找到一条走得通的路。
精彩评论