点击上方蓝字关注“雪哥观澜”,少踩点坑
很多人看完选举结果第一反应是:总统这下麻烦了,剩下两年政策推不动,只能被动挨打。
这个判断太粗了。美国这套互相牵制的体系,从设计之初就不是谁赢一次,就能把对手捆起来随便拿捏。中期选举改变的是权力天平,不是游戏规则本身。
今天咱们把这件事掰开讲:中期选举到底是什么,总统还能干什么,以及这件事会怎么影响市场和背后的资本博弈。
一、什么是中期选举?
先说清楚:中期选举不是选新总统。总统四年一选,国会两年就要换一轮。夹在两届总统大选中间、总统上台两年后的这次国会投票,就是中期选举。
众议院435个席位全部重选;参议院100席每两年换三分之一;同时还有大量州长和州议员选举。说白了,它更像是选民给现任总统安排的一场期中考试。
历史上有个比较稳定的规律:在任总统所属的政党,通常会丢掉部分席位,圈内叫“总统惩罚”。原因不难理解——上台前承诺很多,两年后很多还没落地,物价、移民、民生问题叠加,选民没法直接换总统,就拿本党议员出气。
不过这个规律不是绝对的。平均下来总统党大概会丢掉20–30个众议院席位,但具体多少取决于经济表现、总统支持率、以及对手的动员能力。有时候丢得少,有时候丢得多,甚至偶尔也能守住多数。
国会手里有三张硬牌:立法权、拨款权、监督权。法案能不能过、钱能不能花、要不要调查,根子都在这里。但总统有否决权,也可以用行政令、关税、紧急状态等手段绕开部分立法。这套架构的本质就是互相下绊子,谁都很难彻底碾压对方。
如果反对党同时拿下参众两院,总统确实会进入“跛脚鸭”阶段,但跛脚不等于瘫痪。新法案难产、人事提名被卡、调查增加、预算谈判变硬,这些都会发生;但总统仍能否决法案(推翻需要两院三分之二,门槛很高),也能继续动用行政权力。接下来两年更常见的状态,是持续拉扯和不确定性,而不是一边倒。
二、输了后,总统还能干什么?
国会丢了,不等于什么都做不了。总统手里仍有几张不需要国会点头的牌,同时也会把重心转向下一届大选。
1. 否决权是最硬的武器。
即使反对党控制两院,想推翻总统否决也需要两院都凑够三分之二,正常情况下很难。不合心意的税改、监管、移民相关法案,可以直接打回去。双方都清楚这一点,所以很多时候是在否决威胁下谈判,而不是真的把法案推到桌上。
2. 行政权力可以绕开部分立法。
关税、边境执法、监管松紧、能源许可、对外制裁,这些很多都在总统现有权限之内,不一定需要新立法。换届前的窗口期尤其重要,现任总统会抓紧落地一批行政安排。当然,这些行政行动后续仍可能被新国会通过拨款限制、立法推翻,或被法院审查,并非完全不受约束。
3. 外交和安全领域相对自主。
内政被卡的时候,总统往往会把精力转向对外谈判、经贸博弈和区域安全。宪法上总统是三军统帅,外交自主权大于内政。只要不涉及新的长期大额拨款,国会干预空间有限。历史上不少总统在国内受阻后,都会在外交上找突破口,既能积累政绩,也方便竞选叙事。
4. 人事提名要抢窗口。
联邦法官、监管机构负责人、内阁高官的确认都需要参议院点头。一旦参议院易手,提名大概率被搁置。所以换届前这段时间,会优先推进能长期影响规则的人选,尤其是法官——一个人在位几十年,性价比极高。
5. 调查会变成双刃剑。
反对党拿下众议院后,各委员会的调查权会启动,传票、听证会、爆料会成为常态。目标往往不是真的弹劾定罪(定罪门槛极高),而是消耗精力、制造负面新闻。反过来,被调查方也常把调查包装成“政治迫害”,用来凝聚基本盘和筹款。两边都清楚这是政治武器,效果取决于叙事能不能打穿。
整体看,立法通道堵死后,剩余任期的重心会从“出台新法”转向“守住已有成果 + 为下一届竞选造势”。每一次否决、每一次行政动作、每一次和国会的对抗,都可以变成竞选素材。
三、两党背后的资本与谁更受益
政策不是凭空产生的,两党背后都有稳定的资本支持者,诉求也不完全一样。中期选举改变的是谁更有立法和拨款话语权,进而影响不同资本集团的相对受益程度。
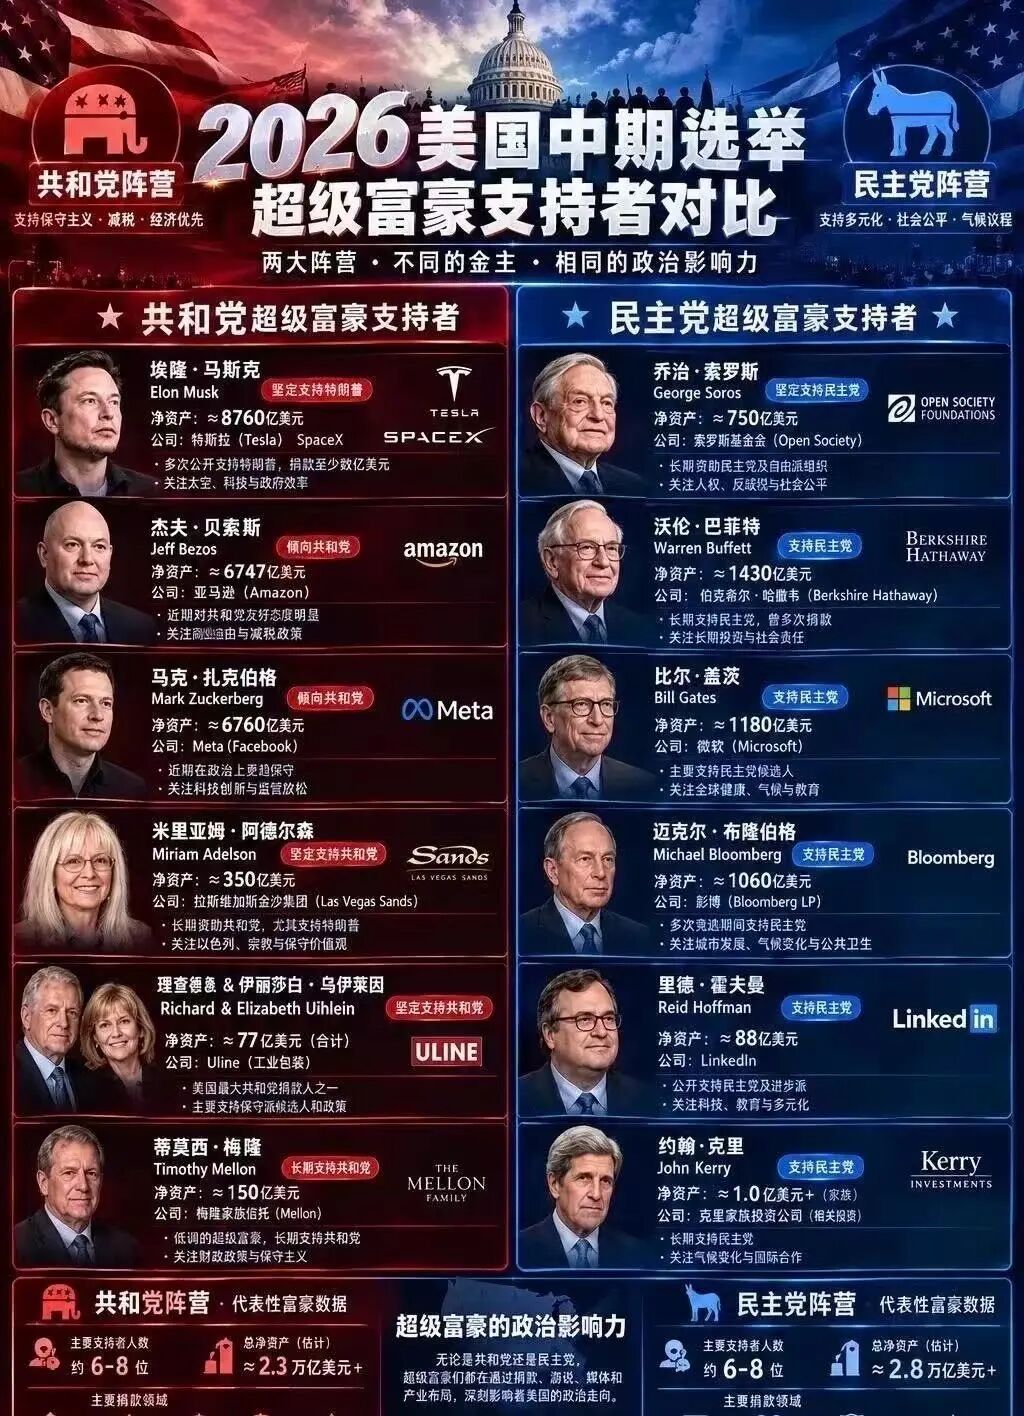
共和党一侧的主要资本:
能源资本(页岩油、传统油气、管道相关)希望放松开采限制、减少气候约束;科技右翼资本希望低监管的AI和加密环境;传统金融、地产和军工相关资本则偏好减税、金融松绑和对外强硬带来的订单。
民主党一侧的主要资本:
清洁能源和绿色技术资本(可再生能源、电动车、储能、电网升级)希望持续补贴和气候政策;医疗与生物科技相关资本偏好更强的医保支出和药价谈判框架下的可预期性;部分科技平台资本更关注数据与反垄断的具体尺度;教育、基建和社会支出相关资本也有稳定支持。
民主党掌权后,哪些板块可能直接受益?
如果民主党拿下国会(尤其是同时控制参众两院),以下方向相对更容易获得立法和拨款支持:
1. 清洁能源与绿色基础设施:可再生能源补贴、电动车与充电设施、储能、电网升级、氢能等方向,立法和预算倾斜的概率上升。相关设备制造商、项目开发商和上游材料企业更直接受益。
2. 医疗与医保相关:医保支出、药品可及性、医院和医疗服务板块,在更强社会支出预期下容易获得支撑。生物科技中依赖医保报销路径的公司也相对敏感。
3. 基建与社会支出链条:交通、水利、宽带、公共建筑等传统基建,以及教育、住房相关支出,拨款优先级可能提升。工程承包、建材、部分公用事业会受益。
4. 部分科技监管受益者:反垄断和数据隐私加强时,大型平台可能承压,但中小竞争者、合规工具、网络安全、以及更强调隐私的技术公司反而可能获得相对优势。
反过来,传统能源(尤其是页岩油和管道)、金融去监管预期、以及高度依赖低监管环境的加密相关板块,在民主党掌控立法和拨款权后会面临更大压力。
需要注意的是,即使民主党掌权,总统仍能否决法案,完全一边倒的立法并不容易。真正落地的往往是“双方都能接受的折中版”——比如清洁能源补贴可能保留,但规模和条件会被谈判;医疗支出增加但不会无限扩张。市场定价的是“预期差”而不是理想状态。
分裂政府下,纯主题板块(纯绿色、纯传统能源)波动最大;能同时吃到两边订单或补贴的公司(比如既有国防又有民用技术、或供应链能灵活调整的制造商)相对更稳。
说到底,中期选举改变的是牌桌上谁更有话语权。两党背后的资本都在抢规则制定权,但谁都很难完全主导。对投资者而言,接下来两年更需要关注的,不是谁“赢了”,而是具体赛道在行政权和立法权拉扯下,会面临怎样的政策波动和预期差。
文章原文

精彩评论