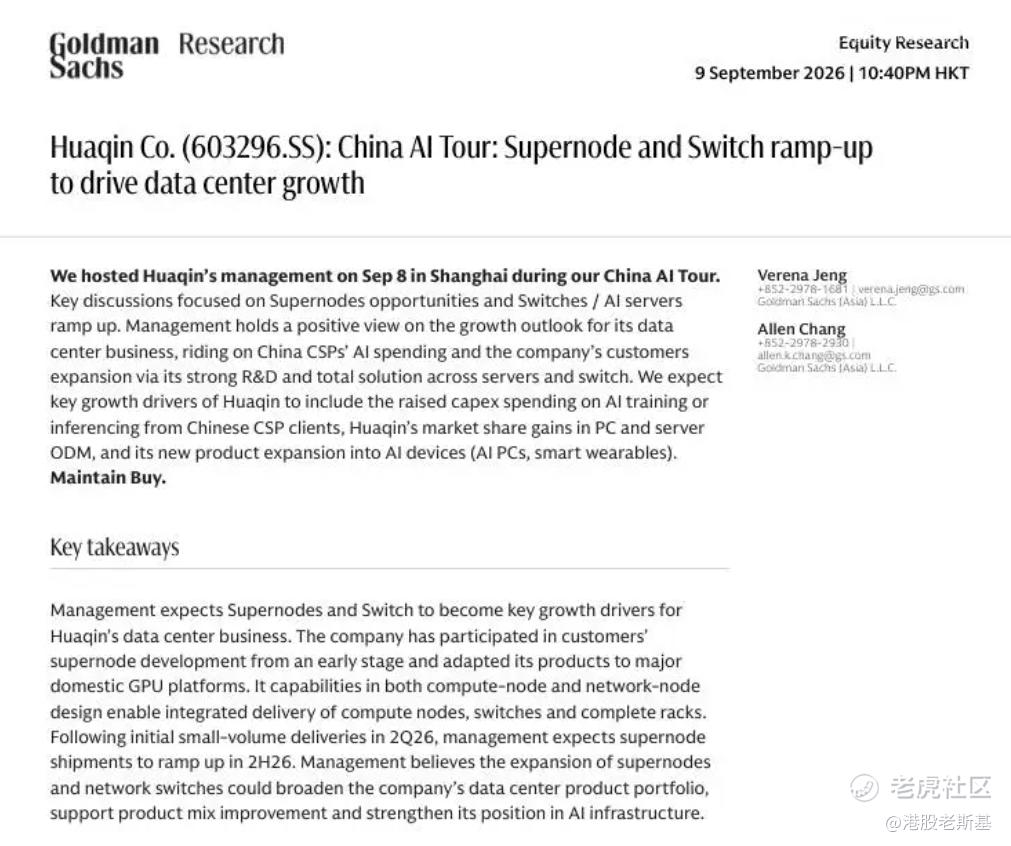
9月8日高盛在上海举办中国AI巡回路演,和华勤管理层做了深度沟通,聊的核心集中在:超级节点的市场机会,以及交换机、AI服务器的放量节奏。
管理层对数据中心业务的增长前景持积极态度:一方面国内云服务商在AI训练与推理侧的资本开支持续释放,另一方面公司凭借服务器和交换机领域的研发积累与整体解决方案能力,持续拓展客户边界。
同时高盛在这份报告里梳理的华勤长期增长主线,还覆盖了PC与服务器ODM业务的市场份额提升,以及向AI终端设备的品类拓展,比如AI PC、智能穿戴设备。
Q&A:三个问题读完这份纪要
Q1:华勤凭什么觉得自己能吃下超节点这碗饭?
A:关键词是"早"和"全"。华勤从早期阶段就参与了客户的超级节点开发,产品已经适配国内主流的GPU平台和很多只做计算节点的厂商不同,华勤同时具备计算节点和网络节点的设计能力,这让它可以实现计算节点、交换机到完整机柜的一体化交付。
做过算力基础设施行业的人都清楚,整柜交付的门槛远高于单台服务器代工,对厂商的系统整合能力、供应链协同能力都有更高的要求,国内能摸到这个门槛的ODM厂商屈指可数。
Q2:超节点和交换机,什么时候真金白银进报表?
A:节奏已经给出来了:超节点2026Q2实现首发出货,2026Q3起进入高速增长阶段,下半年逐步起量;交换机市场份额迅速提升,全年将实现翻倍增长。在管理层看来,超级节点和网络交换机的业务拓展,不只是新增了收入品类,更重要的是拓宽了数据中心的产品矩阵,带动产品结构优化,进一步巩固公司在AI基础设施领域的市场地位。
根据公司8月业绩交流披露,超节点下半年收入贡献预计超100亿元,继续维持领先优势并实现倍数级增长,交换机全年营收约60亿元,保持高速增长。
Q3:高盛看好华勤的逻辑链条是什么?
A:在高盛看来,国内CSP扩大AI训练与推理相关资本开支,将直接拉动服务器、交换机等数据中心产品需求;与此同时,华勤技术在PC及服务器ODM市场的份额提升,以及AI PC、智能穿戴等产品的持续拓展,也将为后续增长提供支撑。
可以说,CSP开支决定行业蛋糕,份额和新品决定华勤能切多少。
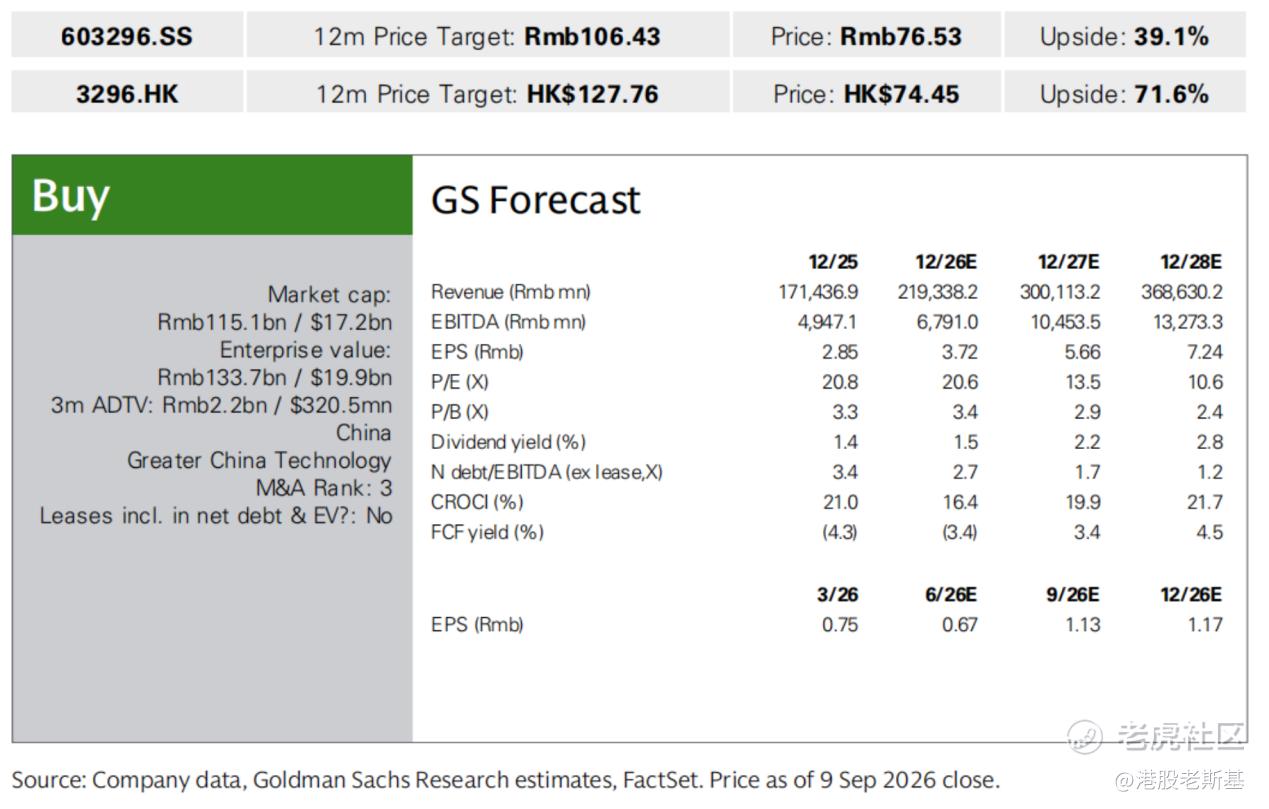
这份报告里,高盛也给出了对公司的业绩预测与估值测算。
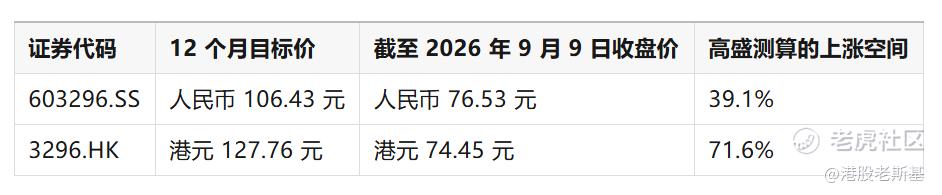
高盛对这两个标的的目标价测算,基于2027年预测市盈率,A股对应18.8倍,港股对应14.0倍。这个估值倍数的确定,参考了同行业公司的盈利增速与估值水平的相关性,匹配的是2027到2028年的净利润同比增速均值。
PS:报告提到公司凭借研发能力和服务器加交换机的整体方案去拓展客户,而不是靠单一产品报价。这个路径如果成立,意味着华勤在数据中心里的角色更接近方案商,而不是纯代工。角色变化会直接影响它在客户采购中的议价位置,也会影响市场对它估值方式的判断。
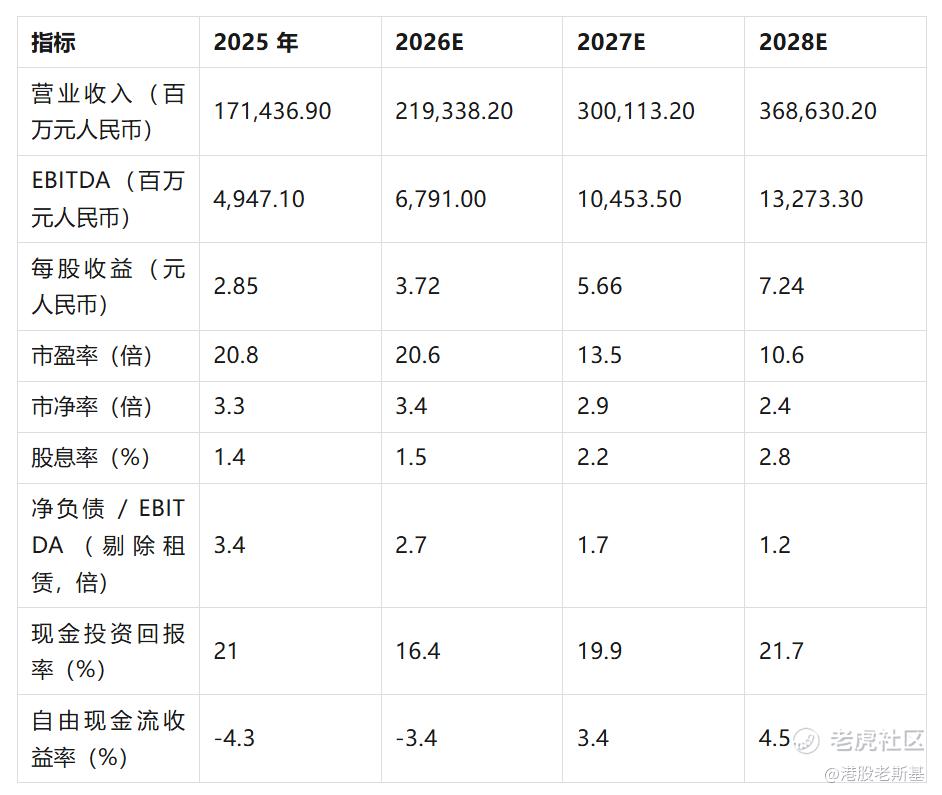
年度维度的核心财务预测如下:
行业的共性不确定性:报告里也列了三项核心的不确定性因素。第一项是国内AI服务器的放量进度慢于预期,第二项是生产基地的多元化拓展不及预期,第三项是市场价格竞争的激烈程度超出预期。
不过话又说回来,这些风险其实是整个AI算力ODM行业共同面对的问题,不是单一公司的个体问题。行业上行期大家都容易忽略变数,真正拉开差距的,就是在这些不确定性里的应对能力。
精彩评论