路特斯科技在宣布中期业绩报告后,股价单日飙涨5%、创七周新高的消息,在美股汽车板块里不算大新闻。但如果你只看“亏损收窄”四个字就滑过去,可能会错过这家超豪华品牌真正值得琢磨的转折点。
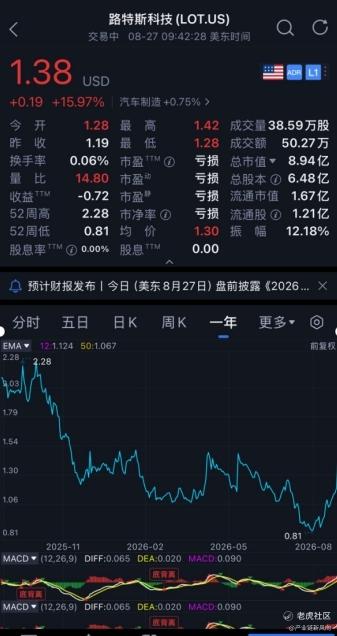
先看表面数字:2026上半年营收2.68亿美元,同比增长23%;交付3904台,同比增长39%;净亏损收窄52%至1.51亿美元。乍一看,量增价稳、亏损收窄,典型的“减亏进行时”。但这份财报的精髓不在损益表,而在两个被大多数人忽略的细节里。
第一个细节:真正拉动销量的,是一台插混车。
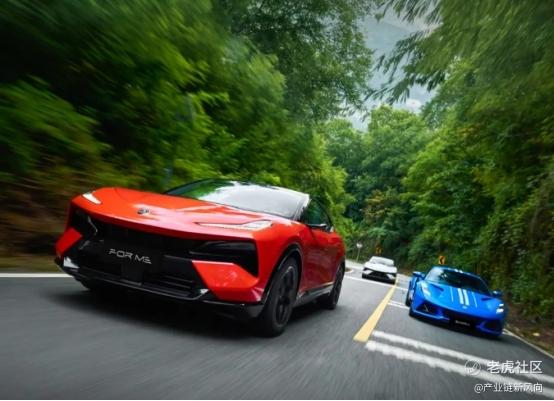
上半年路特斯科技交付结构中,首款超级混动SUV莲花 For Me二季度交付超1700辆,占品牌全球总销量的43.5%,在中国市场占比更是高达75.6%。这意味着,路特斯科技上半年39%的交付增速,接近一半是由一台混动的车贡献的。
这放在两年前几乎是不可想象的。路特斯科技曾是最激进的纯电拥趸之一,喊出过“全面电动化”的口号。但CEO冯擎峰说了一句大实话:当整体新能源渗透率达到60%时,超豪华领域的纯电渗透率仍不足10%。换句话说,在50万以上的价格带,有钱人更在乎的是续航焦虑能不能消失、长途能不能说走就走。
于是路特斯科技在2026年5月果断转向,发布“Focus 2030”战略,从纯电切换到燃油、纯电、超级混动“三轨并行”。For Me就是这一战略的第一个产物:939马力、3.3秒破百、综合续航宣称超1400公里。用电动化的性能,配内燃机的续航,精准卡住了超豪华市场那群“既要又要”的用户。
财务数据也印证了这一点:毛利率从去年同期的8%提升至10%,毛利同比增长47%。卖混动车,比卖纯电车赚钱。
第二个细节:一次性收益背后的“One Lotus”整合。
真正值得关注的动作是:2026年8月,路特斯科技完成了对Lotus UK(莲花英国)100%股权的收购。这是莲花品牌78年历史上,首次实现研发、制造、销售的全链条统一。
放在李书福的棋局里看,这件事的分量远比一个季度的亏损数字重。吉利集团从2024年《台州宣言》开始推进“一个吉利”战略,核心逻辑就一条:把散落在各品牌手里的资源,收回到能统一调配的地方。路特斯科技收购莲花英国,本质上是把“跑车制造”和“莲花工程”两块资产装进上市公司体系,让底盘调校的看家本领和智能电动技术在同一套架构下运转。
短期必然有整合成本,财报也坦言“费用增量或阶段性影响盈利表现”。但长期看,这是路特斯科技从“吉利参股的英国品牌”变成“吉利完全掌控的全球化豪华平台”的关键一步。
路特斯科技的节奏
回头看,路特斯科技这份财报里最值得记住的,不是某一个数字,而是它同时打出了两张牌。
第一张是产品牌。For Me用超级混动的形式,切进了超豪华市场一个真实存在的需求缺口——要性能,也要续航;要电动化的体验,也不要里程焦虑。43.5%的全球销量占比、75.6%的中国市场占比,说明这张牌打对了。毛利率从8%到10%,毛利同比增长47%,说明这张牌不仅打对了,还更赚钱了。
第二张是架构牌。莲花英国的收购,让莲花品牌78年来第一次把研发、制造、销售装进同一个体系。底盘调校的看家本领和中国的电动化供应链,从此在同一个决策框架里运转。这件事的效应不会立刻体现在下一个季度的财报上,但它决定了路特斯科技接下来的产品节奏能有多快、技术整合能有多深。
冯擎峰给出的2030年目标是年销3万辆、达成盈亏平衡。放在超豪华品牌里,这是一个务实且可验证的目标。产品牌已经验证了方向,架构牌正在打开空间,接下来要做的,就是把这两件事持续做下去。
股价涨5%只是当天的情绪。真正值得记住的,是这家公司已经找到了自己的节奏。$路特斯(LOT)$
精彩评论