9月15日,CLARITY法案在美国参议院的程序性投票未能获得推进所需票数;一天后,美联储加息25bp,将联邦基金利率目标区间提高至3.75%—4.00%。两项变量同时作用于数字资产估值:前者抬高监管风险溢价,后者提高无风险利率和资金成本。
监管风险溢价和资金成本同时抬升,数字资产进入重新定价。短期内,BTC的相对防御性更高;币股则开始摆脱统一的Crypto Beta,利润来源、资产负债表和融资结构重新决定估值差异。
01|CLARITY延后:先压远期估值,不必然同步压低EPS
美国参议院9月15日对H.R.3633的推进动议进行cloture投票,结果为49票赞成、50票反对,未达到3/5门槛。法案并未在立法意义上终结,但市场此前计入的“成文法去风险”预期被迫后移。
CLARITY覆盖证券交易委员会(SEC)与商品期货交易委员会(CFTC)的监管边界、数字资产发行与交易、自托管、去中心化金融以及链上市场基础设施。伯恩斯坦认为,即使国会立法暂时受阻,SEC和CFTC仍可以通过监管规则、豁免和产品审批推进代币化证券、永续合约、预测市场、自托管等业务。行政规则的稳定性弱于成文法,政策周期和司法审查重新进入估值模型。
监管确定性下降 → 远期业务可见度下降 → 风险溢价上升 → 估值倍数收缩。这类冲击先落在终值和估值倍数;只有产品准入、客户资金或交易活跃度继续走弱,压力才会进一步进入收入和利润。
9月15日,美国现货BTC ETF单日净流出约4.50亿美元,其中FBTC约-2.15亿美元、IBIT约-1.62亿美元、GBTC约-0.44亿美元;前一交易日仍为约+1.60亿美元净流入。资金方向在事件窗口内明显转弱,机构风险偏好同步降温。
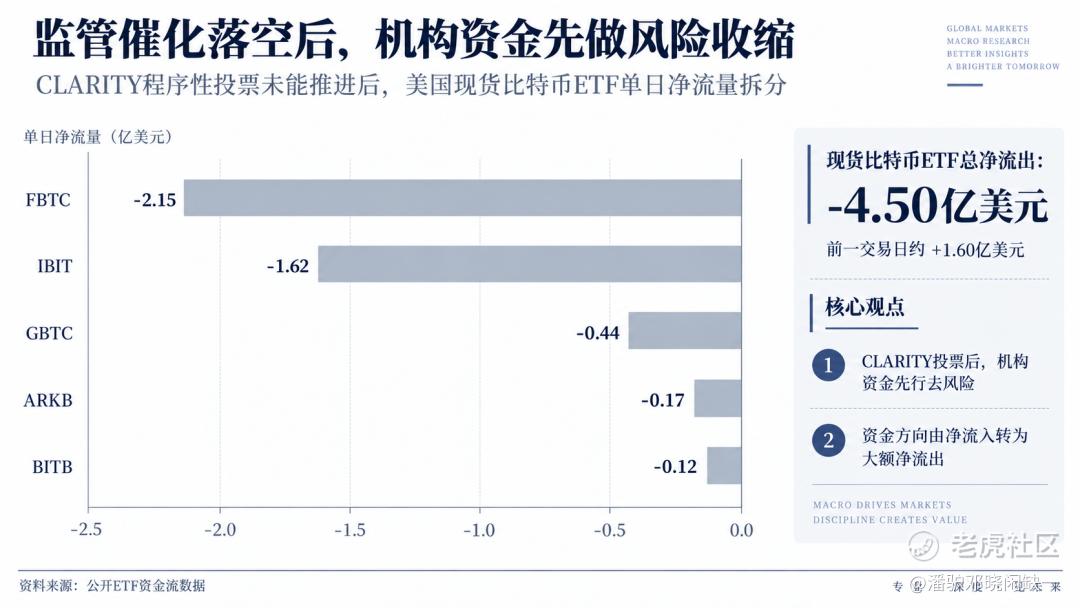
资料来源:美国参议院、公开ETF资金流数据。
02|FOMC:25bp已落地,2027—2028年利率路径更值得关注
9月FOMC以12:0决定加息25bp,政策利率目标区间升至3.75%—4.00%。本轮定价的核心落在经济预测摘要(SEP):中期利率路径整体上移。
2026年底联邦基金利率中位预测由6月的3.8%升至4.1%,2027年由3.6%升至4.1%,2028年由3.4%升至3.9%,长期水平由3.1%升至3.2%。2027E和2028E均上调50bp,意味着此前资产价格中计入的快速降息路径明显后移。
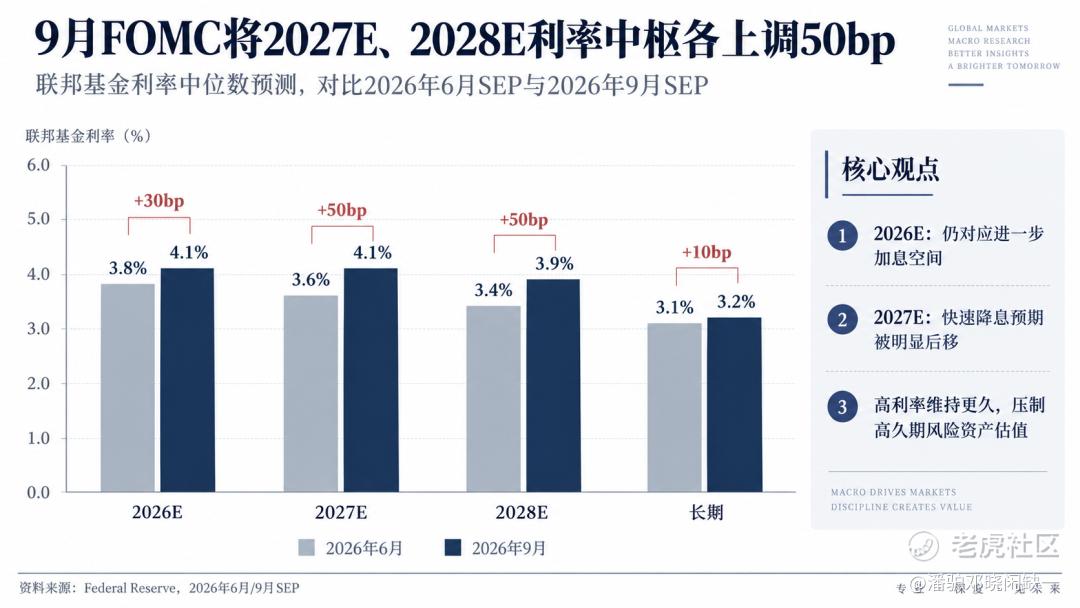
当前政策利率区间中点为3.875%,2026年底4.1%的中位预测仍对应进一步收紧空间。对数字资产而言,利率压力主要通过三条渠道传导:实际利率上行提高无现金流资产的机会成本;无风险利率抬升压低高久期资产估值;美债收益率维持高位增强美元资产对边际资金的吸引力。
FOMC落地后,BTC没有出现与CLARITY投票后同等级别的二次下杀,25bp本身已被市场较充分计价。高利率维持多久,才是影响估值上限的核心。
03|币股拆解:CRCL、HOOD、COIN、FIGR、MSTR已经不是同一笔交易
Circle(CRCL)受CLARITY的直接经营影响相对有限。稳定币已有独立监管框架,后续利润仍主要沿着“USDC流通规模—储备资产—储备收益—分销成本—净储备利润”传导。高利率会压低成长股估值倍数,却同时提高储备资产收益;只要USDC规模保持韧性,利润端存在一定对冲。
Robinhood(HOOD)更依赖交易量和产品活跃度。伯恩斯坦披露,其链上业务近期日毛收入约100万美元,预测市场仍具交易量催化。监管立法延后会降低部分新业务的远期确定性,已经形成的交易收入仍然存在。
Coinbase(COIN)位于监管与交易量交叉点:交易、托管和机构业务受BTC、ETH价格及成交量影响,代币化、衍生品和链上产品又依赖SEC/CFTC规则推进。它同时承担价格Beta、成交量Beta与监管Beta,行情修复时弹性大,监管与流动性同步收紧时估值压力也更集中。
Figure(FIGR)的核心业务更接近信贷资产代币化。伯恩斯坦认为,其核心经营对数字资产价格的直接敞口接近零,住宅抵押贷款、房屋净值信贷以及新增信贷资产代币化仍是主要经营变量。若股价随板块Beta回撤,而资产发行和信贷规模没有同步恶化,基本面与估值之间就可能出现分叉。
Strategy(MSTR)则是另一套逻辑。市场对其定价高度围绕BTC资产负债表展开。MSTR更接近一个叠加资本市场融资能力的BTC高Beta载体,定价核心集中在BTC资产净值、融资能力与NAV溢价。BTC上涨时,资产净值与估值溢价弹性会被放大;BTC走弱、融资成本上升或资本市场风险偏好下降时,下行弹性同样更强。
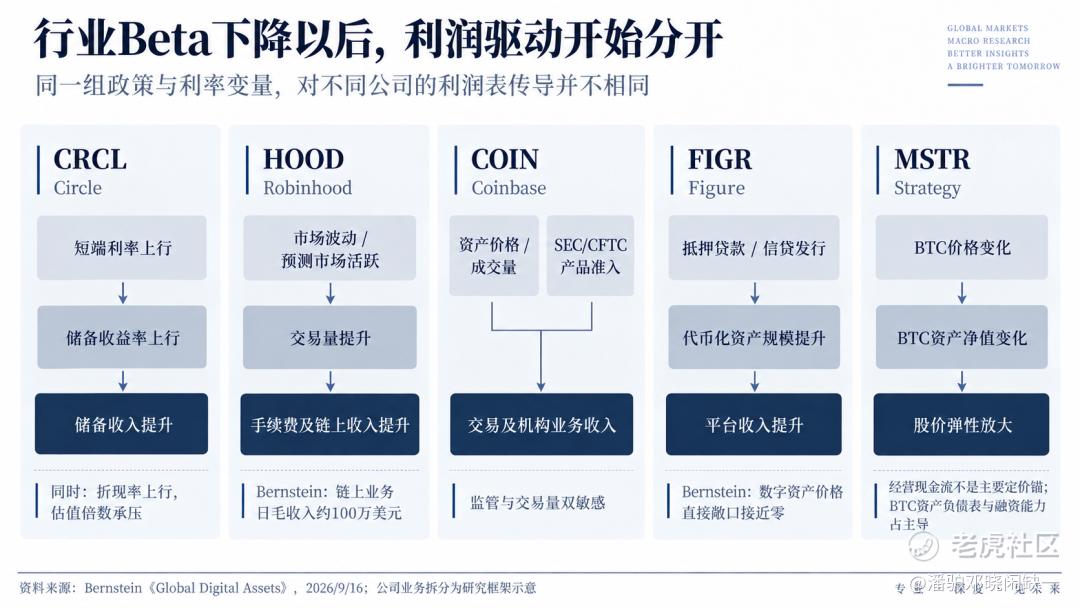
币股内部已经分成三套估值模型:CRCL、HOOD、FIGR更多体现现实经营现金流;COIN同时保留经营现金流与Crypto Beta;MSTR则更接近BTC资产负债表Beta。
04|交易机会开始分层:先看你在赚哪一种钱
政策和利率同时压估值,行业Beta已经没有前一阶段那么顺。这个时候,单纯因为“它是币股”就给高估值,逻辑明显变弱。市场开始重新区分:资产本身的资金承接、公司的独立盈利,以及行情转强之后谁能放大Beta。
BTC是最容易理解的一端。它不需要证明商业模式,也不依赖某一项监管豁免落地。宏观环境没有继续恶化时,BTC更接近数字资产里的基准资产。它未必提供最高弹性,但在风险偏好尚未完全回来的阶段,资金承接往往更集中。
币股的差别更大。BTC横盘、Crypto没有明显趋势时,USDC、交易量、信贷发行这些经营指标如果还能增长,市场就会开始寻找“股价被板块拖下去、盈利却没有同步变差”的公司。
价格下跌,盈利预期稳定甚至继续上修,估值错位才会出现。如果价格和盈利预期一起往下走,市场做的只是正常重估。
CRCL的看点就在这里。高利率压估值,但USDC储备收益又会受益。只要USDC规模和储备利润没有明显下修,股价与经营之间的距离就可能被拉开。研究重点自然会从“跌了多少”转向盈利预期有没有一起掉。
HOOD和FIGR也是类似逻辑。HOOD看交易量和新产品收入,FIGR看信贷资产发行和代币化规模。业务还能增长,它们就不完全等同于一笔Crypto方向交易。
COIN和MSTR更偏行情放大器。COIN同时暴露于币价、成交量和监管预期,Crypto景气回升时收入与估值可以一起抬升;MSTR则更直接,BTC价格、NAV溢价和资本市场融资能力决定了它的弹性。
BTC / MSTR更偏BTC方向与资产负债表Beta
COIN更偏行业景气、成交量与监管弹性
CRCL更偏USDC规模与储备利润
HOOD更偏交易量与平台产品渗透
FIGR更偏信贷发行与RWA规模
同样看好数字资产,表达方式会完全不同。看BTC方向,MSTR更直接;看行业景气,COIN更敏感;看稳定币基本面,CRCL更贴近;看平台产品增长,HOOD的变量更多;看RWA和信贷代币化,FIGR的业务相关度更高。
市场偏弱时,独立盈利更重要;风险偏好重新抬头后,高Beta资产才有更大的发挥空间。后面的行情会更挑标的,也更挑价格。
05|行情判断:BTC相对占优,普涨逻辑弱于此前
CLARITY推进受阻、FOMC重新加息后,市场进入监管风险溢价和资金成本同步上升的阶段。行业基本面没有同步恶化,估值先承受压力。
在数字资产内部,BTC的相对位置优于ETH和高Beta资产。BTC对CLARITY市场结构立法的直接敏感度低于ETH及DeFi资产,定价更多集中在资金流、实际利率和美元环境;ETH与链上金融、DeFi、代币化业务关联更深,监管风险溢价重新上升后,估值修复难度高于BTC。高Beta资产的问题更加直接:它们通常同时依赖流动性扩张和风险偏好上升,而当前两项条件都不充分。
因此,短期数字资产内部更可能表现为BTC相对占优、ETH居中、高Beta资产弹性下降。这并不代表BTC已经重新进入单边上行阶段,而是当前宏观与监管组合下,其资产属性受到的直接冲击相对较小。
币股已经很难再按“谁和BTC相关度高”一把抓。CRCL、HOOD、FIGR更看经营兑现,COIN和MSTR保留更高的行情弹性。
此前市场愿意同时为监管改善、流动性宽松和远期增长付溢价。现在前两项都没有之前那么顺,估值要重新回到现金流、交易量、资产规模和资产负债表。
主要资料来源:U.S. Senate(2026/9/15);Federal Reserve(2026/9/16 FOMC Statement & SEP);公开BTC ETF资金流数据;Longbridge(9/16美股收盘行情);Investing.com(BTC、ETH 9/15—9/17价格数据);Bernstein《Global Digital Assets: Crypto: Clarity fails - what next?》(2026/9/16)。
本文基于公开信息及第三方研究资料整理,仅用于研究交流,不构成任何证券、数字资产或其他金融产品的投资建议、交易建议、估值承诺或收益保证。文中涉及的市场数据、公司经营信息、政策判断及估值分析具有时点性,可能随市场环境、监管政策和公司经营情况变化而调整。
精彩评论