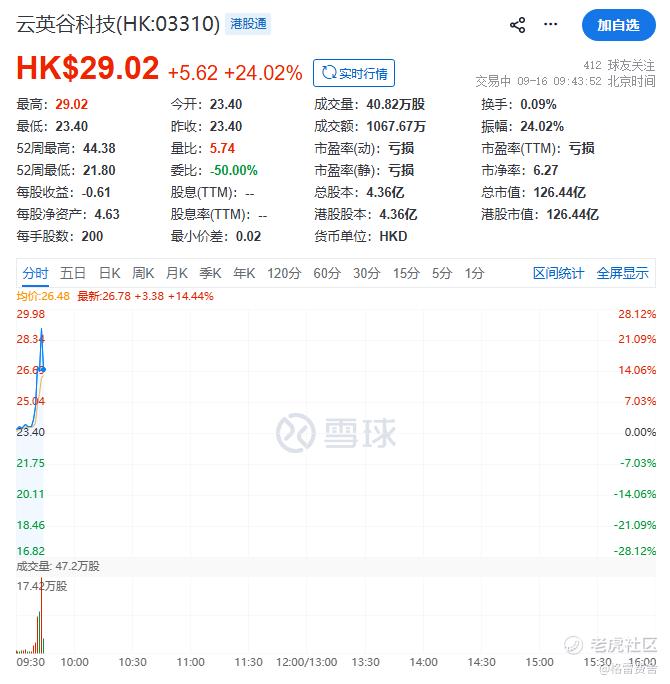
9 月 16 日港股早盘,云英谷科技(03310.HK)股价跳空高开后一路走强,盘中涨幅突破 24%,总市值快速站上 126 亿港元关口。
最近光通信、AI半导体持续获得资金聚焦的市场环境下,这则公告快速得到资金用脚投票。
但剥开股价波动的表象,更值得深究的是:一家国内显示驱动芯片龙头,为何此时切入 AI 互连赛道?这步棋到底是短期题材跟风,还是基于产业趋势的长期战略卡位?这两个问题,得放回产业趋势里回答。
几万张卡要说话,先得给它们修一条路
要理解这笔布局的分量,得先看清整个半导体产业的核心矛盾正在发生转移。
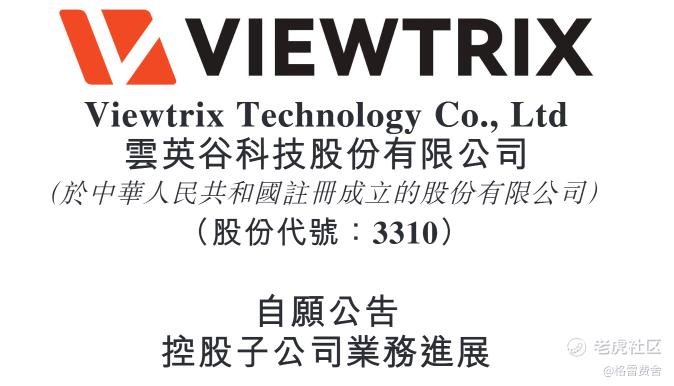
过去两年 AI 算力爆发,市场注意力大多集中在 GPU 本身的性能迭代上。但单集群规模不断扩大,从几千卡冲到上万卡,瓶颈早已不在单颗芯片的算力,而在 “连接”。机柜与机柜之间、板卡与板卡之间,甚至芯片与芯片之间的数据交换量呈指数级上涨,传统铜互连在带宽密度、功耗上的天花板越来越明显,整个产业都在寻找新的技术突破口。
刚落幕的第 27 届深圳光博会,已经把这个趋势展现得淋漓尽致。
本届展会上几乎所有高速展台都围绕 AI 服务器集群、万卡级智能组网展开,1.6T 光模块正式进入商业化元年,LPO、NPO、CPO、XPO 多条技术路线并行推进。
光互连的边界正在持续向芯片端渗透:从最早的跨机房长距传输,到机柜间的 Scale Out,再到机柜内的 Scale Up,如今已经延伸至芯片间、封装内的 Scale In 场景。越往芯片端走,对器件的集成度、功耗、体积要求就越苛刻,对应的技术壁垒和产业价值也越高。
其中 Micro-VCSEL 作为片上光互连的重要光源技术路线之一,凭借低功耗、低成本、易于二维阵列集成的特性,成为短距高密度互连场景中最具潜力的技术路线之一,也是当前国内产业链上游的关键短板环节。
另一边,Chiplet 先进封装的快速普及,又带出了另一个互连核心痛点:不同厂商、不同工艺的芯粒要拼合在一起,没有统一的互连标准,适配成本极高、生态碎片化严重。UCIe 作为行业主推的开放式芯粒互连标准,本质上就是为所有 Chiplet 打造一套通用的 “接口协议”,让不同架构的芯粒能够低成本、高效率地互联互通。
谁能在这个标准体系中占据核心 IP 位置,谁就能吃到 Chiplet 生态爆发的长期红利。
你要站在光里,不要光站在那里,这句话云英谷科技听进去了。
AI 算力的发展已经从“拼单芯片性能”进入“拼系统互连效率”的新阶段,光互连和 UCIe都是空间广阔的大赛道,云英谷科技此时布局,刚好踩中了产业爆发的时间窗口。
两家子公司分工明确:一家做光源,一家定规矩
云英谷科技两家子公司的布局,分工非常清晰,而且都精准卡在了产业链的上游高价值环节,避开了同质化竞争激烈的下游组装领域。
数擎智云作为光互连业务的运营主体,聚焦 Micro-VCSEL 光源技术路线,目标是成为片上光互连整体解决方案提供商,核心覆盖 Scale Up 机柜内互连和 Scale In 芯片间互连两大场景。当前国内光互连领域的产能优势大多集中在光模块封装环节,上游高端光源、高速电芯片始终是产业短板,尤其是片上光互连所需的高集成度光源,技术壁垒高、附加值也更高。
数擎智云直接从Micro-VCSEL光源切入,瞄准的是光互连持续向芯片端渗透的长期红利,卡位的是产业链上游的核心价值点。
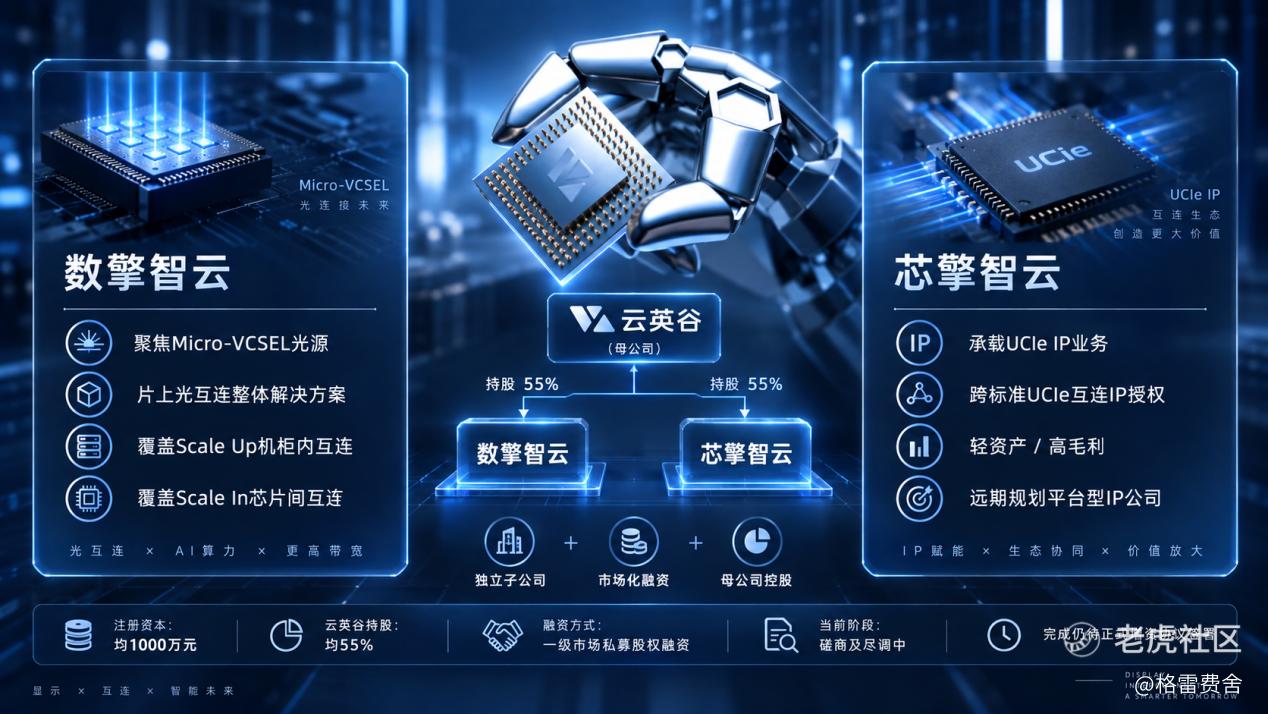
芯擎智云则承载 UCIe IP 业务,以跨标准UCIe互连IP授权为切入点,远期规划向平台型IP公司发展。
Chiplet 生态要实现规模化发展,统一的互连标准是刚需,UCIe 作为行业公认的开放标准,普及是大势所趋。
互连IP是标准落地的核心载体,一旦进入主流芯片厂商的设计流程,会形成极强的客户粘性,而且 IP 授权本身是轻资产、高毛利的商业模式,会伴随 Chiplet 渗透率的提升持续释放收益。
技术同源能力复用,云英谷科技能力延伸的新解法
很多人第一反应是 “跨界”,但从技术底层拆解来看,两大新业务和云英谷科技的原有主业本质上是核心能力的外延复用,而非从零开始的盲目扩张。
云英谷科技的基本盘是显示驱动芯片。在 AMOLED 驱动芯片领域,云英谷科技是中国内地首家通过品牌客户认证、也是唯一一家对品牌客户累计出货超千万颗的企业,按 2024 年销量计位列全球第五、中国内地第一;在 Micro-OLED 显示背板及驱动领域,公司全球排名第二,中国市场份额约63.7%、排名第一,也是该领域中国最大的独立供应商,并且是全球最早将该技术应用于消费级 VR/AR 设备的独立厂商之一。
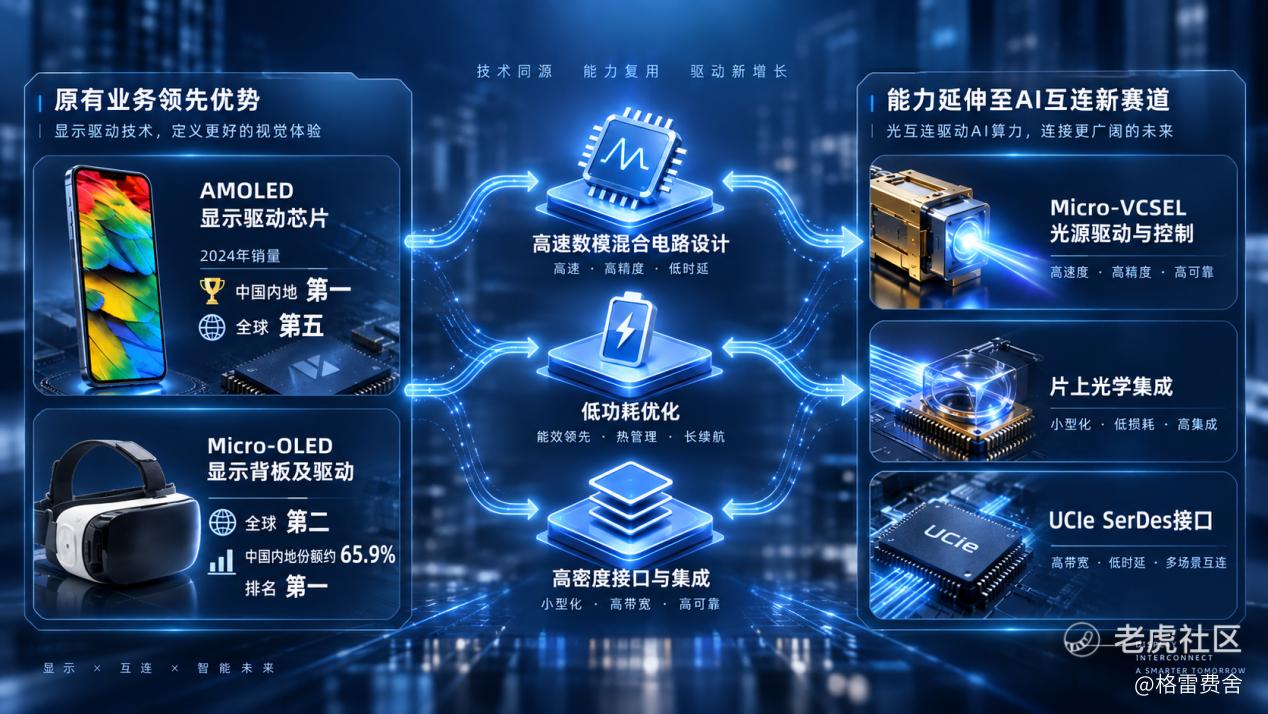
多年在显示驱动领域的深耕,让公司积累了三大核心能力:高速数模混合电路设计能力、低功耗优化能力、高密度接口与集成能力。而这些能力恰好可以衔接复用至新业务:
1.Micro-VCSEL 光源的驱动与控制,本质上就是高速模拟电路设计与低功耗优化,和显示驱动的核心技术高度同源;
2.片上光互连对高密度光学集成的要求,和公司在 Micro-OLED 领域积累的微型光学封装、高密度像素驱动能力高度匹配;
3.UCIe 互连 IP 中的高速 SerDes 接口设计,更是显示驱动芯片中已经经过大规模量产验证的成熟技术。
简单来说,云英谷科技早已经把已经经过市场验证的技术能力,迁移到了增长更快、空间更大的 AI 算力市场。这种基于自身能力圈的战略延伸,技术落地的确定性更强,成功概率也远高于盲目跨界。
打开长期成长天花板,估值体系迎来重构
短期来看,目前两家子公司仍处于早期研发与筹备阶段,相关产品还在推进当中,短期内不会对公司的业绩形成重大贡献,公司的业绩基本盘依然是显示驱动芯片等原有主业。这一点公司在公告中也有明确说明,市场对此也有清晰预期。
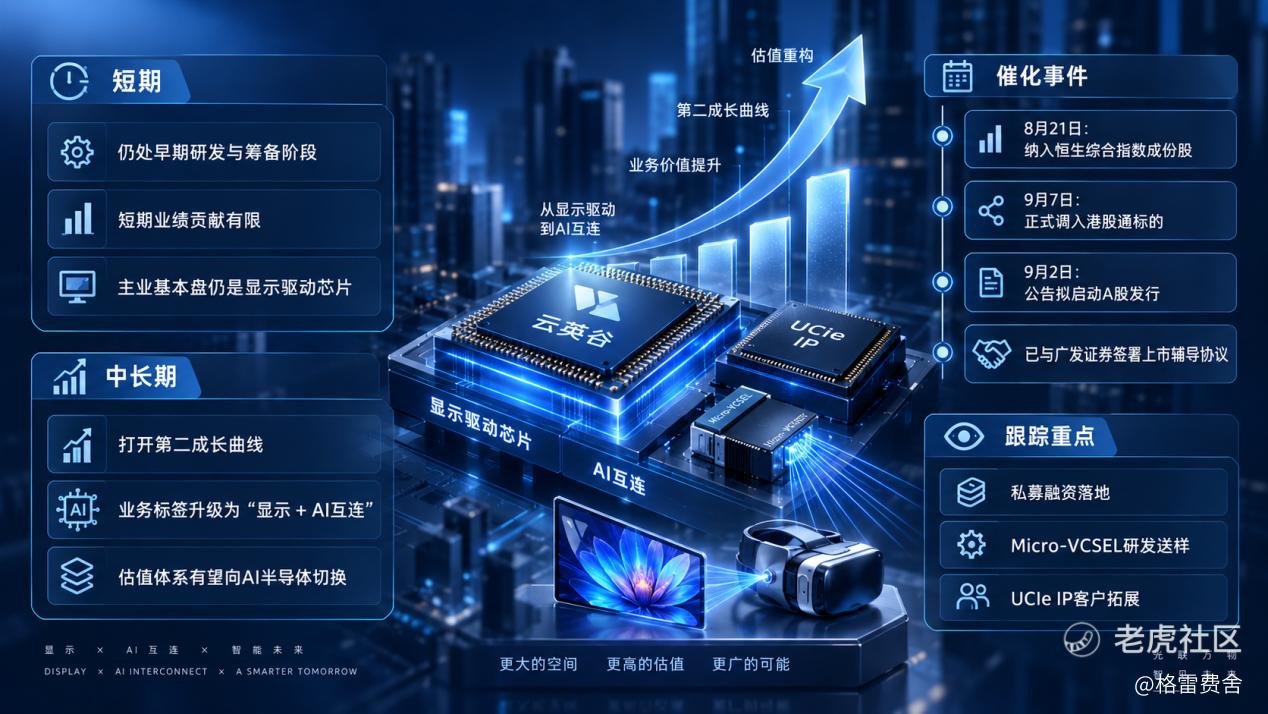
但从中长期维度看,这步布局为公司打开了新成长曲线,云英谷科技的估值逻辑也有望迎来系统性重构。
毕竟,此前云英谷科技的估值锚点始终是显示驱动芯片,属于消费电子产业链,市场给予的是消费类芯片的估值框架,增长空间和估值弹性都受消费电子周期的约束。而光互连与 UCIe IP 都属于 AI 算力基础设施的核心环节,赛道的长期景气度、市场空间和估值倍数,都和消费电子不在同一个量级。
到那时,市场会用 AI 半导体的估值体系来重新衡量公司的价值,这其中的估值弹性,是单纯依靠显示驱动业务很难达到的。
此外,公司当前正处于资本平台的升级期。一方面公司已于 8 月 21 日被纳入恒生综合指数成份股,股票自 9 月 7 日起正式调入港股通标的,南向资金与机构配置资金的进入,会持续改善公司股票的流动性与机构覆盖度;另一方面公司于 9 月 2 日公告拟启动 A 股发行,并与广发证券签署上市辅导协议,打造"H+A"双资本平台。新业务布局叠加资本平台升级,会形成很强的价值共振,推动公司长期价值的持续重估。
今天股价的大涨,其实也是市场对这一战略价值的第一次定价。而这只是一个开始,后续随着研发进展的逐步落地,价值会持续兑现。
格雷看法,云英谷科技此次设立两家子公司布局光互连与 UCIe IP,是一次踩准产业节奏、贴合自身能力的战略落子。既抓住了 AI 算力互连爆发的行业大趋势,又没有脱离自身的技术能力圈,同时用市场化的机制来推进新业务,平衡了发展速度与市场风险。
后续更值得关注的是几个关键节点:两家子公司的私募融资落地情况、Micro-VCSEL 光源的研发送样进展、UCIe IP 的客户拓展情况。
这些真实的产业进展,也会一步步验证公司的战略眼光,也会成为云英谷科技价值持续提升的坚实支撑。从显示驱动龙头,到 AI 互连赛道的重要玩家,云英谷科技的成长故事,正在翻开新的一页。
精彩评论