服务器退役,不代表内存条也到了寿命终点。
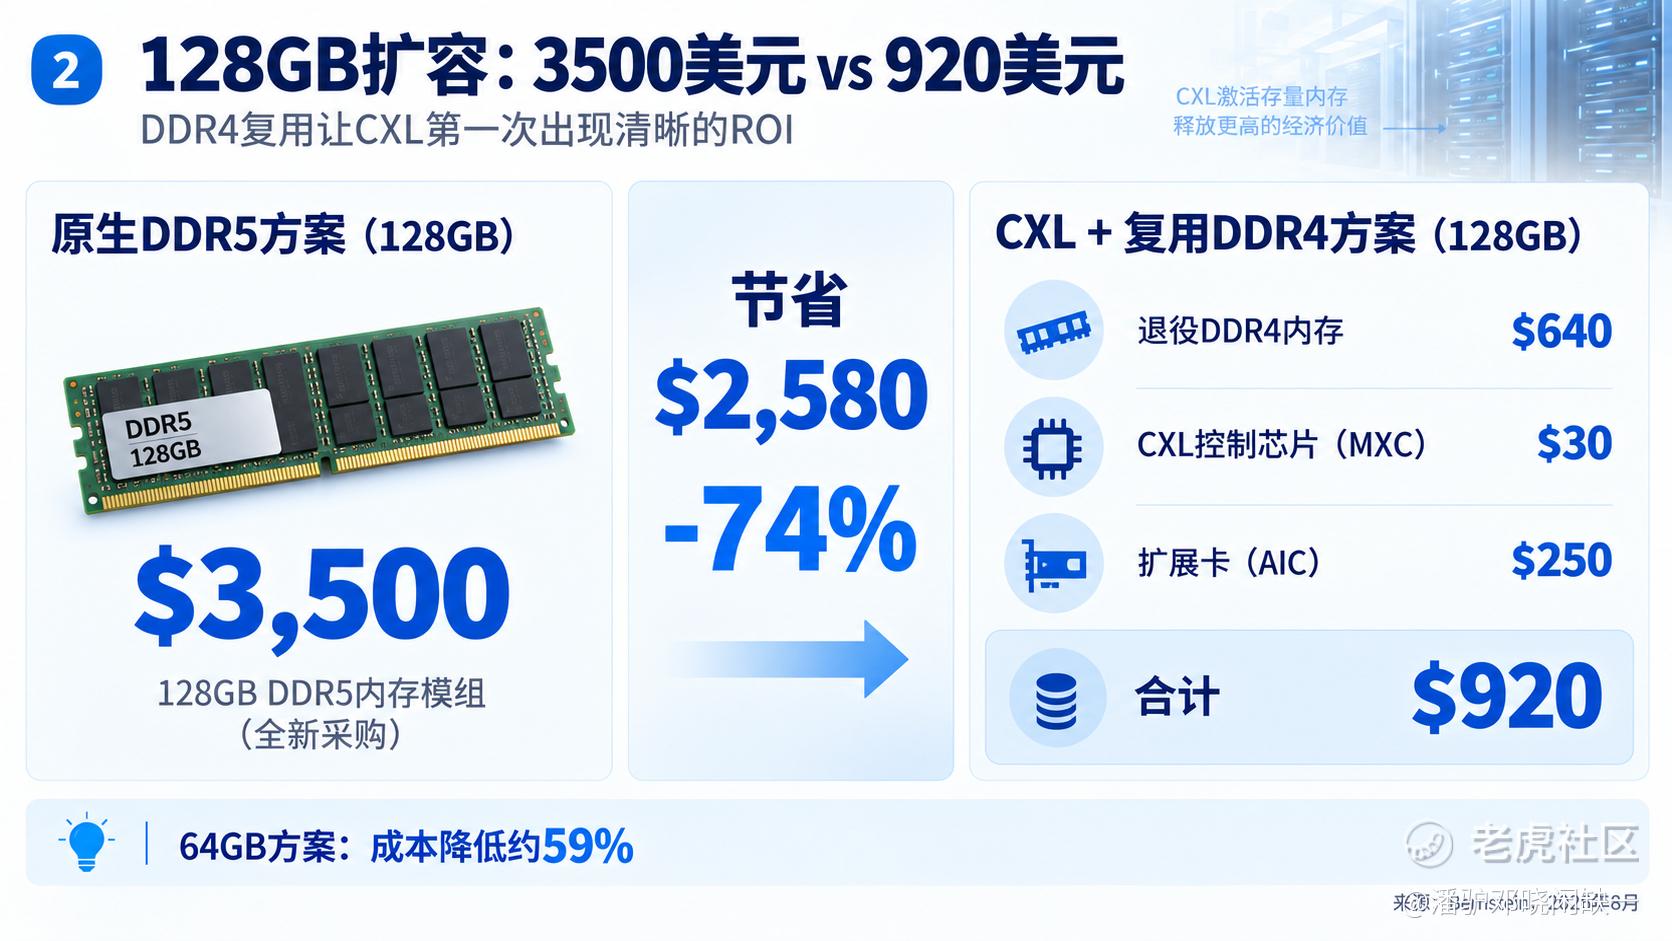
2026年的DRAM行情,正在把这句听起来像运维常识的话,变成一门可以直接算账的生意。 伯恩斯坦按2026年8月内存价格测算,128GB原生DDR5约需3500美元;如果把退役服务器中的DDR4重新利用,通过CXL接入新平台,两根64GB DDR4、MXC(内存扩展控制器)和AIC(扩展卡)合计约920美元。 同样128GB容量,成本少了2580美元,降幅约74%。 CXL过去几年一直在推进,Memory Expansion(内存扩展)、Pooling(内存池化)、Sharing(内存共享)这些方向并不缺路线图,卡点在商业化:芯片之外还有板卡、固件、主机兼容、操作系统、内存迁移和应用验证。只要DDR5与旧DDR4之间的价差不够大,客户就缺少改造现有服务器体系的动力。 2026年的存储行情把这笔账改了。DDR5价格抬升,Server DRAM(服务器内存)供应偏紧,大量仍有剩余寿命的DDR4重新有了经济价值。CXL开始进入CSP(云服务商/超大规模云厂商)的采购模型。
内存缺口先跑出来
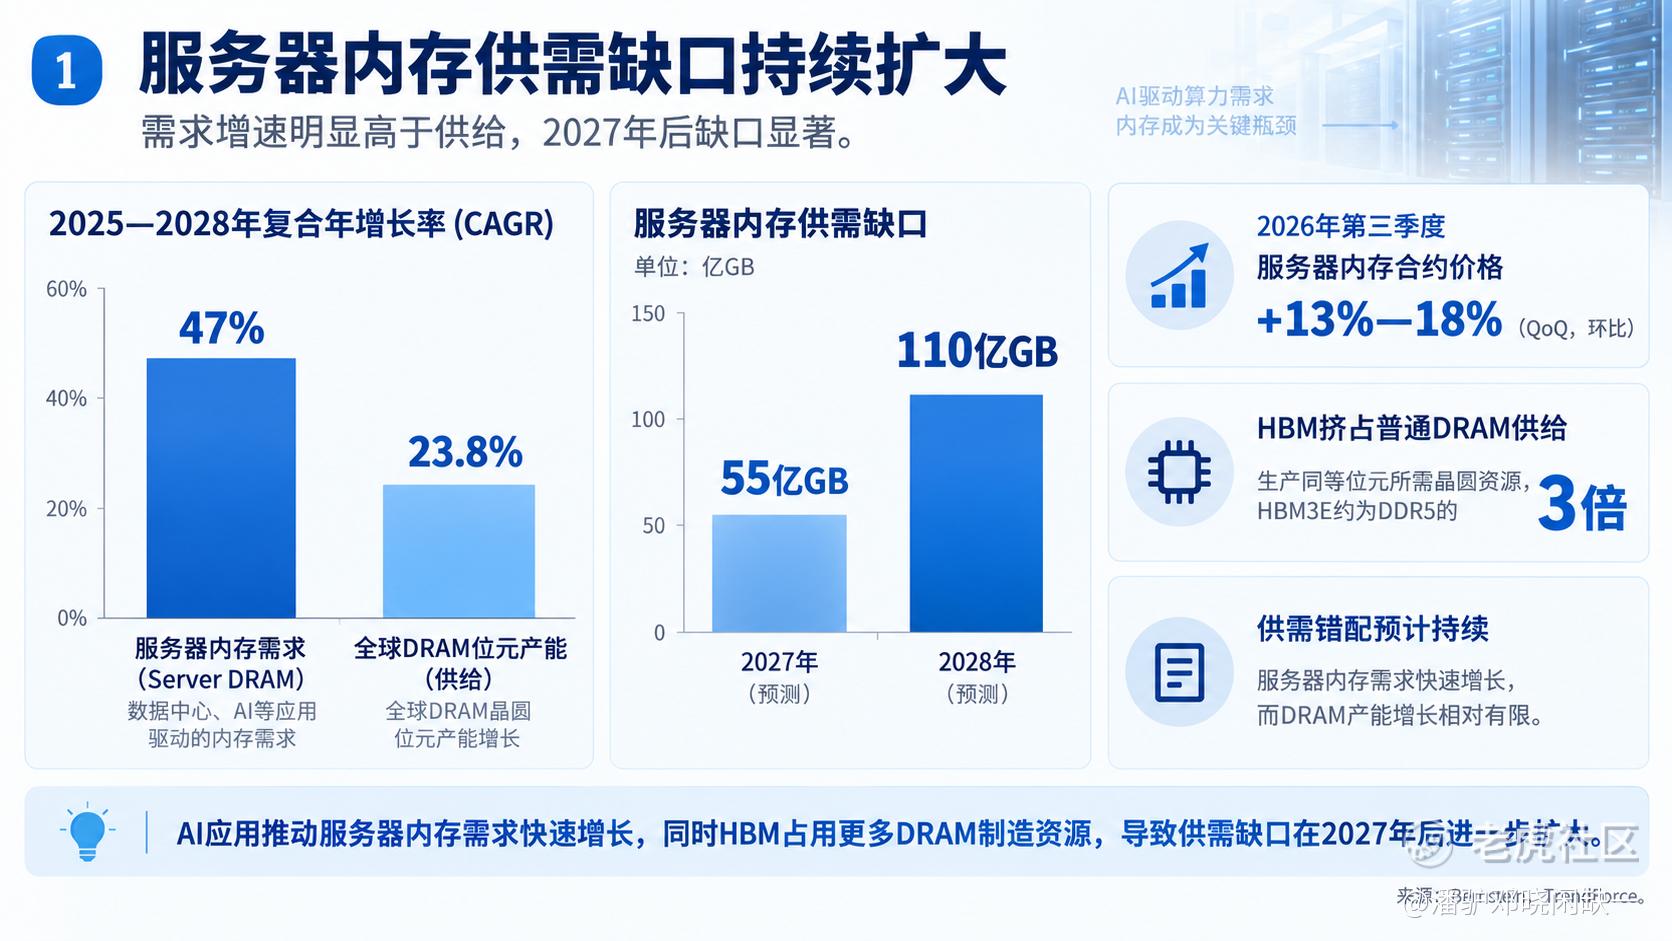
过去两年,AI服务器的市场注意力主要集中在GPU、ASIC、HBM(高带宽内存)和光模块。Agent(智能体)开始把资源消耗重新拉回CPU和服务器内存。 浏览器、代码执行环境、虚拟机、工具调用、检索系统、会话状态,都要长期占用CPU和DRAM。单个Agent占用有限,并发数量上来以后,服务器数量和单颗CPU对应的内存容量会同时抬升。 伯恩斯坦预计,2025—2028年全球Server DDR需求复合增速约47%,同期全球DRAM bit capacity(位元产能)增速约23.8%。其模型对应的服务器内存缺口,2027年约55亿GB,2028年扩大到约110亿GB。 价格已经开始响应。TrendForce预计2026年三季度Server DRAM合约价环比上涨13%—18%。供给端的约束也很硬:DRAM扩产要经历厂房、设备、爬坡、良率和客户认证,HBM还在持续抢占先进制程和晶圆资源。Micron此前披露,同等bit容量下,HBM3E所需晶圆资源约为DDR5的三倍。 AI在抬高服务器内存需求,同时又通过HBM挤占更多DRAM制造资源。
旧DDR4重新进入采购清单
Meta已经给出生产环境案例。 其Vistara方案通过CXL把DDR4接入新一代服务器。伯恩斯坦引用的生产配置是:768GB本地内存,再通过两颗定制ASIC增加256GB CXL内存,由Linux Memory Tiering(Linux内存分层)负责冷热页面迁移。 服务器更换周期通常短于内存寿命,机器退出机房以后,DIMM(内存模组)并不会同步失效。过去这些DDR4很难继续进入新平台,现在CXL补上了接口。 128GB方案成本低约74%,64GB方案也低约59%。单台服务器只是几千美元,放大到几十万台甚至更大规模集群,MXC、AIC和软件适配成本就容易被摊薄。 对CSP而言,这已经是一笔标准的资本开支计算:少买多少DDR5,多花多少控制芯片和板卡,多久回本。
CXL卖的是低成本容量
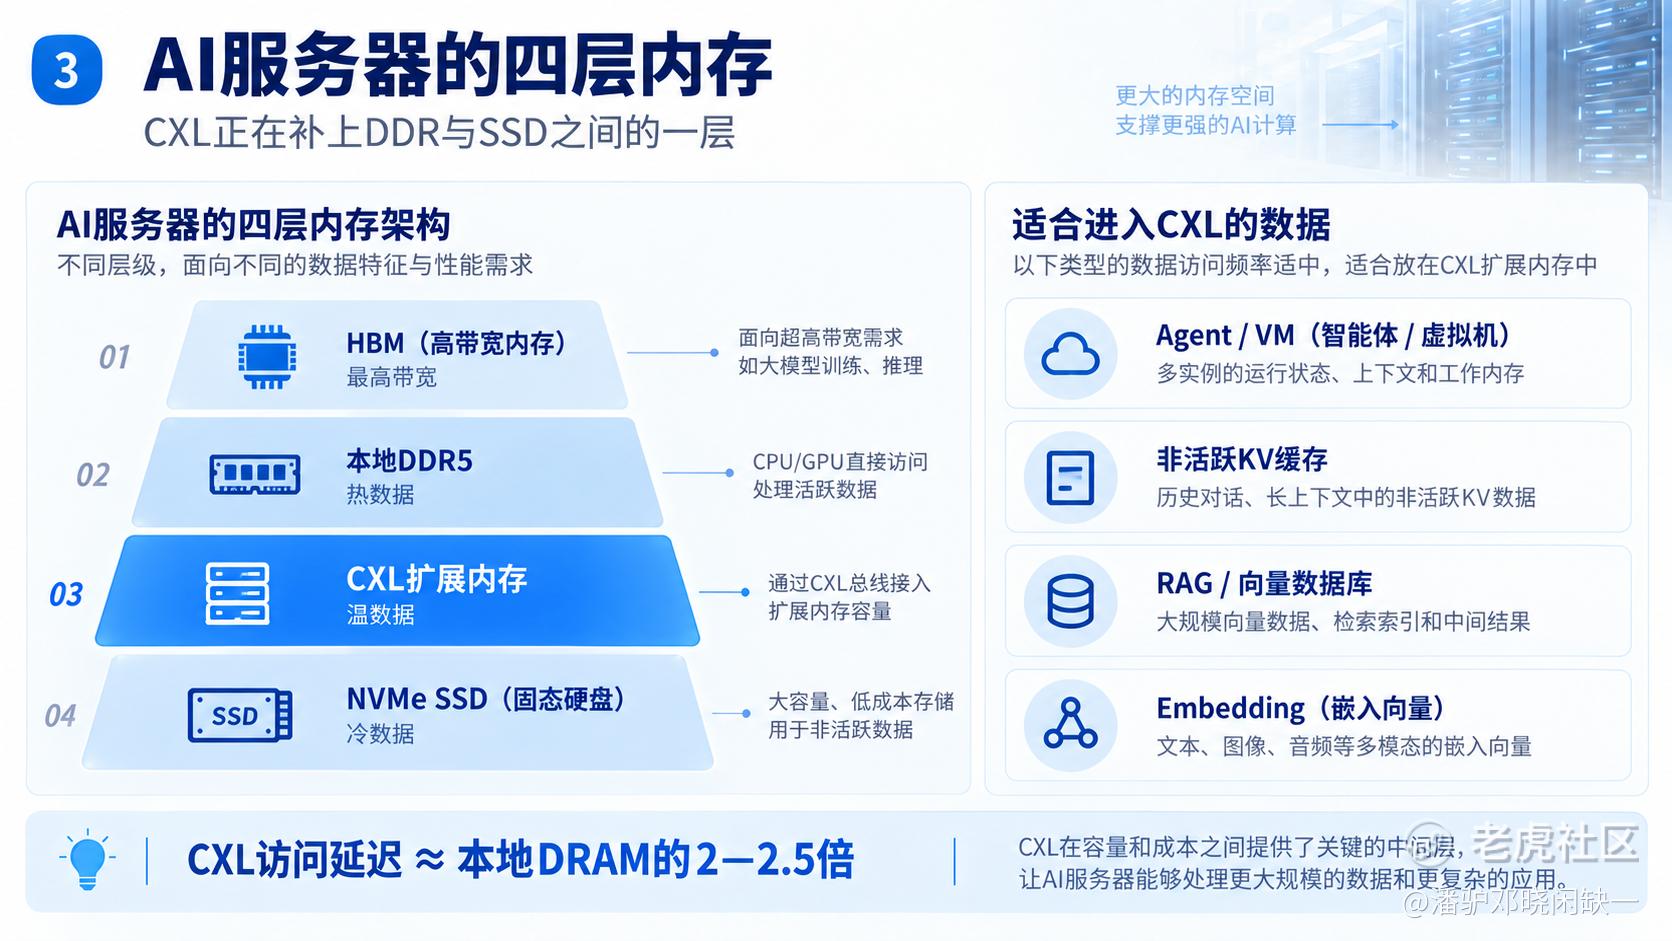
CXL DDR4的性能边界很清楚。 PCIe 5.0 x8理论单向带宽约31.5GB/s,单通道DDR4-3200约25.6GB/s。伯恩斯坦整理的部分直连CXL ASIC测试中,低负载访问延迟大约200—270ns,约为本地DRAM的2—2.5倍;链路利用率提高以后,排队延迟还会继续上升。 数据中心因此会形成更细的内存层级:HBM处理GPU/XPU最敏感的高带宽数据;本地DDR5承接CPU高频工作集;CXL扩展内存放容量较大、访问频率偏低的数据;更冷的数据继续进入NVMe SSD(NVMe固态硬盘)。 CXL落在DDR和SSD之间,价格低于本地DDR,延迟又远低于SSD。它最适合的是占用容量大、访问频率低、又不能完全下沉到存储层的数据。
Agent把“温数据”做大了
Agent基础设施恰好在制造更多这类数据。 一个Agent可能长期保留浏览器、Python环境、虚拟机、应用状态和上下文,但运行并不连续。等待模型输出、外部工具、API或用户指令期间,大量内存仍然驻留,访问频率已经下降。 伯恩斯坦列出的应用包括Agent Sandbox(智能体沙箱环境)/VM(虚拟机)、Inactive KV Cache(非活跃键值缓存)、RAG/Vector Database(检索增强生成/向量数据库)、Recommendation Embedding(推荐系统嵌入向量)。 这些负载的共同点是容量大、热数据占比有限。并发Agent越多,“需要保留多少内存”和“实时需要多少带宽”之间的差距越大,CXL这一层就越容易被用起来。
MXC开始进入产品竞争
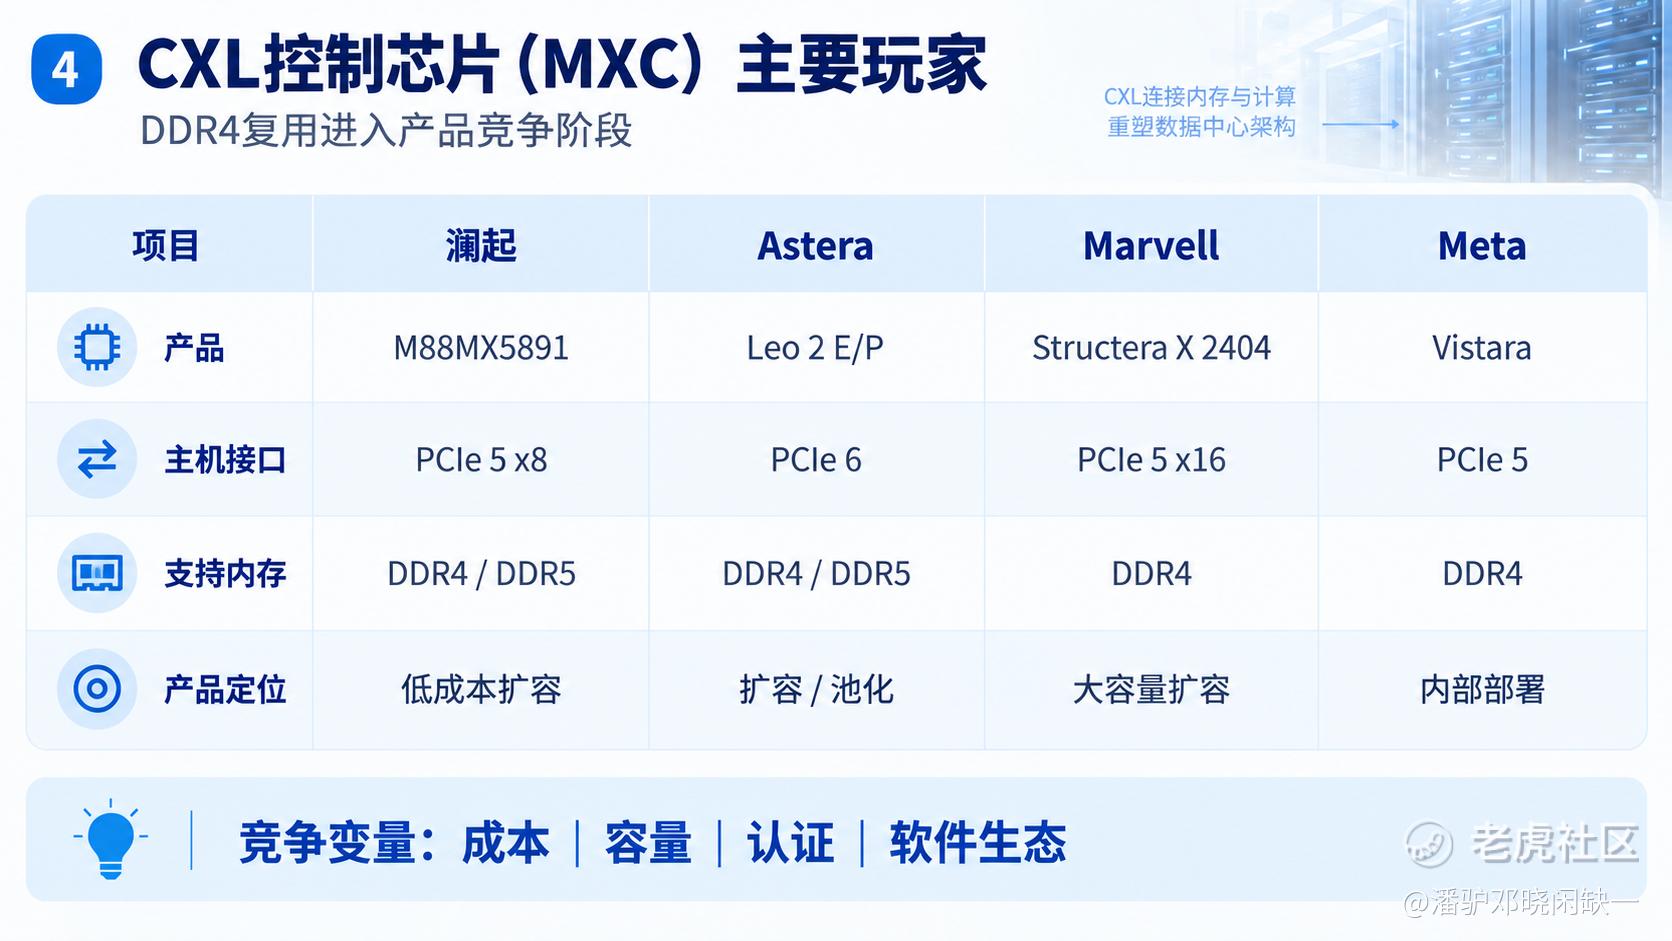
DDR4复用一旦进入生产,MXC市场就从协议阶段转向产品阶段。 Marvell的Structera X2404采用四通道DDR4架构,最多可连接12根DIMM,明显偏向大容量扩展;Astera Labs新一代Leo 2 E/P已经推进到PCIe 6和CXL 3.2,同时覆盖DDR4/DDR5,并向Pooling(内存池化)延伸。 澜起M88MX5891采用PCIe 5.0 x8、单DDR4 Channel(通道)、2DPC(每通道2根DIMM)架构,一颗MXC连接两根DIMM。容量不算激进,但控制器和板卡成本更容易压低,更贴近低成本DDR4复用。 澜起已有服务器内存接口芯片客户基础。RCD(寄存时钟驱动器)、DB(数据缓冲器)做了多年,客户、模组厂和平台验证关系都已经存在。2026年7月,公司又宣布新一代CXL 3.2 MXC进入试产,支持PCIe 6.x和双DDR5控制器,并进入三星、SK海力士下一代CXL产品验证。 后面的竞争会落到成本、容量、主机平台认证、Firmware(固件)、内存管理软件和CSP部署经验上,单看控制器规格很难判断最终份额。
82亿美元,还在远期模型里
伯恩斯坦预计,DDR4复用对应的全球CXL MXC市场规模将从2027年的约1.8亿美元增长到2028年的18.5亿美元、2029年的41.3亿美元,到2030年达到81.9亿美元;同期全部CXL芯片应用TAM(总可服务市场)约98.9亿美元。 对澜起的测算建立在较高份额假设上:中国市场50%,海外市场10%,由此推算CXL可能给2028年收入增加约10%。 澜起2026年上半年收入33.35亿元,同比增长26.7%;互连类芯片收入31.11亿元,同比增长26.4%,毛利率69.3%。MRCD/MDB、PCIe Retimer(重定时器)、CKD(客户端时钟驱动器)和CXL MXC四类新品合计收入5.38亿元,同比增长80.7%。 5.38亿元是四类新品合计,并非CXL单项收入。现阶段利润仍由DDR5内存接口芯片主导,CXL更像新增收入弹性。 如果CXL继续从验证走向规模部署,澜起的业务边界会从服务器内存接口芯片,进一步延伸到内存扩展和互连平台。
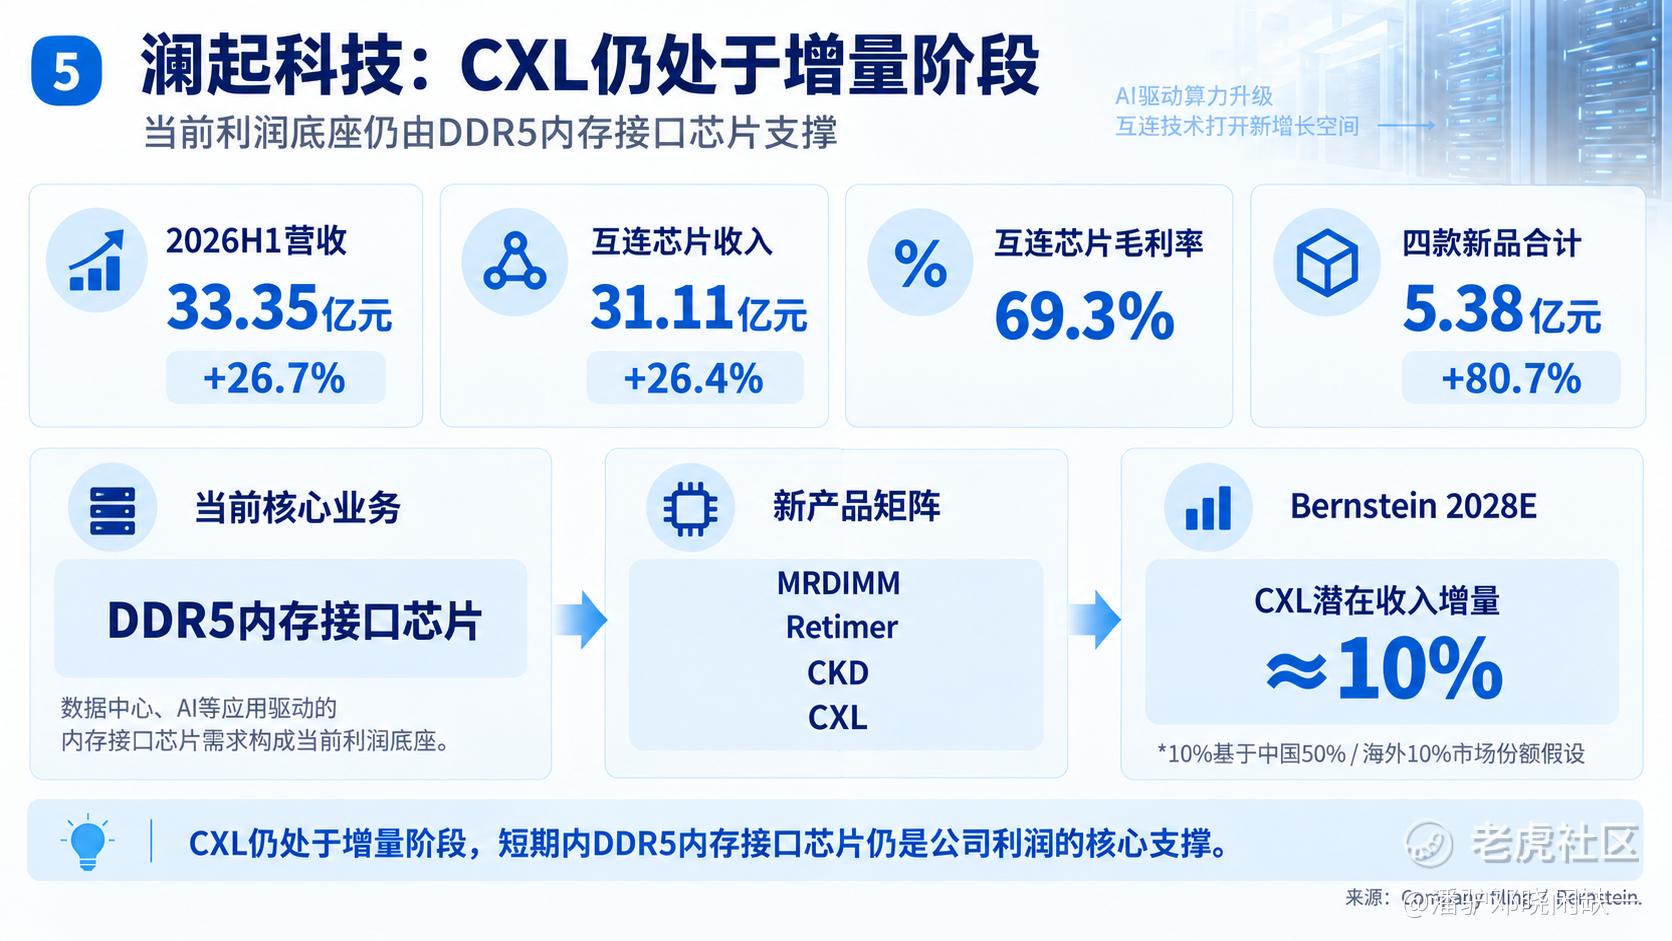
CXL商业化过去最大的障碍,是客户缺少足够强的短期经济驱动力。DDR4复用把这道题变得简单:省下来的DDR5采购成本,开始足以覆盖控制器、板卡和软件改造。 Meta已经证明生产环境可以运行,Marvell和Astera把DDR4复用写进产品路线,澜起也从M88MX5891推进到CXL 3.2。供需紧张、价格上涨和产品成熟度第一次同时指向规模部署。
本文仅供产业研究与信息交流,不构成任何证券、金融产品或投资策略的推荐、要约或收益保证。
精彩评论