AI 资本开支没有明显收缩,变化发生在预算内部。 进入 2026—2027 年,内存、先进封装和制造设备对应的价值量权重开始抬升。
AI 硬件这一轮的核心矛盾,已经从 “资本开支会不会见顶” 逐渐转向 “新增预算最终流向哪里”。
瑞银 9 月最新科技策略报告仍将 AI 周期可见度看到 2028 年。其预计全球前 12 家超大规模云厂商(Hyperscaler)资本开支从 2025 年的约 5081 亿美元升至 2026 年的约 1.01 万亿美元,2027 年进一步达到约1.45 万亿美元,同比增长 43.5%;2028 年仍有约 1.62 万亿美元。
资本开支总量没有明显收缩,供应链内部的价值分配却在变化。瑞银当前的产业排序是:存储 > 半导体设备 > MLCC(多层陶瓷电容)> 部分台湾半导体公司。过去两年最核心的定价变量是 GPU 供给,进入 2026—2027 年后,内存、先进封装和制造设备对应的预算权重开始明显上升。
一、1.45 万亿美元资本开支,资金约束暂时还没踩下刹车
2025—2026 年是这一轮资本开支斜率最陡的阶段。瑞银预计前 12 家云厂商资本开支由 5081 亿美元增至 1.01 万亿美元,接近翻倍;到 2027 年,即使同比增速回落至 43.5%,绝对金额仍要增加约 4390 亿美元。
资金端是目前最明确的约束。瑞银把经营现金流与资本开支之间的缺口列为 AI 周期最大的风险,但同时将 2027 年 Hyperscaler 及新型云厂商经营现金流预测上调约 30%,现阶段仍判断资金压力可控。
只要资本开支没有主动收缩,供应链的讨论就会继续向上游扩散:GPU 之外,还需要多少内存、多少先进封装产能、多少先进制程,以及多少测试和制造设备。
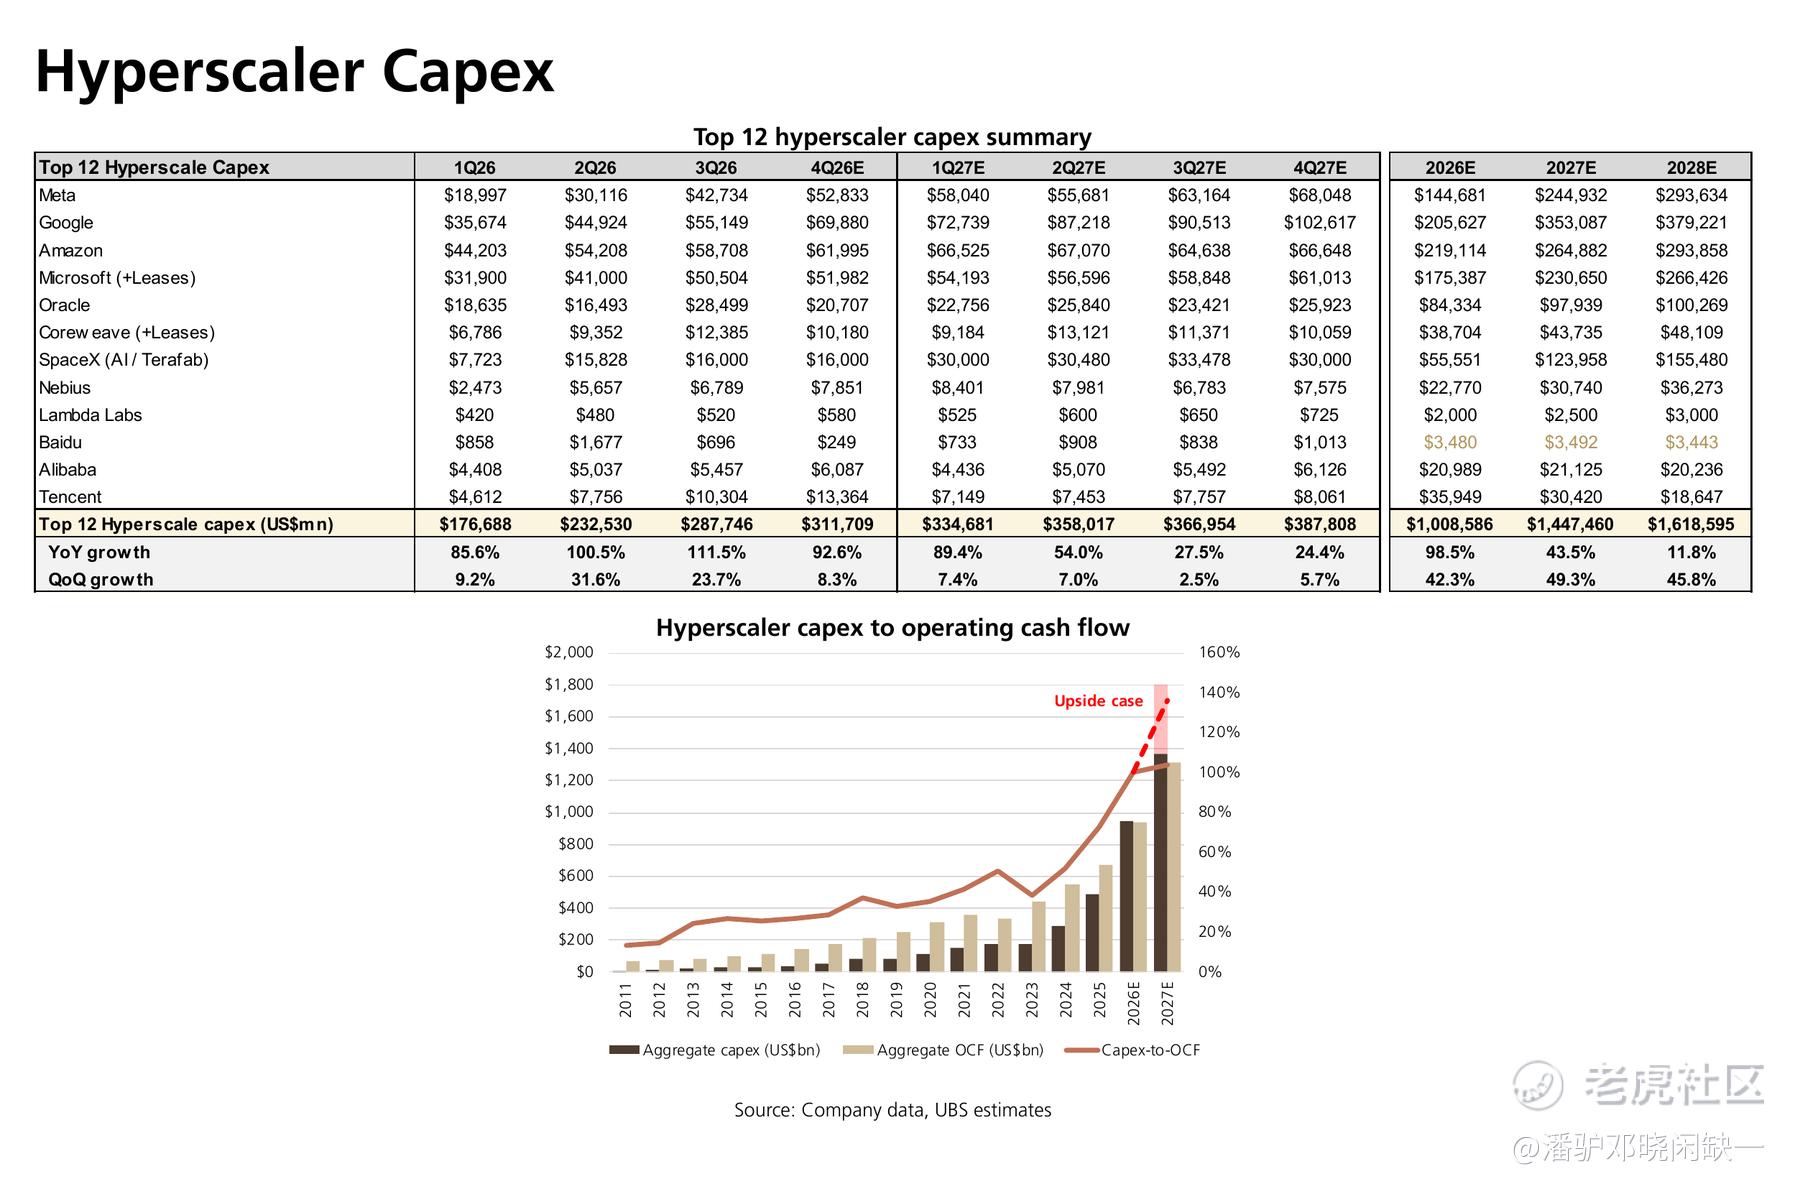
图 1|超大规模云厂商资本开支
二、最陡的一条曲线已经落到存储
瑞银这份报告里弹性最大的一组预测来自内存。其预计 Hyperscaler 内存支出从 2025 年的约 708 亿美元升至 2026 年的约 3689 亿美元,2027 年进一步达到约 9332 亿美元;对应其占总资本开支的比例,从14% 升至 37%,再升至 64%。
64% 本身已经是很激进的假设,内部结构更值得看。瑞银预计 2027 年 HBM 支出约 1736 亿美元,DDR 约 5038 亿美元,NAND 约 2558 亿美元。DDR 对应的预算规模已经明显高于 HBM。
AI 服务器的存储逻辑已经从单一 HBM 扩散到 GPU 侧 HBM、CPU 侧服务器 DDR,以及企业级 SSD。瑞银同时判断,Rubin Ultra 的 HBM 规格调整没有削弱整体需求,Server DDR5 与 SSD 需求仍有上行空间,并将 DRAM 上行周期看到2028 年二季度,NAND 看到2027 年四季度。
三星、SK 海力士、美光的盈利弹性,也因此不再只由 HBM 份额决定。服务器 DDR 与 NAND 价格如果同步保持强势,利润释放会覆盖更大的产品组合。
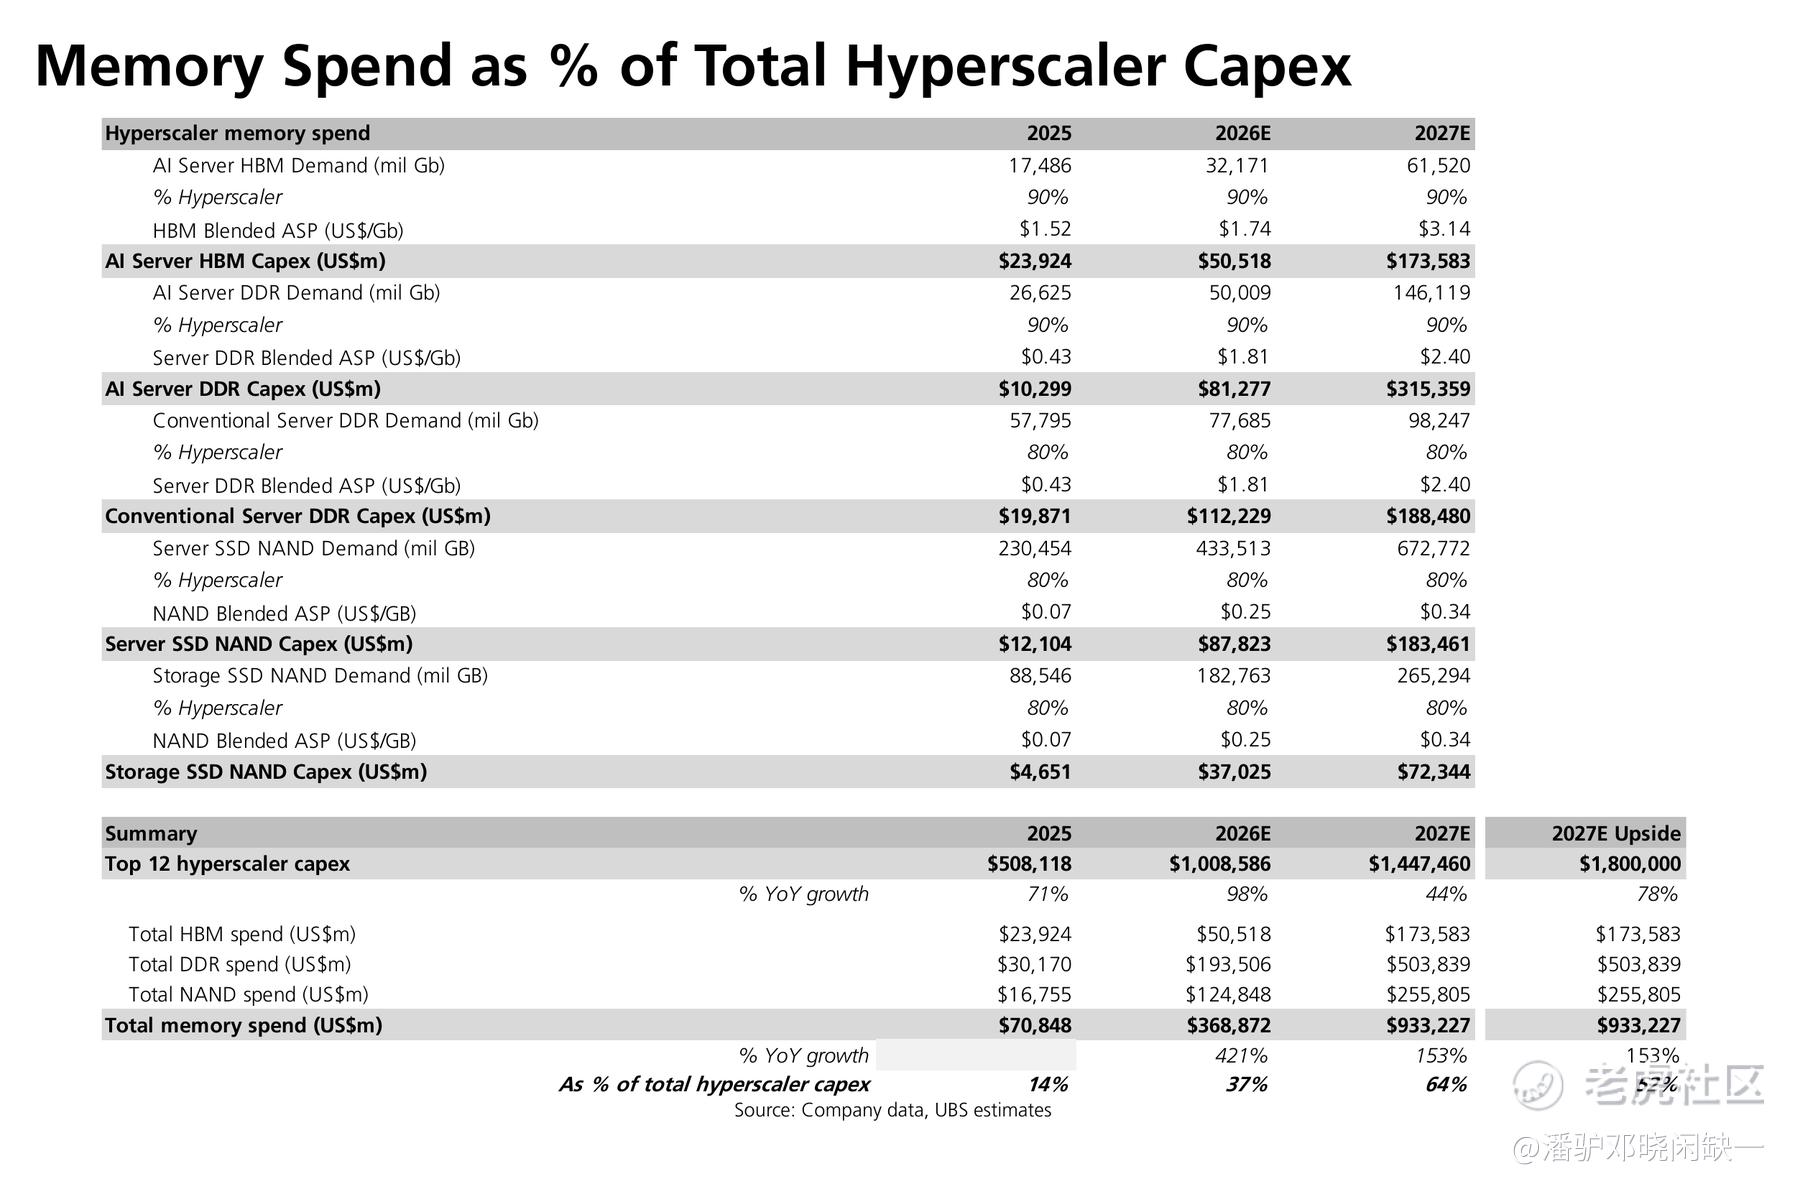
图 2|内存支出占超大规模云厂商资本开支比例
三、VR200/VR300 的 BOM,已经把内存价值量摊到了台面上
瑞银对 VR200 相关平台的物料成本(BOM)拆解显示,成本约 29,798 美元,其中内存约 20,136 美元,占比达到68%。其中 GPU 侧 288GB HBM4 约 9976 美元,CPU 侧 768GB SOCAMM2 约 10,160 美元。
到了 VR300,按照瑞银 2027 年价格假设,相关 BOM 约 39,844 美元,内存约 24,716 美元,占比仍有62%;其中 GPU 侧 HBM4 约 10,564 美元,CPU 侧 SOCAMM2 约 14,153 美元。
这个结构对存储链的意义很直接:CPU 侧内存成本已经可以超过 GPU 侧 HBM。服务器平台单机内存容量与 ASP(平均售价)同时抬升后,存储厂获取的单机价值量会明显增加。
瑞银还预计,2027 年超过一半的内存行业收入可能由 Hyperscaler 及新型云厂商消化,同时将 “客户可负担能力” 列为这一轮周期的重要风险。需求集中度提高强化了 AI 对存储景气的支撑,价格持续上涨以后,采购预算本身也会成为上限。
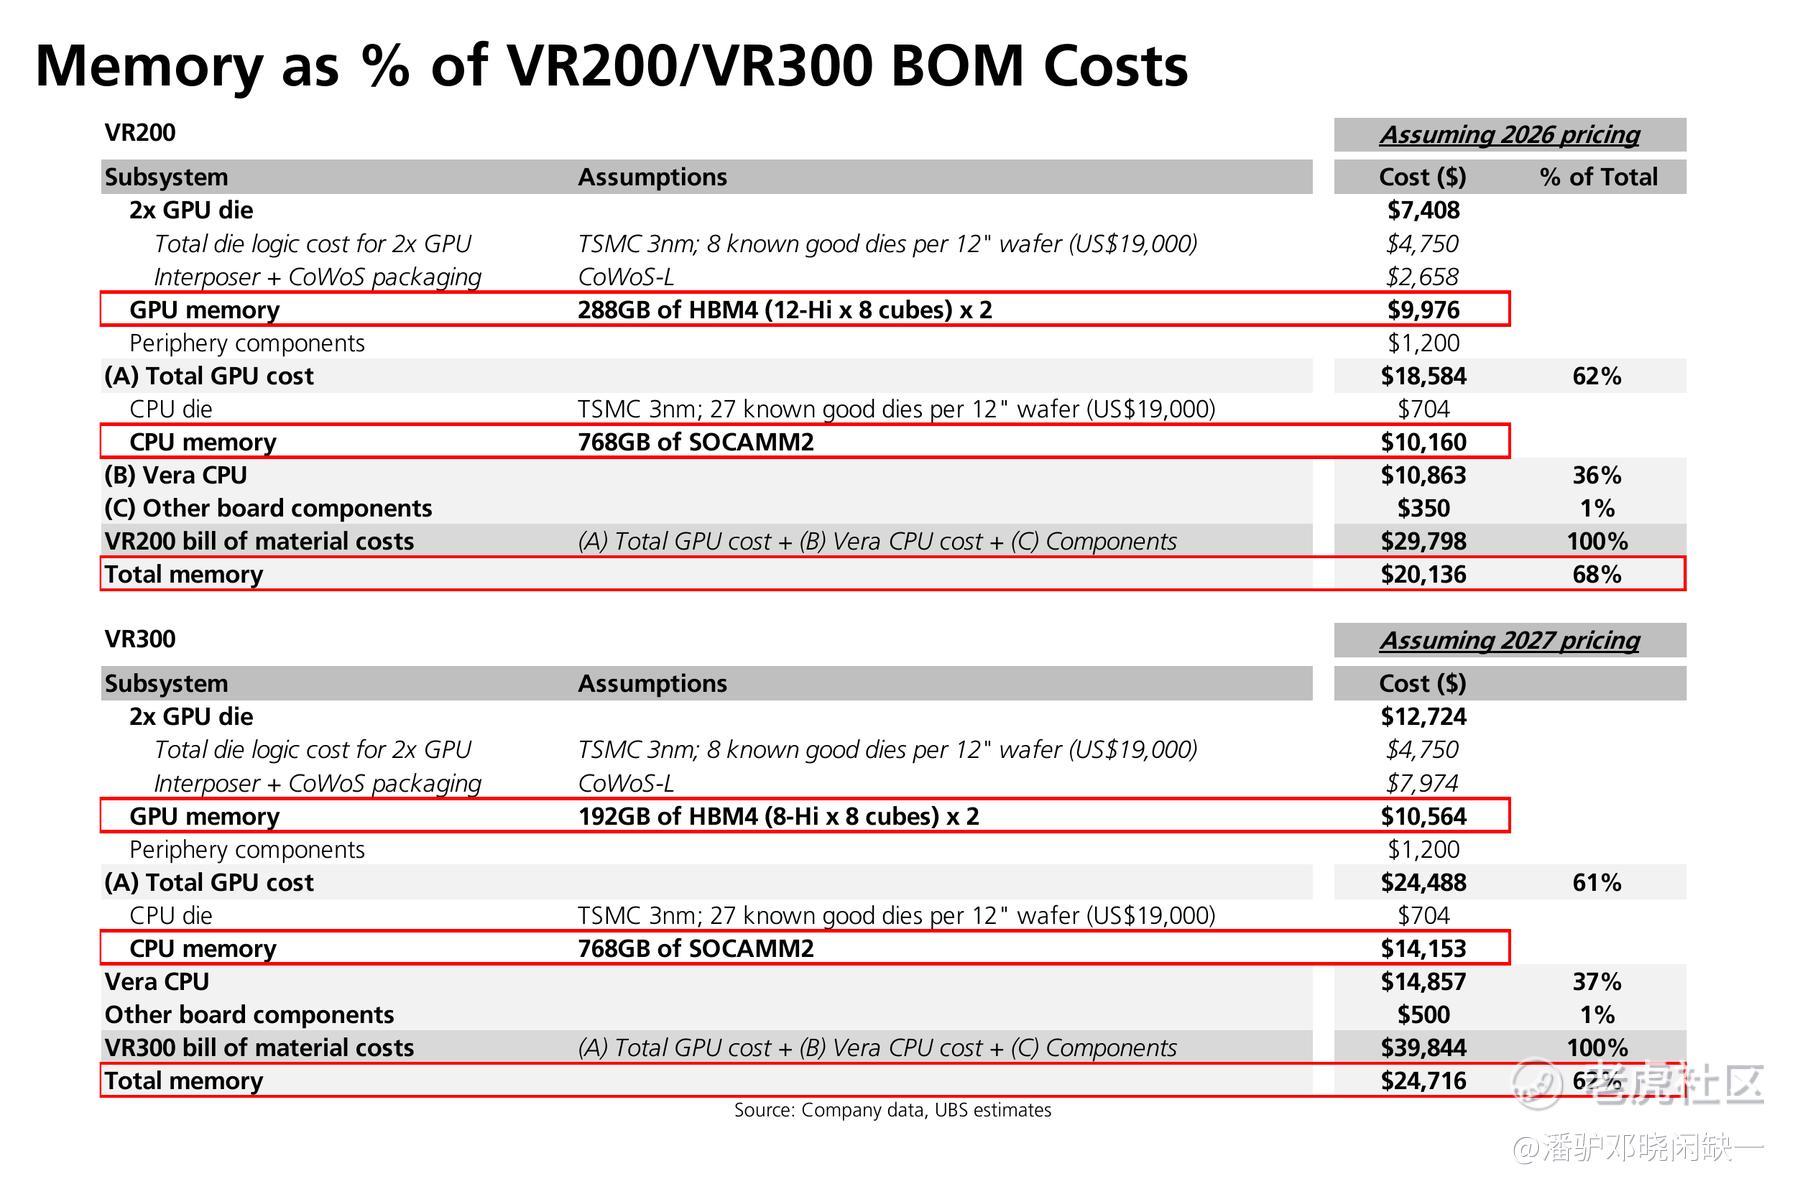
图 3|VR200 / VR300 内存 BOM 占比
四、先进 DRAM 的供给扩张,同时伴随着技术路线迁移
瑞银在 DRAM 部分给出了 4F² VCAT 以及潜在 3D 堆叠架构的演进示意。随着传统平面 DRAM 继续缩小单元面积,后续技术路线开始涉及更复杂的单元结构和垂直方向集成;瑞银同时给出了三星、SK 海力士和美光未来数年的 4F²技术导入时间判断。
对产业链而言,后续新增供给不能只看晶圆厂扩产速度,还需要考虑新节点、新结构的量产进度。AI 服务器持续提高 HBM 与服务器 DDR 容量,需求端增长与 DRAM 技术迁移叠加,也解释了这一轮存储周期为什么比传统 PC、手机驱动的周期更复杂。
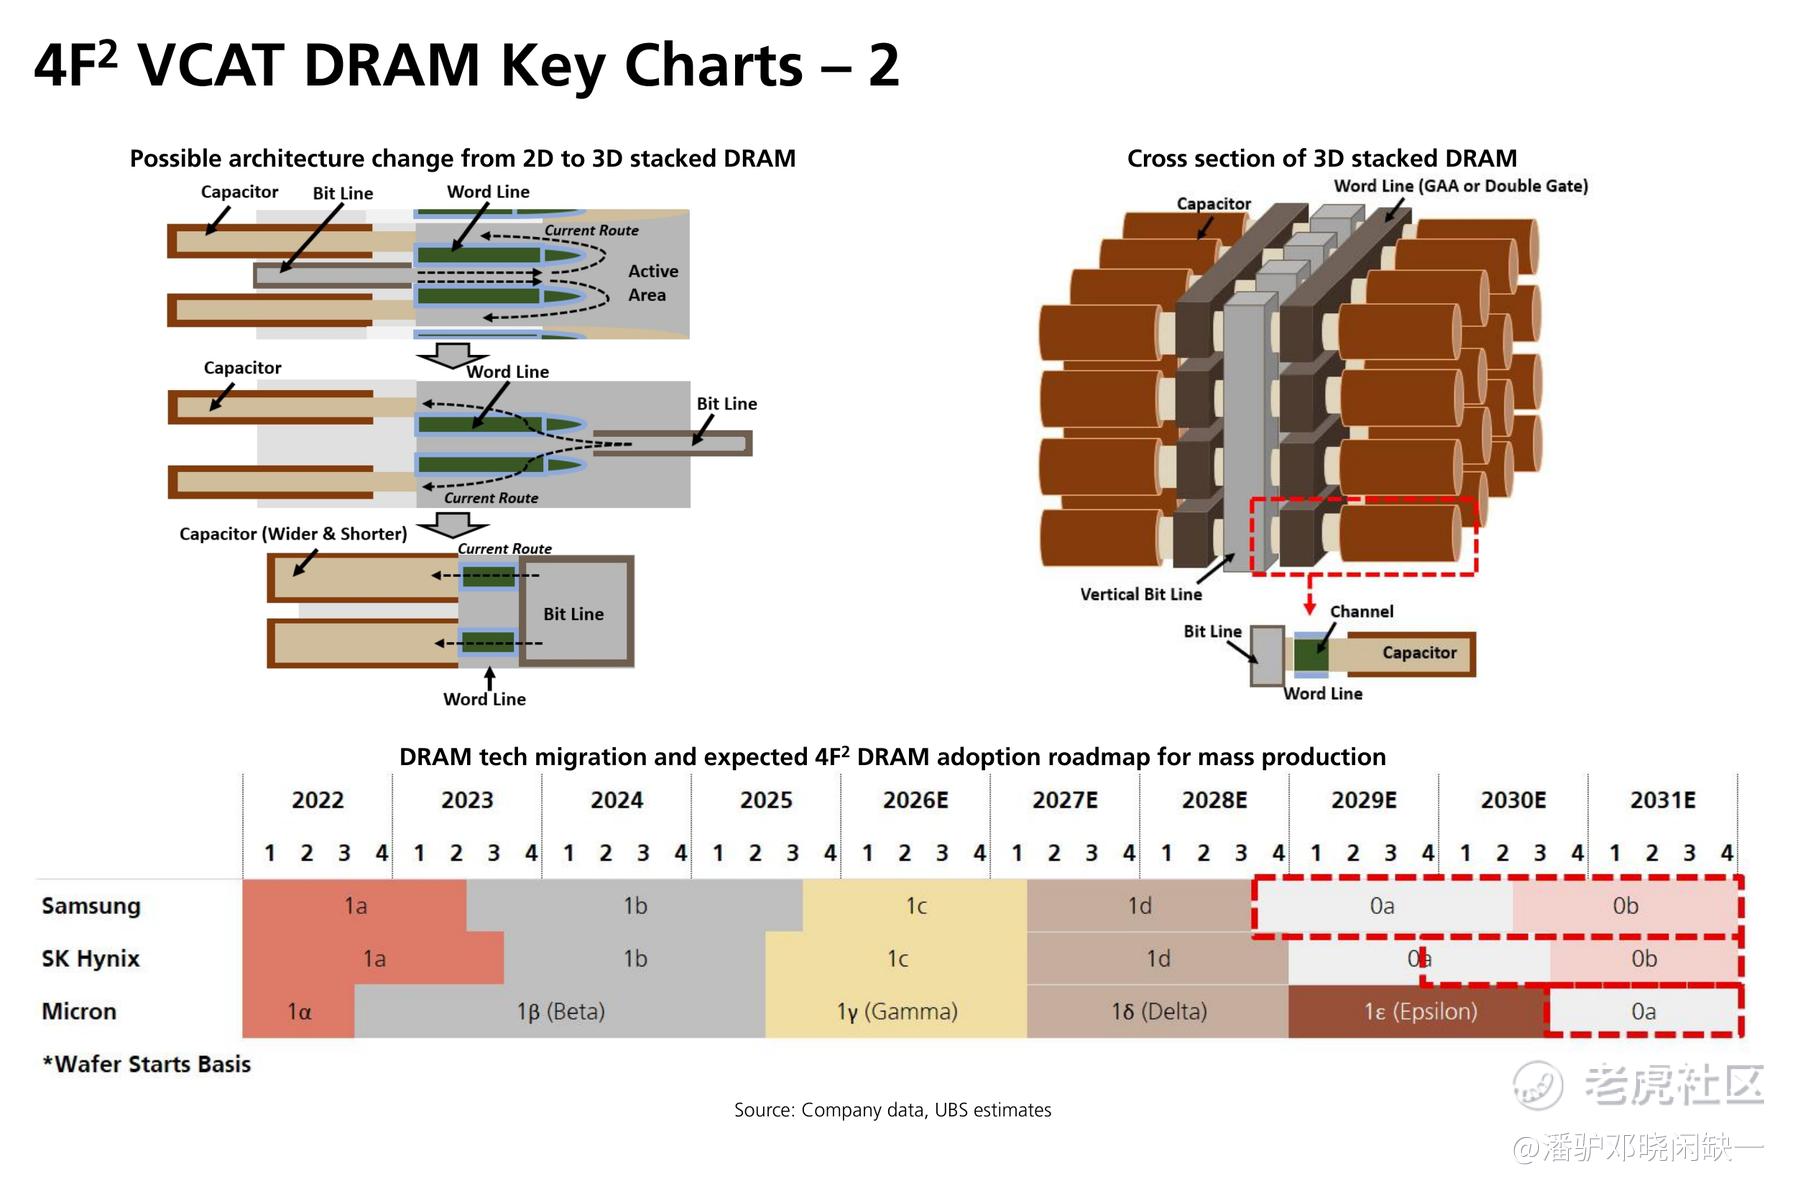
图 4|DRAM 从 2D 向 3D 堆叠及 4F² VCAT 路线演进
五、CoWoS 还在扩,先进封装本身也在继续升级
CoWoS 的变化也不只是扩产。瑞银整理的台积电先进封装路线显示,CoWoS 已经从早期 CoWoS-S 逐步向 CoWoS-L/R 演进。封装尺寸由 1.5 倍光罩、2 倍光罩继续向 3.3 倍、5.5 倍乃至 9.5 倍光罩推进,同时集成的 HBM 数量由 4 颗提高至 8 颗、12 颗以上,先进逻辑制程则继续向 N3/N2 甚至 A16 迁移。
AI 芯片单颗封装的面积、芯片数量和内存容量一起增加,先进封装承载的价值量也随之提高。再叠加 Google TPU、Amazon Trainium、AMD GPU 等 ASIC 与加速器需求增加,CoWoS 的景气已经不再只由 NVIDIA 单一平台解释。
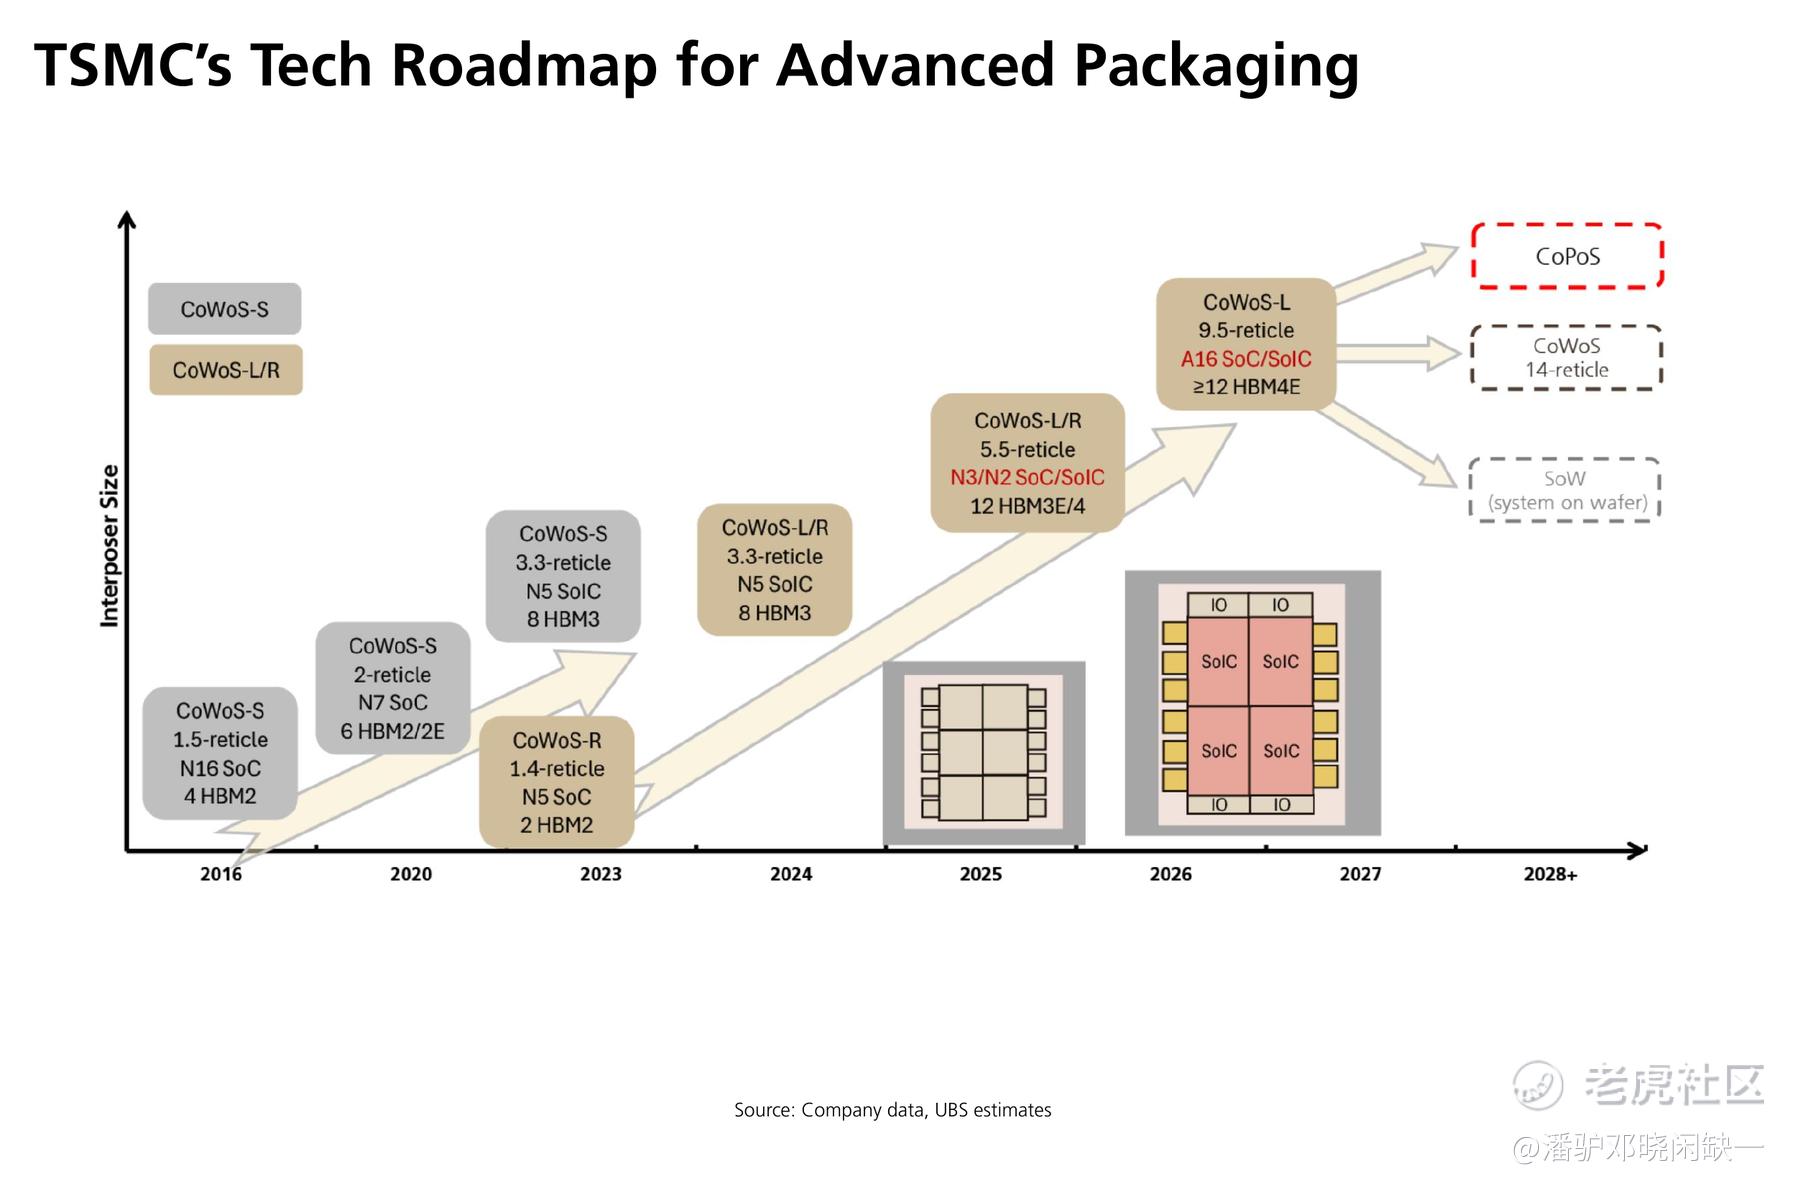
图 5|台积电先进封装技术路线
产能端仍然偏紧。瑞银预计行业 CoWoS 月产能从 2025 年的约 66k 片提高至 2026 年的 133k 片,2027 年达到 233k 片;即便新增产能持续释放,2027 年行业利用率仍预计在94% 左右。
客户结构也比前两年更分散。瑞银预计 NVIDIA 对应 CoWoS 需求由 2026 年的 66.6k wpm 升至 2027 年的 107.5k;AMD 同期由 10.7k 增至 39.6k;ASIC 及其他客户则从 32.8k 增至 72.6k。
Google TPU、Amazon Trainium 以及其他自研 ASIC 出货增加后,CoWoS 正在从单一 GPU 供应链问题,转向多个 AI 计算平台共同争夺先进封装产能。封装设备、测试设备、载板和 OSAT(封装测试厂)都会承接这一轮新增需求。
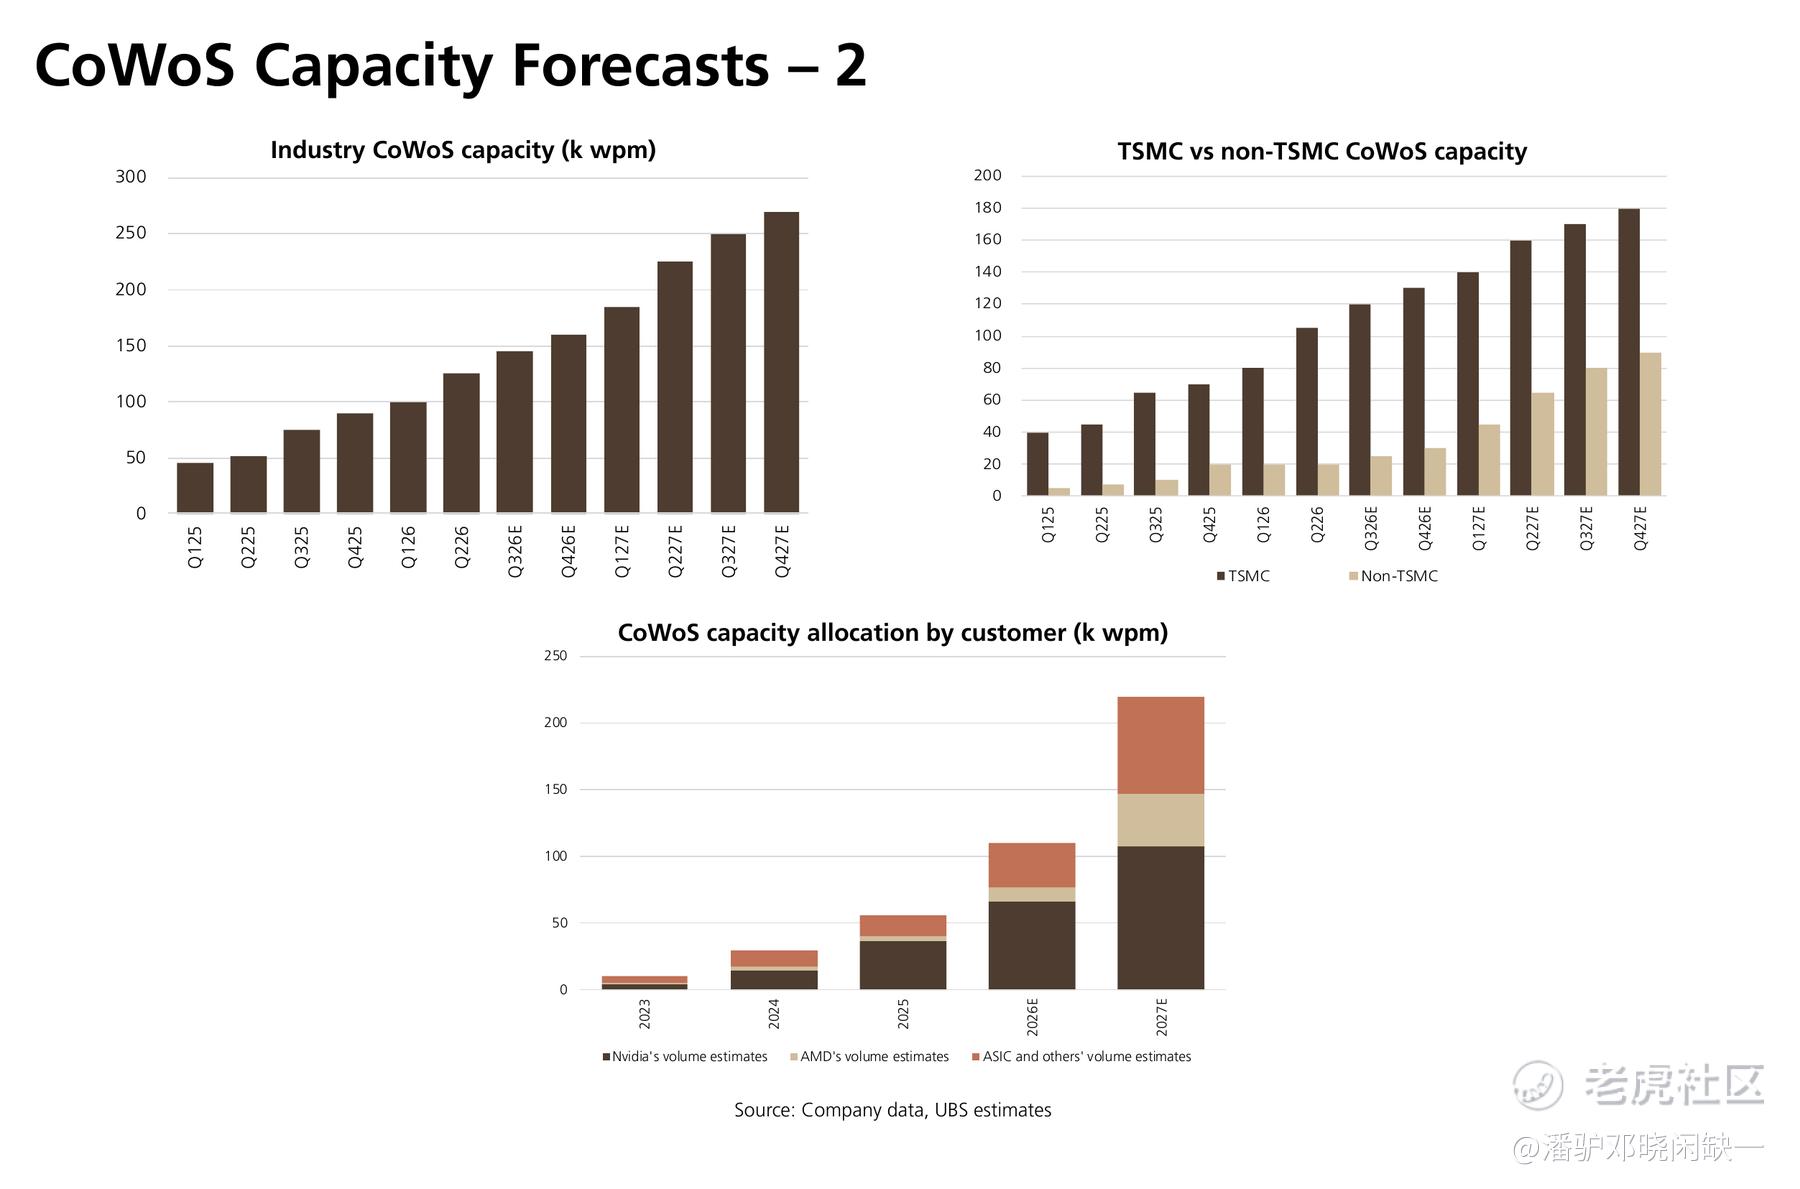
图 6|CoWoS 产能与客户结构
六、资本开支正在继续向制造端传导
AI 芯片、HBM 和先进封装同步扩产,最后都会落到晶圆厂和设备订单。瑞银预计全球 2nm 月产能从 2025 年的 47k 片提高至 2026 年的 114k 片,2027 年达到 190k 片,2028 年进一步增至 230k 片。其中台积电分别约 40k、90k、140k 和 160k 片,仍占最大份额。
设备端的需求来源已经比较清楚:先进逻辑扩产增加前道设备投入,HBM 推动 DRAM 先进制程升级,CoWoS 扩产增加后道设备需求,CPU 和 AI ASIC 数量提升则进一步推高测试环节负荷。
瑞银因此把半导体设备排在存储之后,并指出先进逻辑晶圆制造设备(WFE)需求已经明显改善,韩国资本开支预测上调,测试机则继续受到 CPU 和 AI ASIC 需求以及测试周期拉长的支撑。设备链的订单节奏通常比芯片设计端更滞后,但扩产一旦启动,持续时间往往也更长。
七、AI 正在接近整个半导体收入的一半
从整个行业收入结构看,AI 的权重还在继续上升。瑞银预计 AI 云计算半导体收入由 2023 年的 560 亿美元增至 2024 年的 1500 亿美元、2025 年的 2370 亿美元,2026 年达到 5310 亿美元,2027 年约 1.18 万亿美元,2028 年约 1.44 万亿美元。
对应其占全球半导体行业收入比例,从 2023 年的 11% 提高到 2025 年的 32%,2027 年达到 49%,2028 年进一步升至53%。
如果这套预测兑现,到 2027—2028 年,AI 已经接近整个半导体收入结构的一半。产业链的价值量也会继续向外扩散:HBM 和 DDR 承接内存预算,NAND 承接存储,CoWoS 负责高密度集成,先进制程和设备负责把新增产能做出来。
瑞银把存储放在当前产业排序第一位,对应的就是这轮成本结构变化。AI 资本开支仍在增长,而内存、先进封装和半导体设备拿到的份额,已经明显高于上一阶段。
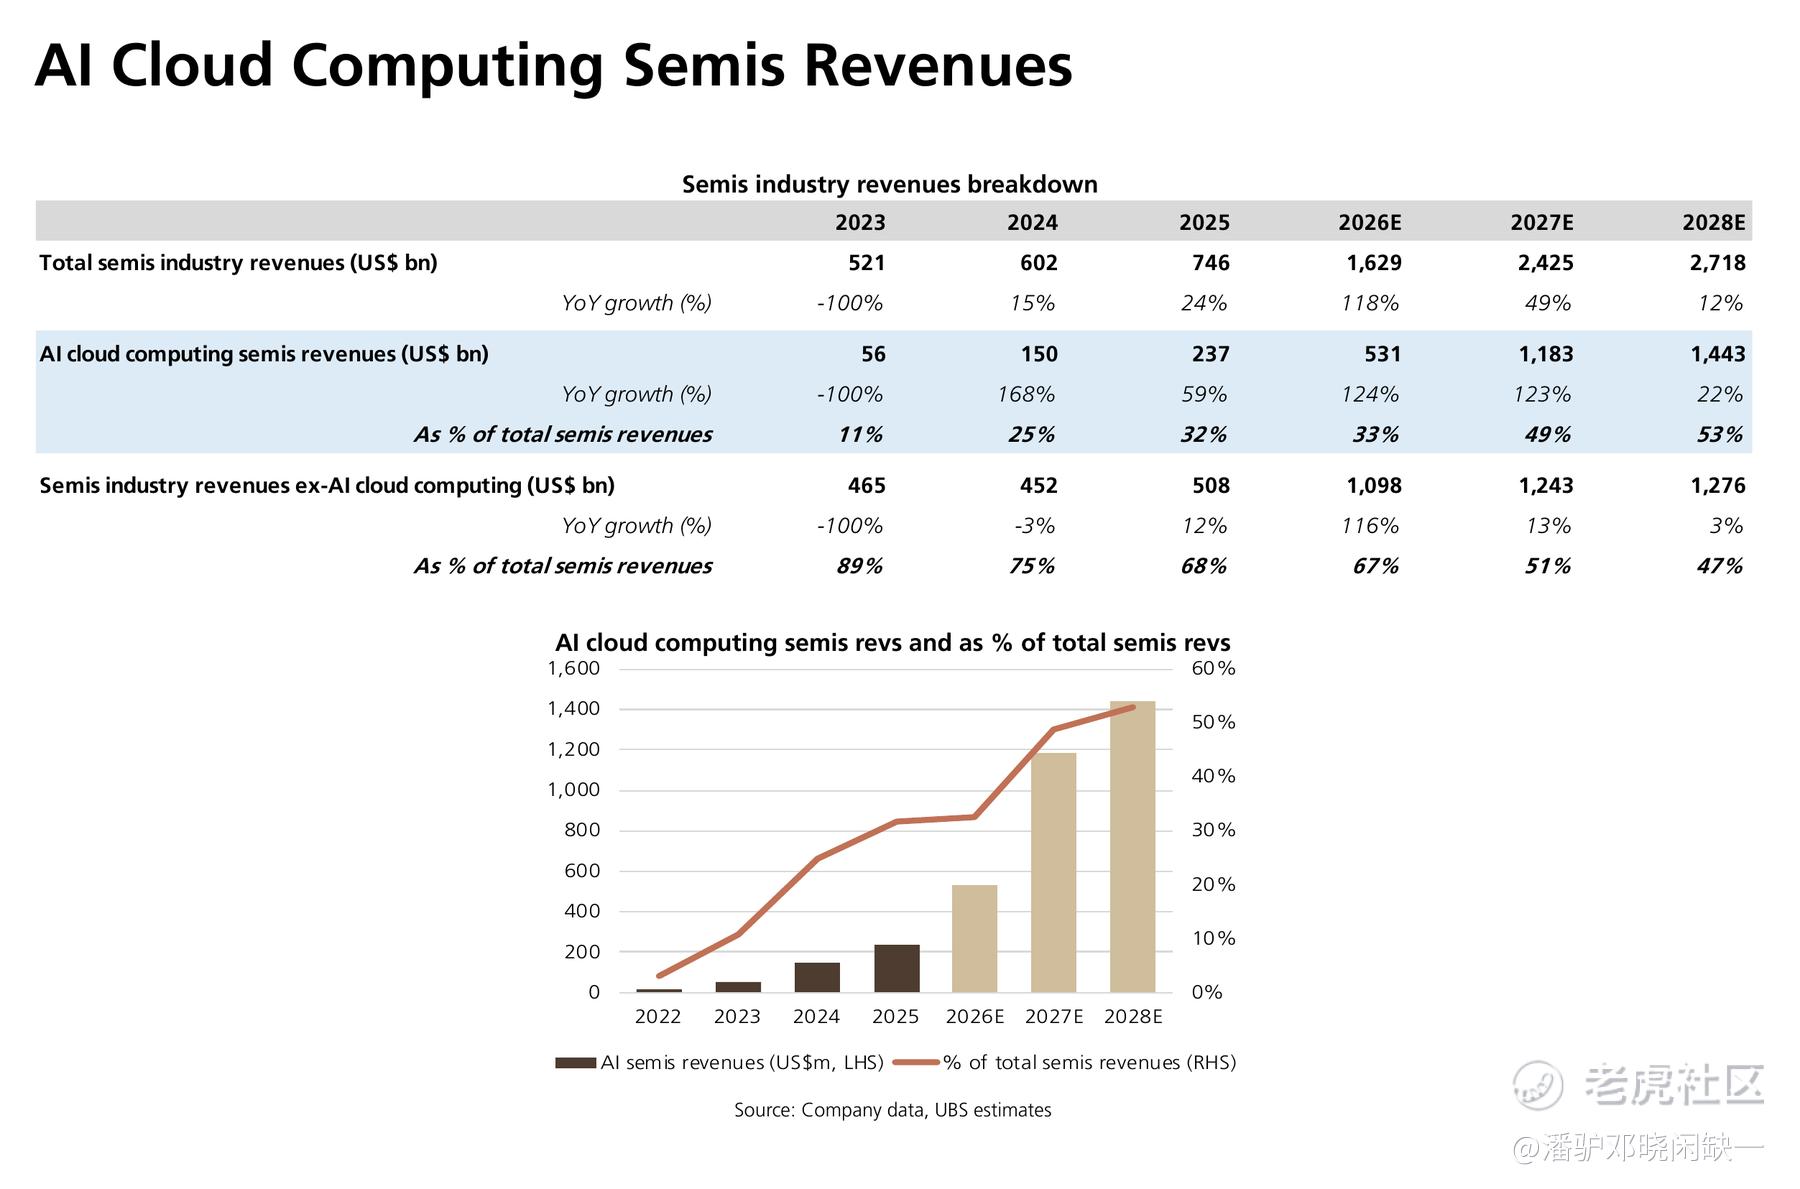
图 7|AI 云计算半导体收入及行业占比
资料来源:UBS Global Research、Company data;报告日期:2026 年 9 月 22 日。文中 2026E/2027E/2028E 为瑞银预测。
免责声明:本文仅用于信息交流与研究讨论,不构成任何证券买卖建议、投资建议或收益承诺。市场有风险,投资决策需基于独立判断并自行承担相应风险。
精彩评论