摩根士丹利现场调研显示,相比半年前OFC,市场对NPO(Near-Packaged Optics,近封装光学)的预期明显收敛。首代产品预计在2028年前后进入部分Scale-up扩展网络试用;同时,多数光器件和系统供应商未来12—18个月供给基本售罄,InP(磷化铟)衬底成为当前反复出现的关键限制环节。
光通信的定价重心,开始从模块出货量向上游稀缺产能移动。
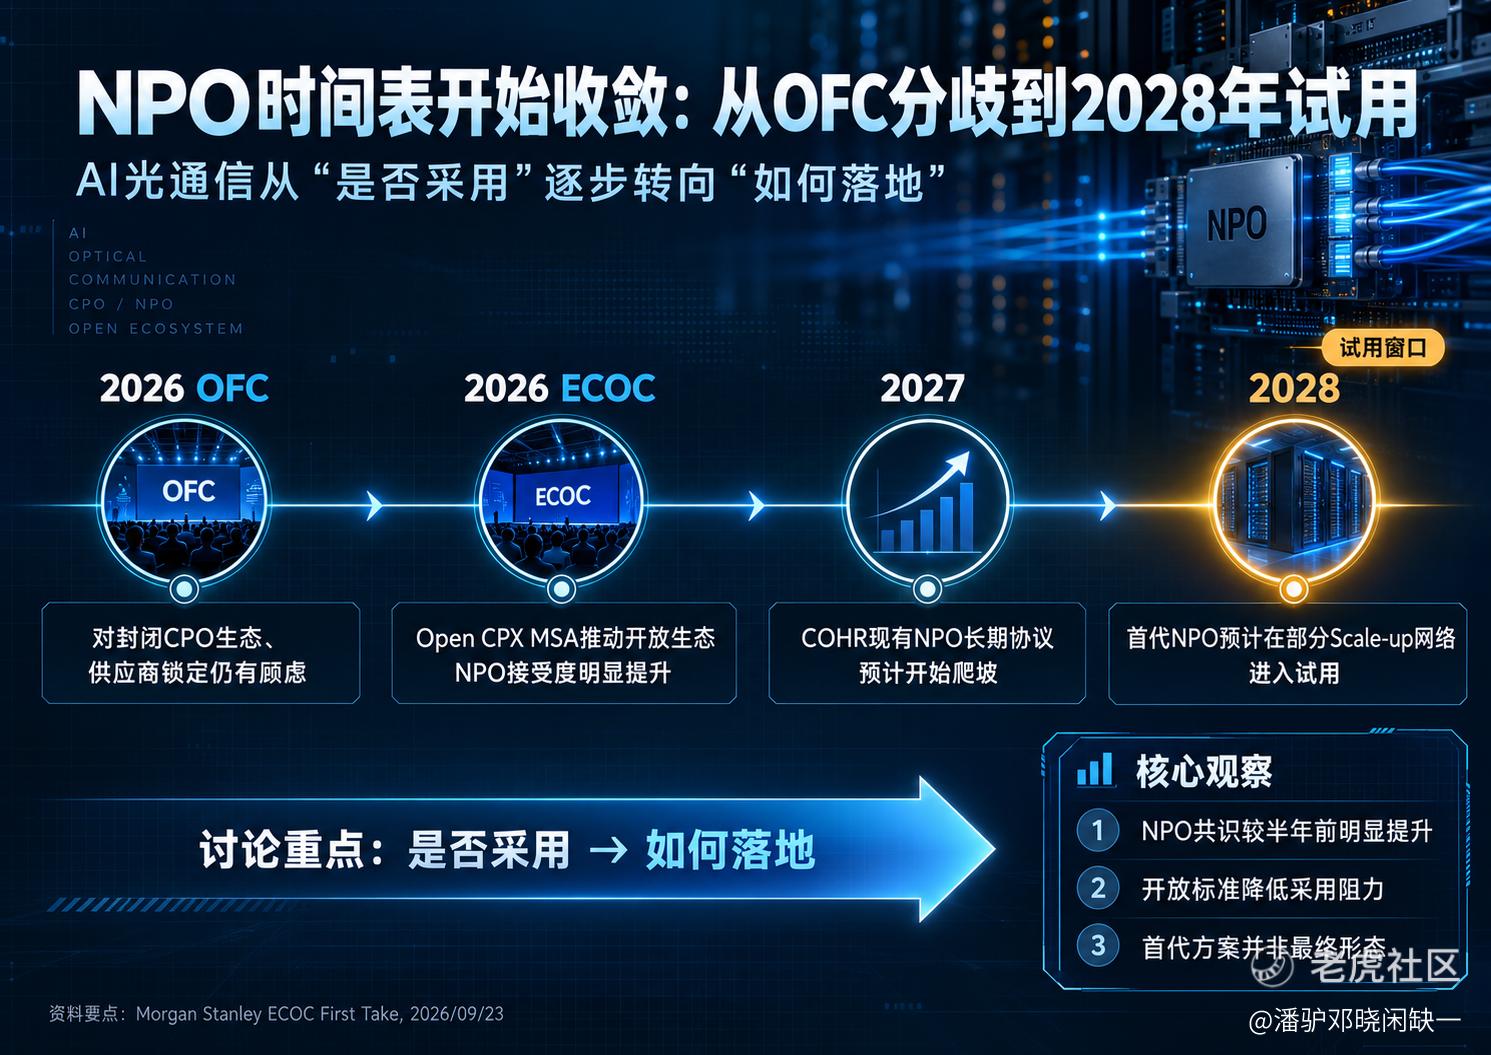
NPO开始进入工程化时间表
半年前OFC期间,NPO/CPO仍面临明显的生态问题。云厂商担心单一厂商主导下一代光互连标准,供应商锁定成为采用阻力之一。Open CPX MSA推动开放参数后,更多光引擎、激光器和器件厂商可以进入同一套生态,超大规模云厂商采用NPO时,不必把整个架构绑定在单一方案上。
2028年的定位仍需克制:更接近首代产品进入真实网络试用和验证,距离成熟架构和大规模放量还有距离。激光器种类、光源位置和封装形式都可能继续调整。现阶段比押注某一种最终架构更清晰的,是光学器件持续向交换芯片靠近,以及由此带来的激光器、光引擎和测试需求增长。
矛盾正在往InP和激光器上移
ECOC最值得交易的增量之一,是供给瓶颈的位置越来越清楚。多数器件和系统供应商未来12—18个月基本售罄。InP衬底是当前主要限制项之一,EML(电吸收调制激光器)、CW Laser(连续波激光器)、Pump Laser(泵浦激光器)和Gold Box(金盒封装)等环节同样紧张。供给释放主要来自两条路径:增加衬底供应,或者继续提高良率。
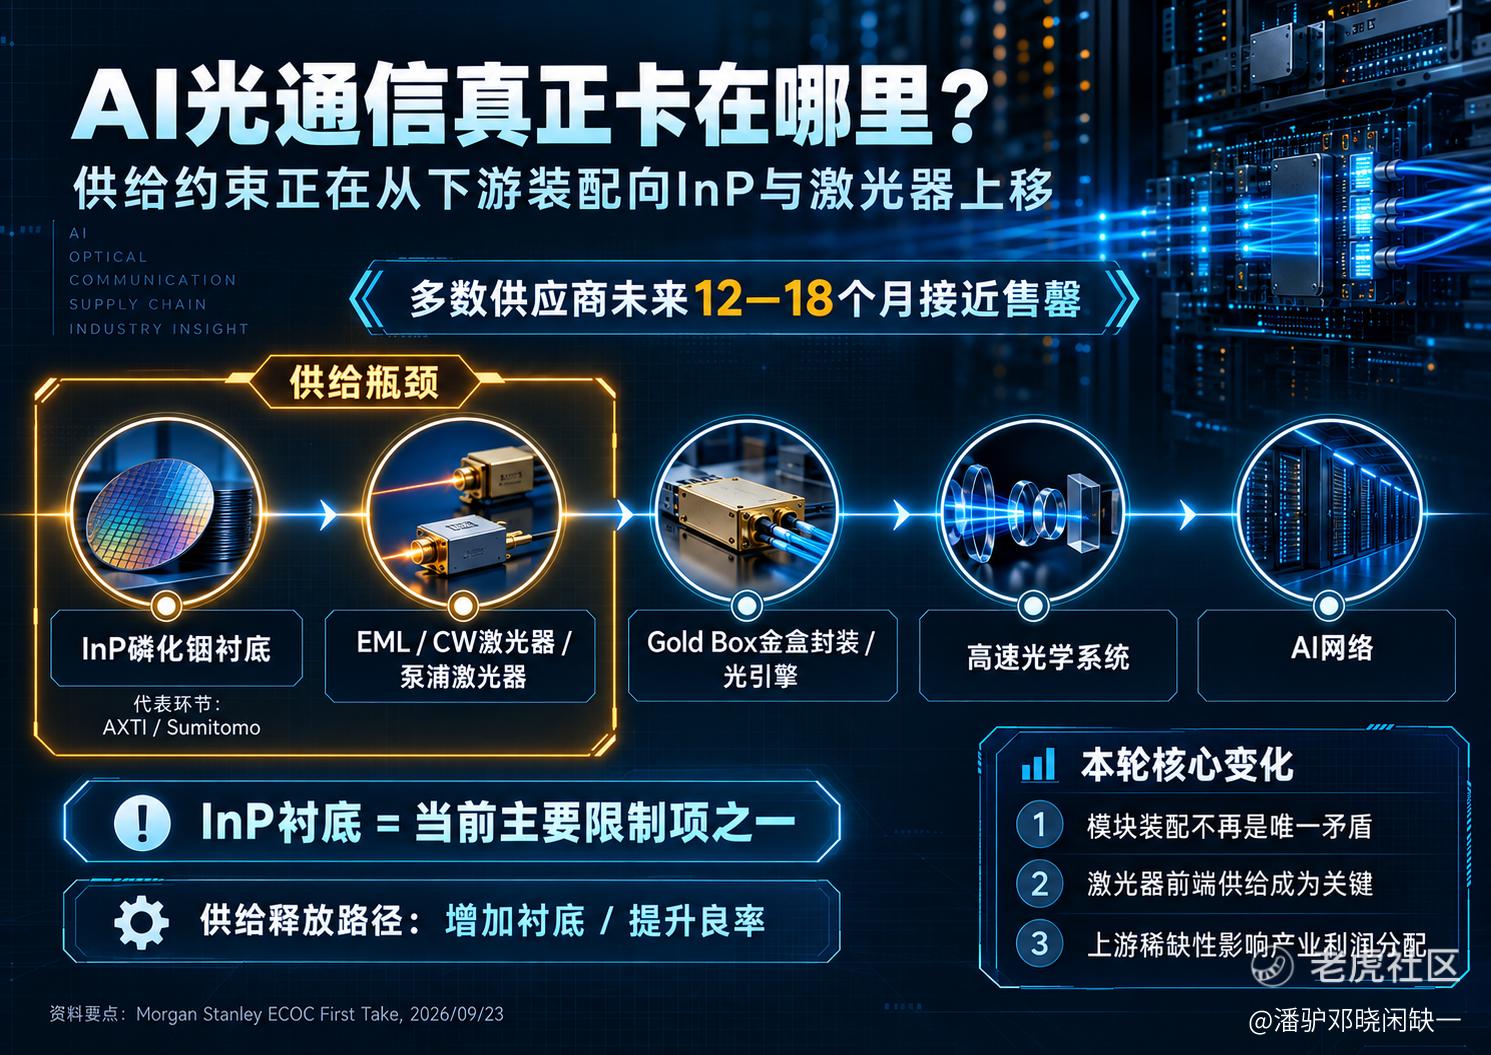
这一轮与早期光模块扩产的区别在于,上游供给越来越难通过简单增加装配线解决。800G、1.6T继续放量的同时,如果NPO又开始增加高功率激光器需求,InP衬底、激光芯片及相关封装的稀缺程度会进一步影响下游实际出货。
利润分配也会随之改变。模块厂拥有订单,并不等于拥有全部收入弹性;能够稳定获得高性能激光器和上游材料,逐渐成为兑现订单的重要前提。
COHR和LITE已经提前卡位
COHR(Coherent,相干公司)在这次ECOC释放了较明确的NPO进展。PhotonLink针对开放式NPO生态中的系统集成问题:客户如果直接从六家以上供应商采购不同组件,需要自行完成器件匹配和系统验证;PhotonLink则提供端到端方案,同时保留客户挑选部分组件的空间。
更直接的是订单。COHR已经拥有一份NPO长期协议,相关业务预计2027年开始爬坡。LITE(Lumentum,朗美通)没有参加此次现场会面,但此前曾表示,未来数月可能公布NPO长期协议。
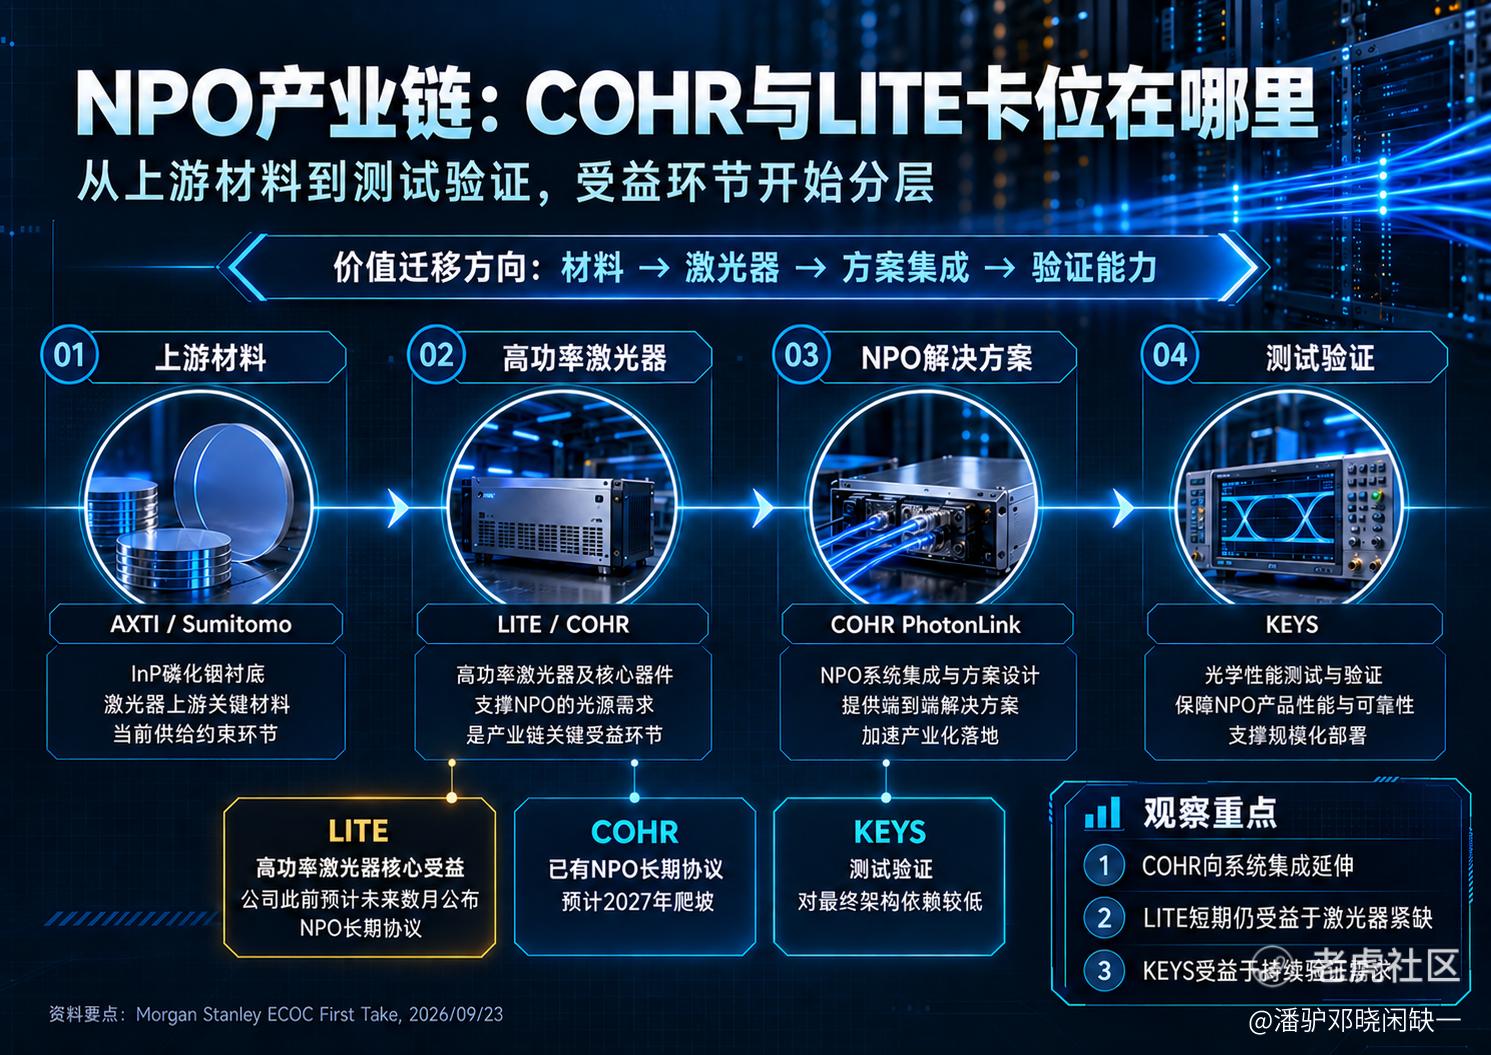
两家公司的弹性来源并不完全相同。COHR正在从器件供应向NPO系统集成延伸,产品覆盖面更宽;LITE目前更直接受益于高功率激光器供给紧张,同时还拥有OCS大客户项目的增量。
KEYS(Keysight,是德科技)的逻辑又不同。其收益不需要押注NPO最终采用哪一种形态。架构越复杂、验证周期越长,高速光学测试的需求越刚性,因此对最终技术路线的依赖程度更低。
首代NPO仍需要更强的外置光源
NPO往芯片侧靠近,并没有削弱激光器的重要性。摩根士丹利预计,首代NPO/CPO大概率仍采用External Laser(外置激光器)。外置方案需要更高功率的激光源,因此高功率激光器需求未来几年存在明显上升空间。InP激光器供给已经偏紧,LITE和COHR相关产能短期仍处于较有利的位置。
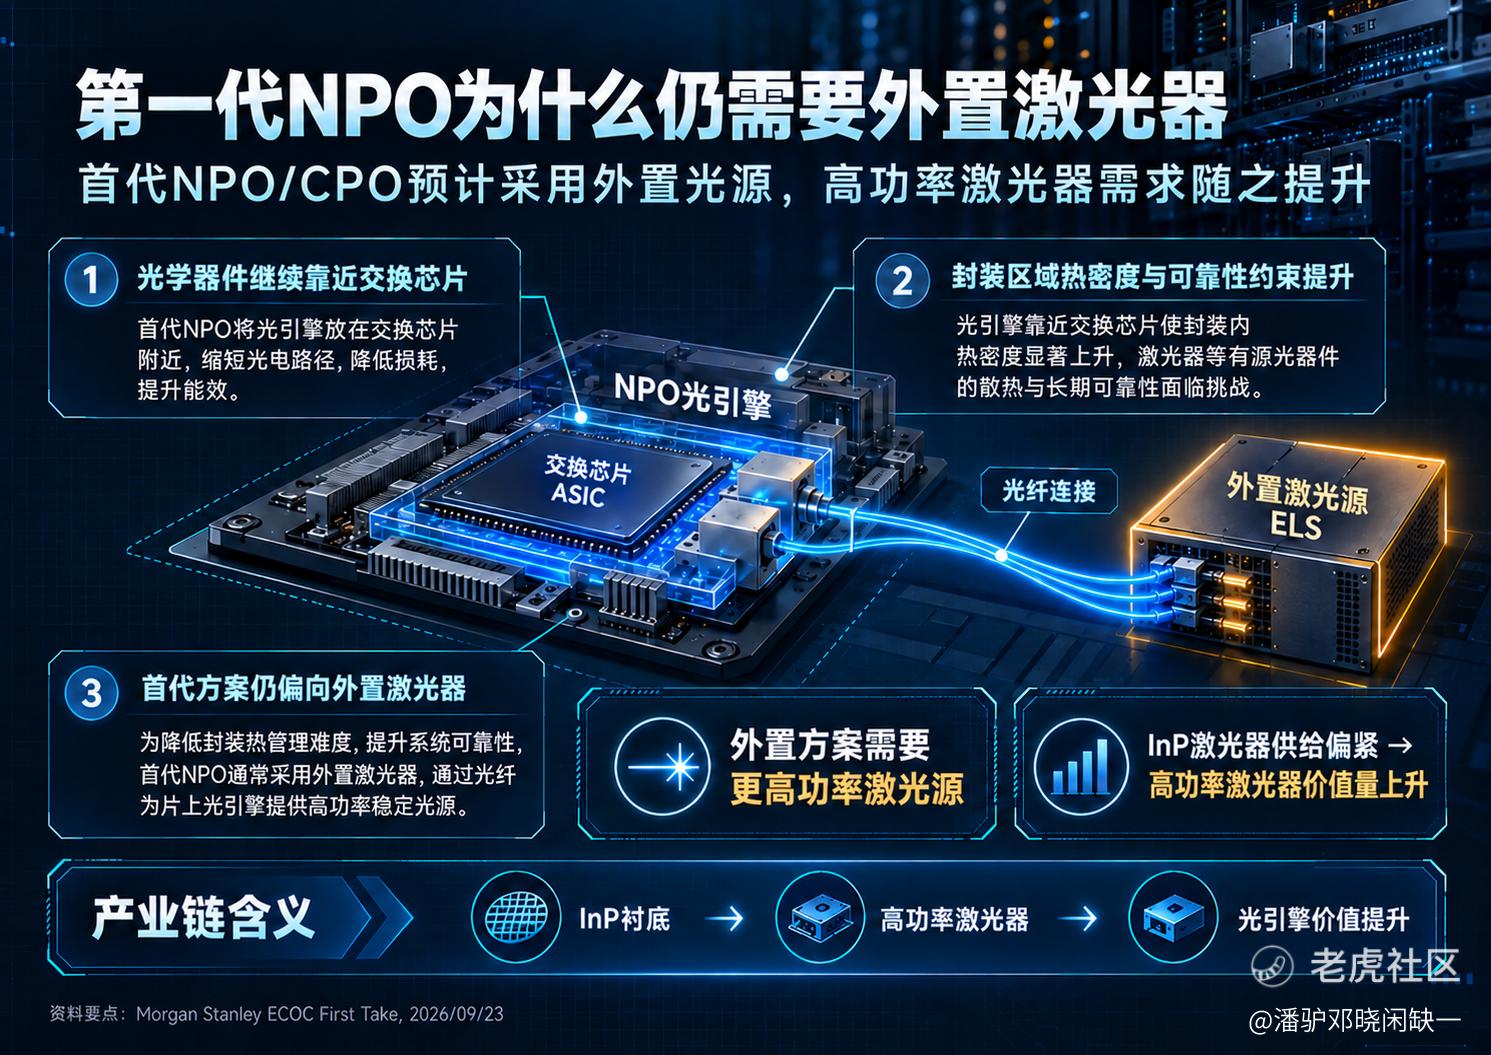
这条信息把NPO从抽象的技术升级,落到了具体价值链上:InP衬底决定前端材料供给,高功率激光器承担光源,光引擎负责更靠近交换芯片的光电转换。第一代NPO架构以后可能继续变化,但只要外置激光器仍是主要方案,高功率光源就是一个相对清晰的增量环节。
OCS的空间不能按Google线性外推
OCS(Optical Circuit Switch,光电路交换)需要与NPO/CPO分开看。Google目前仍是OCS规模最大的部署方,其成功应用已经推动其他超大规模云厂商和新型云服务商测试类似方案。ECOC反馈显示,未来OCS客户数量仍会增加,但后续项目规模大概率低于Google,甚至已经出现客户完成产品验证后取消部署的案例。
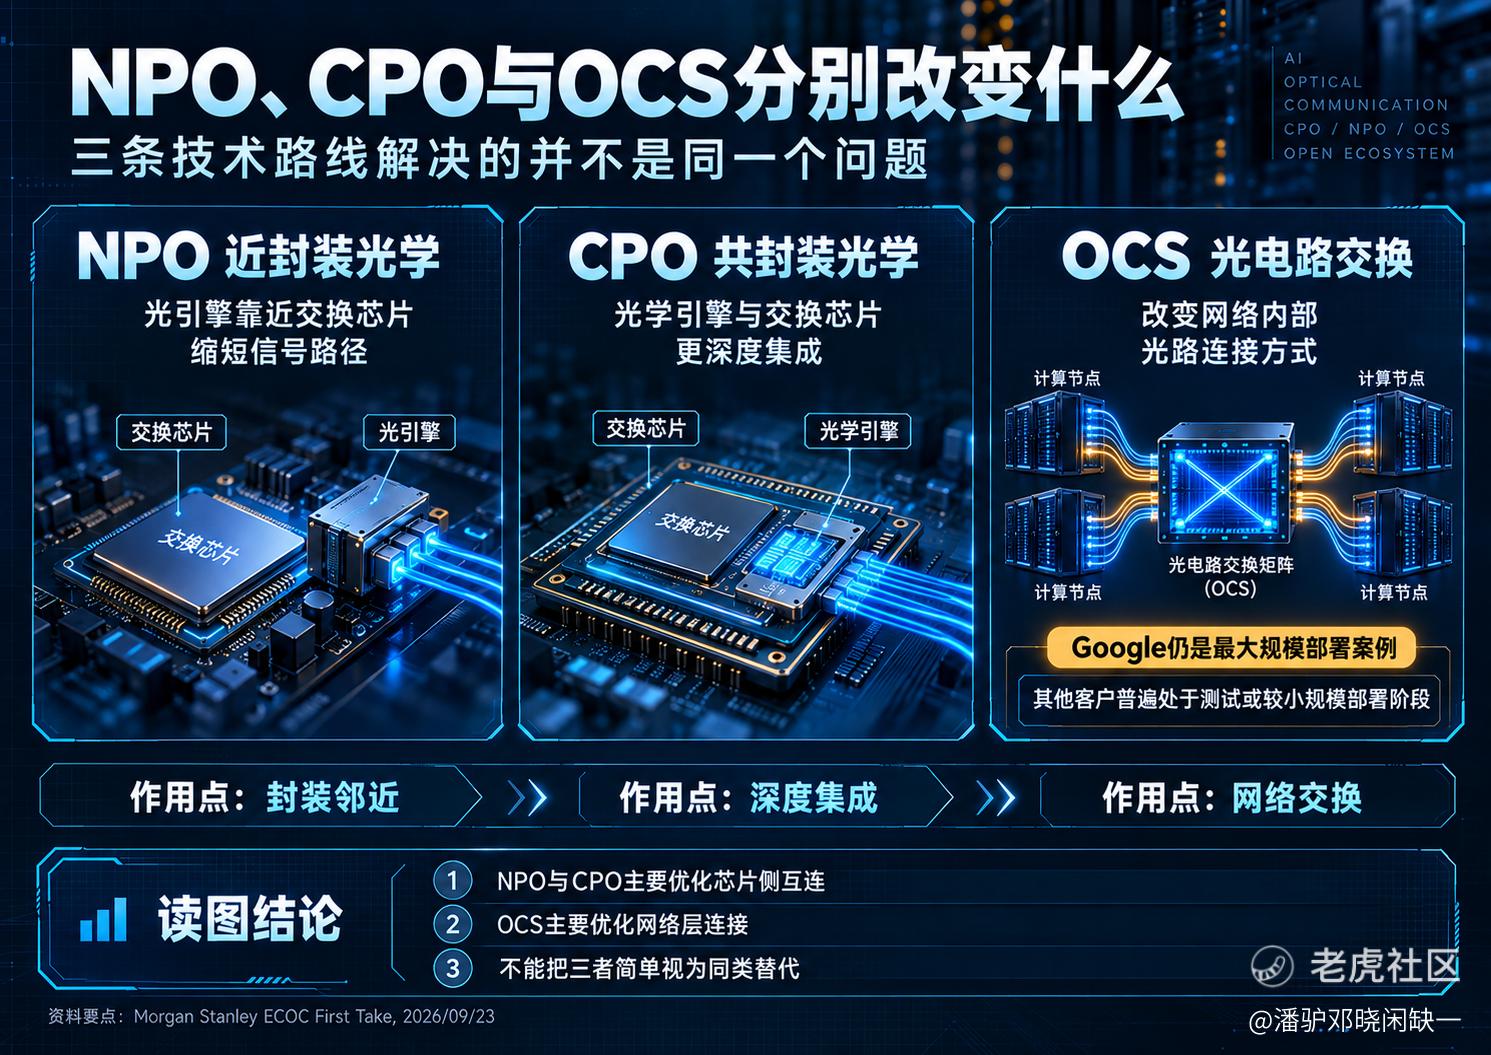
因此,OCS的产业空间可以继续增长,但不能把“更多客户”直接等同于多个Google级订单。短期受益结构也比较集中:Google的大规模部署未来几年继续向LITE爬坡;COHR同样受益,但现阶段主要催化仍在NPO系统方案和激光器。
光通信下一阶段,估值开始看稀缺环节
从本次ECOC看,800G和1.6T仍负责当期业绩,NPO开始影响2027—2028年的产品规划。产业链的稀缺性则逐渐向InP衬底、高功率激光器、光引擎和测试验证移动。
NPO最终架构尚未锁定,但供给端已经给出更明确的信号:InP偏紧,首代NPO仍依赖外置激光器,高功率光源需求继续上升。下一阶段光通信估值的分化,很可能更多取决于谁掌握难扩产、难替代的上游能力。
资料要点:Morgan Stanley, ECOC First Take, 2026/09/23。本文仅作产业研究交流。
精彩评论