AI服务器与交换机继续往更高速率、更高集成度演进,PCB、覆铜板(CCL)与上游材料的竞争逻辑也在变化。Prismark近期对产业链的判断里,有几条信息值得放在一起看:CPO不会直接压低高端CCL规格,PTFE距离稳定量产仍有工艺门槛,高端玻纤布与HVLP铜箔的有效供给仍受约束,树脂体系的重要性开始上升。如果只看单项材料,这些变化似乎彼此独立;如果从整条AI硬件链去看,指向的是同一个问题——高端PCB的价值,正在从“高速传输材料”进一步转向材料协同、热机械性能、工艺稳定性和量产良率。
CPO导入,高端CCL没有“降规格”
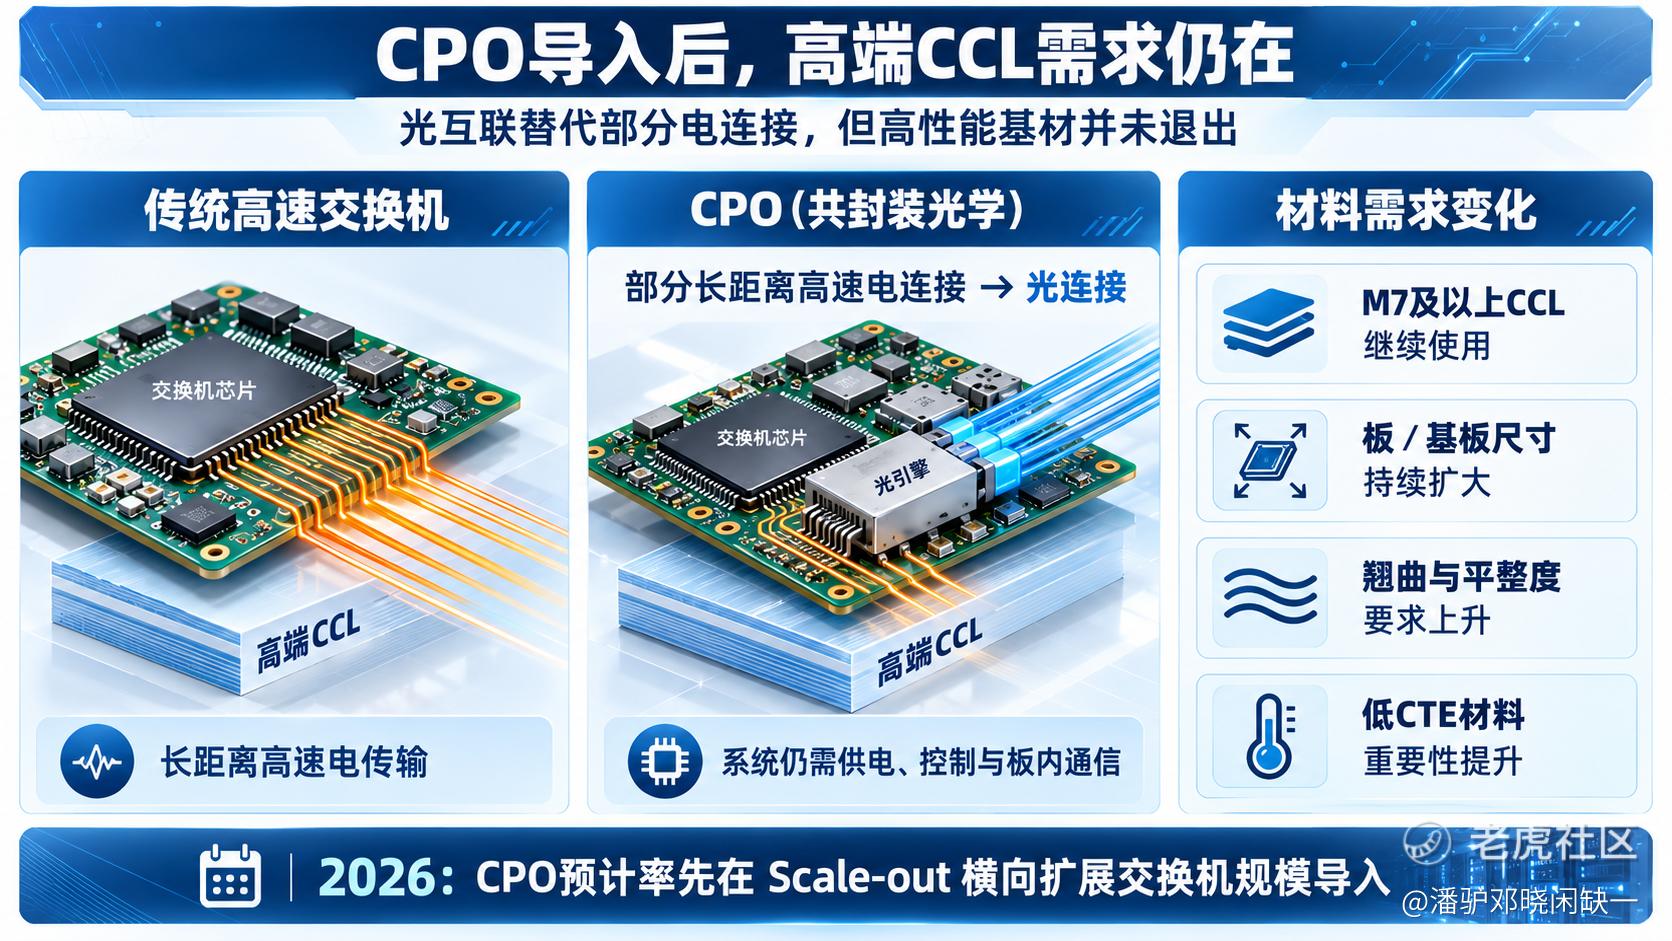
市场此前有一种较直观的推演:CPO(共封装光学)把更多高速信号从电互联转向光互联,板上长距离高速电连接减少,高端低损耗CCL的升级空间可能随之收窄。
Prismark的判断并不支持这种线性推演。即使部分高速链路转向光连接,系统仍需要承担供电、控制和剩余板内数据通信,高性能基材依旧存在刚性需求。Prismark预计,M7或更高等级CCL仍会继续使用。同时,CPO预计首先在2026年的Scale-out横向扩展交换机中形成规模导入,其他应用商业化还需要更长时间,短期内对高速CCL的替代有限。
更值得关注的变化,是材料评价体系本身在变。当交换芯片需要容纳更多光引擎,板材和基板面积会继续扩大。尺寸一旦放大,翘曲和平整度控制难度同步上升,材料的热膨胀系数开始从辅助指标变成更核心的约束。Prismark因此认为,即便CPO渗透率继续提高,低CTE(低热膨胀系数)等高端材料需求仍会存在。
从产业链角度看,这意味着CPO对PCB的影响更接近价值结构迁移,而不是简单的价值量下修。过去高端CCL的核心卖点更多集中在低损耗、高频高速;进入CPO时代之后,低损耗仍然重要,但低CTE、尺寸稳定性、翘曲控制的重要性继续抬升。材料升级逻辑没有消失,只是考核维度从单一电性能,扩展到电性能与热机械性能并重。这也是为什么CPO渗透与高端CCL升级并不矛盾。
PTFE性能好,真正难的是把它稳定做出来
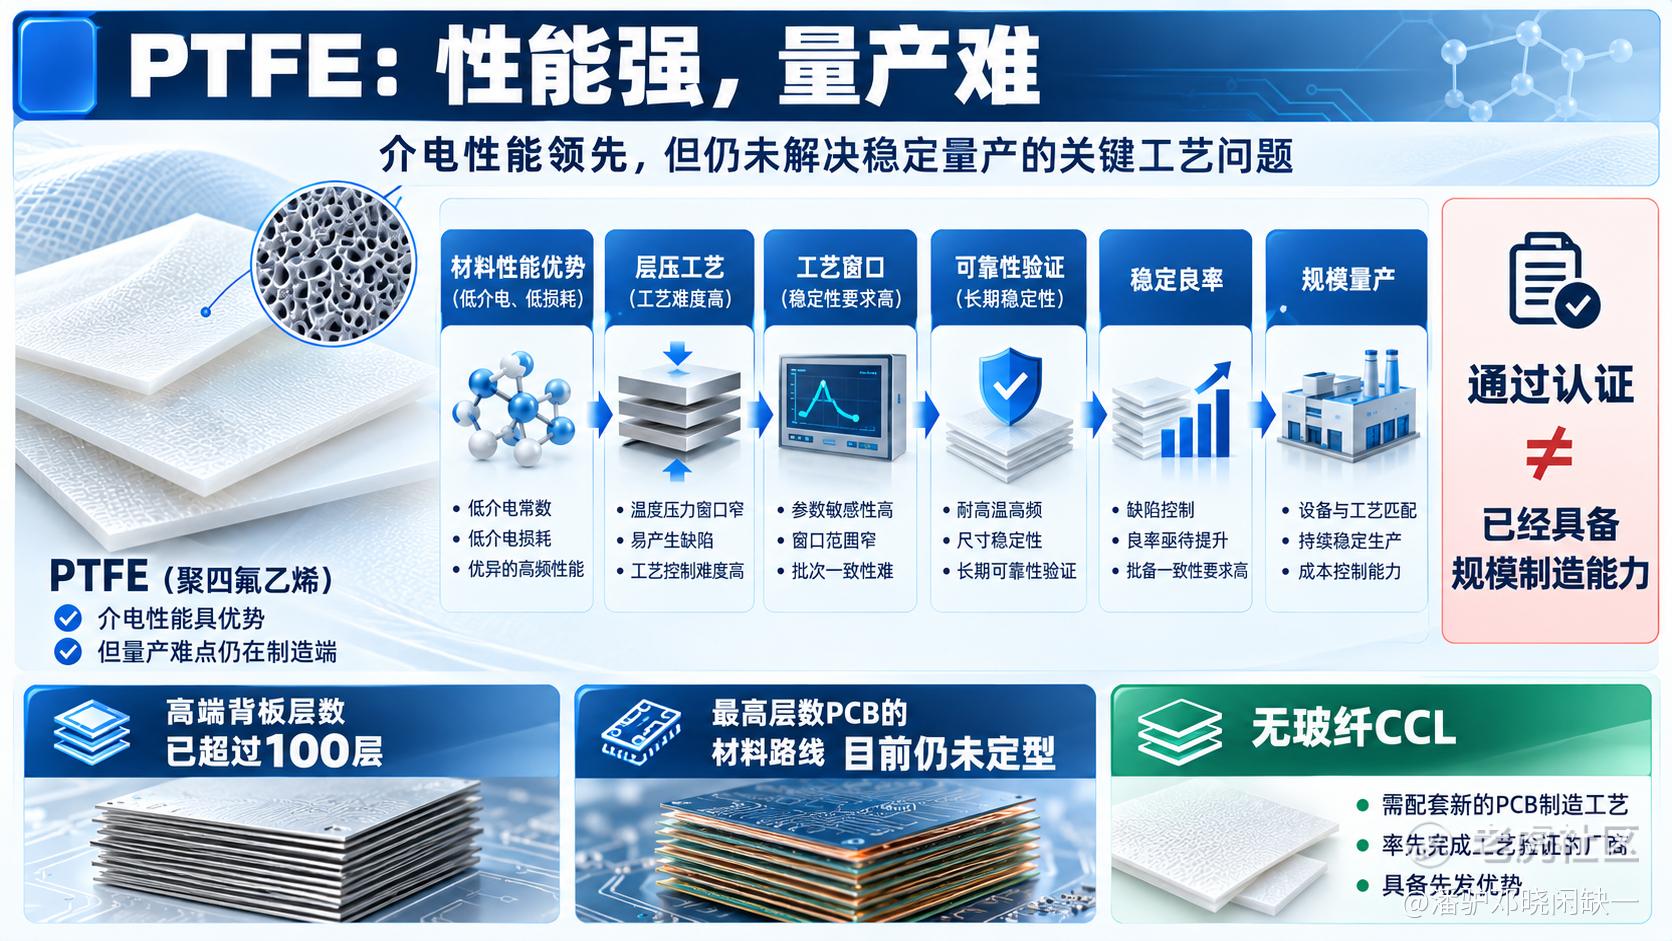
PTFE(聚四氟乙烯)之所以持续获得关注,核心是介电性能优势。但在高端PCB体系里,“材料性能领先”与“量产路径成熟”之间存在很长的距离。
Prismark对PTFE产业化进度明显偏谨慎。目前PTFE仍没有完全解决稳定PCB量产所需要的几个关键问题,包括层压、工艺窗口和可靠性。因此,通过认证并不能直接等同于具备规模制造能力。
这个问题在超高层数PCB上会被进一步放大。部分高端背板层数已经超过100层。层数越高,制造过程中任何微小的尺寸变化、材料形变、界面结合问题都会逐层累积。材料不仅需要介电性能足够好,还要经得住反复层压、钻孔、热循环,并长期保持尺寸稳定。
Prismark因此判断,最高层数应用最终采用什么材料,目前仍未定型。PTFE更接近一条持续推进中的技术路线,而不是已经完成产业切换的确定性方案。这里的产业含义很直接:高端PCB材料并不是“谁参数最好谁赢”,而是谁能在复杂制造条件下维持稳定良率。
另一条值得关注的路线是无玻纤CCL。Prismark提到,如果无玻纤结构最终进入应用,将带来新的PCB制造工艺,率先完成工艺调整的厂商会获得先发优势。未来材料创新和PCB制造之间的绑定会越来越深。
为什么行业一直扩产,高端材料还是紧
AI PCB产业链过去一段时间大量讨论扩产,但高端材料最容易出现误判的地方,就是把“名义产能”直接当成“有效供给”。
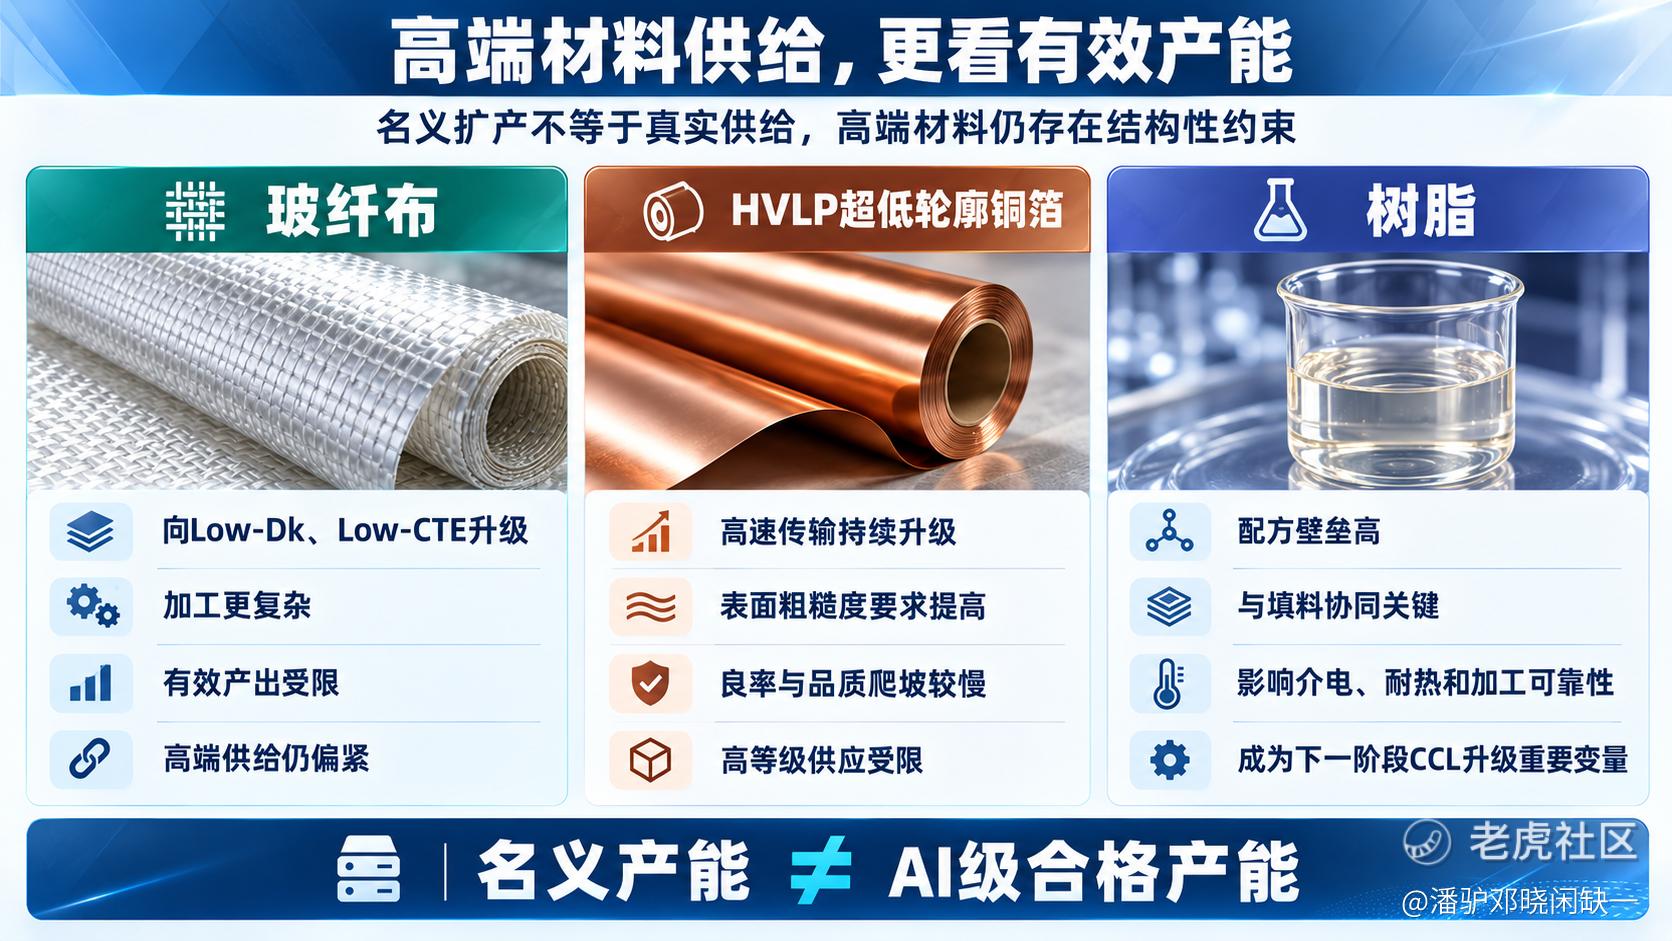
玻纤就是典型。Prismark指出,产能向低介电常数(Low-Dk)、低CTE产品转换以后,加工强度会提高,因此即使名义产能增加,有效产出也未必同比例提升。高端玻纤产品短期仍可能保持偏紧,而低端产品技术门槛较低,供应缺口反而更容易收窄。
这说明高端玻纤的瓶颈已经不只是“有没有炉子、有没有产线”,而是这条线能够稳定生产多少符合高端规格的产品。
铜箔的逻辑更直接。高速PCB持续向HVLP(超低轮廓铜箔)升级,高等级产品的供应仍受到结构性约束。Prismark认为,新产能的主要限制来自良率与品质爬坡,而不是企业公布了多少设计产能。
所以未来判断高端材料供需,单看扩产数字的意义会越来越低。假设一条产线设计产能是100,真正长期满足AI服务器或交换机客户规格的产出可能只有其中一部分。对于产业链价格和订单来说,有意义的是后者。
这也解释了一个看似矛盾的现象:行业扩产很多,但高端品仍然可能持续偏紧。原因不是需求端失真,而是高端材料需要经过良率、品质、客户验证层层筛选,最终留下来的“可交付产能”远小于账面产能。这类供给结构一旦形成,高端材料的议价能力往往不会随着名义扩产快速消失。
下一轮CCL升级,树脂可能比市场想象得更重要
过去市场谈高端CCL,关注最多的是玻纤布和铜箔。这一次Prismark把另一个变量提到了更重要的位置:树脂体系。
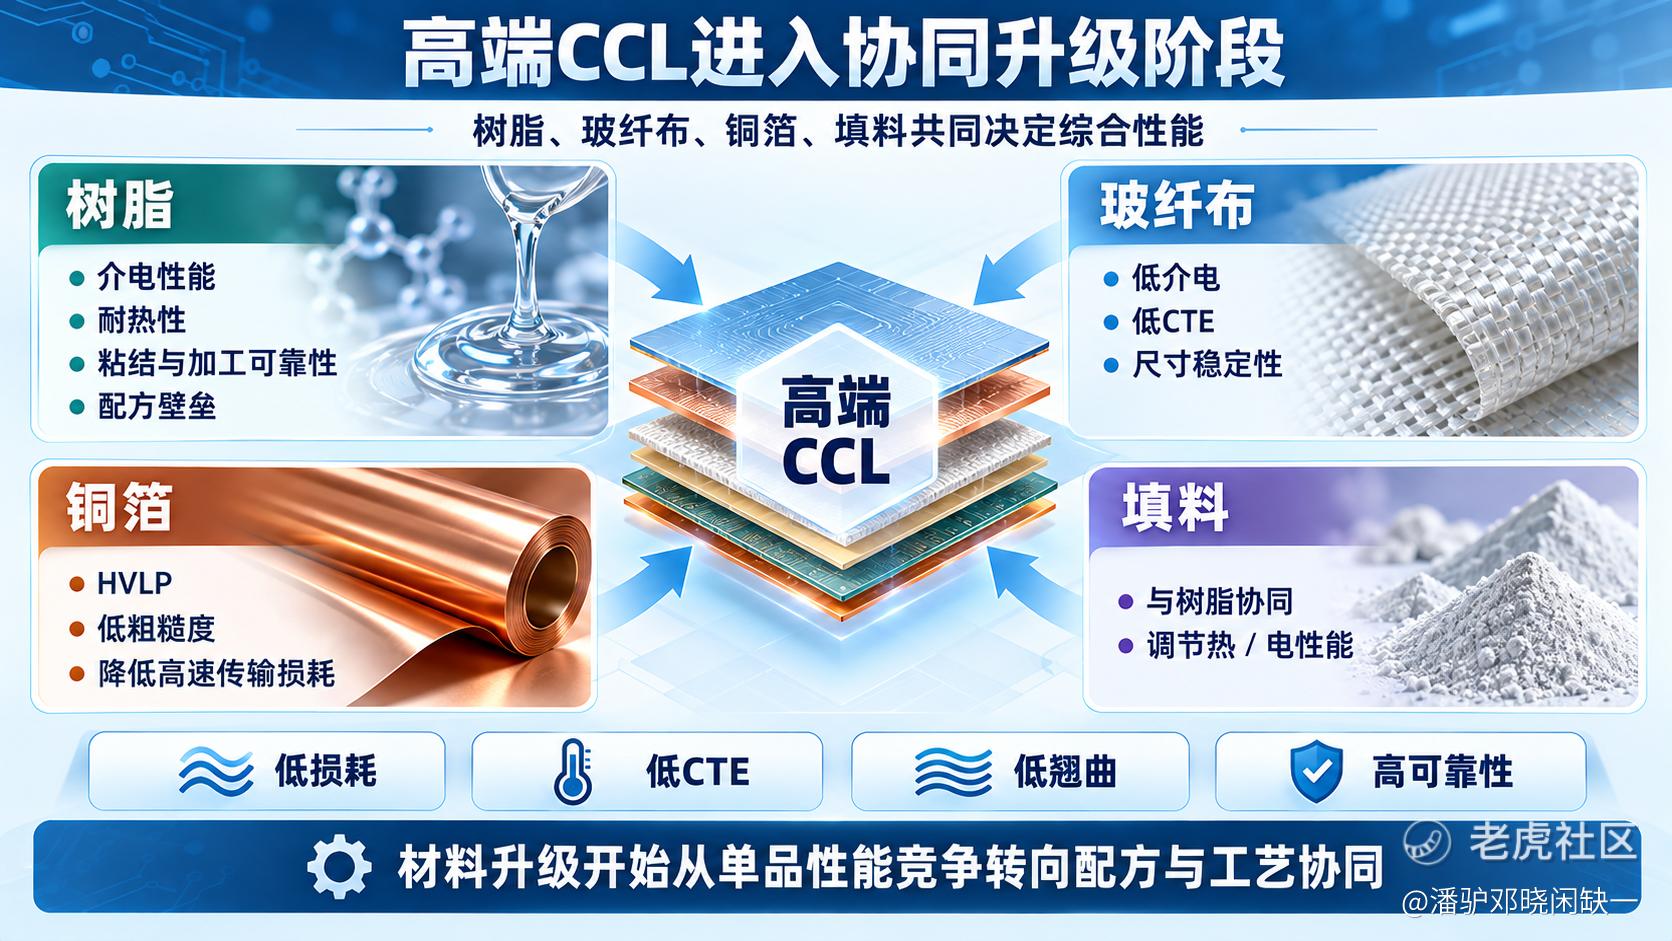
其判断是,未来CCL性能升级的讨论重点可能进一步向树脂转移。原因在于,树脂配方具有较强专有性,树脂与填料之间的相互作用也会直接影响最终材料性能,后续仍然存在继续优化的空间。
这里的变化值得重视。高端CCL发展到今天,已经很难依赖单项材料完成性能跃迁。玻纤影响低介电和尺寸稳定性,铜箔影响高速传输损耗,树脂和填料又进一步影响介电、热性能与加工可靠性。
材料规格越高,单项参数优化的边际改善越小,材料之间的协同反而越重要。这意味着高端CCL厂商的核心能力会越来越隐性。外界容易看到的是产品等级、产线数量和客户名单,但真正决定下一代材料能否量产的,可能是配方、填料比例、层压条件和长期工艺经验。
这些能力不像设备那样可以快速复制。因此,从产业链价值分配来看,未来高端CCL的溢价基础可能进一步从“产能稀缺”转向“配方能力+制造稳定性”。
AI PCB最后比的,不是扩产速度,而是有效产能
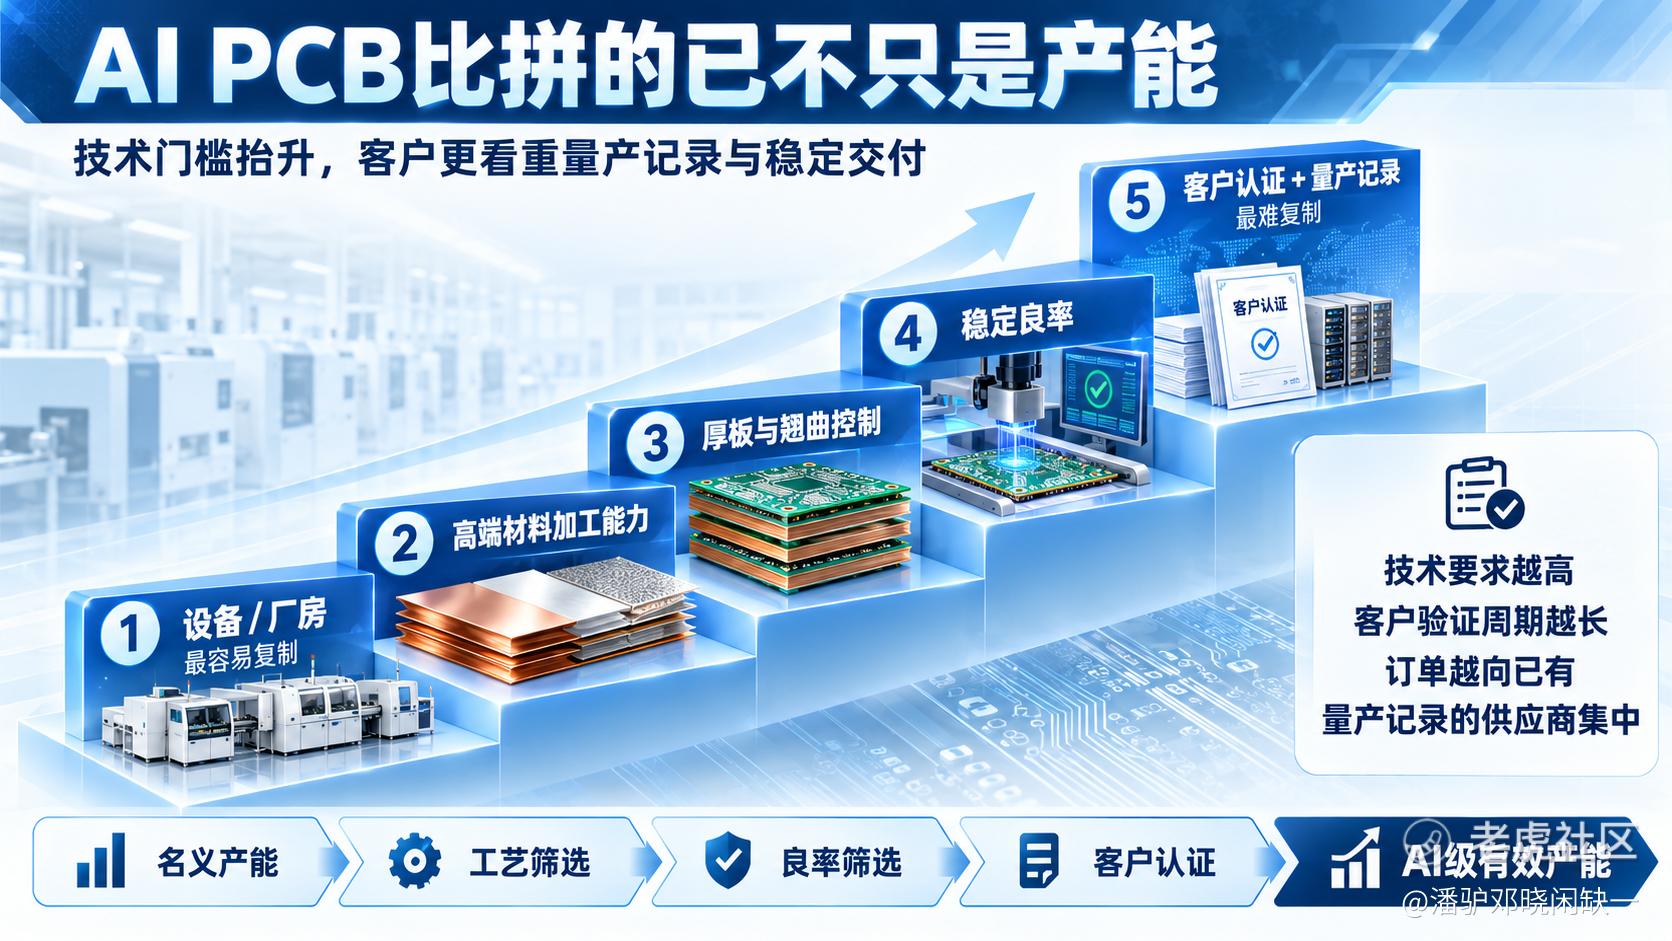
Prismark对PCB和基板竞争格局的判断也很明确。随着翘曲控制、厚板结构和PCB制造工艺变化不断提高技术难度,行业进入门槛和客户认证周期都会增加,这种变化更有利于已经拥有量产记录的既有供应商。
这也是AI PCB和传统PCB扩产周期最大的区别之一。新进入者可以购买设备、建设厂房,也可以很快形成较大的账面产能;但高端客户最终验证的是材料适配、加工稳定性、良率、一致性和交付记录。
设备投产只是第一步。后面还要经过:高端材料适配 → 工艺稳定 → 良率爬坡 → 客户认证 → 稳定交付。只有走完这条链条,产能才真正有商业意义。
所以接下来判断AI PCB产业链,产能数字本身的重要性反而可能下降。更值得看的,是厂商有多少产能已经转化成AI级有效产能。这会直接影响两个结果:一是高端订单更容易向已有量产记录的供应商集中;二是新进入者即使扩产很快,也很难立刻对头部厂商形成同等强度的价格压力。
CPO、PTFE、低CTE玻纤、HVLP铜箔和树脂体系,表面上属于不同技术方向,最后都落到同一个商业问题:AI PCB的壁垒,正在从“有没有产能”,转向“能不能稳定做出客户敢长期使用的产品”。如果这个判断成立,下一阶段AI PCB产业链的核心变量就不再只是扩产周期,而会逐步转向有效产能周期。
精彩评论