9月的港股,情绪正在回来。恒指站上24000点之后,科技股的估值修复成了市场主线,资金重新开始给中国资产定价。
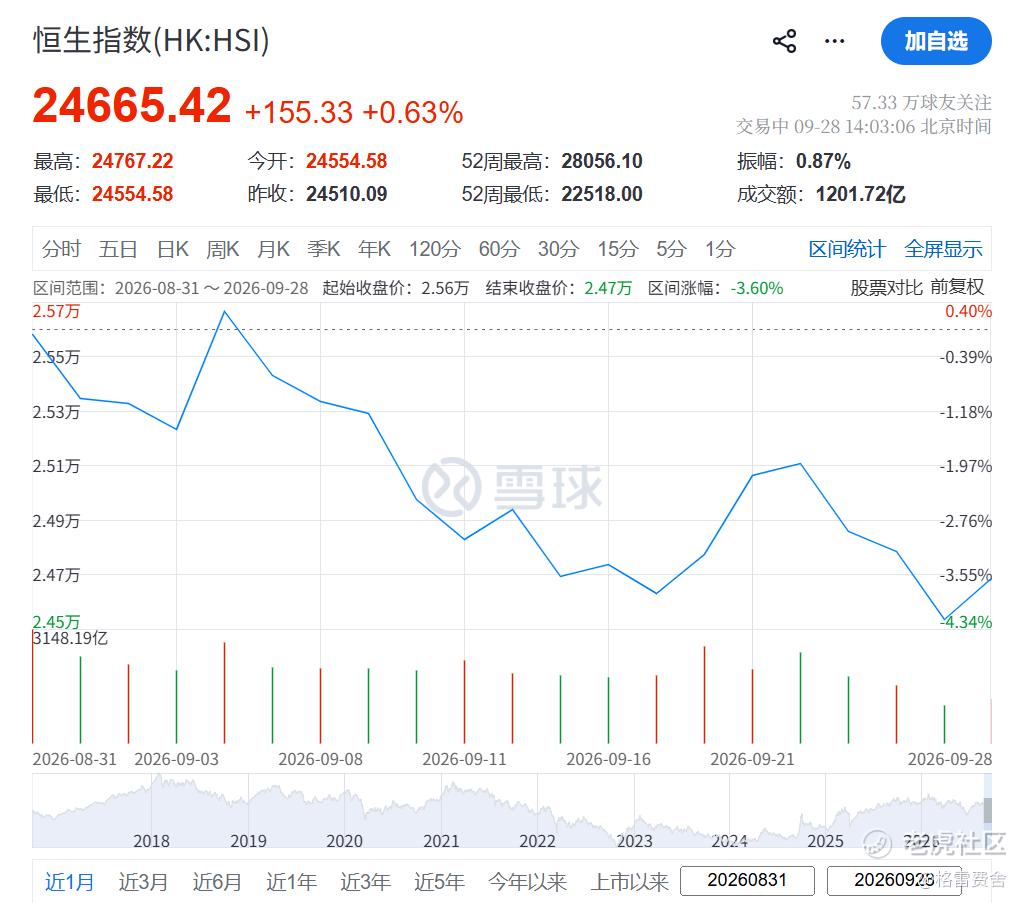
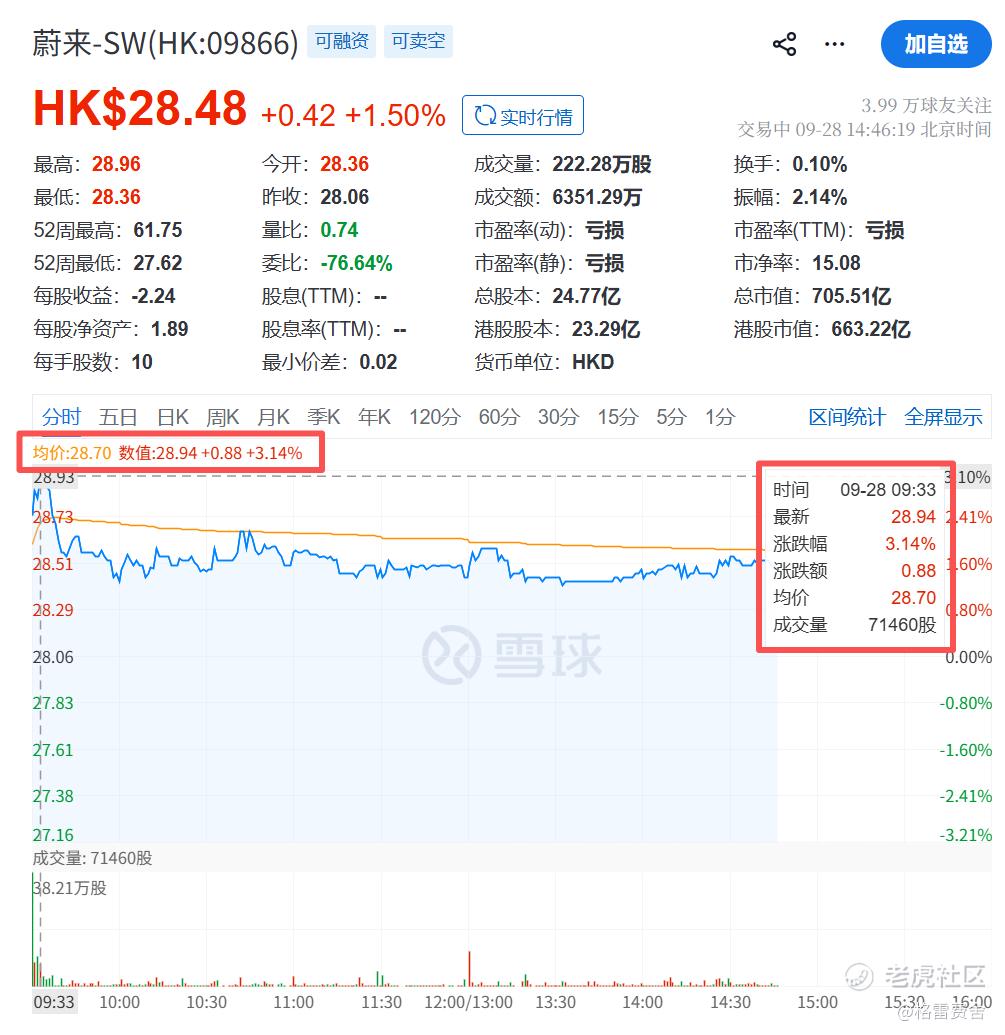
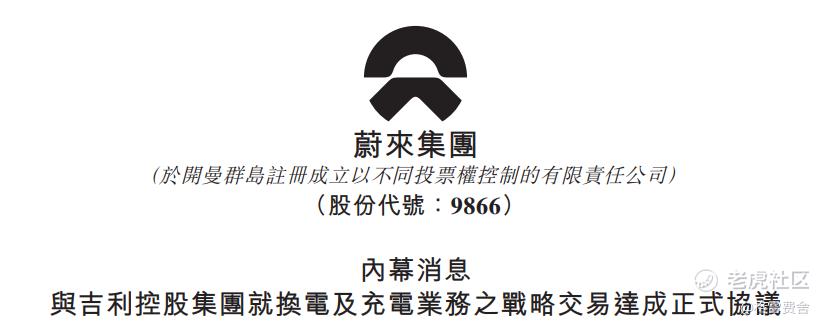
9月28日周一早上,恒指高开0.18%,蔚来股价一度涨超3%,蔚来今早在港交所挂出消息公告:与吉利控股集团就换电及充电业务达成正式战略协议。
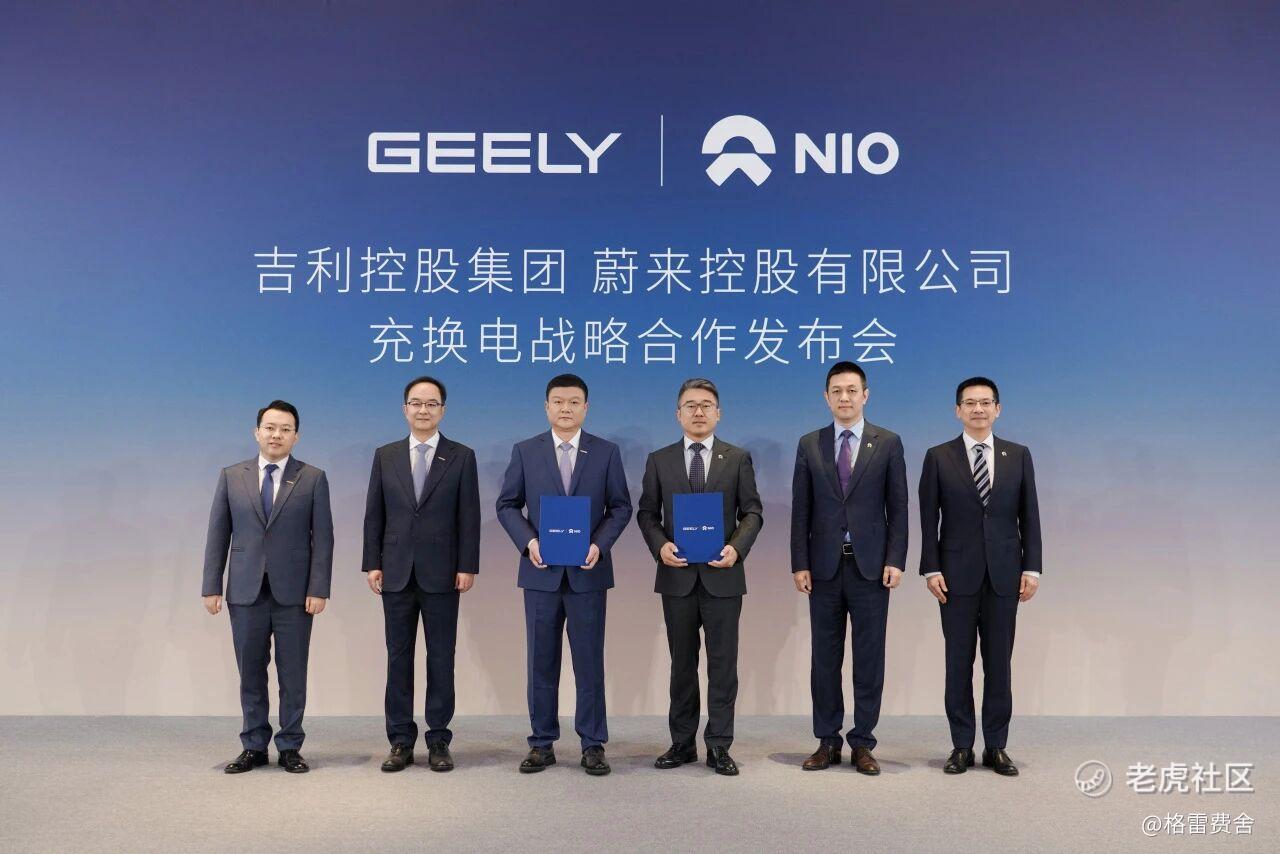
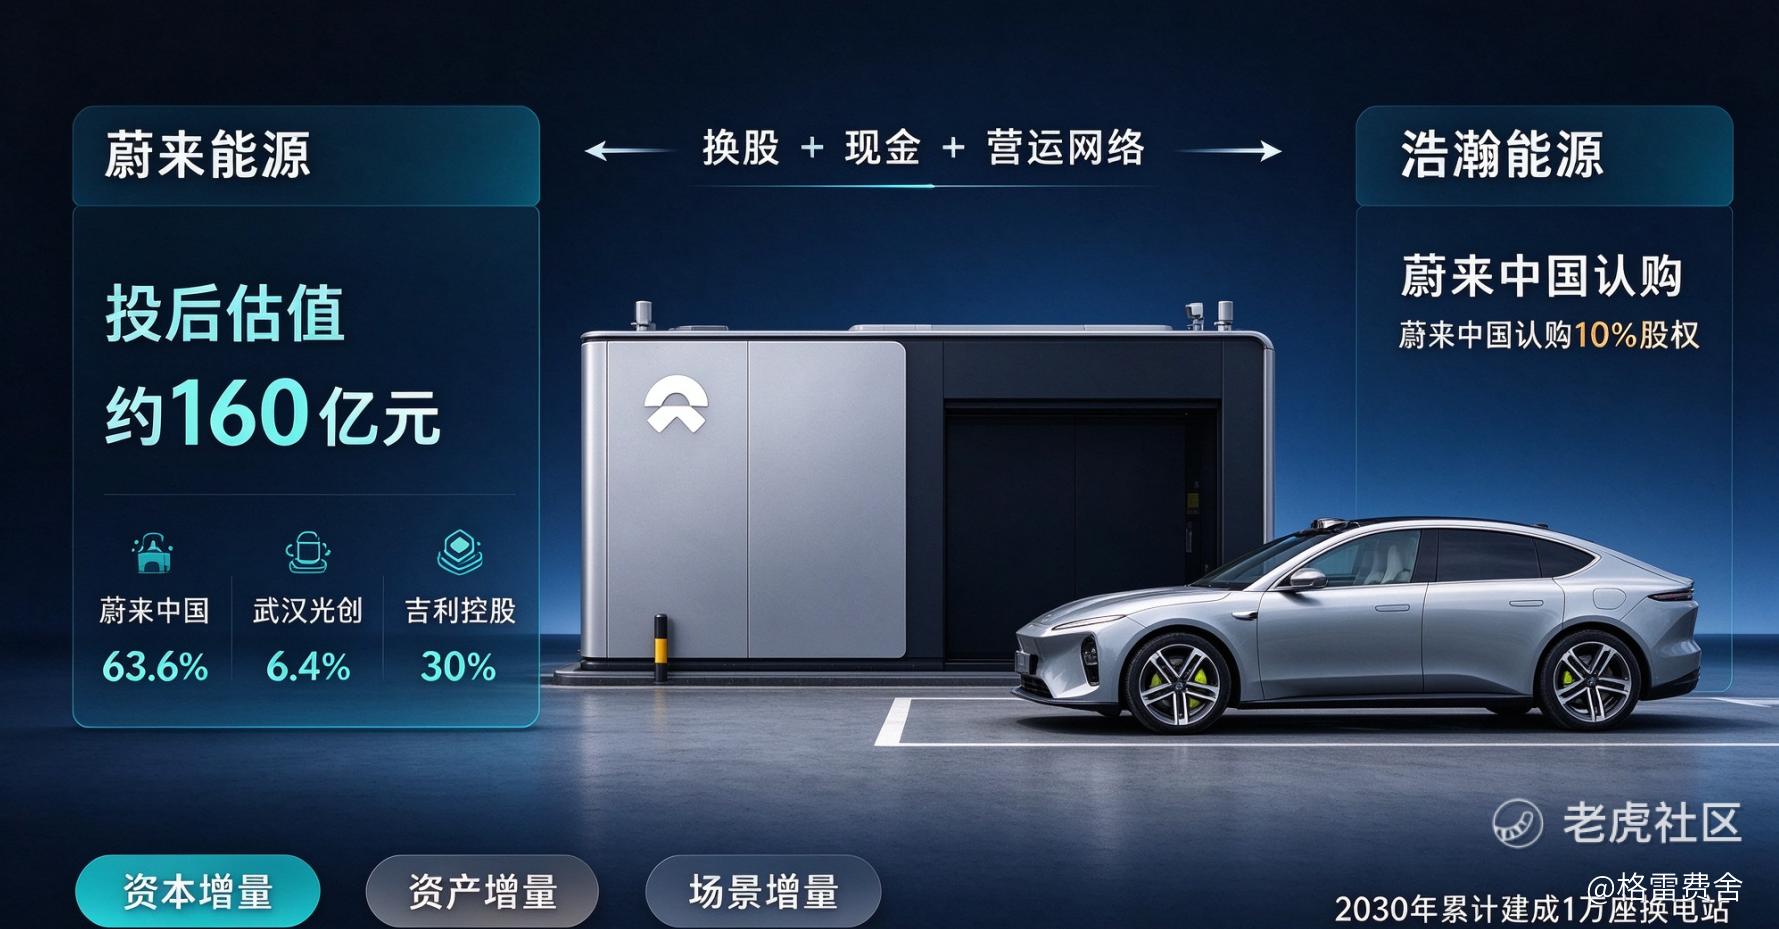
公告的内容很简单:吉利控股子公司以易易互联100%股权加6.4亿元现金,认购蔚来能源新发行股权,交易完成后持股30%,蔚来能源投后估值约160亿元;另一头,蔚来中国以现金认购吉利旗下浩瀚能源10%股权。杭州发布会上,李斌把话说得很明白:有了吉利资源的助力,蔚来能源更有信心在2030年累计建成1万座换电站。
这笔交易的影响可以拆成三层看:对蔚来能源,是资本、资产、场景一次性到位的三重增量;对吉利,是用现成的网络替代自建的重资产;对行业,则是换电从一家企业的护城河,正式变成可以共享的公共基础设施。
这是一笔条款设计得很“讲究”的交易
先看交易的全貌。换股、估值、对赌、选择权,每一项都有说法。
几个细节值得单独拎出来。第一,估值清晰:蔚来能源投后约160亿元,蔚来中国保留63.6%的控股权,武汉光创持有6.4%——蔚来完成了一次重要的资产定价,且牢牢握着方向盘。
第二,吉利拿到的30%不是“躺赢”的30%:这部分股权与若干营运里程碑挂钩,如果经营表现未达预期,最低会下调至20%。
第三,吉利还拿到一张“加仓券”——交割后两年内可再投6.4亿元现金,行权后持股升至34%。
把这三条放在一起看,这实际上是一套双向激励机制:业绩兑现,吉利拿满30%、甚至主动加到34%,蔚来能源获得真金白银的后续资本;业绩不达标,股比自动回摆,蔚来的权益不受损。双方把各自的收益绑在了同一张经营报表上——这是产业合伙人的做法。愿意接受里程碑对赌的一方,往往是对协同兑现最有信心的一方。
160亿估值背后,是一份很有分量的股东名单
把时间线拉长,蔚来能源的融资史几乎是一份产业资本的“认购记录”。
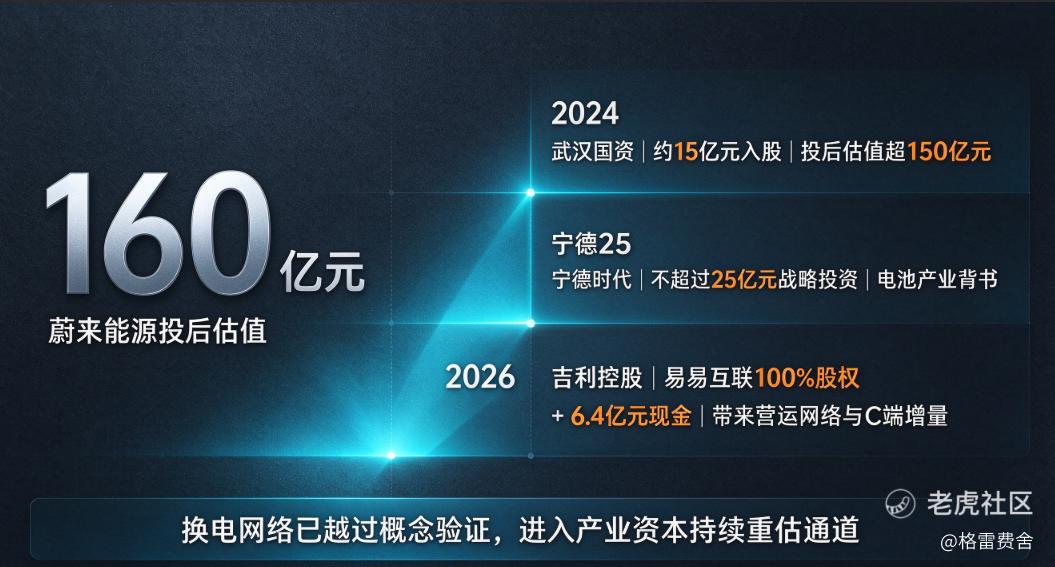
2024年,武汉国资以15亿元入股,投后估值超150亿元,看中的是换电网络的基础设施属性;2025年,宁德时代宣布推进不超过25亿元的战略投资,全球最大动力电池企业用资本给换电路线背书;这一次,吉利控股以资产加现金入场,把投后估值定在160亿元,并且带来的是营运换电的存量网络和未来C端换电车型的增量需求。国资、电池龙头、头部车企接连用真金白银为蔚来能源定价,说明换电网络的价值早已越过“概念验证”阶段,进入了产业资本持续重估的通道。
B端、C端独立运营:营运换电是被低估的富矿
这次合作给蔚来能源带来的最重要变化,是业务结构从单轮驱动变成双轮驱动:C端换电继续依托4126座换电站和第五代换电站的技术底座服务私人用户;B端营运换电则接入易易互联的存量网络独立运营。
独立体系的好处是边界清晰——营运车辆的高频换电不会挤占C端用户的体验,C端网络的服务标准也不受干扰,两套体系各跑各的,又共享采购、建设、技术和电池资产的规模效应。
而B端这块业务的想象空间,可能比市场第一反应要大得多。
营运车辆是换电模式最天然的用户:出租车、网约车每天跑三四百公里,补能时间就是司机的收入,几分钟换电对一小时快充的替代,折算成运营效率是实打实的钱。
易易互联多年深耕营运市场,服务着国内规模领先的换电车队,在高频换电、车辆运营和电池资产管理上积累深厚——并入蔚来能源后,带来的是高频、稳定、可预期的电池与场站运营收入。
C端提供用户基础,B端提供现金流密度,两类业务拼在一起,换电站的单站经济模型才真正完整。也正因如此,营运出行市场被认为是换电最具规模化发展空间的市场之一,而蔚来能源现在是这张桌上网络最大、车队最厚的玩家。
蔚来自己的基本盘,也在向上走
吉利的入场时点,恰好踩在蔚来基本面改善的斜率上。
2025年蔚来全年营收874.88亿元,同比增长33.1%,创历史新高;归母净亏损收窄至155.71亿元(上年同期为226.58亿元);经营活动产生的现金流量净额达29.93亿元,上年同期为-78.49亿元,实现上市以来首次转正。更关键的信号在季度层面:2025年第四季度单季净利润2.83亿元,毛利率17.5%、整车毛利率18.1%,这是蔚来第一次在单季度口径上盈利。
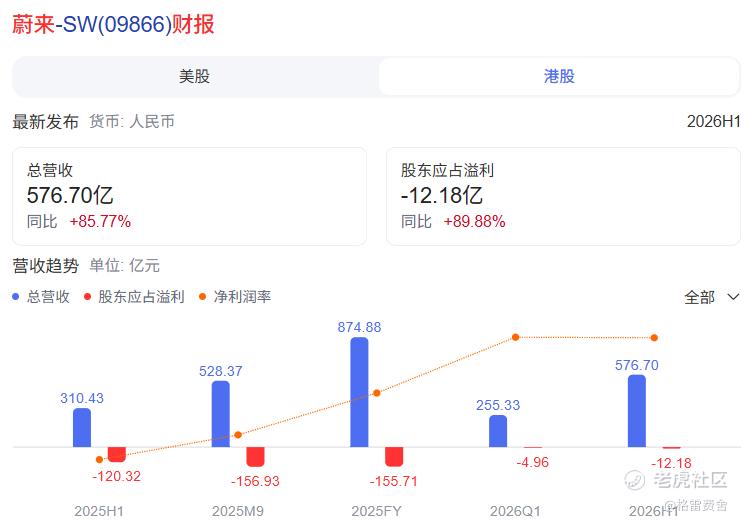
进入2026年,势头延续——二季度交付107,658辆,同比增长49.4%,营收321.37亿元、同比增长69.1%,毛利率升至18.4%,经调整净利润2610万元,实现 Non-GAAP 口径下的季度盈利;截至6月末现金及现金等价物、受限制现金、短期投资及长期定期存款合计567亿元。
蔚来给出的三季度指引是交付10.8万至11.1万辆。1至8月累计交付262,893辆,同比增长57.9%,累计交付量达126.05万辆。
基本盘向上,外部资本向下扎根,两件事同时发生,让“2030年建成1万座换电站”这个目标从愿景变成了有资金安排、有股东结构支撑的执行计划。对一个单站建设成本以百万元计、还要持续迭代电池资产的网络来说,最稀缺的资源从来是确定性——资金到位的时间表、股东结构的稳定性、以及一条能自己造血的现金流曲线。这三样,2026年的蔚来同时具备了。
换电站的下半场,是一门能源生意
这笔交易还有一个更大的坐标系。蔚来预计,到2030年其换电网络的年电力需求将超过100亿度。放在城市尺度上,它大致相当于一座中型城市全年的居民生活用电总量;换一个更直观的标尺,约等于三峡电站年发电量的十分之一。
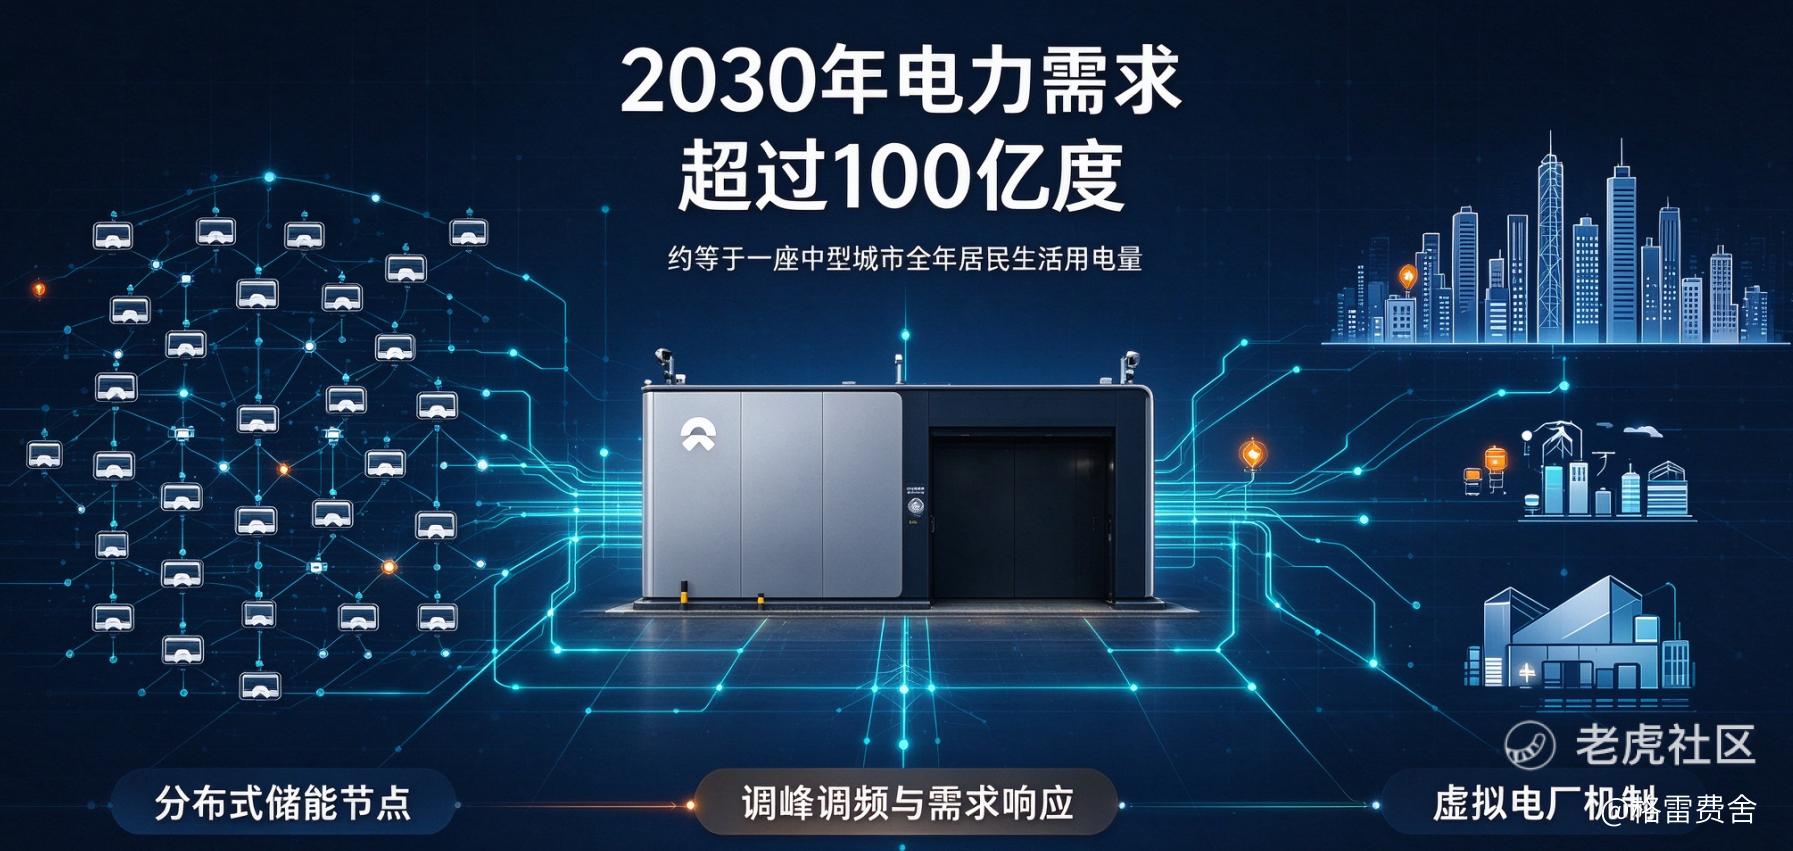
当成千上万座换电站接入电网,它们就是分布式的储能节点——可以参与电网调峰调频和需求响应,叠合虚拟电厂机制,持续释放能源调节价值。
9月23日,全球首座零碳离网光储换电站在连霍高速星星峡服务区落成,已经给出了“光储换电一体化”的实物样本。换电站作为新型能源基础设施的商业价值和社会价值,会随着网络密度一起显影。
吉利那边同样给足了呼应:浩瀚能源计划到2027年底建成超2.2万座充电站、超10万把充电枪,率先实现全国县级城市全覆盖,蔚来以10%股权和充电资产参与其中。
换电合并、充电互通,两家企业把各自最重的资产放进同一个生态里运转——这就是公告里“反内卷”三个字的具体含义:不是不竞争,而是不在重复建设上空耗。
我的观点:蔚来与吉利的这次合作,表面是股权互换,实质是一次产业级的资源重组。蔚来能源拿到160亿元的明确估值、63.6%控股下的资本与场景增量,股东名单集齐了国资、电池龙头和头部车企;B端营运换电与C端私人换电双轮独立驱动,营运市场的高频刚需让单站经济模型更完整;里程碑对赌与追加选择权把双方利益绑进同一套激励机制;而蔚来自身交付与现金流的改善,为1万座换电站的目标提供了基本面支撑。
往深一层看,换电正在完成从“企业护城河”到“行业公共基础设施”再到“新型能源资产”的三级跳。
过去十年,中国新能源车企比的是谁的车跑得快;接下来的十年,比的是谁把补能的路修得宽。修路这件事,从来不是一家公司能独立完成的工程——需要资本、需要场景、需要标准,更需要有人愿意先把自己的路开放出来。
9月28日这份公告的意义,在于两个最重资产的玩家选择了共建一张网,而不是各修一条路。
当换电站开始按能源基础设施的逻辑被定价、被共建、被共享,这门生意的天花板,就不再由某一家车企的销量决定,而由整个行业的电动化进程决定。
港股开盘前挂出的这纸公告,市场看到的是一次合作,行业看到的是一个新的开局。日内的一两根阳线定不了终局,监管审批、系统打通、车队并网这些工程还长得很。但有一件事今天已经落定:一张资产的重量,终于有人报出了价格,而这个价格,是三轮不同口径的产业资本一轮一轮抬上来的。
路修宽了,跑在上面的每一辆车,都会更快。
精彩评论