晶圆代工的景气正在同时沿两条曲线抬升。
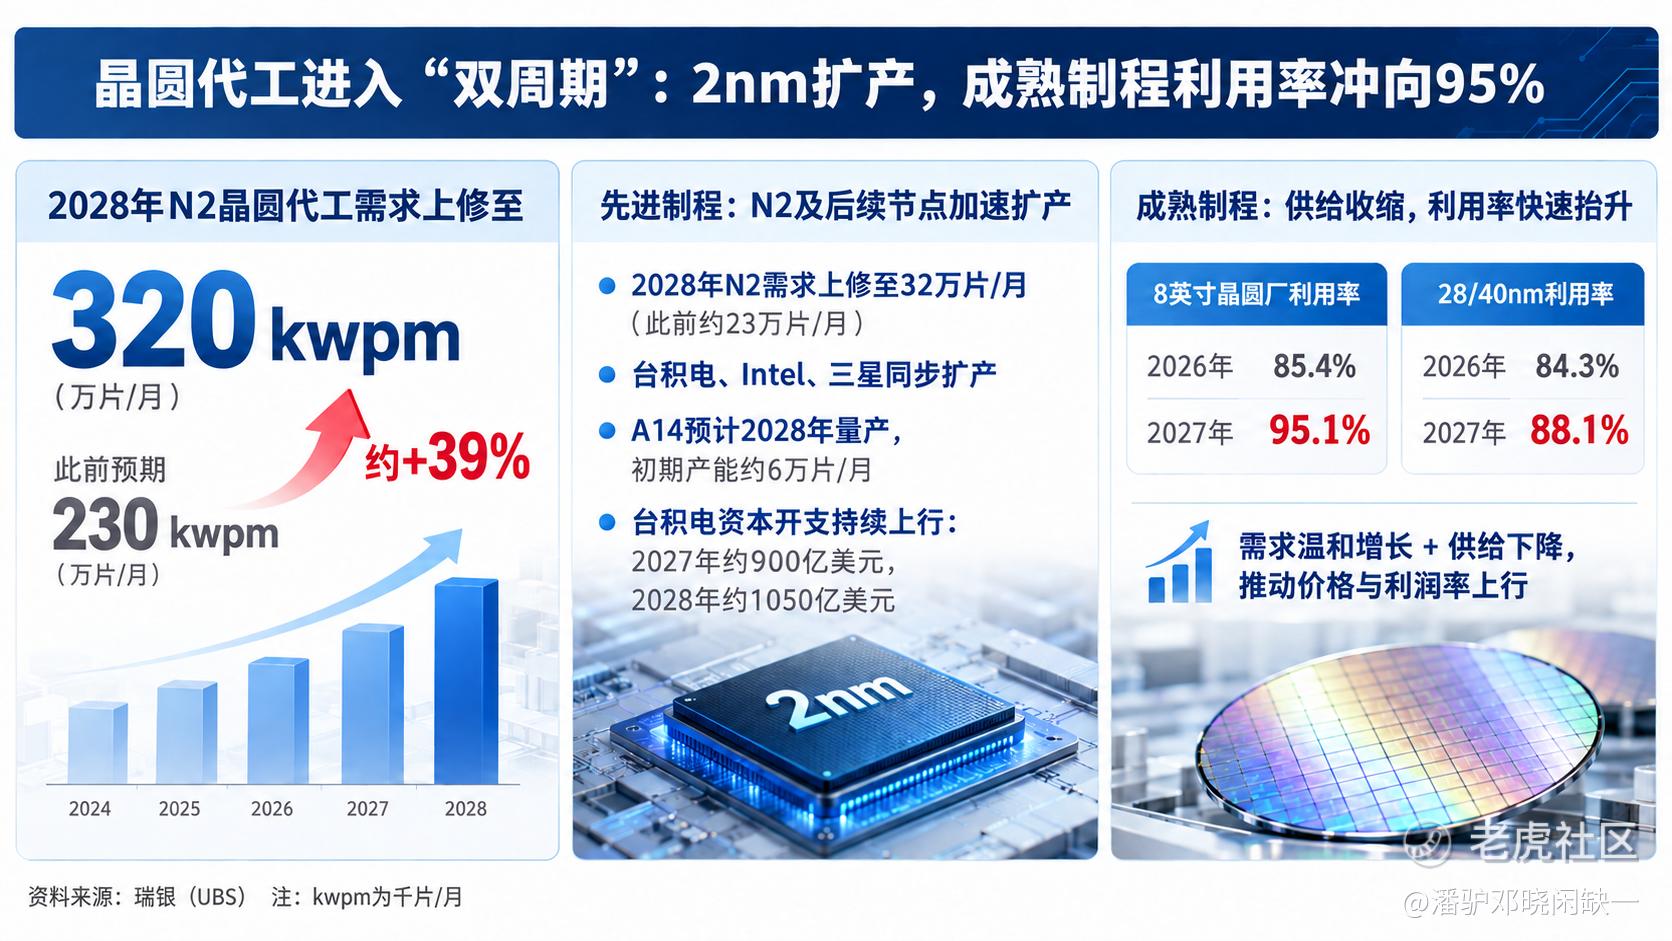
先进制程端,瑞银把2028年N2晶圆代工需求从此前约23万片/月上修至32万片/月,上调幅度接近四成;成熟制程端,8英寸晶圆厂利用率预计从2026年的85.4%升至2027年的95.1%。前者对应AI计算持续消耗先进制程产能,后者则来自需求恢复与存量产能收缩。
2nm的需求重心已经转向计算
过去几代先进制程的首批产能,主要由旗舰手机芯片消化。苹果率先切入新节点,高通、联发科随后跟进,手机换机周期基本决定了早期产能爬坡速度。
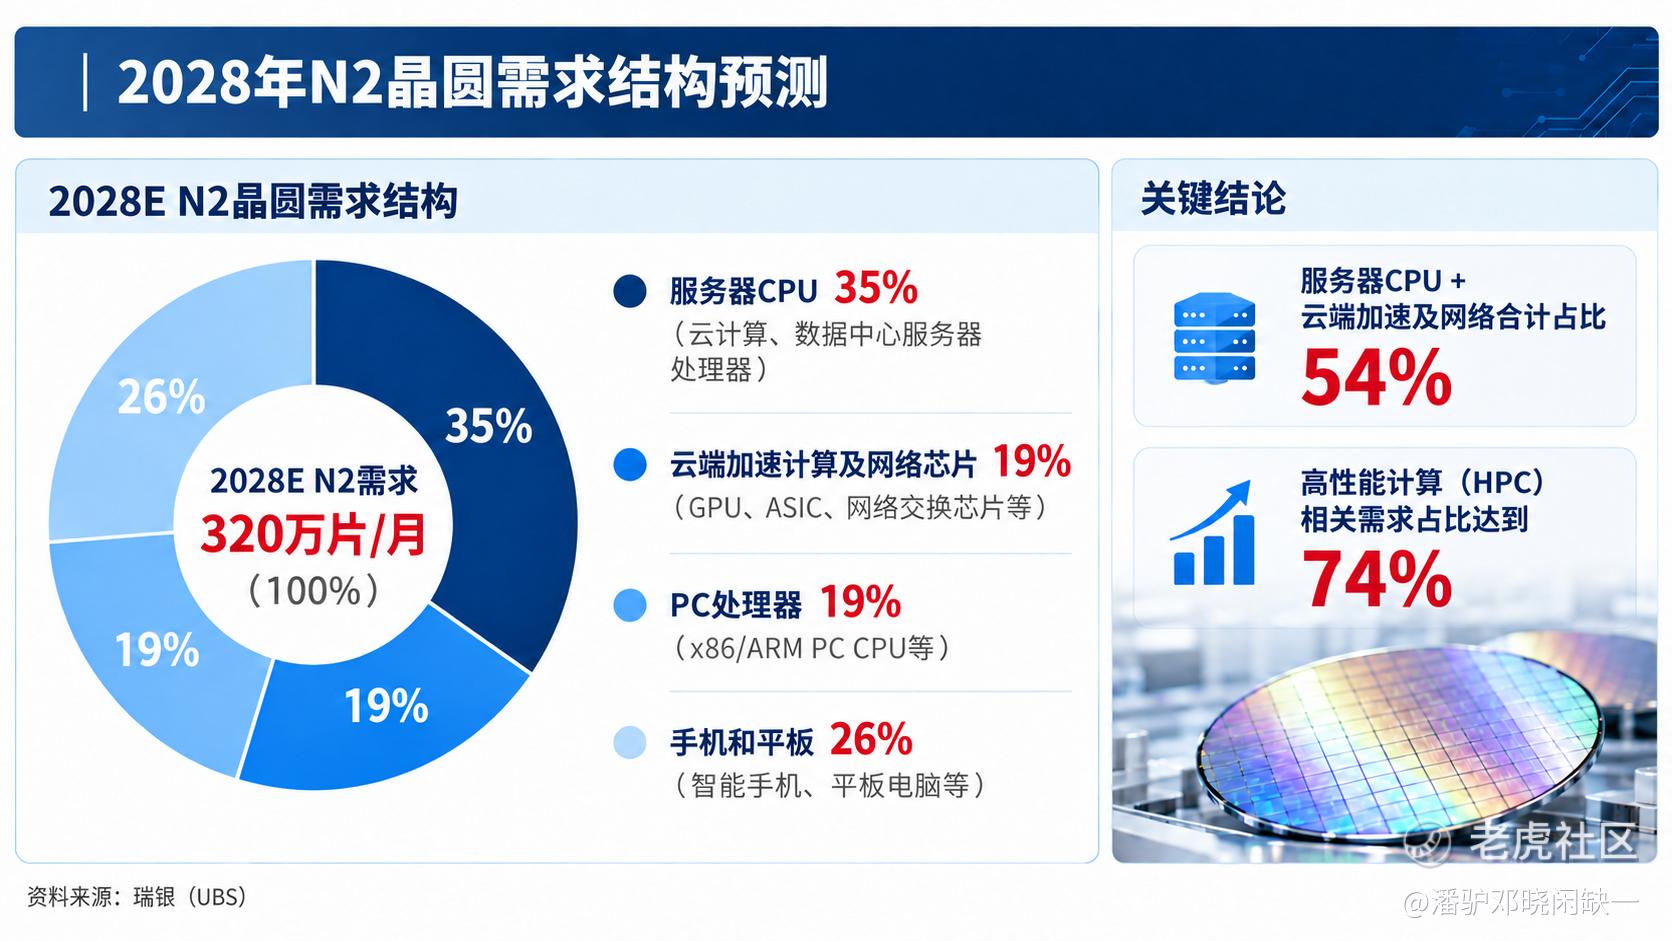
N2的客户结构已经明显不同。瑞银预计,2028年服务器CPU将占N2需求的35%,成为最大的单一应用;云端加速计算及网络芯片占19%。两者合计54%,如果把PC处理器计入,高性能计算(HPC)相关需求占比达到74%,手机和平板则降至26%。
这里对应的不只是GPU扩产。服务器CPU、定制AI芯片(ASIC)、网络交换芯片、网络处理器都在向更先进节点迁移,单颗芯片裸片面积通常也高于手机SoC。同样数量的芯片,对晶圆面积的消耗更大。
云厂商自研ASIC又增加了一层增量。过去先进制程的核心客户集中在少数消费电子芯片厂商,如今AWS、Google、Microsoft、Meta等数据中心体系不断增加自研加速芯片,先进制程需求由少数大客户驱动,逐渐扩展到服务器CPU、GPU、ASIC和网络芯片共同投片。
所以瑞银这次上调N2市场空间,并非简单提高一组出货假设,而是重新评估了AI基础设施对晶圆面积的消耗。
N2扩产还没结束,A14已经接棒
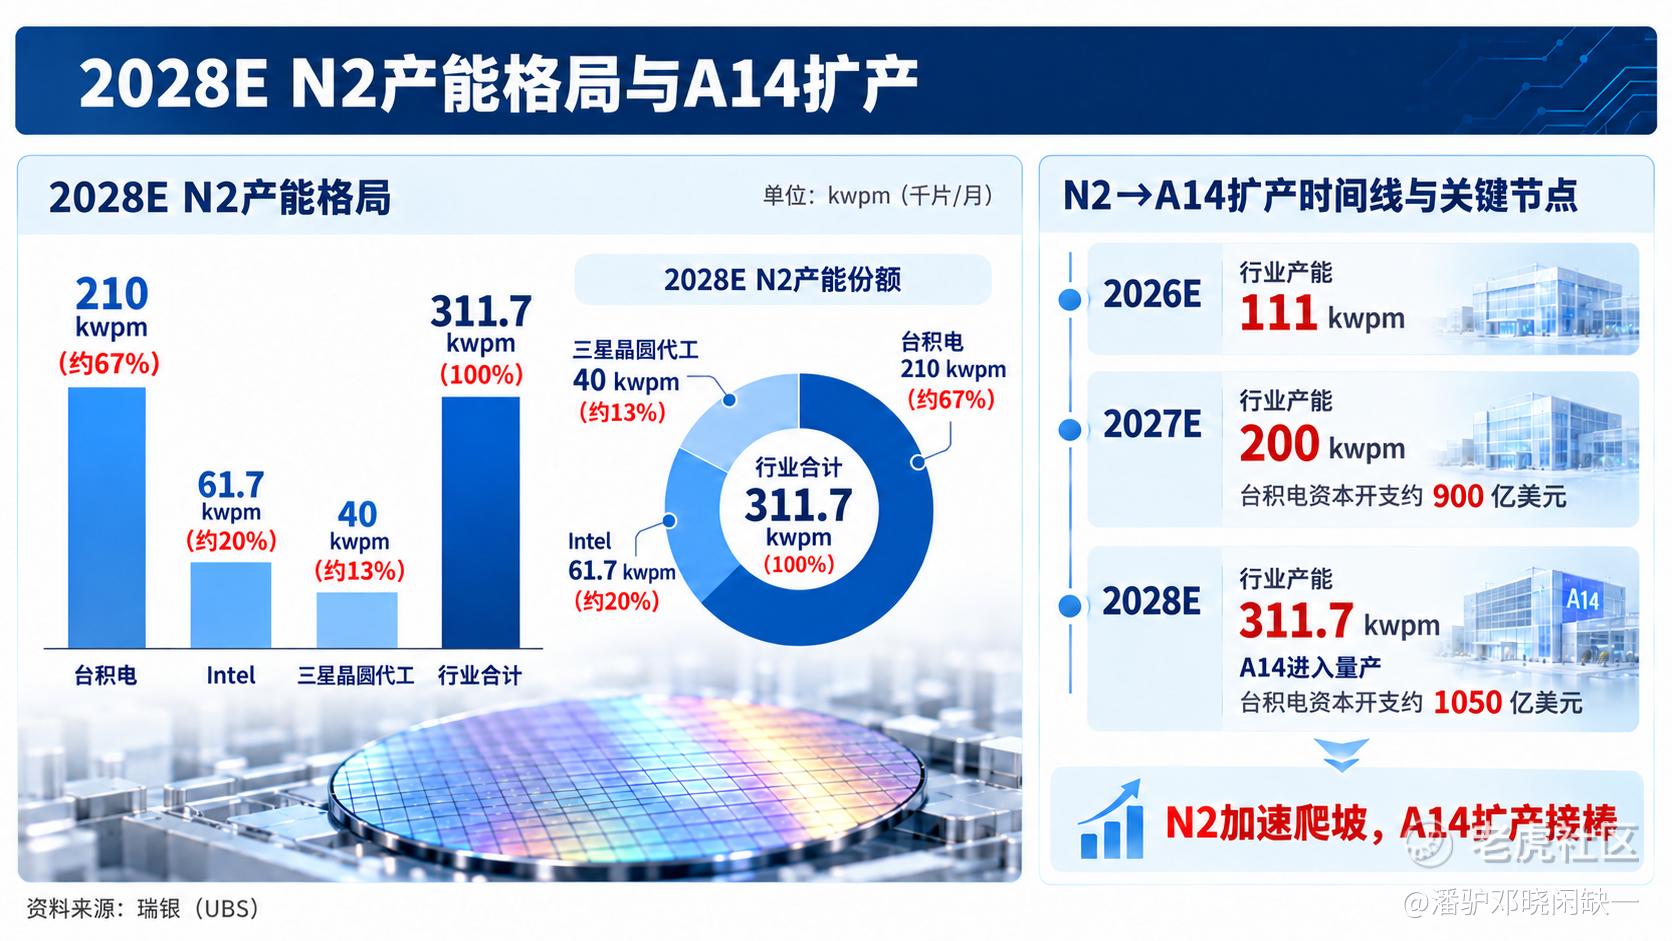
需求上修之后,供给端开始同步加码。瑞银预计,全球2nm级产能将在2026年达到11.1万片/月、2027年20万片/月,2028年进一步增至约31.2万片/月。其中台积电2028年产能约21万片/月,占行业约67%。Intel和三星虽然都在增加先进节点投入,但从绝对产能看,N2扩产的大头仍然集中在台积电。
先进节点的资本开支也没有停留在2nm。瑞银预计A14将在2028年进入量产,当年产能可能达到约6万片/月。与此同时,N3仍有AI相关扩产需求,瑞银对2028年N3行业产能的预测也提高至29万—30万片/月。
几代制程的建设周期开始重叠。N3还在扩,N2进入大规模爬坡,A14的厂房和设备投入已经启动。对应到台积电资本开支,瑞银预测2027年约900亿美元、2028年约1050亿美元,较2026年约630亿美元继续抬升。
对设备、材料、厂务环节而言,这种连续性比单一节点的产能数字更有意义。只要服务器CPU、ASIC和网络芯片继续向先进节点迁移,晶圆厂就很难在完成N2扩产后迅速收缩投入,前道设备、洁净室、特气、硅片等环节获得的是一条被拉长的资本开支曲线。
8英寸重新接近满载,问题出在供给
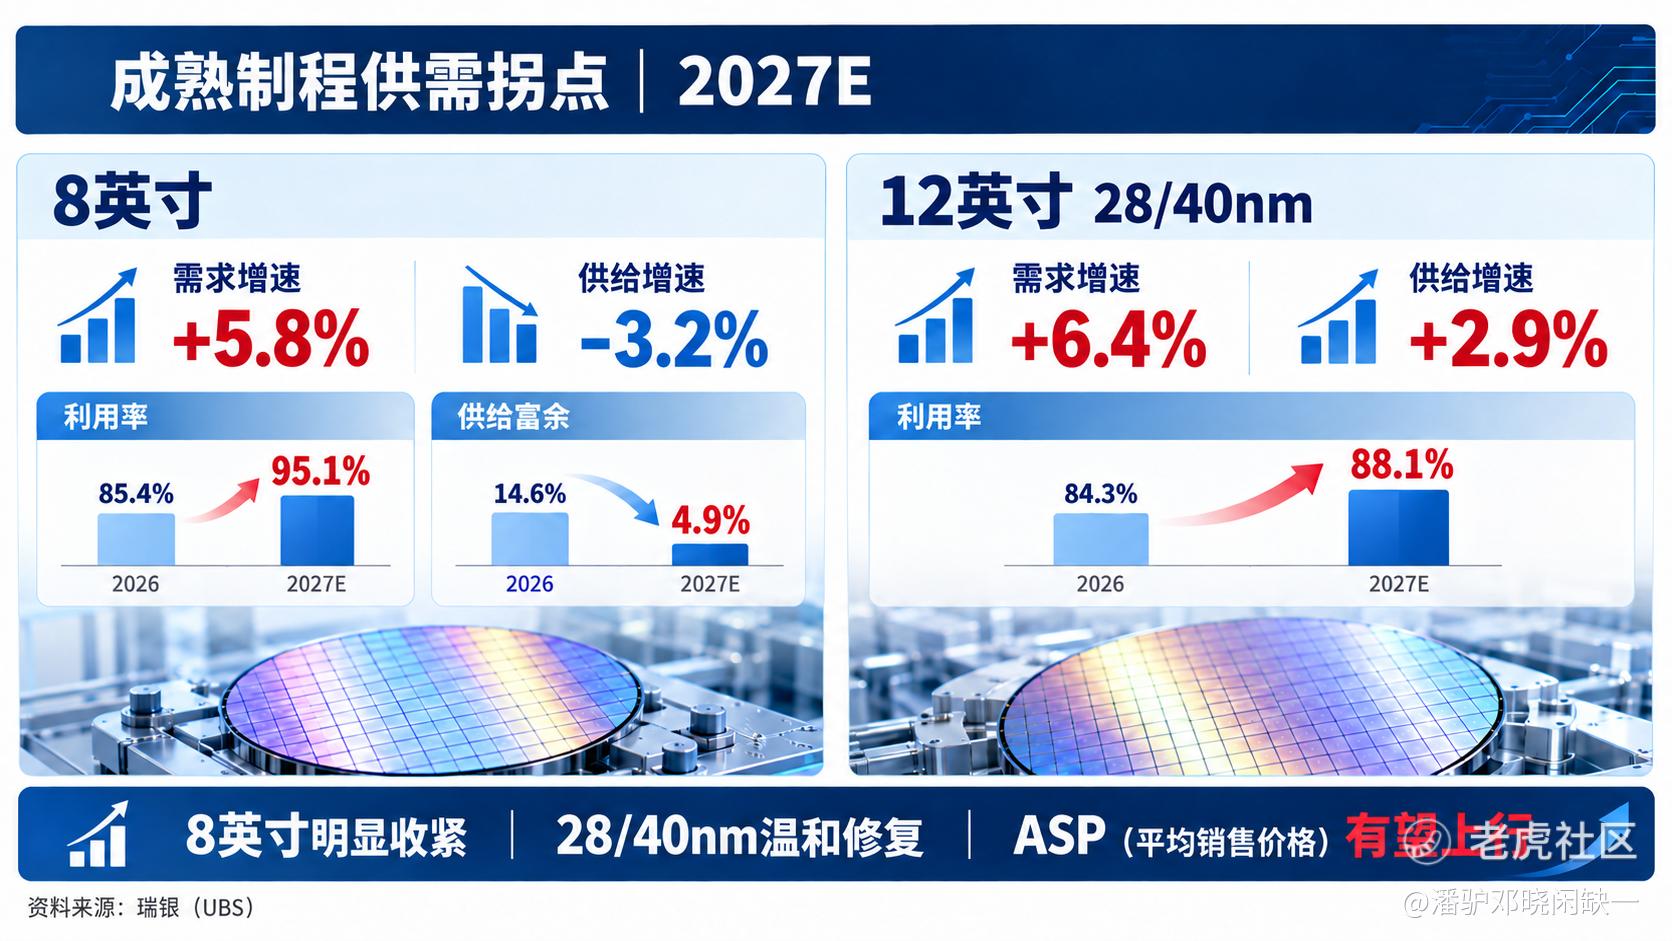
成熟制程的景气来源完全不同。2027年全球8英寸晶圆需求预计同比增长5.8%,算不上高增长;同期行业供给却预计下降3.2%。供给相对需求的富余程度从2026年的14.6%快速降到4.9%,行业利用率因此从85.4%升至95.1%。
供给下降可以落到具体晶圆厂。瑞银预计,台积电8英寸月产能将从2026年的58.1万片降至2027年的51.1万片,三星晶圆代工从26万片降至20万片;联电、中芯、华虹等厂商的8英寸产能整体变化不大。头部厂商减少旧节点资源投入之后,整个行业的8英寸总供给出现净收缩。
这背后是资本回报率的选择。晶圆厂手上同时存在FinFET、N2甚至A14等投资项目,继续为8英寸增加大规模资本支出的经济性越来越低。老设备扩产难度高,新建8英寸厂的单位晶圆成本又缺乏优势,产能自然逐渐变成存量资产。
因此,8英寸并不需要出现20%甚至30%的需求增长。需求只要保持个位数增长,在供给退出的情况下,利用率就能迅速向满载靠拢。
功率芯片是这轮需求增量最明显的方向。瑞银预计,2027年8英寸功率芯片晶圆需求较2026年增加近14万片/月;显示驱动基本持平,非汽车MCU则略有下降。服务器电源管理芯片需求增长,是利用率改善的重要来源之一。
这与2020—2021年的全面缺芯不同。当前消费电子没有同步进入强周期,景气主要集中在功率、电源管理及部分服务器相关器件。
28/40nm也在恢复,但供给压力仍在
12英寸28/40nm的方向同样改善,只是程度没有8英寸激进。瑞银预计,2027年28/40nm需求同比增长6.4%,供给增长2.9%,需求增速已经超过供给;行业利用率由2026年的84.3%回升至88.1%。
但12英寸成熟制程仍有较多新增产能,尤其来自中国大陆晶圆厂。瑞银预计,中国主要晶圆厂占全球晶圆代工产能的比例将从2025年的29%提高至2027年的34%;其中成熟12英寸产能的全球占比从39%升至48%,而8英寸占比仅由30%升至31%。
因此,成熟制程内部需要拆开看:8英寸已经进入明显的供给收缩,28/40nm处于利用率恢复阶段,更宽泛的成熟12英寸市场仍在吸收新增产能。
利用率从85%左右升到95%,对成熟晶圆厂的利润表非常敏感。厂房折旧、人力和公用工程成本中存在大量固定项,更多晶圆通过同一条产线后,单位制造成本会下降;产能接近满载以后,客户保产能的意愿提高,平均销售价格(ASP)的议价环境也随之改善。
瑞银的模型已经指向2027—2028年二线晶圆代工厂利用率与ASP继续上行。成熟制程收入未必出现高速增长,但利润增速可以明显高于收入。
估值开始分化,盈利弹性落在不同环节
台积电的定价仍围绕先进制程增长展开。N2需求扩张、A14提前建设,再叠加N3的AI产能投入,决定未来两年先进节点收入和资本开支中枢。按瑞银预测,台积电2027年PE约16.6倍,2028年降至12.2倍;同期ROE分别达到42.7%和42.1%。
联电的逻辑更偏向成熟制程盈利恢复。瑞银将其列为成熟代工首选,除了利用率和ASP改善,还考虑大型晶圆厂订单外溢、硅光及先进封装的增量。2027年PE约19.4倍,2028年约12.9倍,瑞银预计2028年EPS增速达到50.8%。
力积电的2027年、2028年预测PE分别约7.4倍和6.4倍,估值明显低于主要成熟制程同行,对利用率提升的盈利敏感度也更高。中芯国际则对应另一种估值结构:2027年PE约34.9倍、2028年26倍,同期ROE分别约6.7%和8.4%,市场已经计入较多产能扩张与盈利增长预期。
成熟晶圆代工板块本身也已经离开估值低位,PE和PB均处于历史偏高区域,2027年的景气修复并非完全没有进入价格。
当前晶圆代工的定价框架因此比过去复杂得多:先进节点仍处在产能扩张阶段,AI计算决定增长斜率;8英寸开始进入高利用率区间,利润率弹性逐渐显现;28/40nm则处在需求增速超过供给、但尚未明显短缺的修复阶段。
N2看需求和资本开支,8英寸看利用率与ASP,28/40nm看供需缺口继续收窄的速度。
这三条线,构成了2027年前后晶圆代工景气的主要结构。
资料来源:瑞银 Global I/O Semiconductors,2026年9月28日。
精彩评论