过去几年,数字资产的定价核心主要围绕 BTC、ETH 与全球流动性周期。进入 2026 年,机构资金讨论的重心开始变化:ETF 解决了资产配置入口,稳定币开始切入支付和结算,RWA(现实世界资产)开始触碰抵押品管理,AI Agent(AI 智能体)则带来机器支付这一类过去不存在的交易需求。
美国数字资产 ETF 管理规模已经超过 1000 亿美元,高点一度接近 2000 亿美元,日交易量约 100 亿美元;CME 数字资产期货未平仓规模约 100 亿美元,日交易额约 40亿—60 亿美元。机构参与数字资产已经不再依赖直接持有链上 Token,ETF、期货以及相关上市公司逐步形成了一套传统资本市场可以接入的工具体系。
数字资产市值占全球股票、债券、PE/VC 等金融资产的比例仍低于 1%,BTC 与 ETH 又占整个数字资产市场约 70%。短期的产业增量开始更多落在 支付、结算、资产流动和金融基础设施效率,而不只是币价本身。
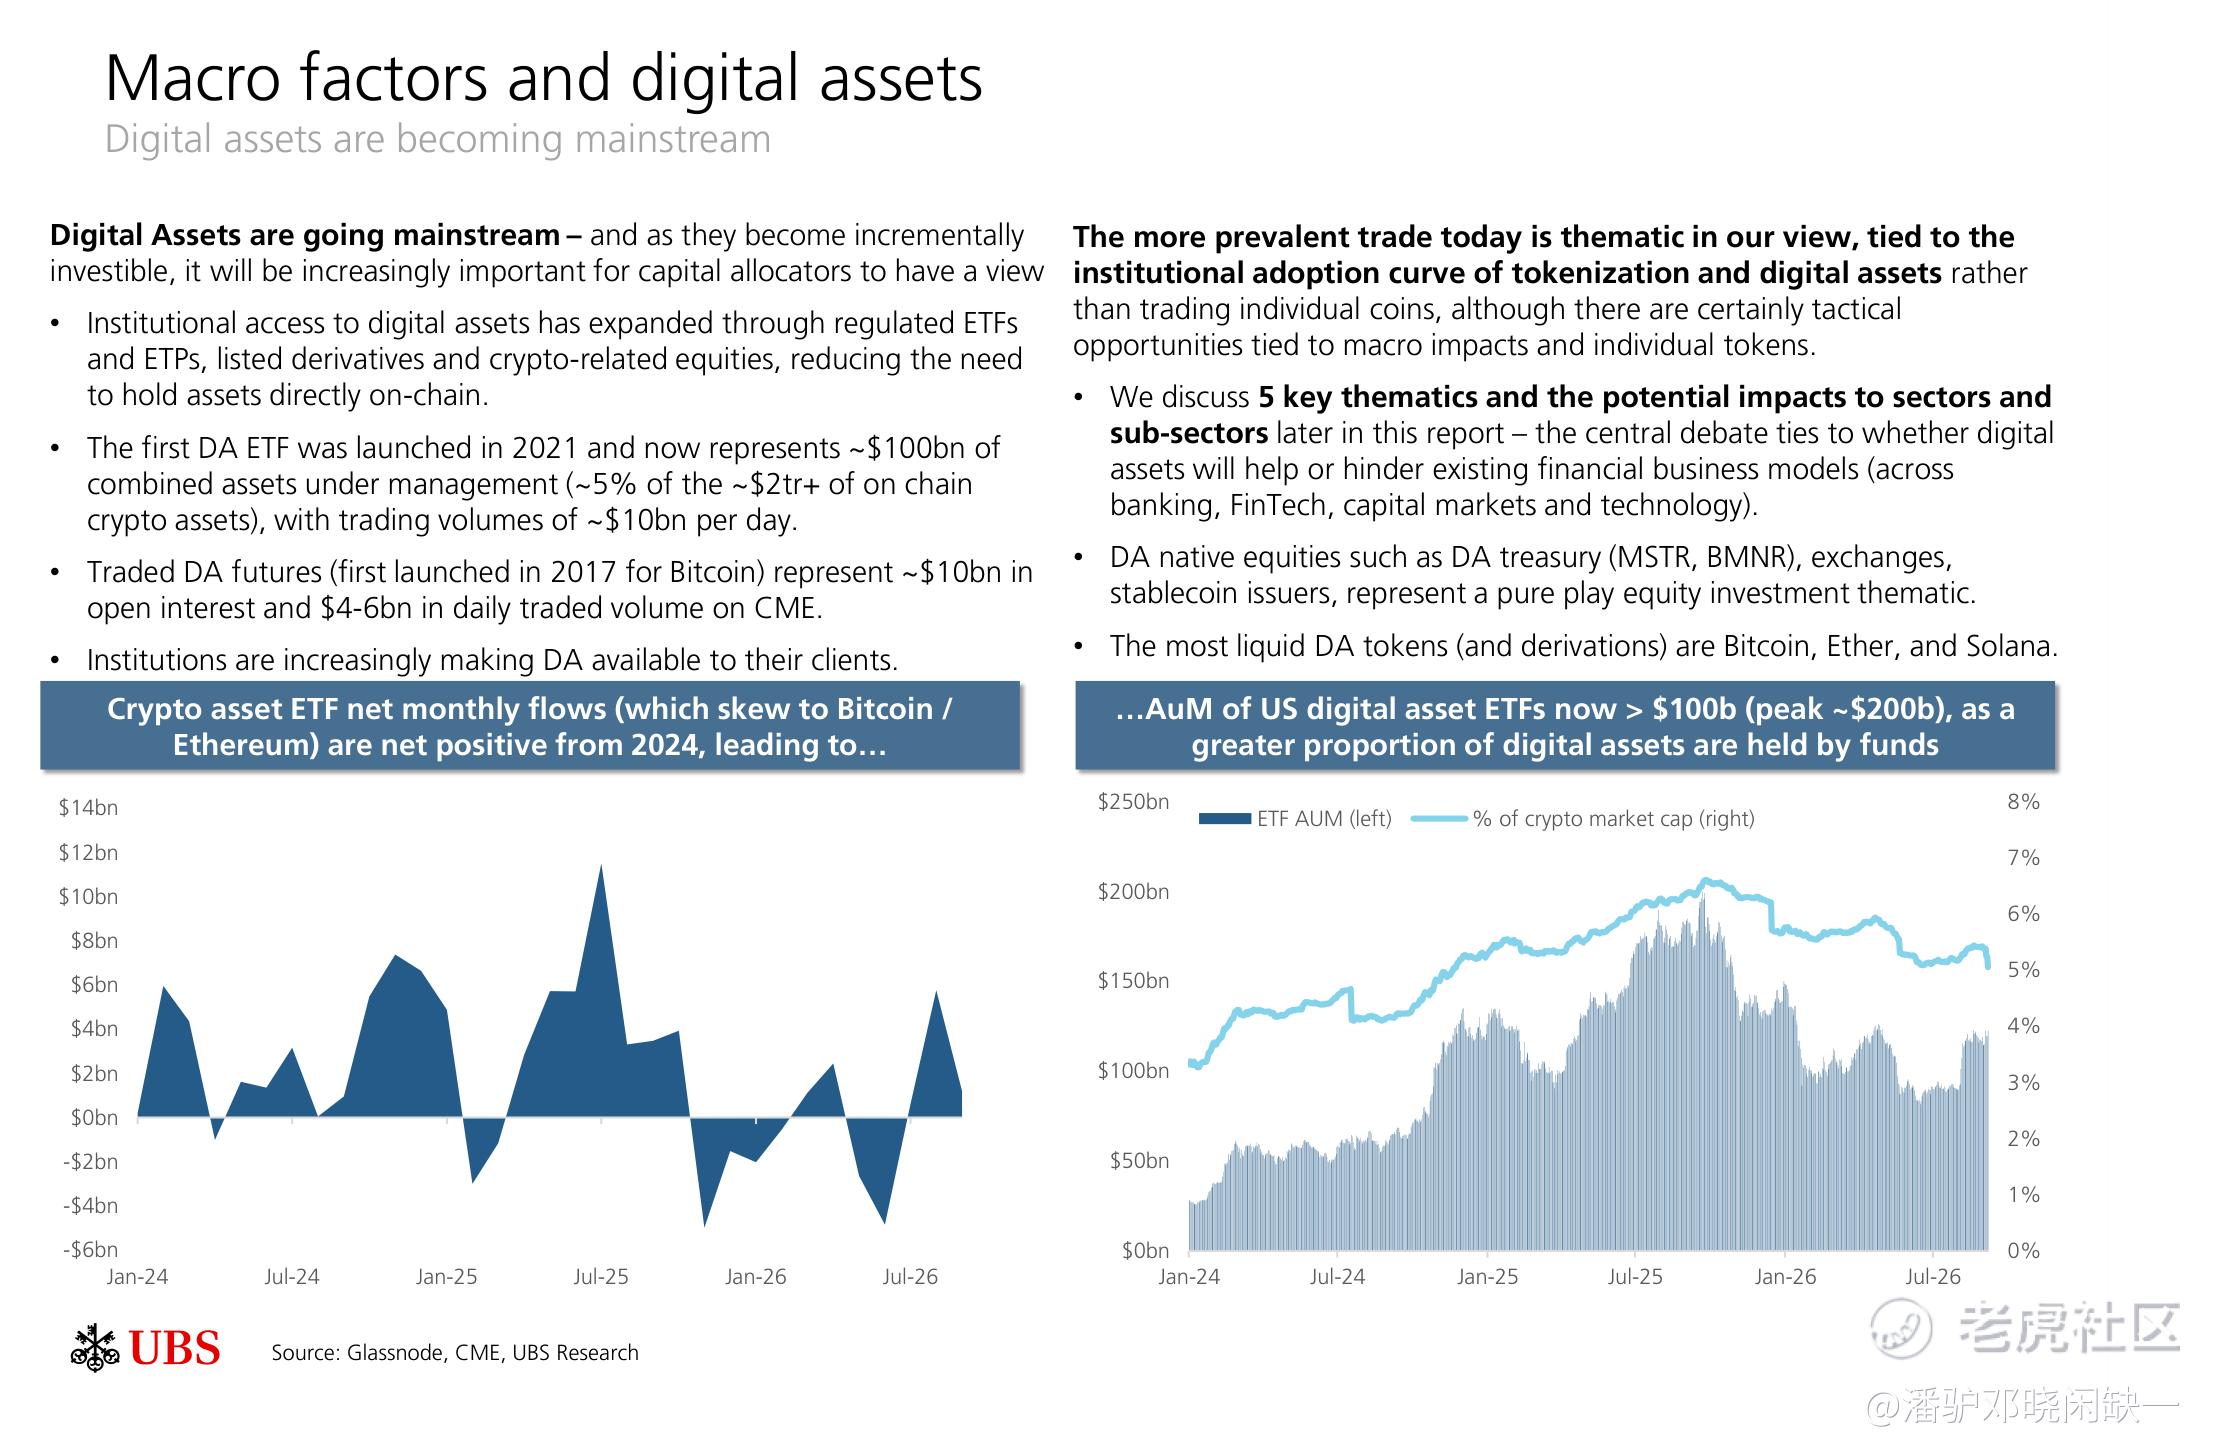
图1|数字资产 ETF 管理规模突破 1000 亿美元,机构化入口已经形成
稳定币开始进入真实支付
2026 年稳定币真实经济支付年化规模已接近 5000 亿美元。瑞银预计,到 2031 年这一数字可能达到 约 3 万亿美元,主要增量来自跨境 B2B、个人汇款以及涉及新兴市场的支付走廊。即使达到这一水平,占全球支付市场的比例仍不高,意味着这条支付轨道目前仍处于低渗透阶段。
稳定币更值得关注的变量是资金周转效率。全球银行往来账户目前约有 3万亿—4万亿美元资金用于跨境支付预融资。新兴市场之间的支付走廊,由于结算时间、资本管制、外汇风险和基础设施分散,单位交易额需要的预融资可以达到成熟市场之间的 3—4 倍。稳定币采用接近实时的按需结算后,同一笔资金能够更快释放,再进入下一笔交易。
因此,支付规模增长并不要求稳定币市值同步增长。瑞银将这一现象称为 “流通速度悖论(Velocity Paradox)”:随着支付周转速度提升,同一美元稳定币可以支持更多交易量。其模型预计,2031 年稳定币总市值约 1.2 万亿美元,其中约一半与资本市场及 RWA 活动相关,其余来自支付和价值储存需求。
稳定币也开始与美元资产负债表发生连接。目前稳定币发行商持有超过 1750 亿美元美国国债相关资产,主要为短期国债、政府货币市场基金及国债抵押逆回购。稳定币规模继续扩大,相当于全球美元需求增加了一条新的短久期资产渠道。
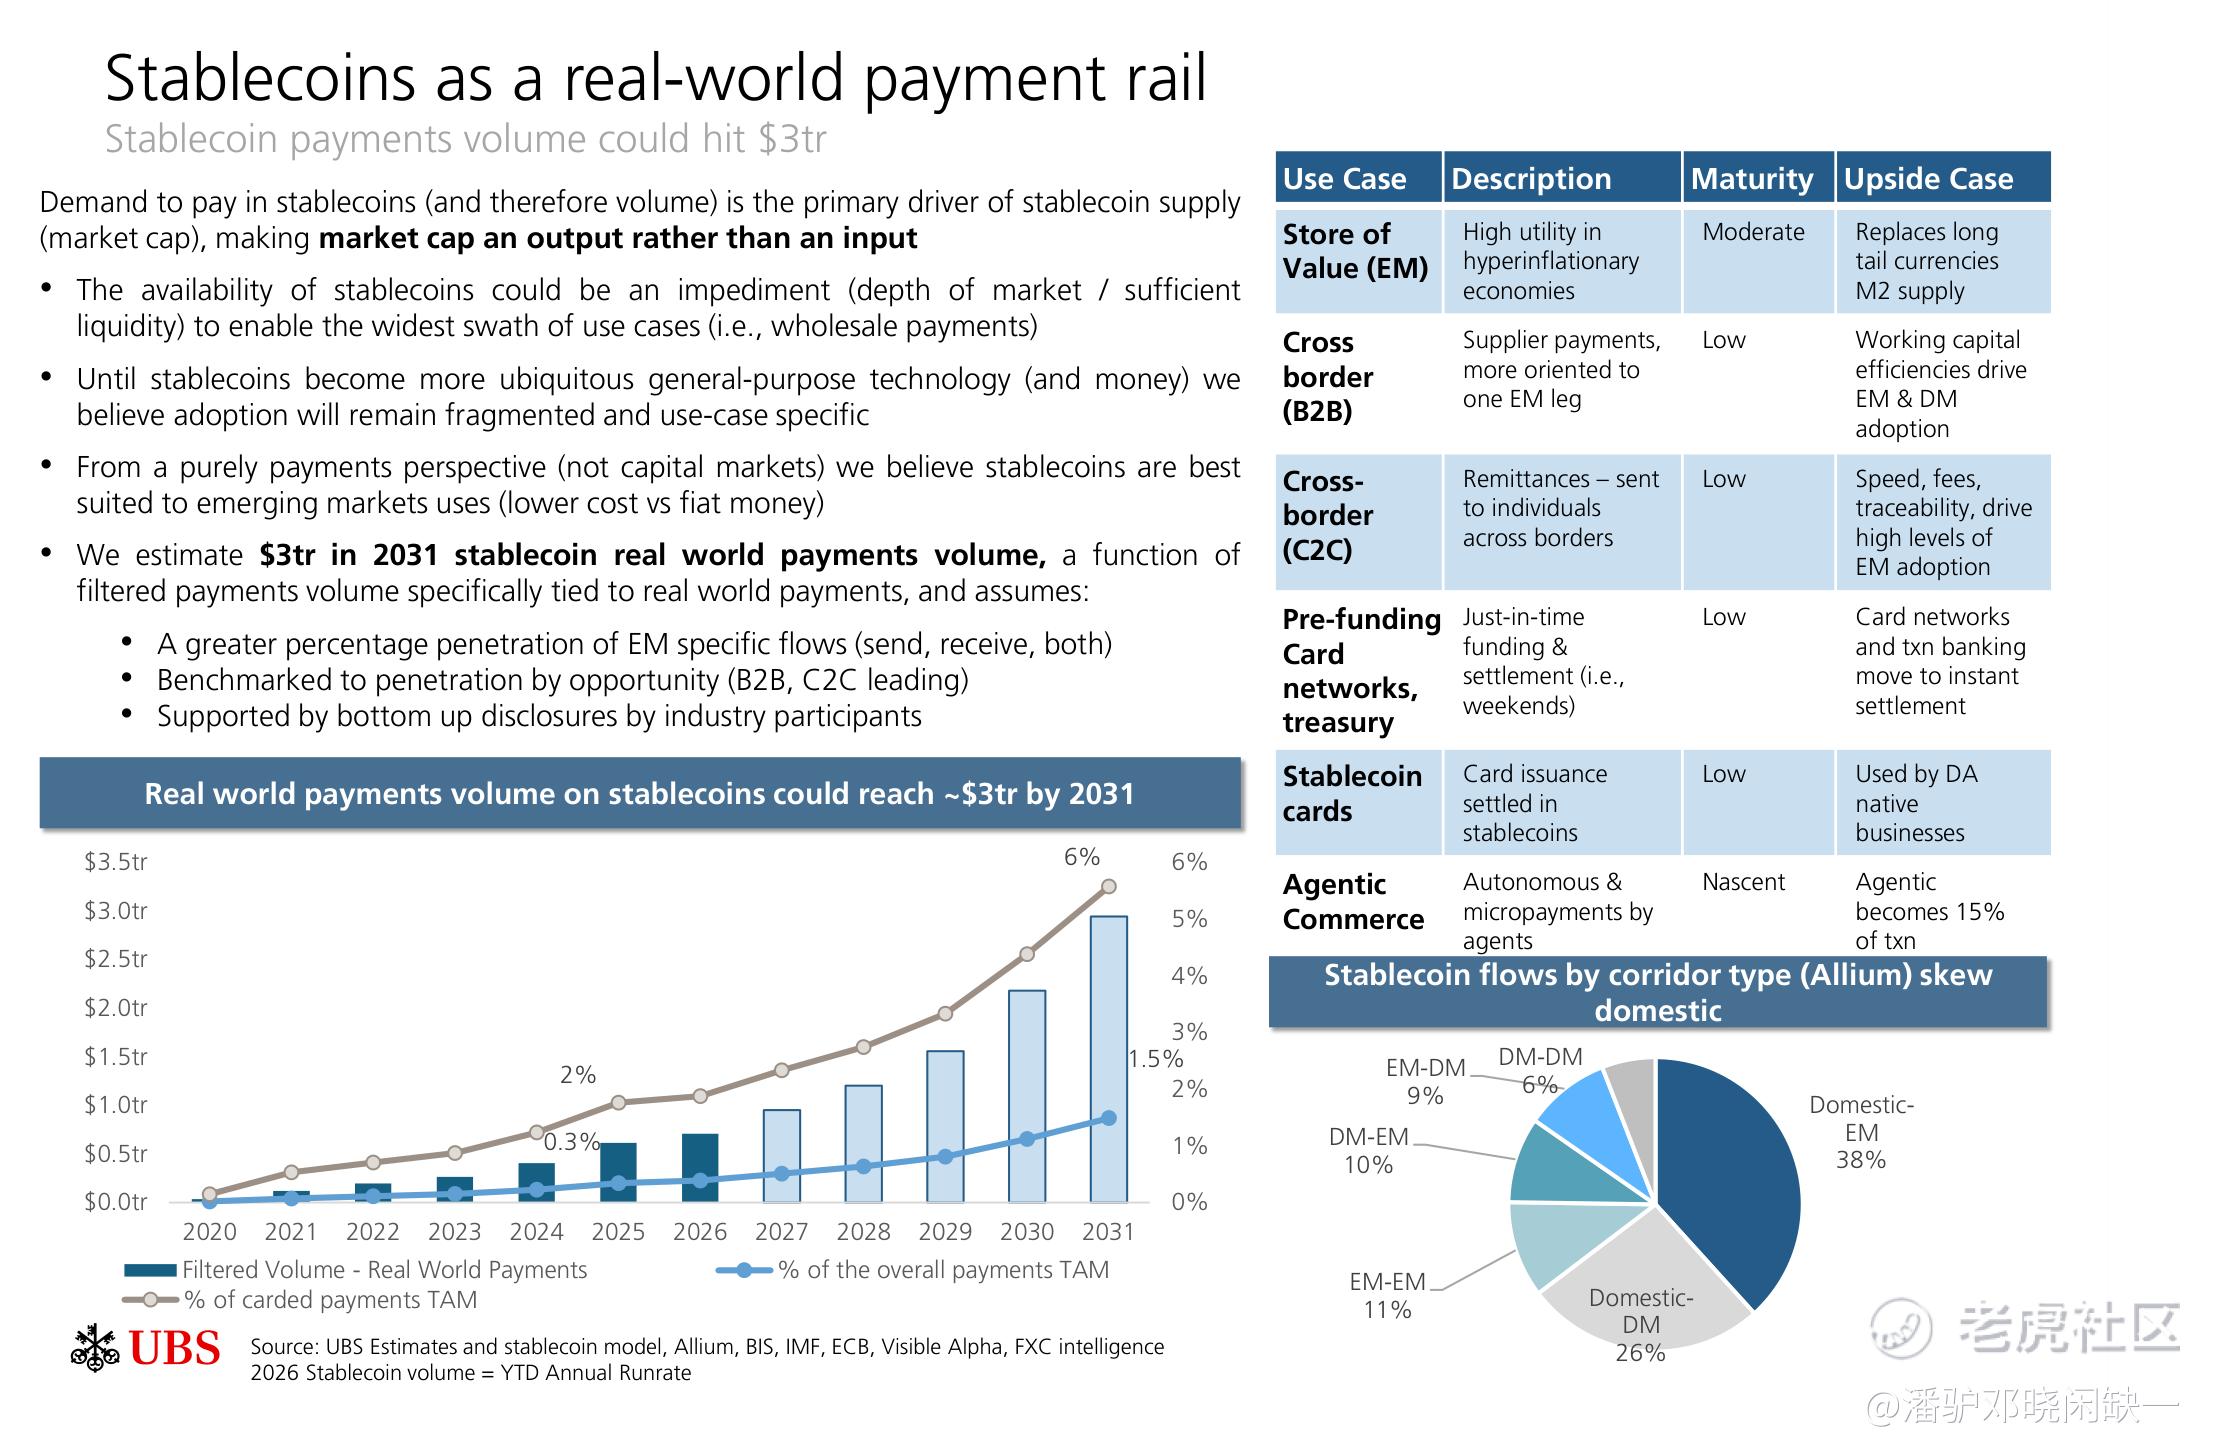
图2|瑞银预计 2031 年稳定币真实支付规模约 3 万亿美元
RWA更大的变量在抵押品周转
RWA 目前仍是一个很小的市场。除稳定币外,链上代币化资产已经从 2022 年不足 10 亿美元增长到接近 400 亿美元;相对于全球约 350 万亿美元的股票、债券、地产、私募股权和私人信贷资产,链上渗透率只有约 0.01%。
资本市场看待代币化,重点不在“把股票搬到区块链”,而在于 证券能否更快完成交割、抵押和再质押。传统证券体系里,大量资金被锁定在清算、结算、保证金和流动性缓冲环节。瑞银以券商资产负债表进行示意测算:在流动性缓冲下降 40%、结算缓冲下降 60%、运营储备下降 30%的假设下,总资源占用从 130 降至 123.5,降幅约 5%。
如果进一步假设代币化令杠杆资本相关缓冲减少 10%,模型对应的结果相当于 约 25 万亿美元新增年交易量,或者在维持相同交易产出的情况下减少约 8000 亿美元资本占用。资产流动速度提升,本身就可能改变金融机构的资本回报率。
回购市场已经出现实际应用。全球证券回购交易日均规模约 8 万亿美元,Broadridge 的 DLR 分布式账本回购平台目前处理超过 3500 亿美元日交易量。抵押品如果能够从隔夜使用转向日内多次再质押,原本被锁在结算过程中的资金就能更快进入下一笔交易。
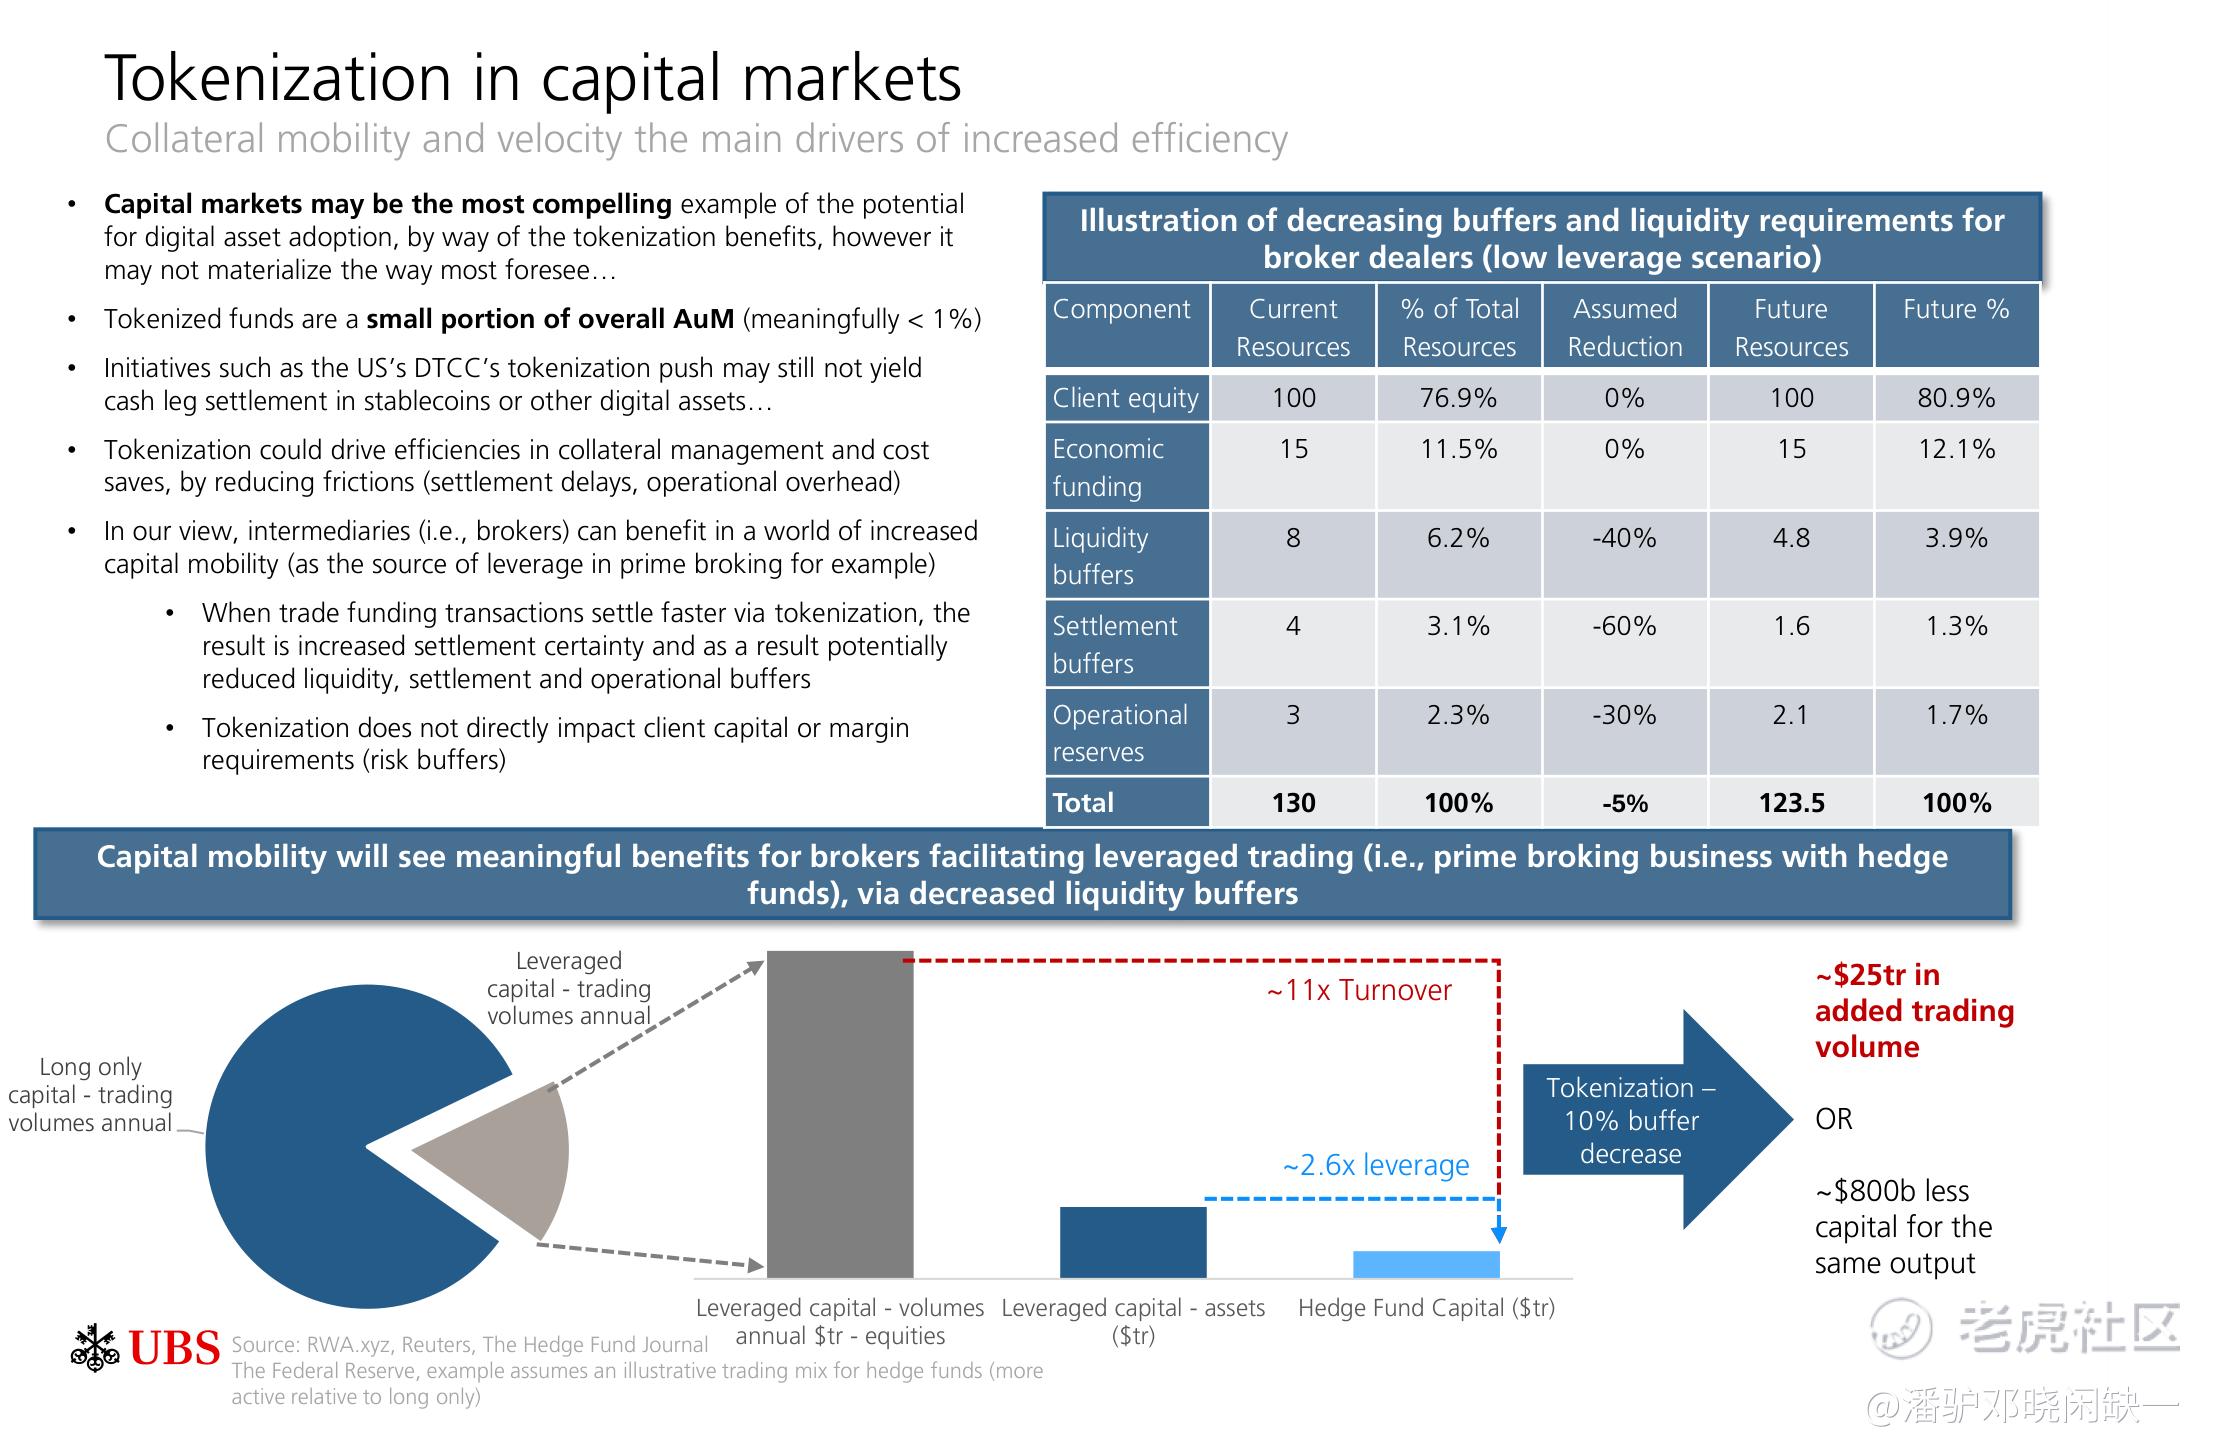
图3|代币化的核心价值之一,是降低券商流动性与结算缓冲占用
AI Agent带来新的机器支付需求
AI Agent 开始让支付系统面对一个新的交易主体:软件。瑞银预计,到 2030 年 AI Agent 可能参与约 2 万亿美元 C2B 电商交易,相当于相关全球电商规模的约 15%。但 Agent 改变商品发现和交易发起,并不意味着支付轨道同步切换。其模型预计,其中由稳定币完成的交易规模约 600 亿美元,占 Agent Commerce(智能体商业)约 3%。
Visa、Mastercard 等卡组织仍拥有商户网络、拒付、反欺诈、信用和积分体系。旅行、零售、电商等普通消费场景,卡网络的既有优势很难仅靠支付成本差异被替代。
稳定币更适合另一类交易:API 调用、模型 Token 消耗、数据采购、算力采购、软件按量计费,以及 Agent 与 Agent 之间的自主交易。这些场景交易频率高、单笔金额小、服务成本实时发生,并要求软件自主完成支付。
瑞银预计,到 2030 年 AI 订阅和应用 ARR(年度经常性收入)可能达到 1万亿—2万亿美元,其中面向中小企业和消费者的按量计费、微支付等场景,对应约 3000亿—6000亿美元可由稳定币服务的潜在市场。Coinbase 推动的 x402,也是在尝试让应用、API 和 AI Agent 直接完成按次调用与结算,把支付变成软件协议的一部分。
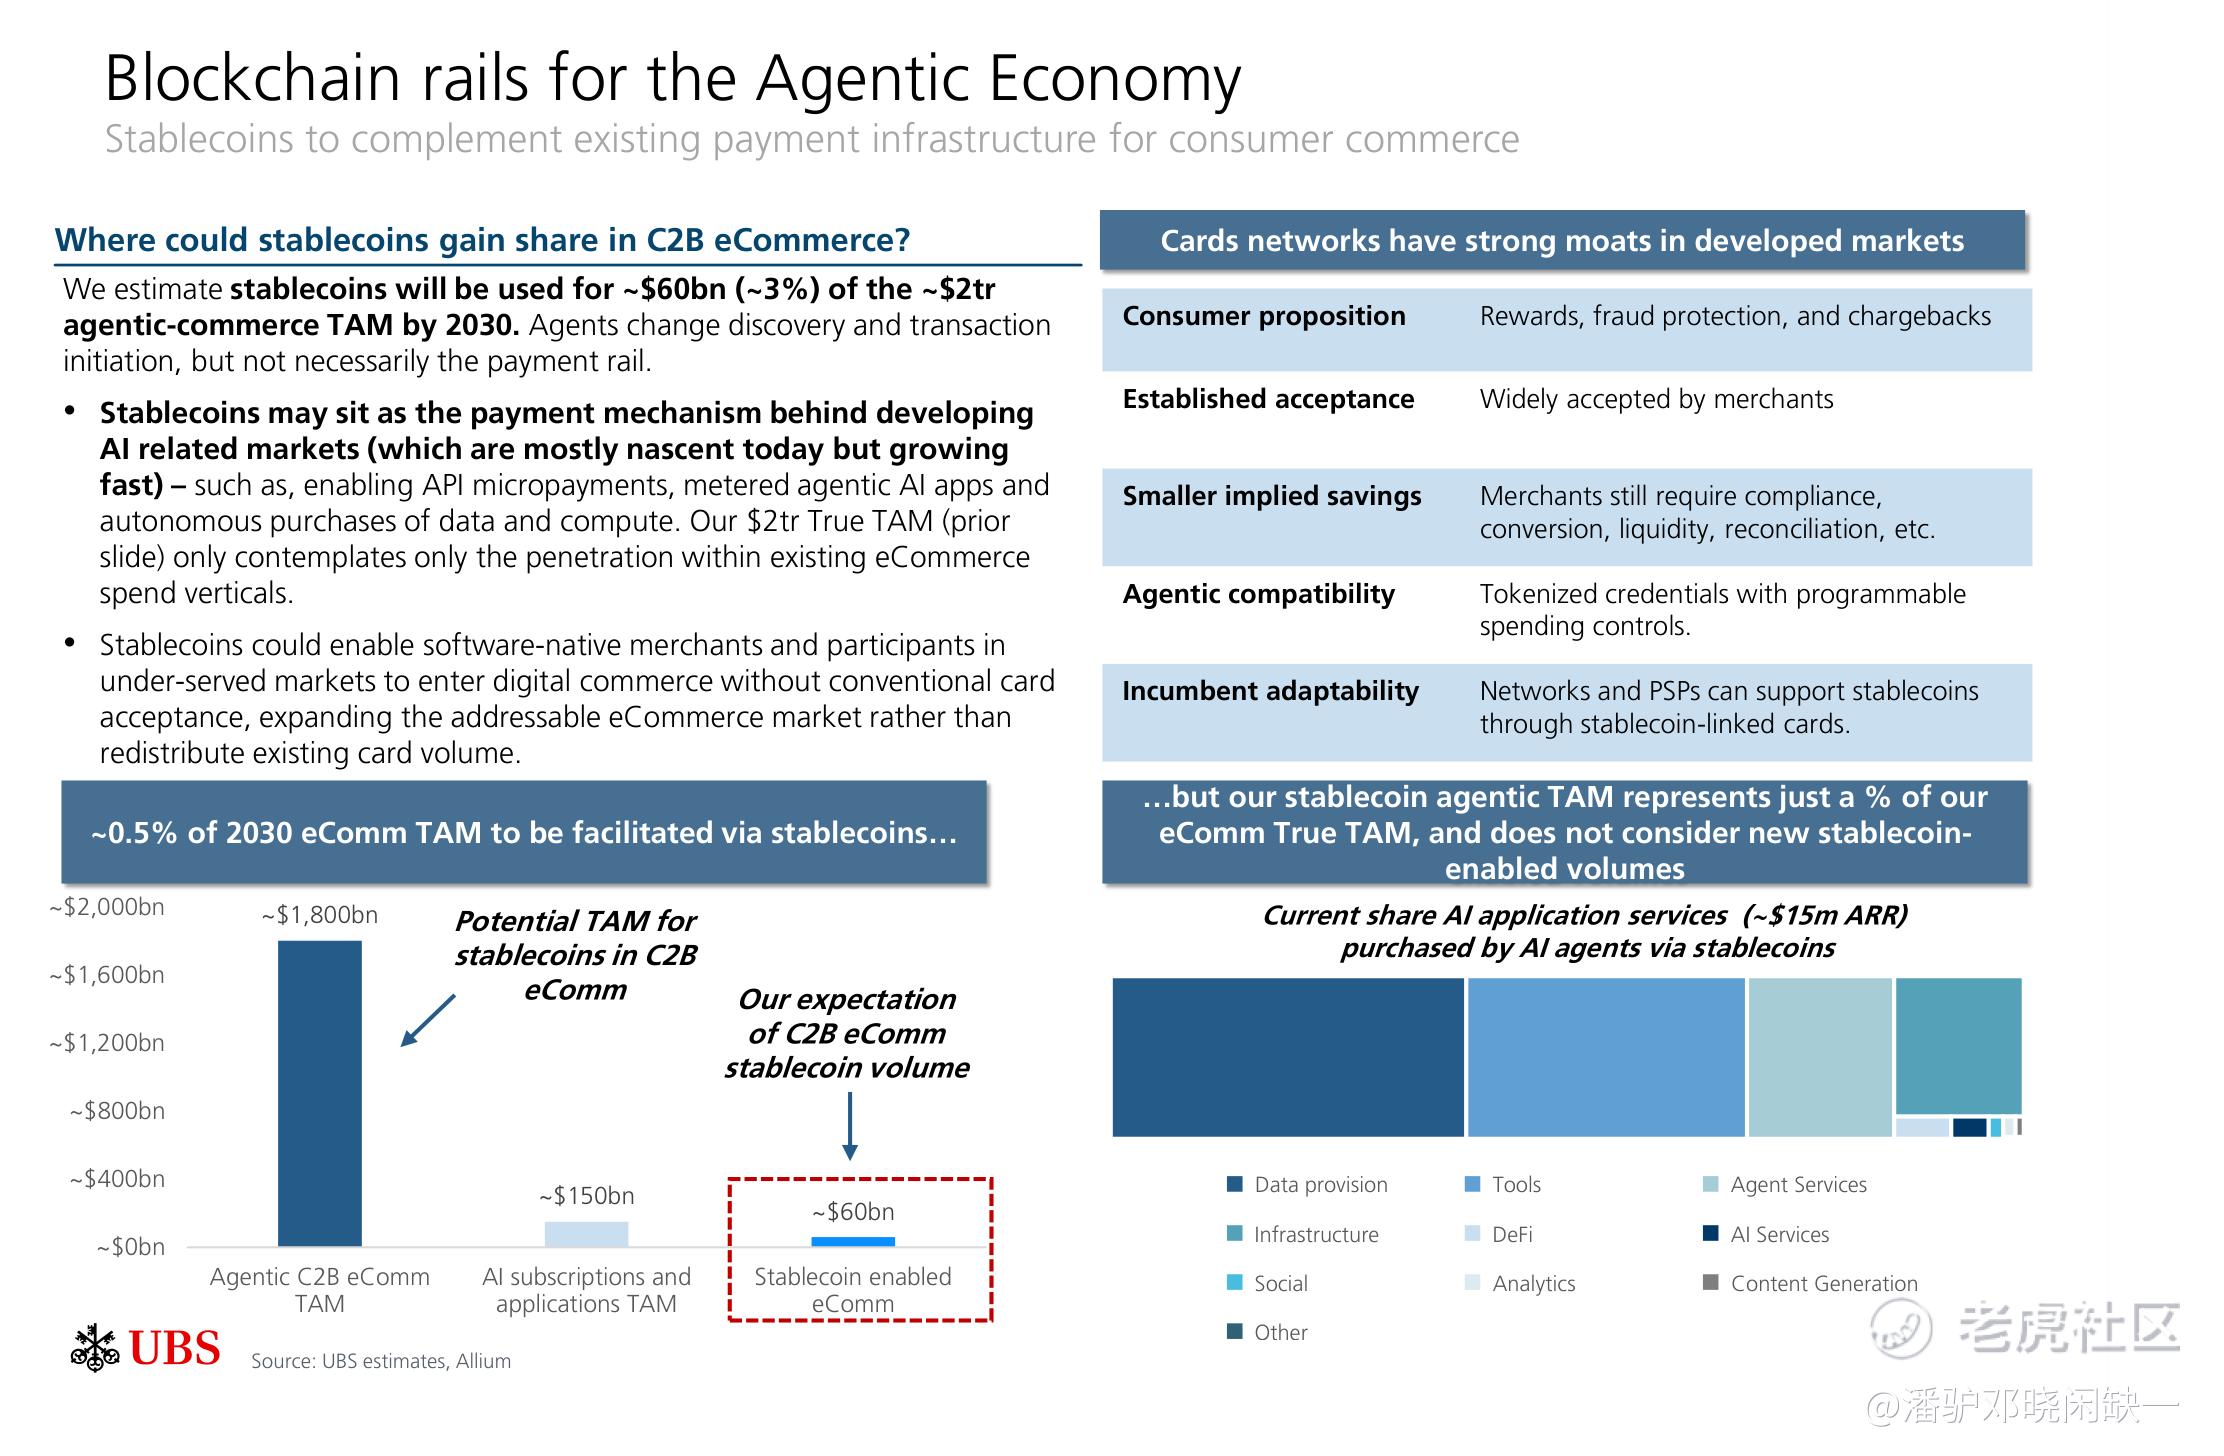
图4|约 2 万亿美元 Agent Commerce 中,瑞银预计稳定币支付约 600 亿美元
利润池开始向分发、流动性和编排迁移
随着链上资产增加,基础设施并没有趋向“一条链统一所有金融活动”。目前已有超过 15 条具备明显经济活动的 L1/L2 网络,不同网络之间在流动性、安全性、资产和应用上仍然分散。机构还需要同时连接公链、私有链、银行账本、托管机构及法币支付系统。
多链结构反而增加了对中间层的需求。瑞银给出的价值捕获路径很清晰:通用区块空间 → 专业化执行 → 流动性 → 支付与交易编排 → 客户分发。越靠近底层区块空间,可复制性越强;越靠近客户、资金入口和流动性,商业壁垒越高。
机构端的形态也已经显现。JPMorgan 的 Kinexys、Ondo 与 Chainlink 组合中,银行掌握代币化存款和最终结算,专业服务商负责资产和跨链连接;State Street 与 Galaxy、Anchorage 的合作里,传统机构继续掌握基金管理和证券托管,数字资产公司提供代币化和数字托管能力;Swift 也在尝试成为银行代币化存款之间的编排层。
Circle 对应稳定币发行及储备资产经济性;Coinbase 同时覆盖交易、托管、USDC 分发和链上基础设施;Visa、Mastercard 掌握消费者支付与商户接受网络;银行和托管机构占据机构客户、现金管理与资产端。随着基础设施成熟,行业竞争会越来越接近传统金融的商业规律:底层技术可以复制,客户、流动性和资产负债表能力更难复制。
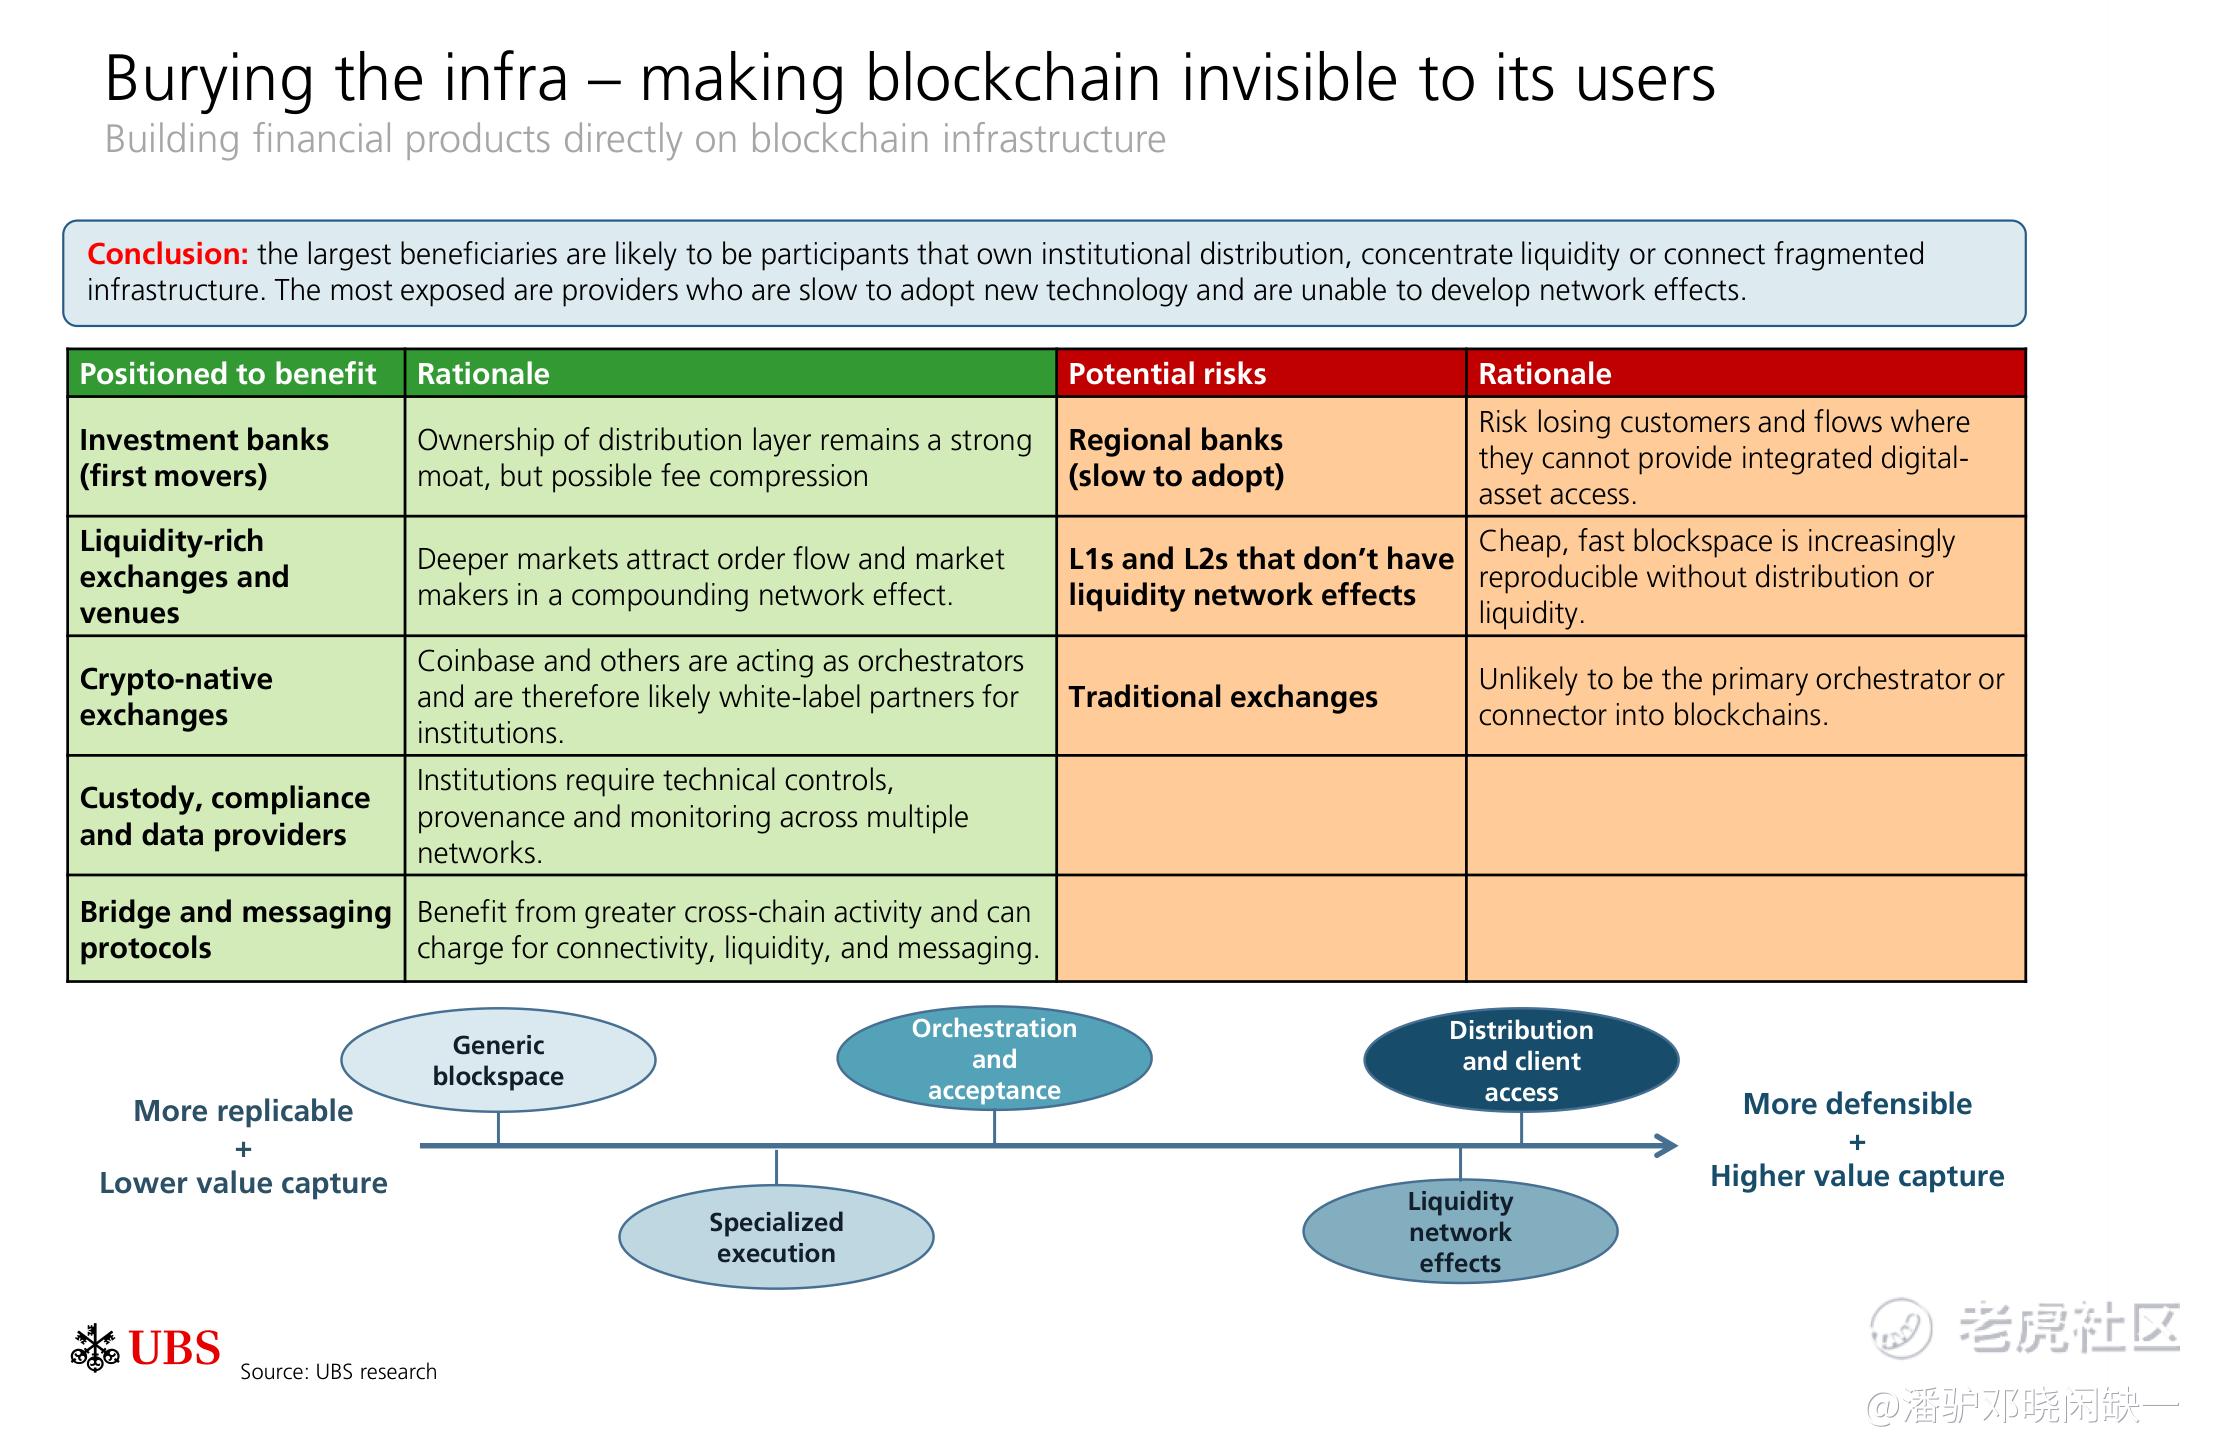
图5|数字资产基础设施的价值捕获逐步向流动性、编排与客户分发迁移
瑞银将机构分发、流动性网络,以及连接碎片化基础设施的参与者列为潜在主要受益环节;缺乏流动性网络效应的 L1/L2、技术迭代较慢的区域银行和部分传统交易基础设施,面临的压力更直接。数字资产进入主流金融以后,竞争焦点已经从“谁拥有一条链”,转向谁控制 资金入口、客户关系和流动性。
资料来源:UBS Global Research《Digital Assets go mainstream》,2026年9月28日。
精彩评论