过去两年AI光通信的主线很好理解:400G到800G,再到1.6T,速率往上走,光模块数量和单机价值量一起增加。进入2026年下半年,这套框架要多看一层了。阿里、**、腾讯都开始把NPO(近封装光学)推进Scale-Up超节点,光引擎的位置从交换机面板继续往交换芯片靠近。
阿里云在云栖大会发布UPO(超高性能光学)和SNPO(纵向扩展近封装光学),UPO覆盖NPO、IPO等高密度光学形态,SNPO直接面向GPU集群内部Scale-Up互联,NPX接口同时兼容铜和光。大摩把这次更新看成中国NPO产业继续向前推进的重要信号。
ODCC最新进展已经比单纯技术展示往前走了一截:UPO V1.0在8月发布,20多家单位参与;224G高速电接口正在成为可插拔向NPO迁移的重要节点,NPO单模组带宽密度约为可插拔方案的4倍,单比特功耗约6pJ,448G UPO标准计划2027年启动。
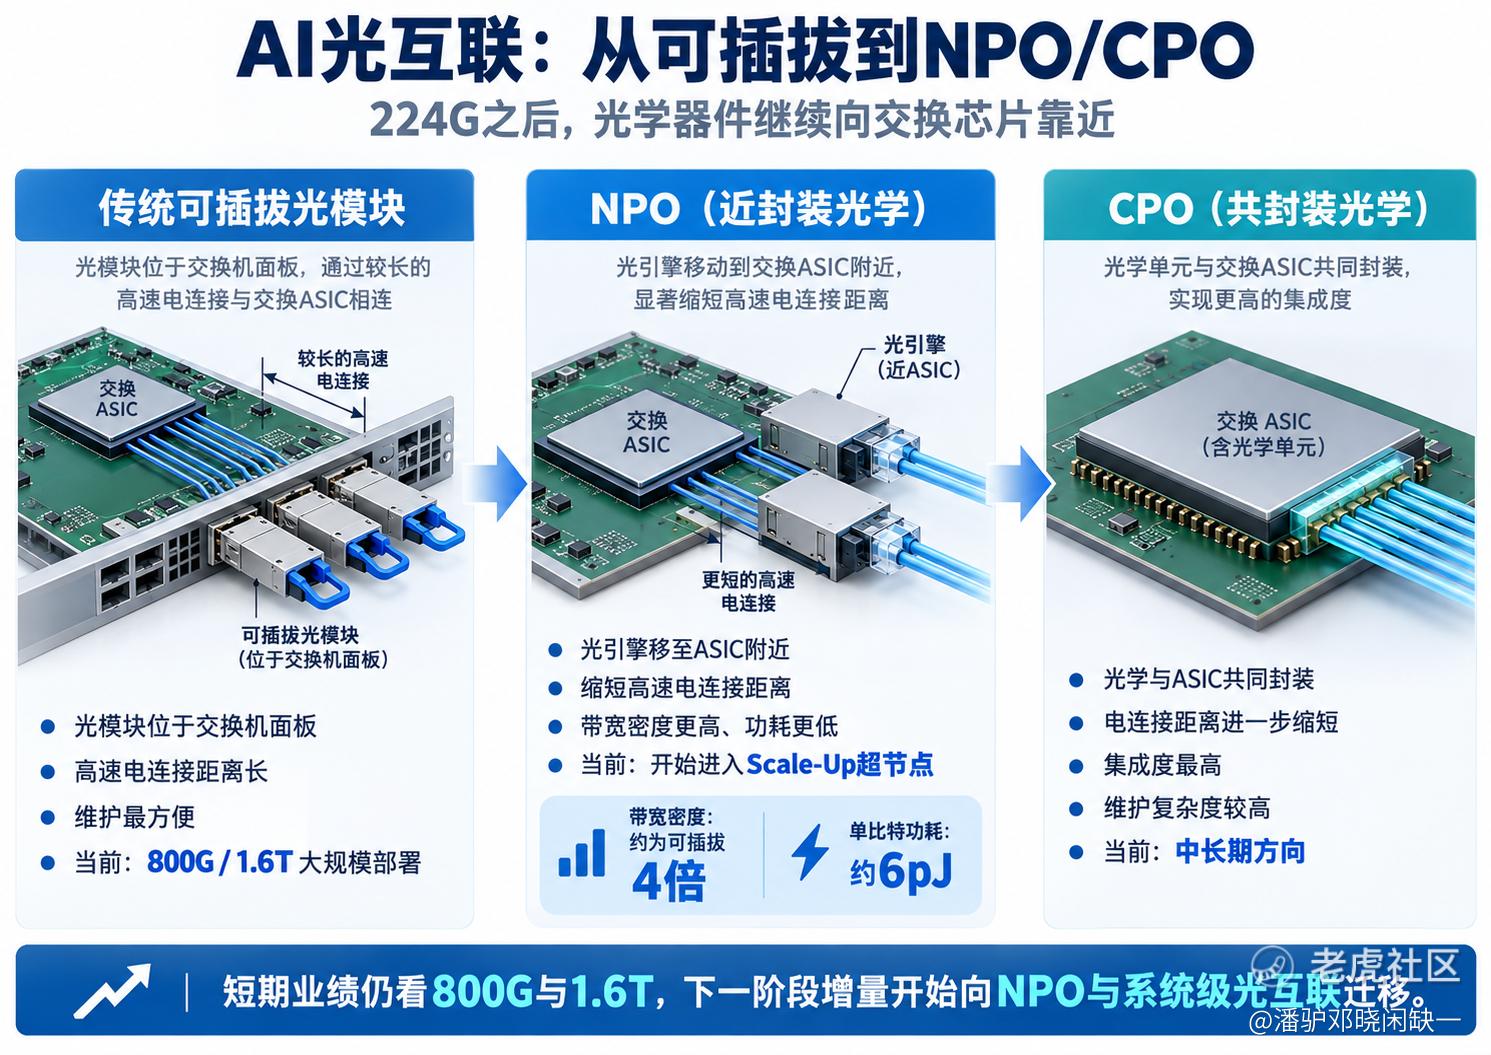
图1|AI光互联:从可插拔到NPO/CPO 来源:ODCC、公开资料整理
**的路线更偏垂直整合。9月发布的Hi-ONE是7.2T NPO光引擎,**960单个超节点最大做到4096卡。按照**给出的系统方案,5500个Hi-ONE可以替代原本约4.8万颗800G光模块,功耗降低超过550kW,系统可用度达到99.8%。光互联在这里已经进入超节点的功耗、可靠性和系统效率。
腾讯这边,ODCC已经使用“512卡NPO超节点规模部署”的表述。阿里偏开放标准和接口体系,**从芯片、光引擎一路做到超节点,腾讯开始进入大规模集群落地。三条路线不完全一样,但方向已经比较一致:NPO正在从器件厂商的技术储备,进入云厂商和系统厂商的架构选择。
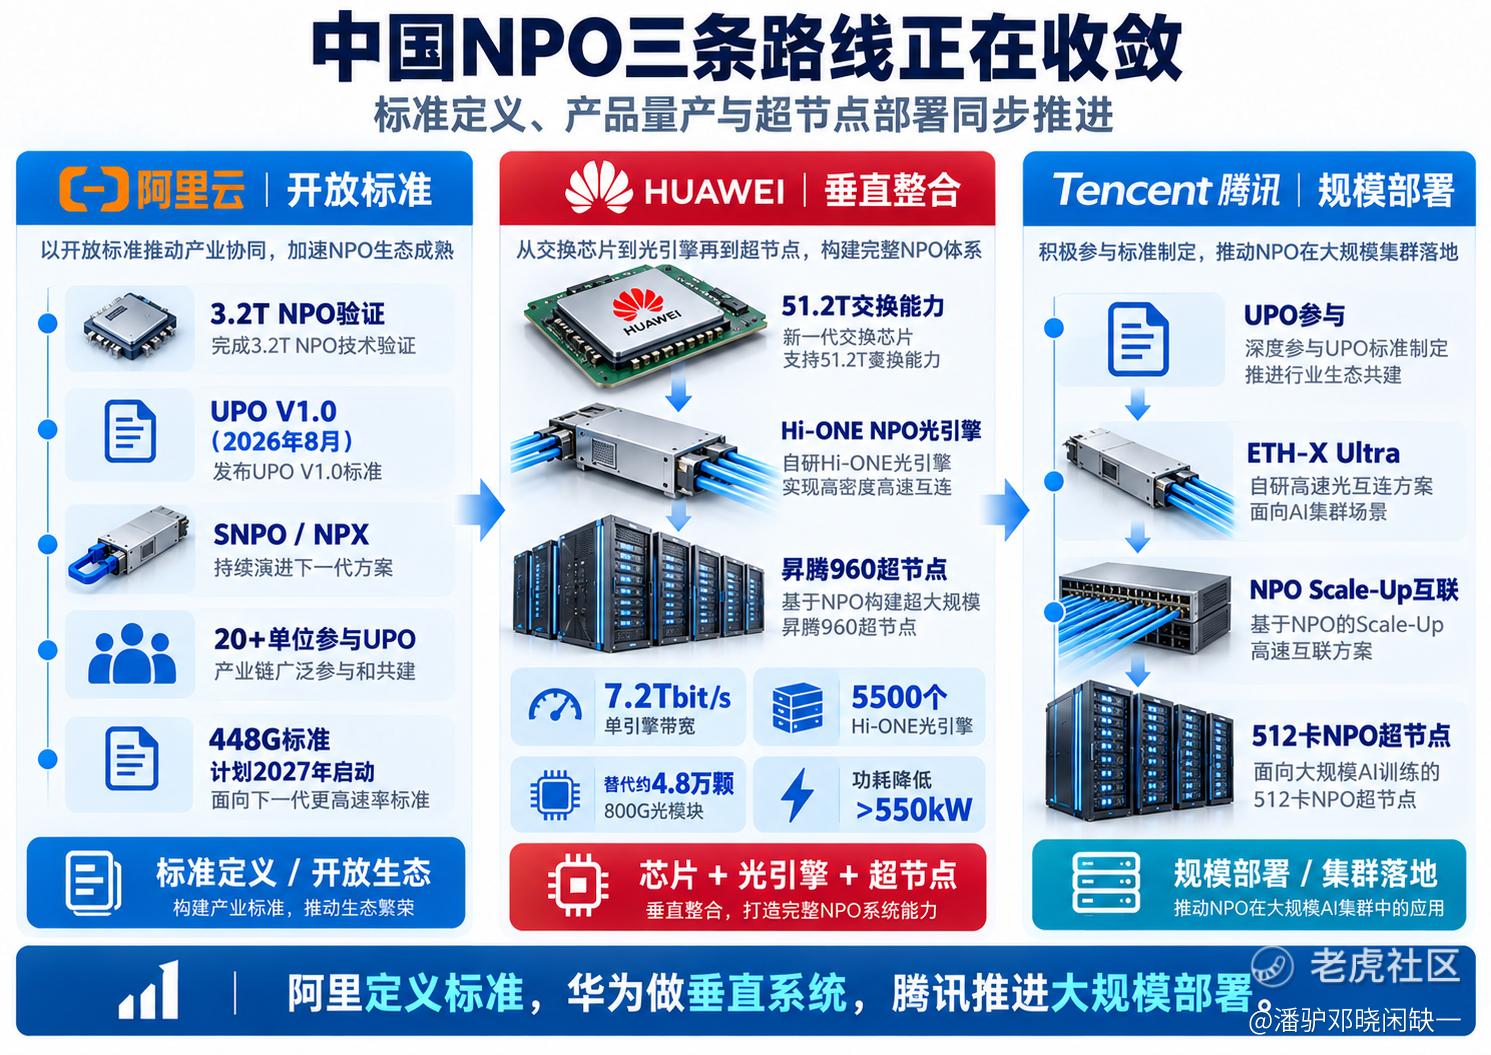
图2|阿里、**、腾讯三条NPO路径 来源:ODCC、**、公开资料整理
短期利润表还是看800G和1.6T,这一点没有变。NPO影响的是下一阶段价值量怎么分。光引擎往交换ASIC附近移动以后,传统可插拔模块内部的价值量会重新拆分,硅光光引擎、激光器、FAU光纤阵列、MPO高密度连接、精密耦合和自动化封装的重要性都会提高。NPO又保留了独立光引擎,相比把光和电完全共封装的CPO,在制造、维护和可靠性上更容易沿用现有产业体系。
亨通光电这次定增把这种变化表现得很明显。公司拟募集不超过66.36亿元,其中新一代光纤、高端光学材料、CPO先进封装、数据智联通信和AI先进光互联五个光通信项目拟使用募集资金合计31.48亿元。项目已经从传统“光棒—光纤—光缆”,继续往MPO、FAU以及CPO光引擎研发延伸。
里面我更关注两个产能:5000万芯公里/年的MPO高密度光缆,以及约6300万片/年的FAU。MPO直接对应数据中心内部高密度并行连接,FAU负责光纤与硅光芯片、光引擎之间的精密耦合。亨通在预案里也明确把FAU定位成服务高速硅光模块和NPO/CPO光引擎的芯片侧精密耦合环节;其MPO产品此前已经进入**、阿里巴巴等客户场景。
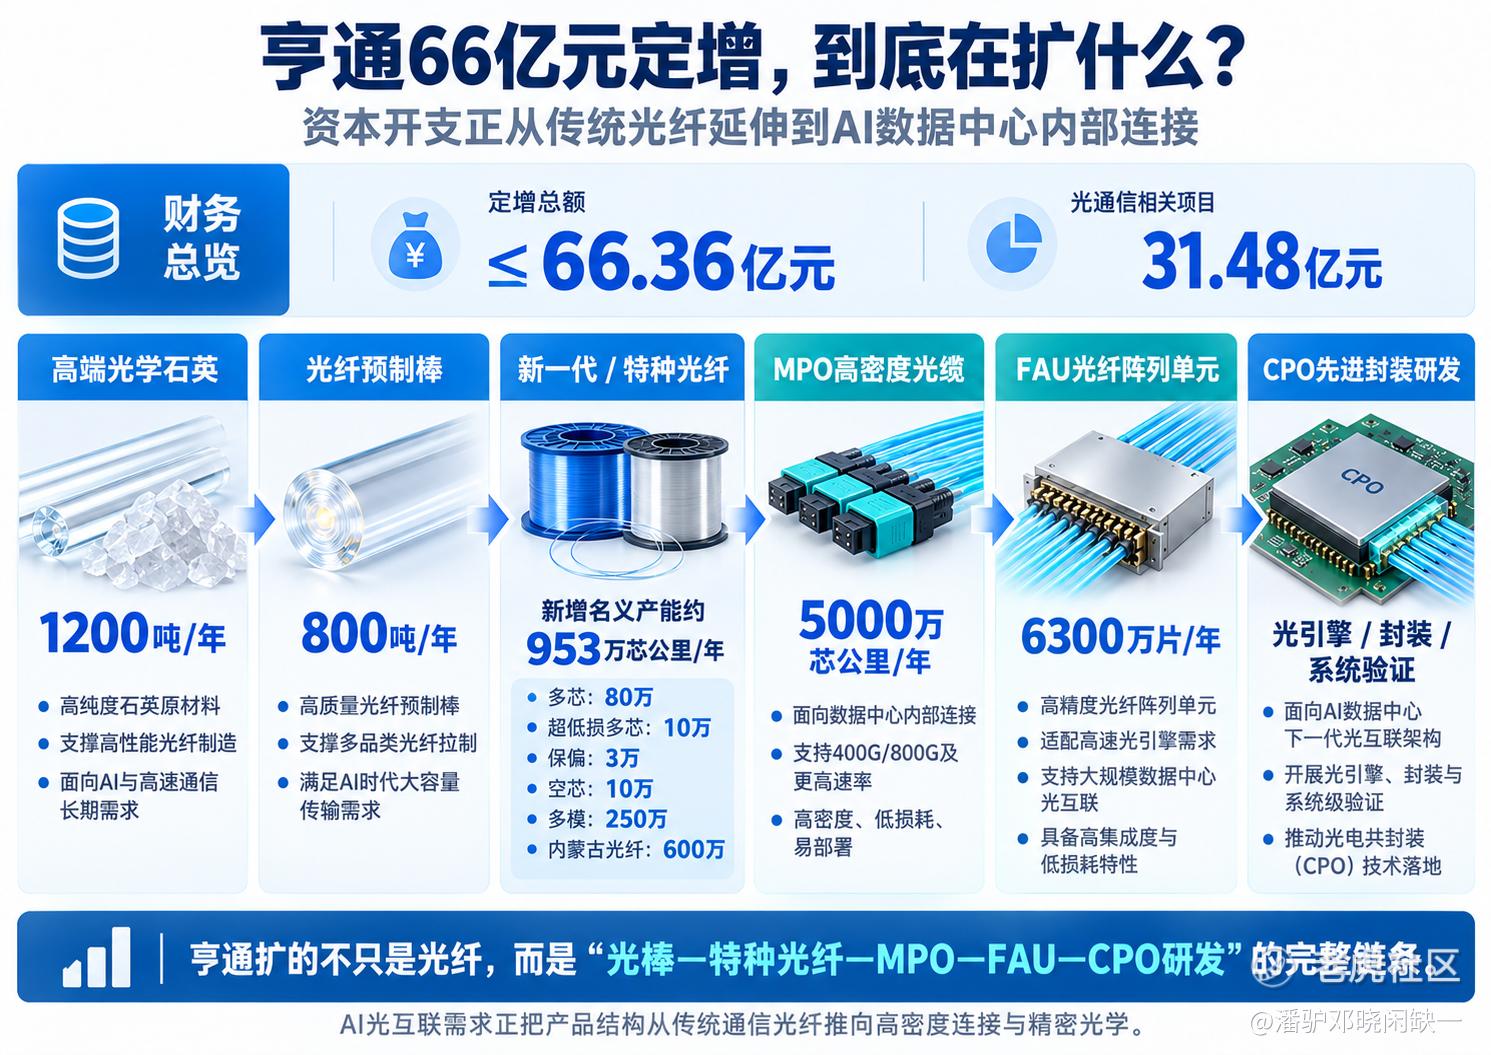
图3|亨通66亿元定增的光通信资本开支结构 来源:亨通光电定增预案
再往芯片侧走,交换ASIC的重要性会明显提高。野村给出的产业位置比较很直观:Broadcom已经推进到102.4T,海思51.2T进入商业部署,盛科通信25.6T产品已经进入国内云厂商应用,51.2T仍在研发。野村判断国产交换芯片整体仍落后海外龙头约1—2代。
可插拔架构下,交换芯片和光模块相对独立;到了NPO,光引擎直接移动到ASIC附近,交换芯片、SerDes(串行器/解串器)、光引擎、PCB、散热和供电开始绑在同一个系统里。ASIC做到多少T、SerDes跑到什么速率,会越来越直接影响光引擎接口、封装方式、功耗以及最终能做到多大的Scale-Up域。
中国高速光模块供应链已经具备很强的全球竞争力,但光继续往芯片侧走以后,交换ASIC会成为国内AI光互联里越来越难绕开的环节。
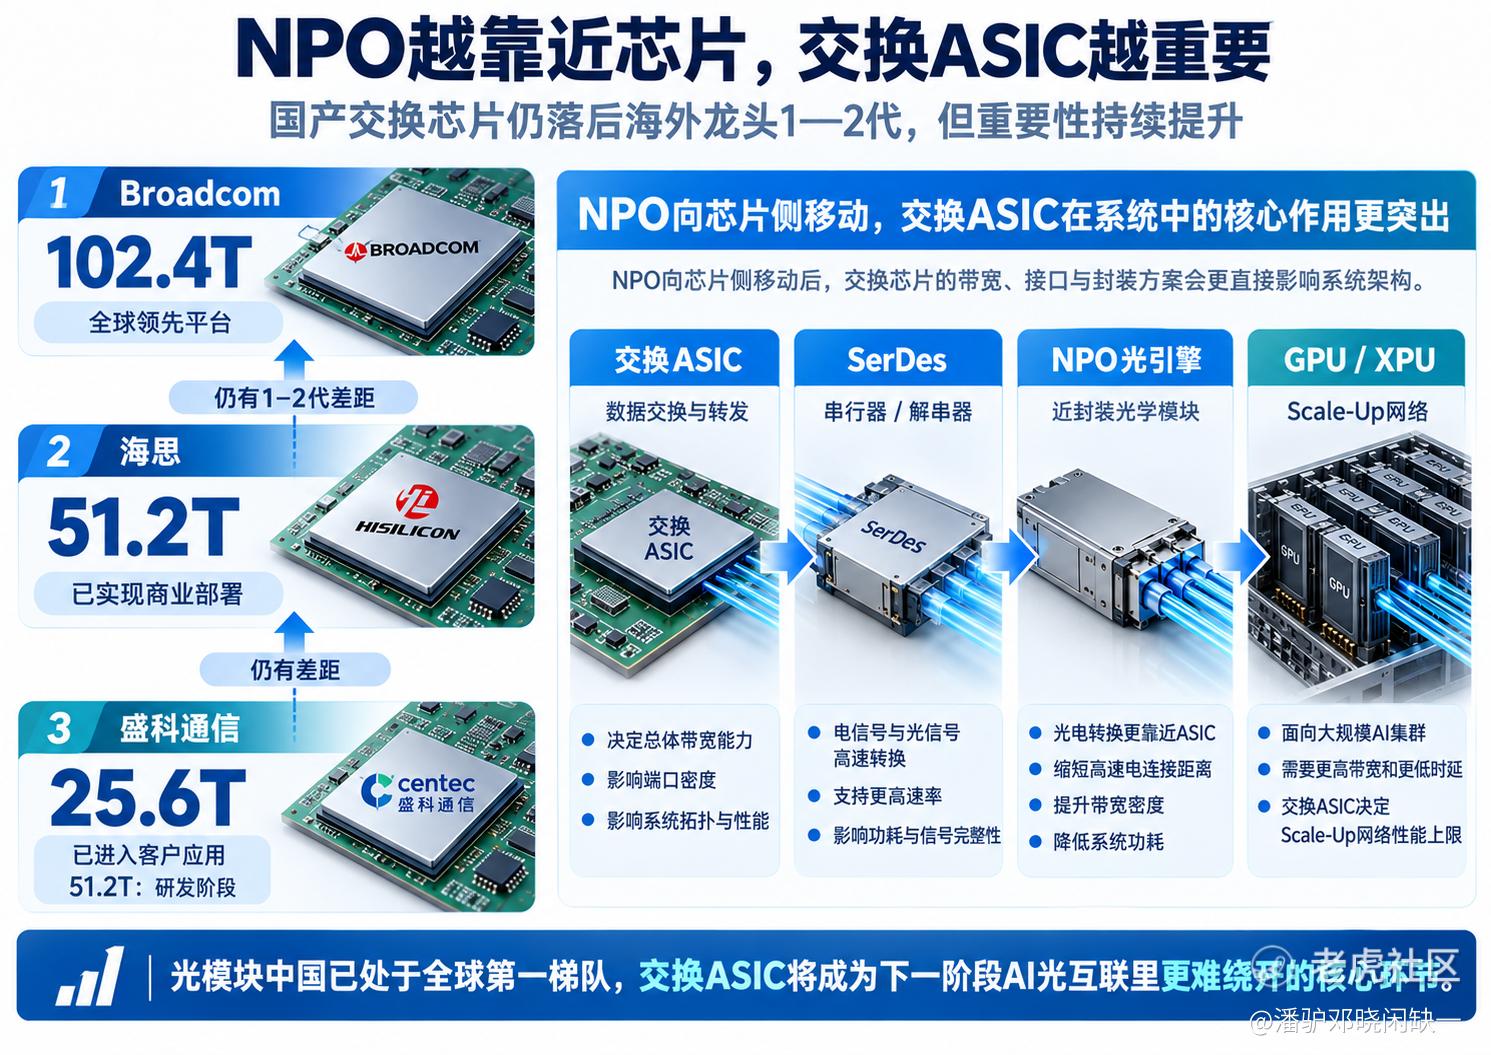
图4|NPO与交换ASIC的系统关系 来源:野村、盛科通信公开资料
对应到产业链,中际旭创、新易盛当前仍主要兑现800G、1.6T,并向后续NPO光引擎延伸;天孚通信的位置更偏精密光学、耦合和器件制造;亨通、长飞、烽火从光纤材料向特种光纤和高密度连接扩展;盛科卡在国产交换ASIC这一层,新华三则更靠近交换机和超节点网络系统。
这里的变化很清楚:越靠近系统核心,单一器件性能之外,对芯片、光学、封装和网络架构协同的要求越高。后面看NPO,不能再只按“光模块出货量×单价”来估值,进入什么超节点、拿到多少光引擎份额、能不能做规模化自动封装,都会慢慢反映到公司之间的盈利差距。
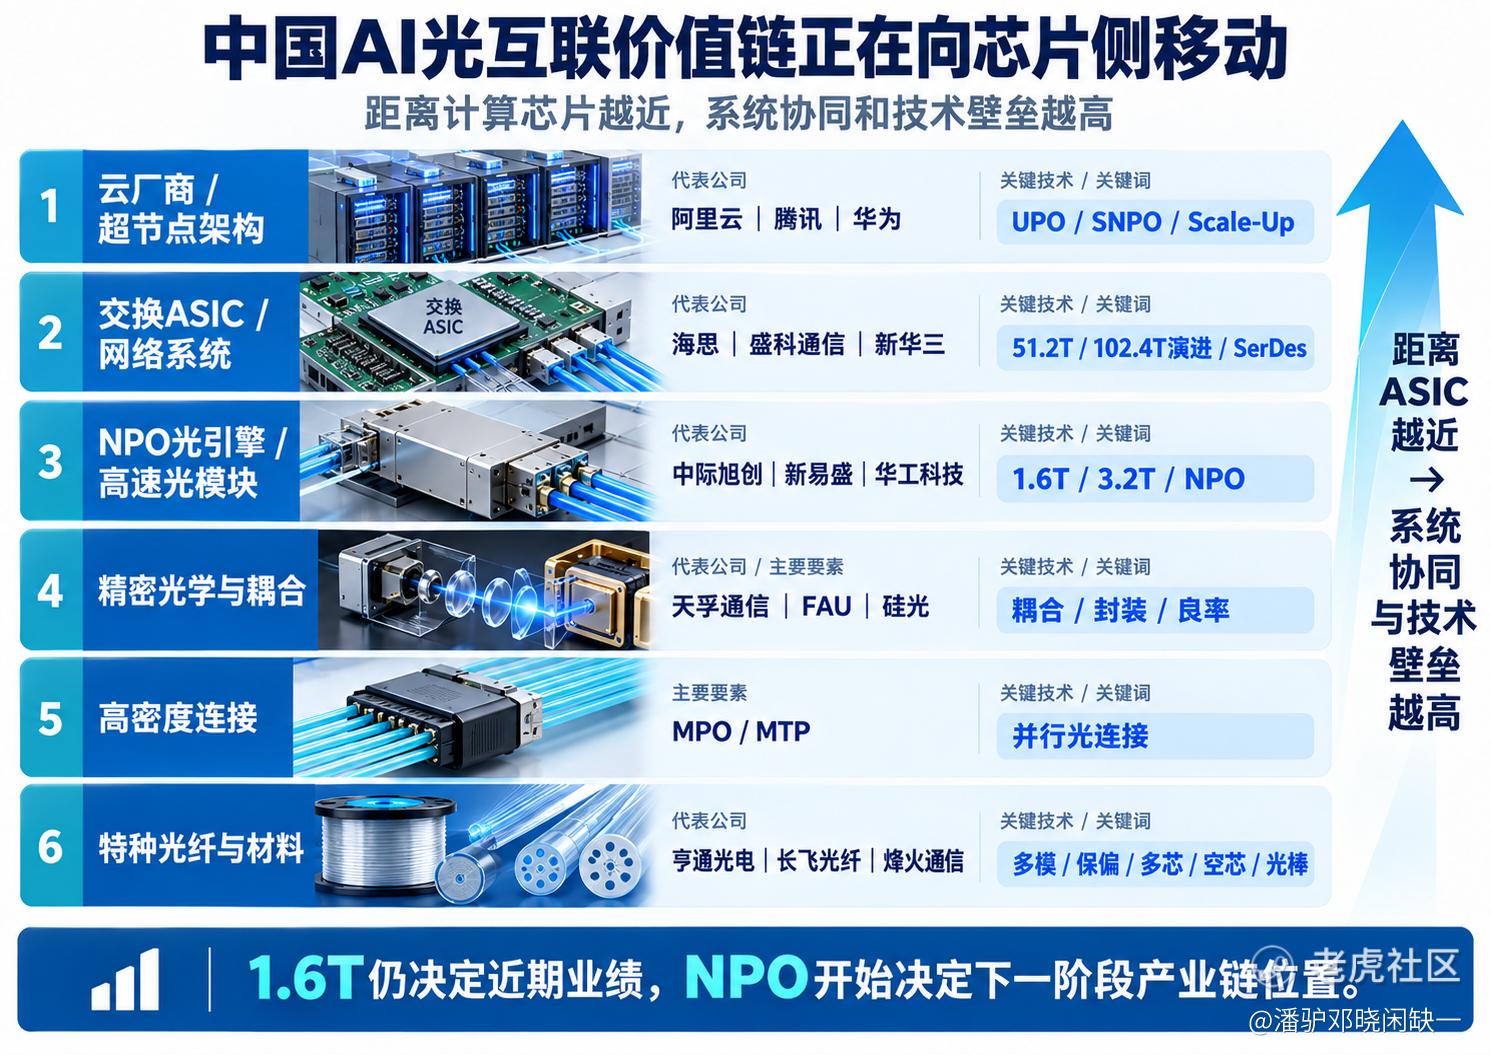
图5|中国AI光互联价值链映射 来源:公司公告、公开资料整理
美国政策端最近又增加了一项风险变量。9月25日四名美国参议员提出针对中国光收发器的法案,覆盖中际旭创、新易盛及其关联企业,设置五年过渡期。目前法案已经转交参议院国土安全与政府事务委员会,限制对象集中在联邦政府敏感国家安全系统,并不是美国商业云数据中心的全面采购禁令。
所以短期还是看1.6T的订单、产能和良率,NPO开始影响的是2027年以后产业链的位置。阿里、**、腾讯已经把NPO从器件端推到系统端,亨通的资本开支又把FAU、MPO、特种光纤这些环节串了起来,交换ASIC也进入同一个研究框架。1.6T决定近期业绩,NPO开始决定下一阶段谁能继续留在AI光互联的核心供应链里。
资料来源:ODCC、**、亨通光电、盛科通信、野村、大摩及公开资料。文中机构观点仅作产业信息参考。
精彩评论