2026年欧洲线上消费名义增长 5%、实际增长 3%
据出海网,欧洲电商协会 Ecommerce Europe 与 EuroCommerce 联合发布年度报告,覆盖38个国家,预计2026年欧洲线上消费名义增长5%、实际增长3%,比2025年再慢一档。2025年欧洲线上消费9110亿欧元,名义增长7%、实际增长4%。
其中,欧洲电商在欧洲不同的区域发展也明显分化。其中,西欧占欧洲电商总额的57%,去年名义增速只有5%,北欧6%、中欧8%、南欧11%。东欧14%是去年欧洲电商的增长引擎,但东欧今年电商的名义增速预计掉到5%,高通胀下实际线上消费将下降1%,增长引擎基本熄火。
分平台看,最新发布的《Global E-commerce Compass 2026》报告揭示了2025年欧洲电商市场的惊人变化ECDB权威数据显示,按商品交易总额(GMV)排名,欧洲前十电商平台已形成"三国鼎立"之势:美国巨头、中国新势力、俄罗斯本土王者共同瓜分市场版图。
欧洲电商平台GMV前十榜单
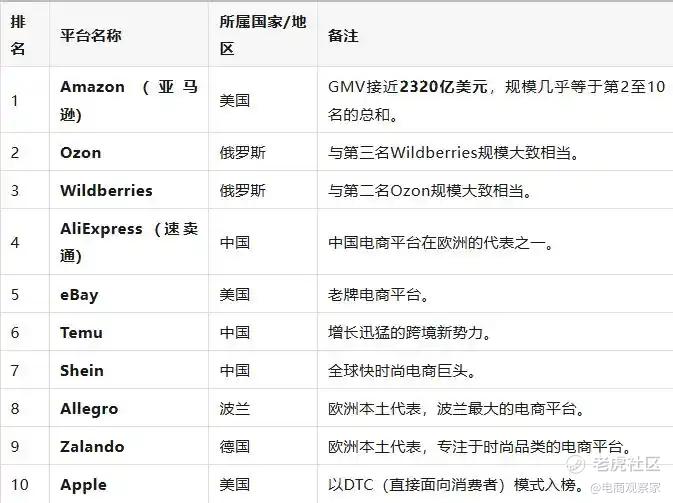
亚马逊凭借2320亿美元的GMV稳坐头把交椅,其单一平台的交易规模几乎可以匹敌排名第二至第十的九家平台总和(2440亿美元)。这一压倒性优势清晰地印证了亚马逊在欧洲市场享有的准垄断地位,以及其难以撼动的用户忠诚度。报告数据显示,亚马逊在英国、德国、法国、西班牙、意大利等欧洲核心市场均占据主导地位。与此同时,美国企业eBay和Apple(依托官方商城渠道)也凭借深厚的品牌积淀和庞大的用户基础,稳居榜单前十。
俄罗斯平台Ozon与Wildberries分别占据第二、第三的位置,两者的GMV体量旗鼓相当。虽然在西欧市场的知名度相对有限,但这两大平台在广袤的俄语区及东欧市场深耕多年,建立了坚实的根基,依靠精准的本土化策略和可观的交易规模,成功跻身欧洲电商第一梯队。
速卖通、Temu和Shein三家中国平台齐齐跻身前十,分列第四、第六和第七位,充分展现了中国跨境电商的全球化竞争力。但报告同时揭示,这三家平台的增速已显现放缓态势。更值得关注的是,它们正面临欧洲监管机构日趋严格的审查。尤其自2026年7月1日起,欧盟将对跨境低价包裹征收每件3欧元的临时统一关税,这对于以低价策略为核心竞争力的中国跨境平台而言,无疑将带来成本攀升与合规升级的双重考验。
波兰的Allegro和德国的Zalando是前十中仅有的两家欧洲本土企业。它们通过平台模式运营,成功将服务扩展至多个欧洲国家,证明了在欧洲这个多元化市场,具备强大区域运营能力和垂直领域优势的本土平台,依然能与国际巨头分庭抗礼。
不过,2026年,亚马逊在欧洲的用户规模开始下滑。据亚马逊最新向欧盟委员会提交的DSA透明度报告,2026年上半年,亚马逊在欧盟的平均月活跃服务接收者为1.939亿,比2025年下半年的1.952亿减少约130万。
精彩评论