打开早报就看到这个新闻, $耐克(NKE)$ 要进一步裁员,已经公开宣布要调整营运模式,将全球业务区域从四个缩减为三个,分别是美洲、亚太及大中华区,以及欧洲、中东和非洲EMEA,同时他们计划在印度设立一个新的园区。这么一来,他们预计截至2031财年,将帮助他们节省大约25亿美元,其中大部分节省额将在2029和2030财年实现。
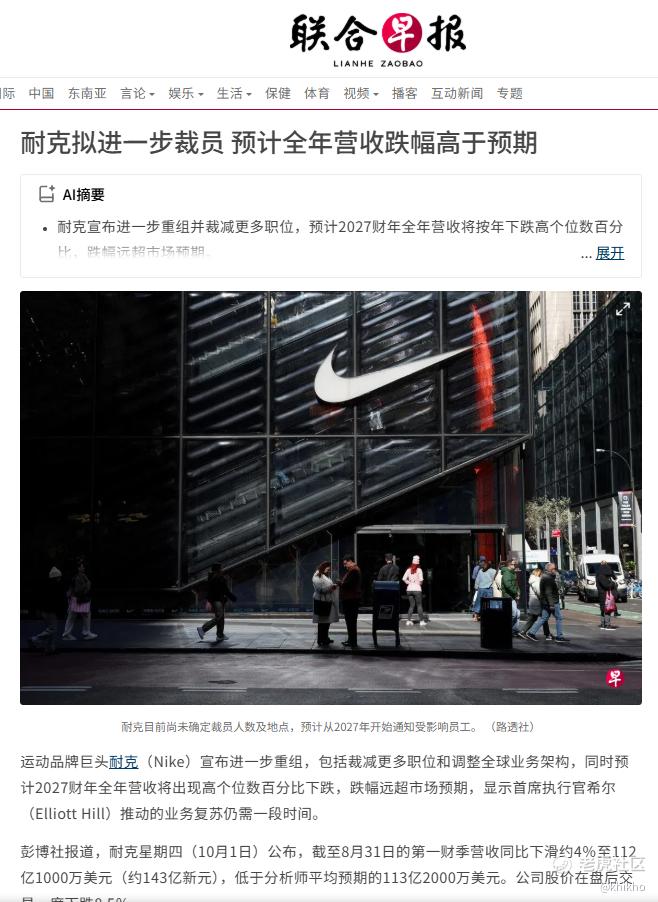
然后打开老虎App, 看到Nike股票也跌到了近10年以来的低点,昨晚的低点居然只有31.97美元!要知道当年2021年11月,耐克股价风风光光的站上了179美元高峰,是消费品牌中当之无愧的“白马股之王”,短短的5年后的今天,2026年10月,耐克股价跌至30多美元附近,较历史高点累计跌幅超过80%。这是英雄迟暮呢,还是重拳出击之前的往回收?
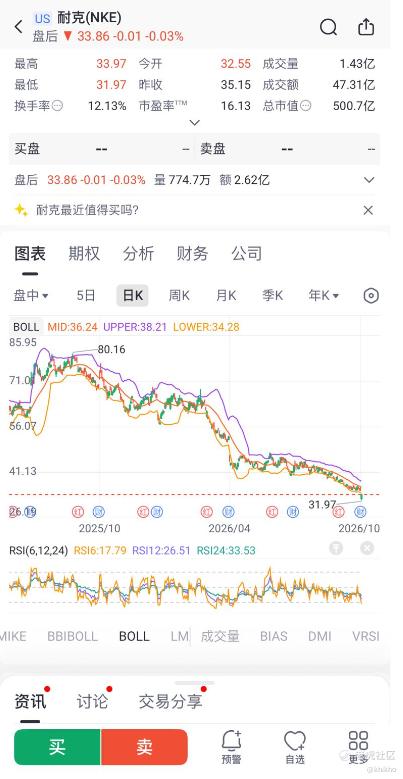
与此同时,一个极具诱惑力的数据开始吸引越来越多价值投资者,股息率高达4.84%,许多人开始喊出熟悉的话术,“品牌没问题”,“耐克不会倒”,“5%股息率已经很有吸引力”,“现在就是抄底机会”,但如果认真阅读耐克最近两个月发布的官方财报、2026年年度10-K以及2027财年最新指引,你会发现:市场给耐克高股息,不是奖励,而是警告。
很多散户看到高股息率,会天然认为这家公司越来越慷慨了,事实上完全相反,耐克目前每股年度股息为1.64美元每股,这个数字近几年增长其实已经明显放缓,问题出在股价。也就是说,耐克并没有大幅提高股东回报,真正发生的是市场把耐克估值打到了13年来最低水平,股息率上升不是因为分红变多,而是因为股价崩了。这和债券逻辑完全一样,债券价格暴跌,收益率上升,股票价格暴跌,股息率上升,因此4.84%的股息率本质并非礼物,而是市场给予投资人的风险补偿。
很多人引用耐克过去的派息率,EPS2.10美元,股息1.64美元,派息率78%左右,看起来还能接受。问题是,这是历史数据,而投资,从来都是看未来。
根据10月1日公布的最新业绩指引,管理层预计调整后EPS大概1.15美元至1.35美元,同时他们表示Pace重组将额外影响约0.15美元EPS,因此部分分析师使用的实际经营EPS区间大约1美元-1.2美元之间,再看股息仍然是1.64美元每股,假设最乐观情况EPS干到了1.35,派息率就是121%,如果扣除重组影响EPS大约1.20,派息率就是137%。
如果经营继续恶化,EPS为1,派息率就是164%,这意味着什么?非常简单,耐克未来一年可能出现分红大于利润的局面,企业赚1美元,股东拿走1.3至1.6美元。多出来的钱从哪里来?答案只能是现金储备,减少回购,举债,三选一。
很多多头会说“利润是会计数字,看现金流”,这句话没错。问题是耐克现金流也在恶化,根据近几个财年的情况大致呈现:FY24 FCF约66亿美元,FY25 FCF约33亿美元,FY26已进一步下滑至约22亿美元左右,市场已经开始注意到耐克的自由现金流缓冲正在越来越薄。与此同时,公司每年现金分红需求已经达到约23亿至24亿美元。换句话说,自由现金流与分红之间已经开始接近倒挂。事实上部分统计机构已经测算耐克的FCF派息率已经超过100%,这是非常危险的信号。因为利润能调整,会计口径能变化,但现金流很难骗人。
过去耐克是典型的回购加分红双轮驱动,但最近几年耐克大幅缩减回购,2026财年甚至只回购了极少量股票,公司自己在10-K中披露,2026财年约25亿美元股东回报主要都是通过股息完成,这意味着耐克优先保证股息,而不是回购。问题是股息只奖励持有者,回购则能直接支持股价,当回购资金被抽走后,股票市场失去了重要买家,这也是耐克近年来出现长期阴跌而非暴跌反弹的重要原因之一。
很多人认为耐克只是估值回归,事实大概率没这么简单,看看他们最新2027财年第一季度营收112.1亿美元,同比下降4%,最糟糕的是中国市场,耐克中国收入同比暴跌26%,这已经是连续多个季度下滑。最新财报中管理层甚至承认中国市场恢复需要更长时间,Jordan品牌下滑,Converse收入暴跌28%,Nike Direct继续承压,数字渠道收入持续下降,虽然北美增长2%,但体量不足以弥补中国市场的大坑。
牛派最喜欢引用的是Nike财报里的那个毛利率升至42.8%,同比提升60个基点。但要注意管理层解释,提升原因主要来自仓储成本下降,物流成本下降,而不是产品卖得更好,提价成功,品牌力恢复,本质上这是成本端改善,而非需求端改善,你可以节省运费,但不能靠节省运费重建增长。
我看到很多人现在或者早就开始抄底了,40美元买,35美元买,33美元还在买,甚至打算更低的时候,还要加仓。但别忘了一个现实,跌幅和涨幅不是对称的,耐克从179美元跌到31美元,跌幅约82%。若想回到历史高点,需要上涨超过420%。即便有朋友是在60美元才开始抄底,如果Nike跌到30美元,也就是亏损50%,想回本仍需要上涨100%。而一年股息只有1.64美元,即使连续收5年股息,累计也只有约8美元,远远无法弥补巨额本金损失。
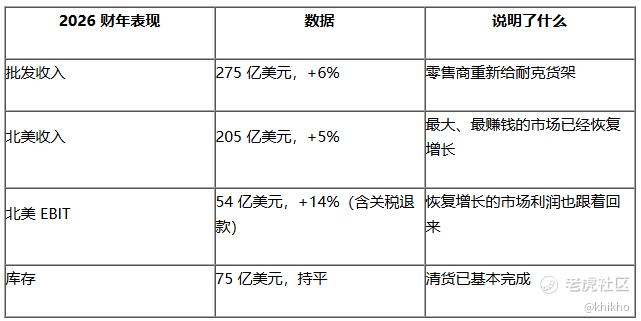
客观来看,耐克并非濒临破产,优势依然存在,他仍然是全球最强运动品牌之一,财报里展示出来的毛利率仍超过40%,而且他们有高达84亿美元现金储备,还有连续多年分红纪录,管理层正在推进重组计划Pace。
但市场担忧同样真实,中国收入暴跌26%,全年营收预计高个位数下滑,EPS指引仅1.15至1.35美元,前瞻派息率超过100%,回购几乎停滞,转型需要数年时间才能验证,因此,我认为现在的耐克更像是一个正在接受手术的世界级品牌。
如果手术成功,未来几年可能出现价值修复。万一手术失败,高股息最终可能成为削减分红前的“最后狂欢”。对于我们这些普通投资者而言,最重要的不是看到4.84%的股息率,而是理解这4.84%究竟是来自企业慷慨,还是来自市场恐惧。正如华尔街那句老话“你想要的是人家的利息,人家想要的是你的本金。”
站在今天31美元附近的耐克股价边缘向下望去,下面或许已经接近价值区间,但至少从最新财报和前瞻指引来看,市场尚未看到真正的反转证据。高股息率,更像是一块写着“谨慎靠近”的警示牌,而不是一张免费的午餐券。
朋友们觉得呢?[鬼脸]
#小虎行业观察
精彩评论