就在昨天,理想汽车的股价再度刷新低点。
10月2日,理想汽车港股收报42.62港元,下跌5.37%,盘中最低触及42.42港元,创下在港上市以来新低;美股ADR同日收于10.69美元,跌3.87%,盘中最低10.66美元,同样是52周新低。
而在此之前,理想公布了9月交付数据:31,817辆,同比下滑约6.3%。交付不及预期,成了压垮股价的又一根稻草。
拉长看,压力更明显。2025年全年,理想交付40.63万辆,同比下滑18.8%;净利润同比暴跌近86%。2026年上半年,交付约19.34万辆,净亏损超过40亿元。 纯电产品线里,i6开始上量,i9 Home和MEGA Home上市后市场反馈积极,订单增长迅速,但交付爬坡仍需时间。主力车型承压、价格战持续、纯电转型还在投入期——每一条都让市场感到不安。
如果你只看这些数字,恐慌是自然的。但如果把目光拉长,用巴菲特和段永平的投资框架重新审视这家公司,你可能会得出不一样的结论。
一、好公司,从来不等于每一年业绩都好
很多人有一种错觉:买入一家好公司,就应该每一年都看到漂亮的财报。但现实中,再优秀的企业也无法保证每一年都交出满意答卷。
巴菲特对此有过明确论述。他告诫投资者,分析企业业绩不能只看单一年度,至少要看5年的长期业绩。 为什么?因为伯克希尔自己就经常承保巨灾保险,年度业绩很容易大幅波动。巴菲特比谁都清楚,短期数字的起伏,并不能真正反映一家企业的内在价值。
段永平表达得更直接。面对茅台短期销售波动,他说那不过是“被动地多了一些年份酒”而已,未来仍有增值空间。面对泡泡玛特业绩不及预期时的股价暴跌,他直言“不在乎短期的东西”,并反问: “我不关心大众预期,只关心公司未来会怎么样,不然我凭什么赚钱?”
好公司也会遇到行业周期、竞争加剧、外部冲击和战略调整。关键不在于它这一年跌了多少,而在于:这些是阶段性困难,还是结构性衰败?
回到理想汽车,它当前面临的下滑,更多是阶段性困难,而不是结构性衰败。 原因有三层。
第一层,也是最核心的:2026年是理想的产品转型之年,L系列大换代、i系列升级同步推进,形成了青黄不接的交付空窗期。 公司主动停产老款车型,优先保障新老车主权益,直接切断了老款车型的供给。而新一代L9、L8、L6的产能爬坡需要时间,二季度恰好卡在 “老车售罄、新车爬坡”的交接窗口期。用理想管理层自己的话来说,这是“重大产品迭代之年,新品产能爬坡形成阶段**付空窗”。空窗期就是空窗期,交付数字难看是必然的,但这跟产品卖不动是两回事。
第二层,增程市场整体萎缩,这是整个赛道共同面对的外部环境。但增程并非没有竞争力,在补能设施不完善的地区,它依然有真实且难以替代的需求。 乘联会数据显示,2026年上半年国内增程式乘用车零售销量同比下滑19.4%,市场份额从2025年同期的10.3%收缩至7%。6月单月零售同比大跌31.9%,创下近五年最大单月跌幅。 随着800V高压平台下放和充电网络快速铺开,纯电补能体验持续提升,增程“可油可电”的长板在一二线城市确实在被削弱。但增程的竞争力并没有消失,它只是从“普遍适用”变成了“场景特定”。 在充电设施不完善的偏远地区、北方寒冷地区,以及跨城长途出行场景中,增程的优势依然无可替代。而海外市场,恰恰是这类场景最集中的地方。
第三层,竞品大量涌入,消费者确实会被分流,而理想的细节和体系优势需要长时间使用才能被真正感知,短期份额被稀释是没办法的事。 问界、腾势、岚图、极氪等纷纷涌入,产品定义看起来高度趋同。对普通消费者来说,在展厅里看配置表、比参数,确实很难分辨出理想和竞品之间的本质差异,被分流是必然的。 但真正深入使用之后才会发现,理想在空间利用率、座椅舒适性、底盘调校、NVH、车机交互、家庭场景细节上的积累,不是堆配置就能追上的。 这些优势藏在日常使用的细节里,只有经过长时间体验才能感受到。短期被稀释是客观现实,这没办法,只能靠时间和用户口碑慢慢积累。
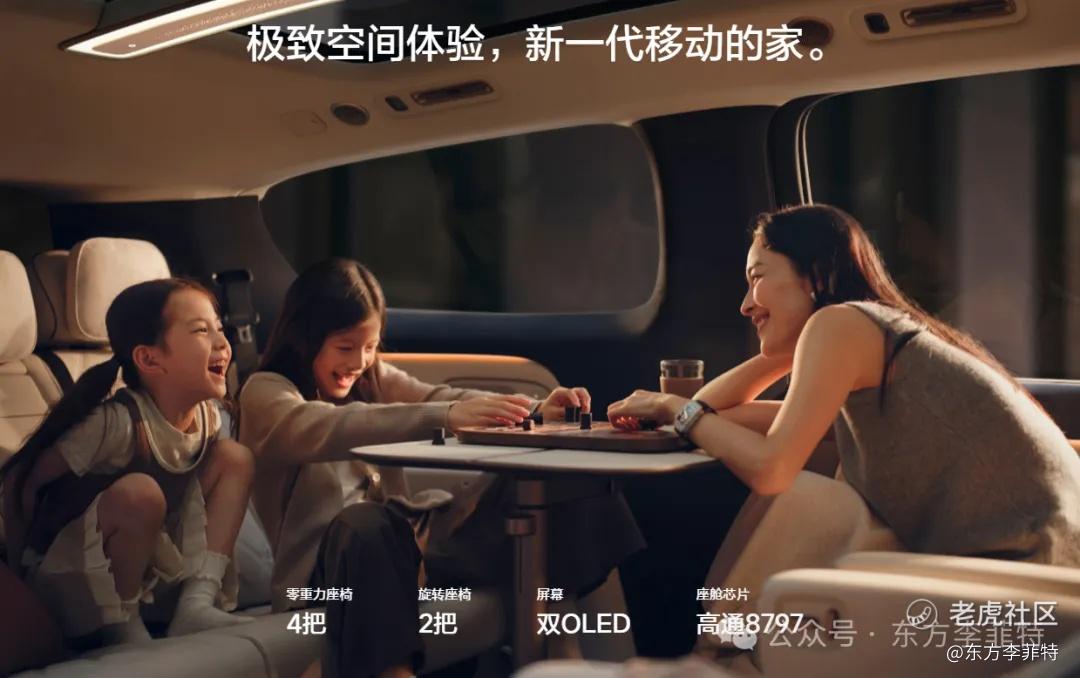
这三层原因加在一起,解释了短期业绩波动。但它们的共同特征是:都是可逆的、有时间窗口的、正在被公司用具体行动去解决的。 换代空窗期终会过去,增程市场会在新的平衡中得以维持。真正决定长期走向的,是消费者体验能否越来越好,是产品力和口碑能否持续积淀成品牌力,最终完成销量的提升。
二、想本质、看长远——段永平投资哲学的核心
段永平在分享中,最常出现的三个词是:本质、长远、做对的事情。他说,“要想长远,想你五年以后,十年以后二十年以后,你的每一个决策是不是对,而不是想着眼前这点利益”。
这套哲学不是空谈。2008年,巴菲特在芒格推动下以每股8港元买入比亚迪,总投资约18亿港元。接下来的故事并非一帆风顺——比亚迪经历过数次股价腰斩,市场质疑不断。但巴菲特持有长达15年,最终获利超过30倍。
同样,段永平在2013年买入茅台时,白酒行业正处在“塑化剂事件”后的低谷期,舆论一片悲观。但他看到了什么?他看到的是茅台的品牌护城河没有坍塌、产品力还在、价格体系没有崩解。 于是他在别人恐惧时买入,最终获得丰厚回报。
这个框架的核心在于:你要判断的不是下一季度财报好不好看,而是这家公司在做的是不是对的事情,它有没有能力在五年、十年后变得比现在更强。
三、理想汽车在做“对的事情”吗?
用“做对的事情”这个标准审视理想汽车,我们需要回答一个问题:在股价屡创新低、利润大幅缩水的表象之下,这家公司是否还在做对的事情?
第一,现金储备依然充沛。 截至2026年二季度末,理想汽车现金储备为875亿元,净现金规模稳居国内造车新势力首位。即使主业短期承压,公司仍有足够“子弹”穿越寒冬,不会因资金链问题被迫做出短视决策。
第二,研发投入不降反增。 2026年上半年研发费用达到54.98亿元,管理层预计全年研发投入将达到120亿元,其中AI相关投入占比约50%。在亏损扩大的背景下,大多数公司会选择削减研发保利润,而理想选择了继续加注。
第三,回购计划在持续执行。 2026年3月宣布总额10亿美元的股份回购计划,有效期至2027年3月。年内累计回购金额已超过25亿港元。股价越跌,管理层回购力度越大——这是用真金白银表达对公司内在价值的判断。
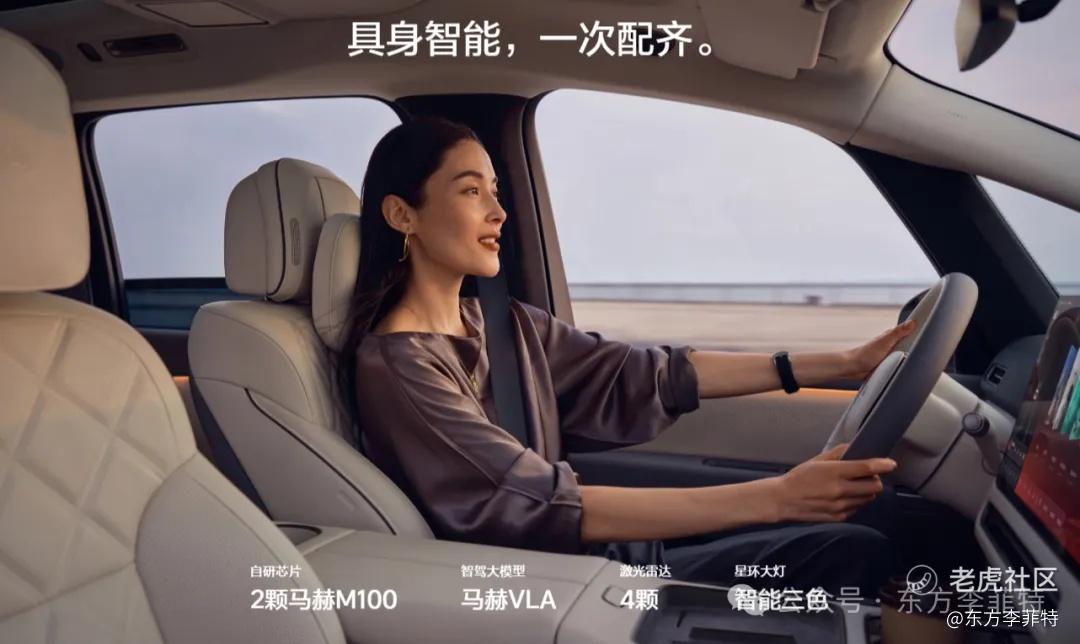
第四,核心技术自研正在集中兑现,而且底层逻辑始终指向用户。9月16日上市的理想i9,实现了电池、电机、芯片和智能驾驶模型四项自研核心技术首次集中量产上车。 李想本人透露,自研电芯和自研芯片的技术战略早在2020年秋季战略会上就已制定,“耐心地用了六年时间,实现了自研电池和自研芯片全部搭载上车”。 更关键的是,自研本身不是目的。 李想在回应“去宁德化”争议时说得非常清楚:自研不是为了跟供应商搞对立,而是基于三点用户导向的考量。 第一,“让用户体验领先行业标准,把未被满足的需求先做出来。”第二,让电池成为智能汽车的一部分,将电芯、PACK、BMS、热管理和整车控制彻底打通,“在用户车交付几年之后,依然能通过OTA不断进化”。第三,全生命周期的数据打通,“让用户不需要为产业链分工买单”。理想不是在“为了自研而自研”,而是在用自研去解决用户真正在意的问题。
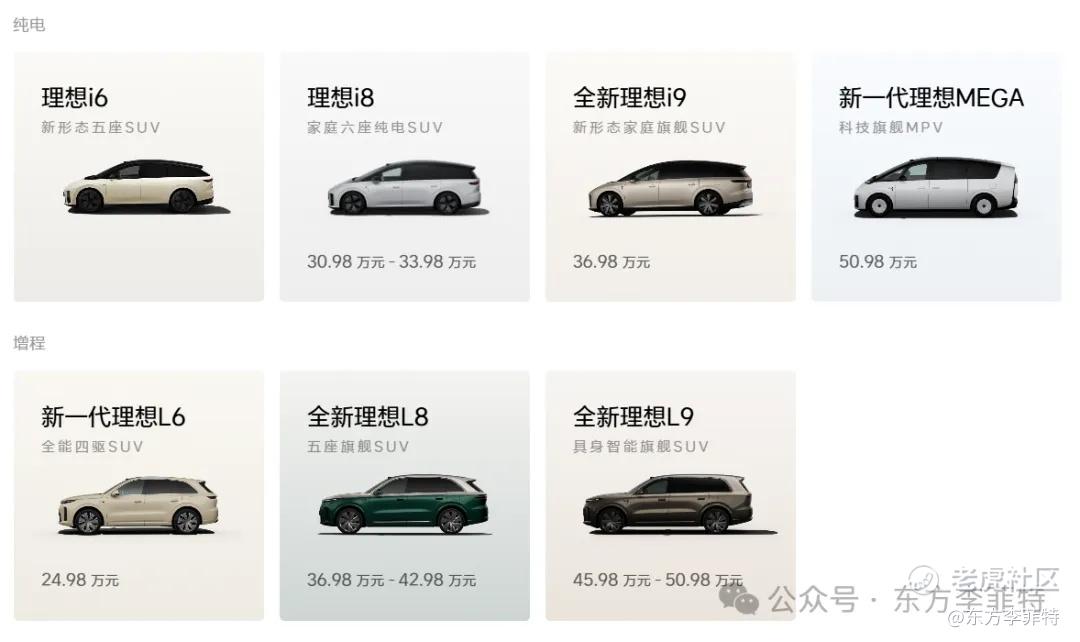
第五,产品矩阵正在变得完整。 L系列专注增程,i系列承载纯电,增程旗舰L9与纯电旗舰i9形成双旗舰格局。对于一家曾经被质疑“只有一款增程车打天下”的公司来说,这个矩阵的完整度本身就是战略执行力的体现。
四、产品矩阵与战略方向:理想在高端纯电和未来智能汽车上的两张答卷
先看产品矩阵的市场验证。i9 Home和MEGA Home的上市表现,让外界看到了理想在高端纯电市场打开局面的可能性。
i9 Home以36.98万元的价格上市,定价低于市场预期。上市48小时内,平均单店订单达到20台,一线城市优秀门店达到30台,到店看i9的客户占比高达90%。更值得关注的是,i9的订单里有90%是非理想车主,主要吸引的是BBA车主和早期特斯拉车主。 i9搭载了800V高压平台、5C超充、线控转向和后轮转向,车长超过5.2米,但最小转弯直径做到10.6米,动态体验上“开起来不像一台大车”。有机构预测i9今年交付约2.2万辆,对于一款刚刚进入交付爬坡期的新旗舰来说,是一个扎实的开局。
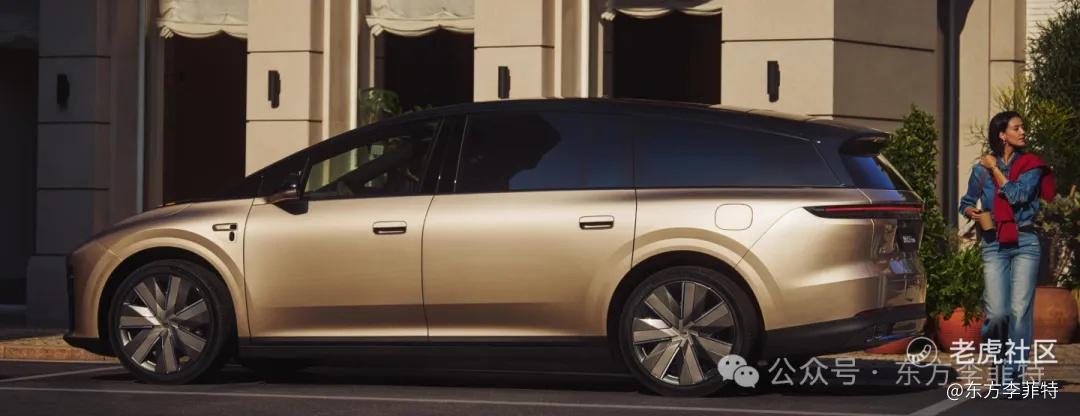
MEGA Home同样值得关注。2026年9月新款MEGA Home上市,售价50.98万元,在底盘、内饰和智能化三个维度完成全面升级。上市后订单迅速攀升,平均单店订单数达到15至20台,一线城市优秀门店超过35台。 MEGA在2026年1月累计交付量已突破3万台,成为售价50万元以上高端MPV细分市场的累计销量冠军。新款MEGA Home上市后订单的快速回升说明,这款产品的问题从来不在产品力本身,而在市场时机和品类接受度。当产品补齐短板、价格回归合理区间之后,市场需求是真实存在的。
再看战略方向。如果说产品矩阵证明的是“理想在把当下的事情做对”,那么今年6月的那场发布会,回答的则是另一个更重要的问题:五年、十年后,理想这家公司到底要成为什么?
2026年6月15日,理想汽车在北京举办了Livis Day软件与具身智能发布会。 会上,李想正式提出了“具身智能汽车”的完整定义:同时拥有电动车、职业司机、AI计算机与生活助手四大能力的智能体。 电动车和AI计算机是“具身”,职业司机和生活助手是“智能”——四位一体,缺一不可。
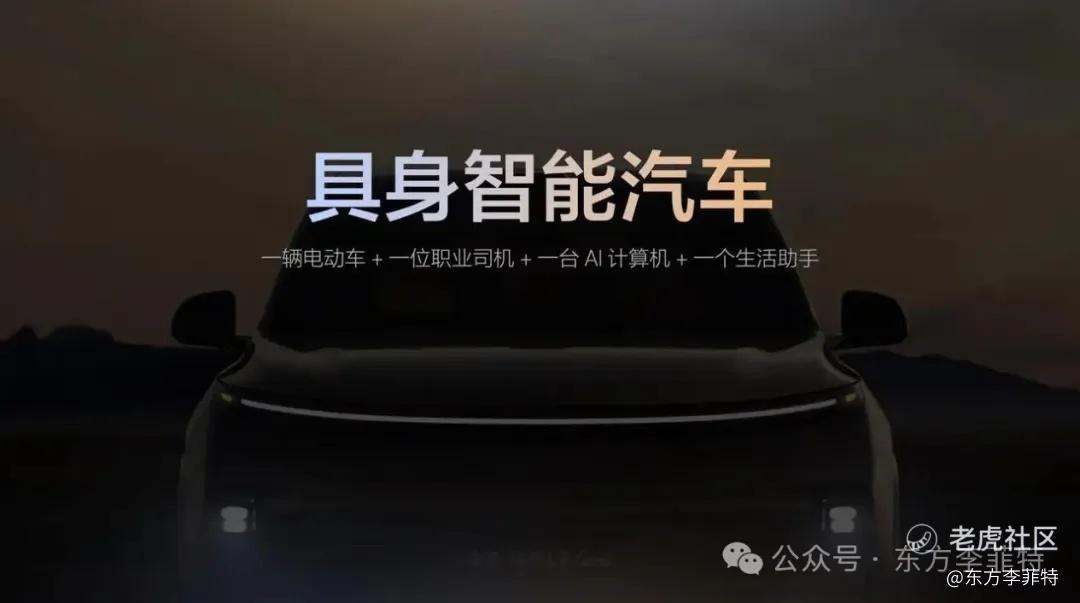
这个定义听起来有些抽象,但它背后传递的战略信号非常清晰。李想在发布会上说了一句很关键的话:“今天的传统智能汽车,并不是真的智能,本质上是‘功能驱动’,服务于特定场景,对安全的定义也是‘功能安全’。而真正的具身智能汽车,是一辆能够保护人类安全、独立完成任务、比人类更高效的汽车。”
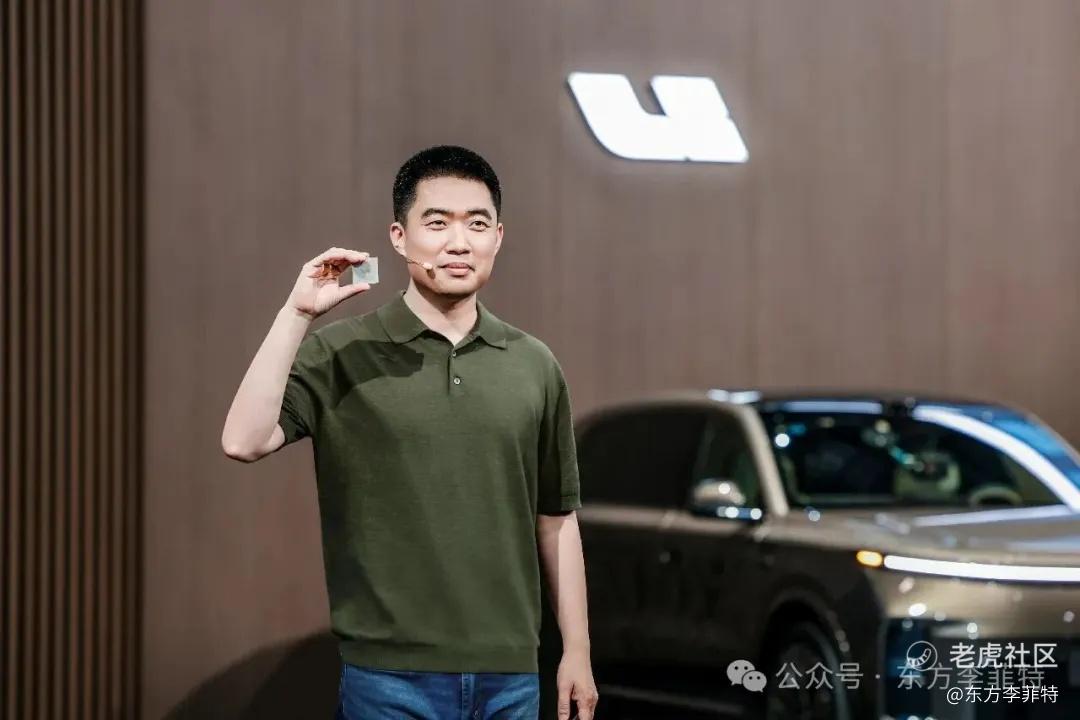
这意味着理想正在做的事情,不是在一辆车上不断叠加新功能,而是从底层重新定义汽车应该是什么。 围绕这个定义,发布会系统展示了从自研芯片马赫M100、自研模型马赫Mind系列、自研操作系统星环OS到全主动线控底盘的完整技术体系。马赫M100是全球首款量产的动态数据流AI芯片,采用5纳米车规级工艺,单芯片算力1280 TOPS,超过一半的晶圆面积分配给神经网络处理器。按照规划,Livis系统将在2026年7月、9月和12月分别迎来“智驾效率整体提升30%”“像人一样倒车”“安全和效率超越人类”三个成长里程碑。
李想在发布会上还说了这样一句话: “过去十年,我们创造了一个移动的家。第二个十年,我们会给车和家,赋予生命。”
这句话的分量,值得反复咀嚼。它说明理想对自己的长期方向有着清晰的判断——从“造一辆好车”走向“造一个有生命的智能体”。 这条路能不能走通,当然需要时间去验证。但至少,一个公司在股价最低谷的时候,仍然能够清晰地定义自己未来十年的战略方向,并且把从芯片到模型、从操作系统到底盘的全栈能力逐步落地,这本身就说明它不是一家在迷茫中挣扎的公司。
段永平说“做对的事情”比“把事情做对”更重要。方向对了,速度慢一点、过程曲折一点,都只是时间问题。
五、市场空间:国内是基本盘,增程出海是长期方向
看理想汽车,不能只盯着国内市场的短期竞争,但也不能高估海外市场的短期贡献。更务实的判断是:国内是基本盘,增程出海是长期方向。
国内方面,中国电动汽车百人会预测,2026年中国新能源汽车销量(含出口)有望突破2000万辆,国内市场渗透率达到57%;到2030年,国内渗透率预计超过70%。 短期价格战确实激烈,但竞争正在从“拼销量”转向“拼盈利能力、体系效率和长期投入产出”。
而在海外,理想正在用增程车型打开一个被很多人忽视的市场——中亚和中东。而这两个区域,恰恰是增程竞争力最强的地方。
中亚是理想出海的第一个落点,而且不是从零开始。 早在官方渠道进入之前,已经有数以万计的理想汽车通过平行出口流入中亚。在乌兹别克斯坦,约有一万辆理想汽车在当地行驶。在充电设施不足、跨城距离较长的中亚地区,增程“可油可电”的特性几乎没有理解门槛。理想国际业务负责人吴佐民说得很直接: “只要用户对电动化有概念,但充电条件不足,增程就非常容易被接受。” 理想的策略是“先服务,后市场”。 2025年10月,理想在乌兹别克斯坦首都塔什干开设了海外首家授权零售中心,首要任务是把已经流入当地的存量车辆重新纳入官方服务体系。
在中东,理想正在把国内验证过的家庭出行方案精准平移。 2026年9月,全新理想L9在迪拜正式上市,中东版L9针对当地高温和沙尘环境做了专项标定,车机提供阿拉伯语界面。 更具战略意义的一步是本地化生产。2026年7月,理想与哈萨克斯坦Allur集团签约,将在其科斯塔奈工厂组装L6、L8和L9三款增程车型,计划2027年投产。哈萨克斯坦由此成为理想首个海外整车生产基地。
先把国内基本盘稳住,再用增程这个已经被验证过的产品形态,从充电基础设施不完善但需求真实存在的市场切入——这个节奏本身就是理性的。
六、两个需要持续验证的关键节点
除了上述基本面判断,还有两件事值得持续关注和验证,它们将直接影响理想未来一至两年的估值逻辑。
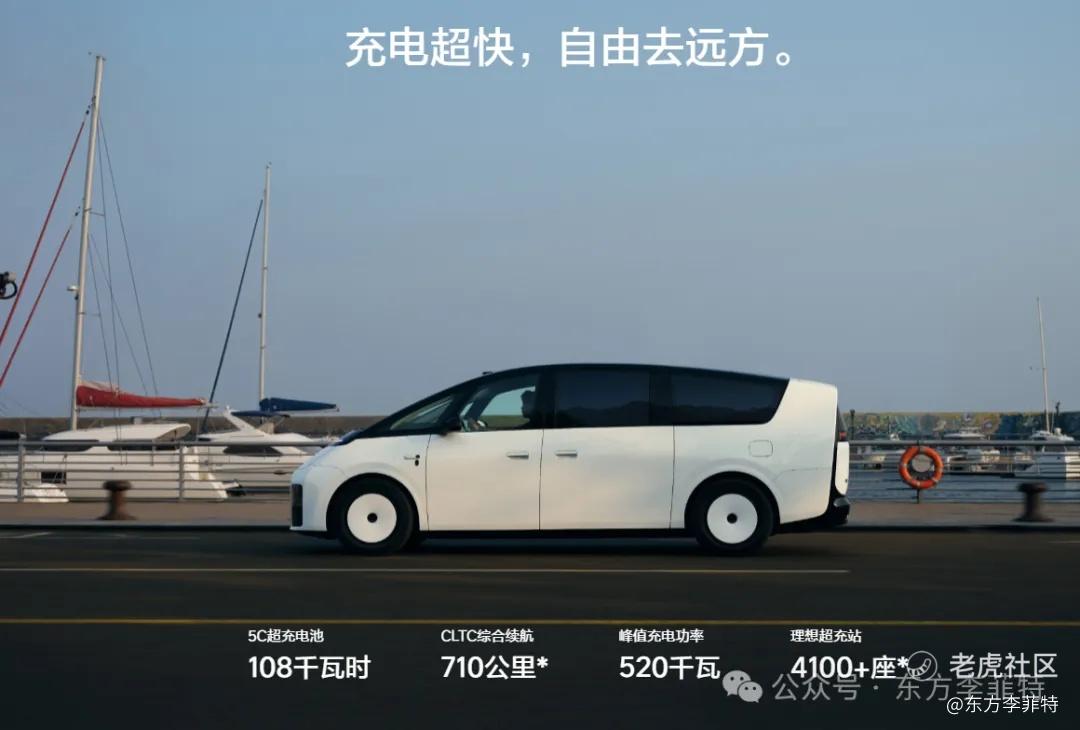
第一,自研电池全面上车后,销量的真实表现如何。 理想正在分阶段推进自研电池对全系车型的覆盖。目前自研电池已上车L8、L6、i8三款车型,第四季度新一代MEGA、全新i9及2026款i6也将陆续切换。 在供应链层面,理想引入欣旺达和中创新航作为电芯代工方,并斥资26.5亿元入股欣旺达动力成为第二大股东,“去宁德化”的意图和执行力度都很明确。
短期来看,这一切换确实可能带来阵痛。 用户对电池品牌存在认知惯性,部分消费者可能更倾向于选择宁德时代版本。有分析指出,若多数人只选“宁德版”,可能导致理想自研电池产线闲置,诱发新的供应链瓶颈。但理想打出的应对策略是 “双电池用户体验无差异”的承诺,同时通过自研掌握电池定义权,在长期获得更灵活的供应策略和更大的利润空间。
长期来看,这件事的价值不在短期销量,而在于理想能否真正把电池从“外购的标准化零部件”变成“由整车需求定义的自研核心部件”。 如果自研电池在安全性、续航一致性和补能体验上被用户接受,它不仅会降低理想对单一供应商的依赖,还会在成本端释放出更大的空间。这个验证周期至少需要一到两个完整的产品周期。
第二,年底智驾能力能否真正追平特斯拉FSD V14。 这是理想在Livis Day上公开立下的目标。基座模型负责人詹锟明确表示,“目标2026年第四季度对齐特斯拉FSD V14”。 理想规划了三个具身智能系统升级时间节点:7月“智驾效率整体提升30%”、9月“像人一样倒车”、12月“安全和效率超越人类”。
但詹锟本人也没有把话说满。 他在专程赴美体验FSD V14.3两周后坦言:“特斯拉真的太强大了,压力也真的太大了。” 他将追赶拆解为两个层面:基础体验要达到同等水平,具体能力需逐项补齐。他同时指出,“国内第一梯队之间的差距变小了,但大家跟特斯拉的距离并没有缩小”。 特斯拉FSD已经能够礼让特殊车辆、精准判断极窄路面、识别交警手势,这些理想目前还没有完全实现。 待解决的问题仍然明确:追赶FSD V14的目标是“有机会”而非“一定能”。
这件事的意义在于,如果年底目标兑现,理想在智驾领域将从“跟随者”正式变成“对标者”,这会直接改变市场对理想技术能力的定价。 如果未能如期兑现,则需要观察理想如何调整叙事和预期管理。
七、理性想本质,看长远
写到这里,这篇文章的逻辑其实已经清晰了。
理想当前面临的,是股价新低、利润骤降、增程大盘萎缩、竞品分流加剧、产品换代空窗、自研电池切换阵痛、智驾目标待验证——每一件事单独拿出来,都足以让市场感到不安。把它们全部叠加在一起,恐慌几乎是必然的。
但如果我们回到巴菲特和段永平的框架,真正需要回答的问题从来不是“理想今年跌了多少”,而是“理想在做的是不是对的事情,它有没有能力在五年、十年后变得比现在更强”。
从本文梳理的事实来看:它手里有875亿现金,寒冬冻不死;它在亏损中仍然把研发投入加到120亿,方向没有动摇;它的产品矩阵正在从一款车打天下走向增程加纯电双线并行;i9 Home和MEGA Home的市场反馈说明它在高端纯电市场正在找到节奏;它对“未来智能汽车是什么”有清晰的回答,并且从芯片到模型到底盘在逐步落地;它所在的国内市场仍有纵深,海外增程出海已经在乌兹别克斯坦、阿联酋、哈萨克斯坦迈出实质性步伐。
这些不是短期股价能反映的东西。它们也不会在下一个季度就变成利润,但它们决定了五年后这家公司还在不在牌桌上,以及坐在什么位置。
当然,风险同样真实。自研电池切换能否被用户接受,年底智驾目标能否如期兑现,海外市场能否真正打开局面,这些都需要持续跟踪和验证。长期主义不等于盲目乐观,看长远也不等于忽视短期。它只是提醒我们:不要让股价的短期波动,代替你思考企业的长期价值。
段永平说,“道就是做对的事情和把事情做对,就是理性想长远、想本质”。 这句话放在理想汽车身上,恰恰是最合适的注脚——方向对了,速度慢一点、过程曲折一点,都只是时间问题。而时间,从来只站在做对的事情那一边。
本文仅代表个人观点,不构成任何投资建议。投资有风险,入市需谨慎。 $理想汽车(LI)$ $理想汽车-W(02015)$ $特斯拉(TSLA)$
精彩评论