先祝大家国庆节快乐。最近这段时间都在国内旅游,今天刚回来,又可以愉快的分析新股了。
上一轮的判断还可以,但是因为在旅游,所以没吃到大肉,算是比较可惜了。
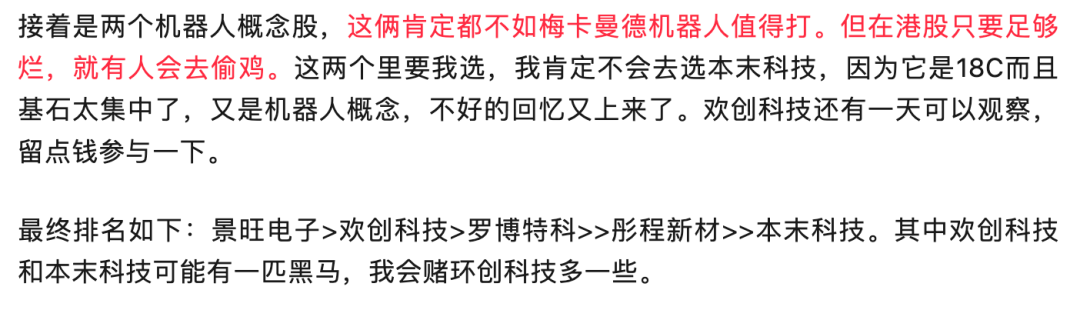
景旺电子但凡首日或者次日早盘出,本轮还是能吃到点肉的。原因和中际旭创是一样的,AH股因为A股跌所以暗盘和开盘低开,但是次日反弹加上本身估值不算太高,所以盘中一度有20%的利润。乙头6000+的利润,贵在中签率高。
欢创科技,虽然单手利润一度1.5万+,但乙头的中签率不足25%,也就是期望大概最高在4000不到,我暗盘就卖了。没赌首日的原因是在旅游没法盯盘,首日可能继续冲高快速入通也可能假装要快速入通然后冲高回落。更高胜率的玩法还是暗盘冲高落袋为安。
这一轮就奕斯伟计算,是个独苗。因为10月之后招股,而且还是300亿+的大票,所以几乎百分百是市场化发行。所以估值和市场情绪就很重要了。
一、基本面分析
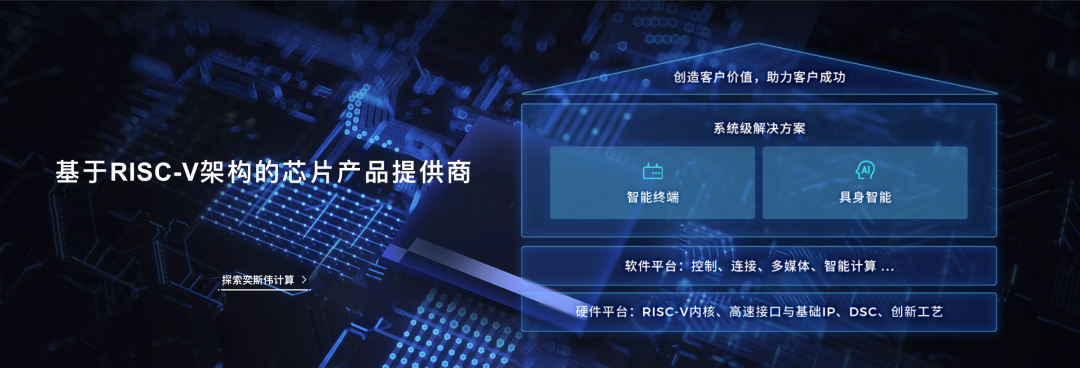
公司是中国规模最大,技术最先进的RISC-V边缘计算与智能芯片设计公司。由中国液晶显示之父,原京东方创始人王东升亲自挂帅创立。
其实际业务由三大板块构成:智能终端与人机交互芯片、智能汽车芯片和RISC-V 边缘计算与AI芯片。其中智能终端与人机交互芯片目前是公司的绝对现金牛与生存基石。主要产品为显示驱动芯片和触控芯片。这块业务贡献了目前公司超过70%的营收。智能汽车芯片主要提供车规级微控制器及车载车载互联芯片。RISC-V 边缘计算与AI芯片是公司对外宣讲的估值引擎,主打低功耗高定制化的端侧AI算力。
公司的商业模式是典型的Fabless模式,公司只写代码做设计,将制造交给晶圆代工厂,将封测交给通富微电、颀中科技。但公司最大的商业模式特征是高度绑定京东方。这使得它不需要像其他初创芯片公司那样满世界找客户,只要把显示芯片做出来,京东方就能吃下绝大部分产能。
公司是国内极少数在RISC-V开源指令集上具备全栈自研能力的厂商。在去 ARM化的国产大趋势下,这层底层技术壁垒极高。
但目前贡献最大营收的显示驱动芯片端,技术门槛相对较低,护城河主要来源于王东升本人的大客户人脉,而非绝对的产品性能碾压。
显示驱动芯片市场是存量红海市场,全球市场规模约100亿到130亿美元,增速已经放缓至低个位数。这是一个极度内卷的成熟市场。
而RISC-V芯片市场则是增量蓝海市场。根据 SHD Group 预测,到 2030 年全球RISC-V SoC市场将从2024年的数十亿美元激增至超百亿美元,CAGR超过30%。
在显示驱动领域,公司正面临着台湾地区巨头联咏科技、奇景光电和瑞鼎以及大陆龙头韦尔股份和集创北方的残酷价格绞杀。这正是导致公司2026年Q1毛利率暴跌至14.8%的核心原因。为了从台湾企业手里抢京东方的订单,只能拼命降价。
在RISC-V与计算芯片领域,公司的主要对手是阿里平头哥、芯来科技以及国际上的SiFive。公司在这一赛道的生态建设上处于国内领先位置,这是其未来翻盘的希望。
中美科技战加速了指令集架构自主可控的进程。只要**和阿里等巨头继续牵头推动RISC-V软件生态兼容,公司的计算芯片就能迎来大规模商业化爆发。
但RISC-V边缘AI芯片如果要追求极致算力,必须依赖台积电的7nm/5nm 先进制程。在地缘政治高压下,公司这种被视为中国核心底层架构的国之重器,随时面临被美国商务部切断代工供应链的休克风险。
二、财务数据分析
营收增速平庸,2023年到2025年的营收分别为17.52亿、20.25亿和24.31亿元,三年复合增长率仅为17.8%。2026年Q1的营收为4.94亿元,同比增速仅18.4%。这个增速显然没法让资本市场满意。
账面净亏损在2023到2025年分别为-18.37亿、-15.47亿元和-15.16亿元,三年累计狂亏近49亿元。经调整后净亏损为为-17.0亿元、-14.4亿元和-11.6亿元,这意味着公司的主营业务每年都要烧掉十几亿现金,2026 年Q1继续失血2.87亿元。
2023年到2025年的毛利率分别为15.4%、17.7%和18.6%,2026年Q1为 14.8%。这个毛利率太糟糕了,这说明公司为了把芯片卖给京东方,几乎是在以成本价出货。这种毫无议价权的供应商模型,彻底锁死了其估值的天花板。
三、综合分析
发行市值325.48亿到349.76亿港元,折合人民币约为278.1亿到298.9亿元。2025年营收为24.31亿元,2026年按照29.05亿元预估,则静态PS约为11.44倍到12.30倍,动态PS约为9.57倍到10.29倍。如果只是目前20%的营收增速以及不到15%的毛利率来看,当前估值显然不便宜。未来需要看计算芯片持续放量,毛利率显著提高以及亏损快速收窄这三个方向的改善。
上一轮融资的每股成本约为1.14元,发行价较上一轮溢价11.5%到19.7%。不算太离谱,但也未必就有利可图。
基石还凑合,锁定了48.19%,但基石阵容不算太豪华。合肥地方国资能否再赢一次还是在这个IPO上马失前蹄还尚未可知。
而且本次发行无绿鞋,这么大的盘子却不配置绿鞋,确实很蹊跷。而且本次还设置有15%的发售量调整权,防一手国配不足的情况。
目前冻资金额仅为12.68亿,倍数不容乐观。预估最多也就50倍+,125亿冻资左右。
从以上的分析来看,估值略贵,情绪面也不乐观,放弃申购更合适些。
四、免责声明
以上内容均为本人基于公开信息分析所得,不构成投资建议,望阁下三思而后行。如果阁下觉得本文写得有点东西,欢迎点赞、评论和转发,本人将不胜感激。
文章原文

精彩评论