Q26:还会出现下一个“宁王”吗?理想和宁德差距多大?
📄 原文实录
媒体问:理想自研电池已有11年历史,而宁德时代从2011年成立至今也才15年,用十年时间成为万亿级的“宁王”。当前电池产业发展到了怎样的阶段?还会出现下一个“宁王”吗?理想在电池自研上的战略目标是什么?与宁德时代的差距有多大?
刘立国回复:中国在2010年前后开始大力推广新能源汽车,推动了整个动力电池产业的发展。客观来讲,大多数企业做动力电池的历史都不算长,最长的也就15年,其他企业的起步时间都差不多。核心在于谁更看好这条路线,并且在合适的时机切入。但当一个行业进入深度内卷阶段,再在同一赛道上出现另一个超强竞争者是非常困难的。
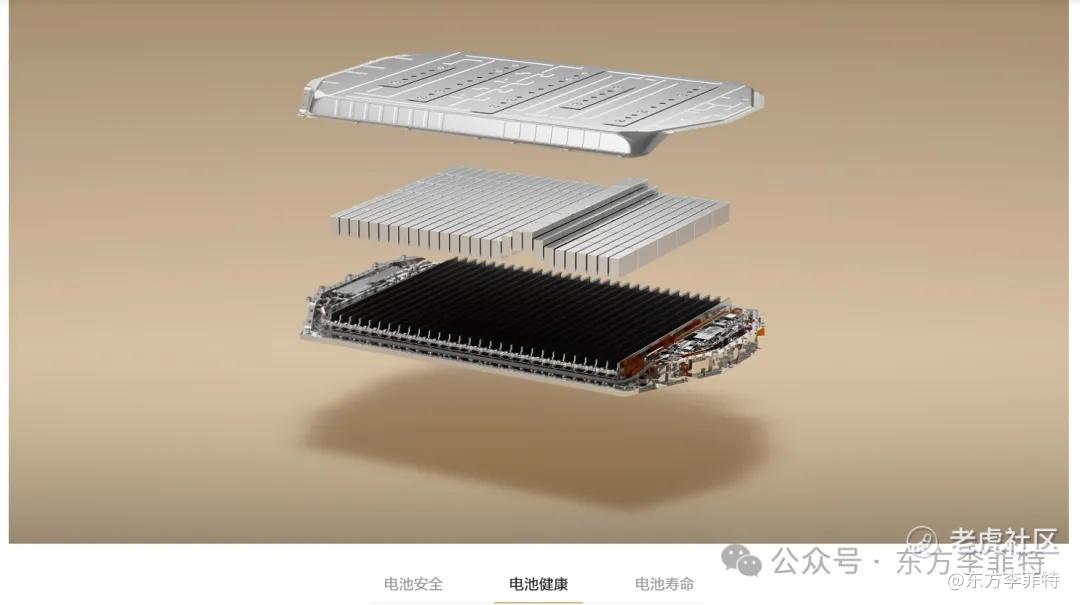
回到理想自身,理想在电池上的投入是高度聚焦的。其他电池企业需要同时布局储能、钠电池等多种体系,还要满足不同客户在2C、4C、5C及更高倍率上的产品需求,产品线非常多,投入也非常大。而我们只聚焦在5C超充这一个品类上,这是我们能把技术做深的前提。 同时在整个研发过程中,不仅仅是电池一个团队在投入——材料方面聚焦正负极研发,PACK层面包括散热等问题,还有整车材料部门和热管理部门协同支持。在单品上的投入上,我们不弱于任何一家公司。
落到实际产品上,理想自研自制电池今年正式上车,从新款L8开始搭载,后续所有新车都已经搭载或将陆续搭载。此前,我们自研定义的产品通过欣旺达代工的模式,从第一代的理想L8和L7开始就已经上市了,市场保有量已达42万台,整个售后质量表现完全不弱于任何一家电池供应商的产品。 所以就当下产品而言,我认为没有任何差距。
关于我们的战略目标——我们不是要成为下一个谁,我们的目标是把电池能力打磨到完全能支撑理想自己产品体验的水平,让每一款车的电池表现,都由我们自己定义、自己负责。
但在面向未来的前沿技术上,比如固态电池的研发能力,我们与宁德时代确实还存在比较大的差距,这一点我们坦然承认。宁德时代的定位是引领整个赛道,而我们当前采取的依然是依托于产品体验的策略。不过对于当下的产品,凭借过往的研发积累和42万台车的交付验证,我们的表现是完全不弱于它的。
💭 我的思考
这一段回答得很坦诚。我把它拆成三个层面来看。
第一,当下量产产品,理想认为没有差距。
依据不是口号,是42万台保有量、售后质量表现,以及5C超充这个单点上的高度聚焦。宁德产品线更宽,理想打的是“单品做深”。
刘立国说得很清楚:其他电池企业要布局储能、钠电池,还要满足不同客户2C、4C、5C甚至更高倍率的需求,产品线非常多,投入也非常大。而理想只聚焦5C超充这一个品类,这是能把技术做深的前提。而且不只是电池团队在投入,材料、Pack、整车材料部门和热管理部门都在协同支持。单品投入上,不弱于任何一家公司。
第二,前沿技术,尤其是固态电池,理想承认差距较大。
宁德时代定位是引领整个赛道,投入量级、技术积累、专利体系都更深。理想当前策略是“依托产品体验”,不是全面对标宁王。刘立国坦然承认,固态电池研发能力与宁德时代确实存在较大差距。这种坦诚,反而更可信。
第三,规模与体系,差距客观存在,但逻辑不可简单对比。
很多人拿宁德时代每年300亿研发费用来碾压理想的电池研发投入,这个不可比。宁德要布局储能、钠电池、多倍率产品,产品线多,投入大,但分摊下来未必比理想单一产品投入高。而且理想是整车系统化研发,各个团队更好地理解彼此,从整体层面实现更好的系统协同。
所以,理想自研电池的目标,不是成为下一个宁德时代,而是让理想每一款车的电池表现,自己定义、自己负责。当下产品有信心不弱,前沿技术承认差距,继续追。这个态度,反而更可信。
Q27:自研电池是备份方案,还是未来唯一路线?
📄 原文实录
媒体问:现在很多车企都在做电池自研上车,但大家普遍没有回答一个问题:自研电池到底是什么样的战略定位?它是一个备份方案,还是未来唯一的路线?如果自研代工模式进一步推广,会把所有电池厂商都纳入进来吗,包括宁德时代?即便宁德时代降价了,自研仍然是一条独立的、平行的路线吗?
马东辉回复:我并不太清楚其他车企的思考,但理想汽车的方向是非常坚定的。从全新一代理想L8开始都会搭载理想自研的电池,这个战略方向是非常确定的,不是备份方案,并且我们有信心自研电池的综合性能表现一定会比以前更好。
回看过去,2019年推出的是增程产品,因为那个时候电池贵、能量密度低,加上补能条件也没有那么好,增程是当时最合理的战略选择。到了2024年,我们推出理想MEGA、做5C电池,是因为我们花了两年时间预研,摸索出了可行性方案,2020年跟宁德时代联合研发推出行业首款5C电池,同时自建超充网络。当超充技术成熟,充电网络也成熟,所以在2024年推出了5C。
今天我们做电池的全栈自研,同样是节奏问题。 现在我们具备了技术条件和PACK自制产线,另外公司发展到今天,整个投资体量也能够支撑这个战略的达成。所以对我们来说,这就是一个明确的战略选择,不存在备份的问题。
刘立国补充:从PACK的角度来讲,本身和整车有非常强的集成关系,自研可以让整个PACK设计在整车平台上实现很好的平台化。在PACK统一的前提下,我们会对电芯提出定制化的要求。未来不管是哪家供应商,都要按照我们的体系、我们的尺寸标准来做定制化开发。不管价格高与低,必须满足我们的要求。 如果能满足我们三个打通的需求,我们当然非常开放地欢迎行业里每个优秀的伙伴一起合作。
💭 我的思考
两位理想高管的回复,我总结为三个关键词:明确战略、平台化降本、开放合作。
第一,不是备份,是明确战略。
马东辉非常肯定:理想自研战略方向非常确定,不是备份方案,有信心自研电池综合性能表现一定会比以前更好。全栈自研是一个节奏问题,是长期战略规划的自然阶段性结果。公司发展到今天,整个投资体量能够支撑这个战略达成。瓜熟蒂落,自然结果。 无论是技术、产线,还是整个体量,都能支撑理想自研电池战略落地。
第二,平台化带来降本提效。
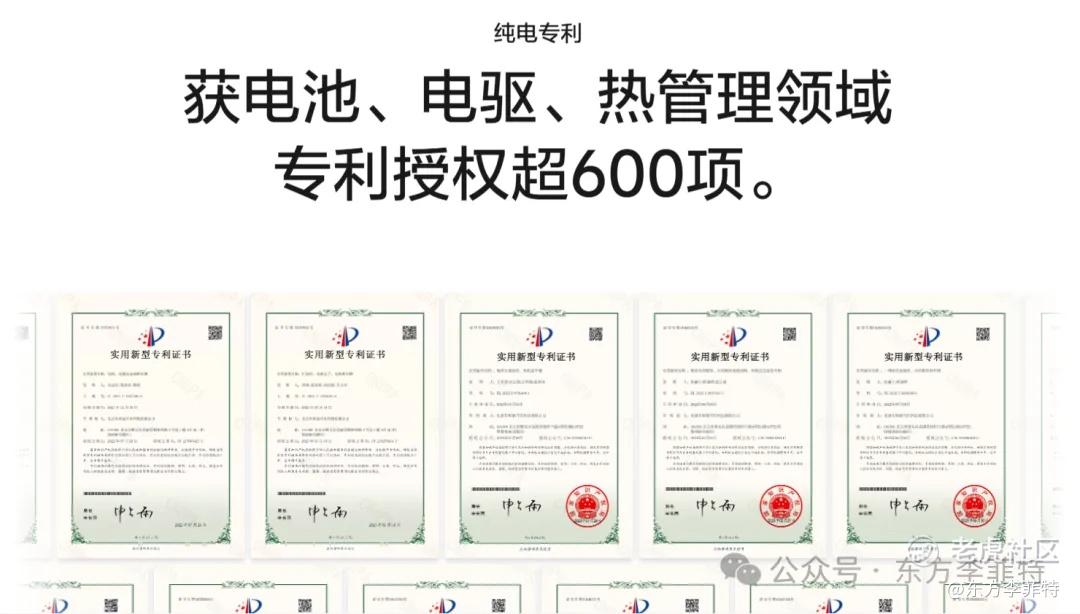
刘立国补充,从Pack角度讲,它本身和整车有非常强的集成关系。自研可以让整个Pack设计在整车平台上实现很好的平台化。比如纯电车型,i6、i8、i9、MEGA都可以用这个平台,成本降低,效率提高。
这就像理想为什么要套娃。套娃一个非常重要的点,就是极大提升效率,减少重复研发成本。同一类型产品,可能只是i6、i8、i9,但都属于一个大平台,研发效率大大提升,成本大大下降,产线可以共用。
一辆车的成本,可以分为材料、人工、制造费用。材料成本相对一定,剩下的是人工和制造费用。如果聚焦平台化产品,团队人员可以更精简,制造费用中很大一部分是产线固定资产摊销和折旧。几款产品共用产线,产线投资规模不需要那么大,产能利用率更高,制造费用分摊更小,单车成本就会下降。
这不是压材料成本,而是更高的人员精简、更高的产能利用率、更高的协同性。这是理想产品竞争力的重要来源。
第三,开放合作,但必须满足理想体系。
刘立国提到一个非常重要的点:不管价格高低,必须满足我们的要求,还要满足三个打通的要求。如果能满足质量要求和三个打通,理想欢迎行业里每一个优秀合作伙伴一起合作,包括宁德。
所以理想始终是保持开放的。不是封闭,是以我为主;不是简单替代供应商,而是先定义Pack、定义体系、定义标准,再让供应商按理想要求做定制化开发。
写在最后
这期直播信息量很大,但核心逻辑其实很清晰。
第一,自研电池是长期战略,不是临时起意。 2020年双能战略启动,2026年上车,是阶段性成果。理想很早就想明白了,“冰箱彩电大沙发”不是强护城河,核心零部件必须自研,才能真正做出差异化体验。
第二,三个打通:数据、系统、服务。 打通制造数据与用户数据,把“灰盒子”变成“白盒子”;打通电池与整车系统,让电池、电驱、热管理实现深度协同;打通产品定义、服务标准和售后体系,出了问题找理想就够了。
第三,聚焦5C、15C,三元+铁锂双线,高镍+固态布局。 方向清晰,专利在手。电芯制造缺陷流出率已达PPB级别,这是从技术方案到工程方案再到工程落地量产,三阶段共同努力达成的质量保障。设计决定上限,工程决定可制造性,制造决定一致性,三者缺一不可。
第四,和宁德差在哪儿?要分三层看。 当下量产产品,42万台保有量、售后质量表现,理想认为没有差距;前沿技术,尤其是固态电池,理想坦然承认差距较大,宁德定位是引领整个赛道;规模与体系,差距客观存在,但逻辑不可简单对比——宁德产品线更宽,分摊下来未必比理想单品投入高,而理想是整车系统化研发,协同更深。
第五,开放合作,但必须满足理想体系。 不管哪家供应商,按理想标准来;能满足三个打通,就欢迎合作。包括宁德。不是封闭,是以我为主;不是简单替代供应商,而是先定义Pack、定义体系、定义标准,再让供应商按理想要求做定制化开发。
第六,最终交给时间验证。 自研电池到底好不好,不看口号,看交付后的售后质量表现。如果理想自研电池的电池相关问题少于宁德时代电池的产品,数据自然会说话。
这场沟通会里,马东辉有一句话很硬气:
用户购买的是理想的产品,选择理想,就是相信理想的品牌、质量和性能和服务体系。用户买的不是某一个零部件,出了问题也不会去找零部件供应商解决。
这大概就是理想坚持自研电池的最本质原因。
让子弹再飞一会儿。最终,数据会说话,时间会验证。 $理想汽车(LI)$ $理想汽车-W(02015)$ $宁德时代(03750)$
精彩评论