承接本专栏对药明康德<$02359.HK(02359.HK)$>和药明生物<$02269.HK(02269.HK)$>的分析,本篇将介绍药明合联<$02268.HK(02268.HK)$>。
如果说药明康德代表小分子、多技术赛道的医药研发全能平台,药明生物代表大分子生物药的"综合龙头",那么药明合联则是另一种范式。
ADC(抗体药物偶联物)被公认为生物药领域“最难做”的品类之一——抗体、连接子、毒素载荷三部分任何一环工艺失控,都会导致药物失效或毒性超标。
正因如此,ADC药企的外包率显著高于普通生物药,而这正是药明合联诞生的底层产业机会。作为药明体系内分拆独立上市的ADC/XDC专属CRDMO平台,药明合联在短短四年内将营收从不到10亿元(单位人民币,下同)推升至近60亿元,近两年经调整净利润率大致维持在27%左右。
定位:药明体系内的垂直赛道独立平台
药明生物是综合生物药CRDMO,业务覆盖单抗、双抗等常规生物大分子;而药明合联是药明生物持股50.37%控股(2026年中报数据)的、分拆独立上市的平台,专门聚焦ADC以及更广义XDC(各类生物偶联药物)的端到端CRDMO服务。
ADC的生产难度远高于普通单抗,抗体、连接子、毒素载荷三部分任何一环工艺失控,都会导致药物失效或毒性超标,从早期分子筛选、连接子合成、偶联工艺开发到GMP商业化生产,全链条技术门槛极高。大多数药企不会自建完整ADC产线,外包率显著高于普通生物药,这就是药明合联的底层产业机会。
药明合联的核心优势是同一体系内一站式闭环:抗体、连接子、毒素、偶联、制剂全部在集群内完成,大幅缩短研发周期。同时公司技术平台WuXiDARx、X-LinC聚焦解决ADC最核心的DAR值(药物抗体比)均一性难题。
WuXiDARx平台可提供灵活的DAR选择(1、2、4、6),高均一性(85±5%/70±10%),并支持原生IgG1以及双载荷ADC、双特异性ADC、AOC等先进ADC/XDC格式,已获8个临床ADC项目验证。X-LinC是一种线性连接子技术,具有强硫醇反应性和优异的血浆稳定性,与WuXiDARx完全兼容。
经营基本面:收入高速扩容,盈利能力持续抬升
营收规模:赛道红利持续兑现
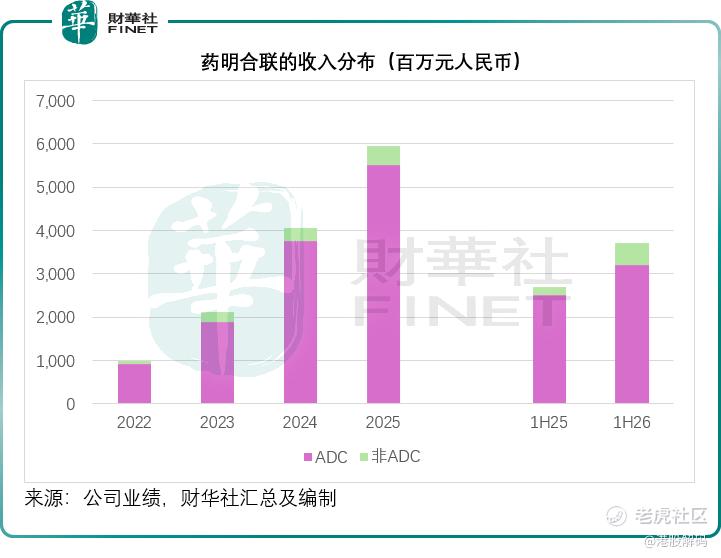
药明合联营收从2022年的9.90亿元快速增至2025年的59.44亿元,2026年上半年营收进一步按年增长37.04%,至37.01亿元,若按固定汇率(CER)计算则同比增长41.5%。不考虑东曜药业的并表影响(2026年4月起东曜药业并表),药明合联的独立口径营收为35.56亿元,同比增31.7%,按固定汇率计按年增长36.2%。
从业务结构看,ADC相关服务贡献了主要收入来源,2026年上半年的收入占比达86.42%。非ADC(XDC泛偶联药物,AOC、RDC等新型偶联分子)收入快速起量,2026年上半年非ADC收入同比大增155.89%,达5.03亿元,或反映业务正在跳出单一ADC,打开更大的XDC市场空间。
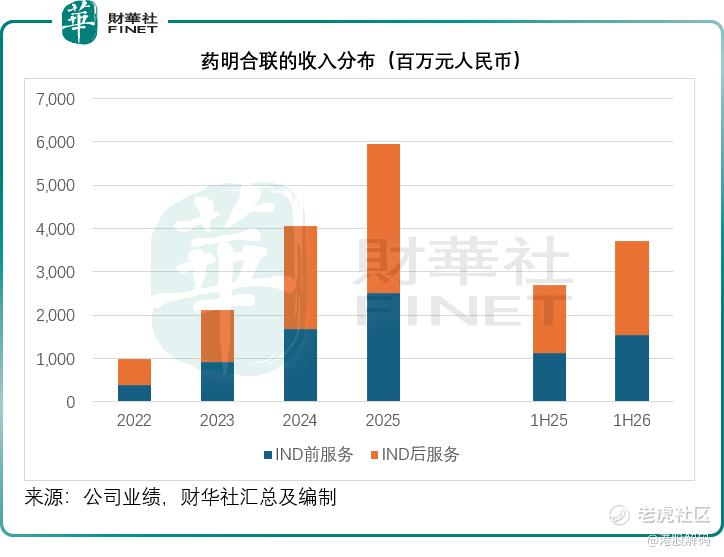
按服务阶段拆分,IND前(早期发现、临床前)与IND后(临床阶段与商业化生产)两条线同步增长,见下图,IND后业务占比更高,这意味着越来越多项目进入临床中后期、商业化阶段,高附加值订单占比提升,这是盈利能力改善的核心驱动力。
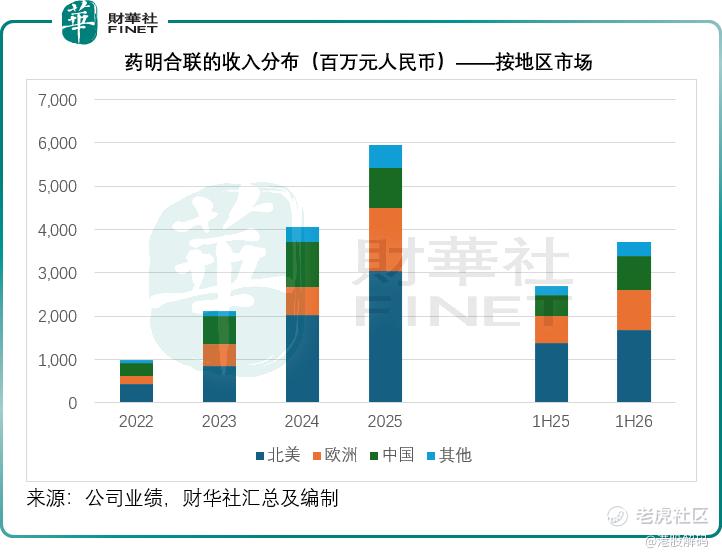
客户地域结构呈现全球化特征,北美仍是第一大收入来源,如图所示,欧洲增速亮眼,2025年全年增幅达128.68%,2026年上半年营收增幅达50.36%;中国分部收入2025年收入按年下降12.31%,但2026年上半年则按年增长64.78%,或得益于以中国业务为主的东曜药业并表。
盈利水平:毛利率稳步上行,规模效应释放
毛利率从2022年的26.36%持续提升至2025年的35.99%,2026年上半年则按年提升0.94个百分点,至37.05%。撇除东曜药业并表影响,2026年上半年独立口径毛利率按年提升1.5个百分点,至37.6%,独立经调整净利率则按年提升1.2个百分点,至28.9%。
毛利率持续抬升的背后逻辑:早期项目毛利偏低,随着项目从发现、临床前逐步进入临床后期、商业化生产,订单单价、附加值更高;叠加产能利用率提升、工艺持续优化,规模效应逐步兑现。
费用端,销售及营销开支占比稳定在低位,行政开支管控合理,研发开支持续投入偶联、连接子、载荷等自有技术平台,维持技术壁垒。
项目管线:庞大的管线漏斗,决定未来业绩兑现能力
项目数量是CXO的“储备粮仓”。截至2026年上半年末,药明合联正在进行的综合iCMC(integrated CMC,即ADC/XDC的一体化化学、生产与质量控制)项目达到328个(ADC项目286个,XDC项目42个),上半年新签综合iCMC项目51个。
从项目阶段分布来看,药物发现阶段项目达到1,325个;临床前项目166个;临床I期105个;临床II期25个;临床III期30个;PPQ项目累计达到21个,2026年上半年新签PPQ项目2个;商业化阶段项目达到2个。
订单方面,未完成服务订单由2025年同期的13.29亿美元增长至19.98亿美元,同比增长50.34%;包括未完成里程碑付款订单在内的未完成订单总量达到21.56亿美元,同比增长62.23%。新签项目持续增长,反映了上游研发的持续活跃,并为生物偶联药物行业的持续高增长提供进一步动力。
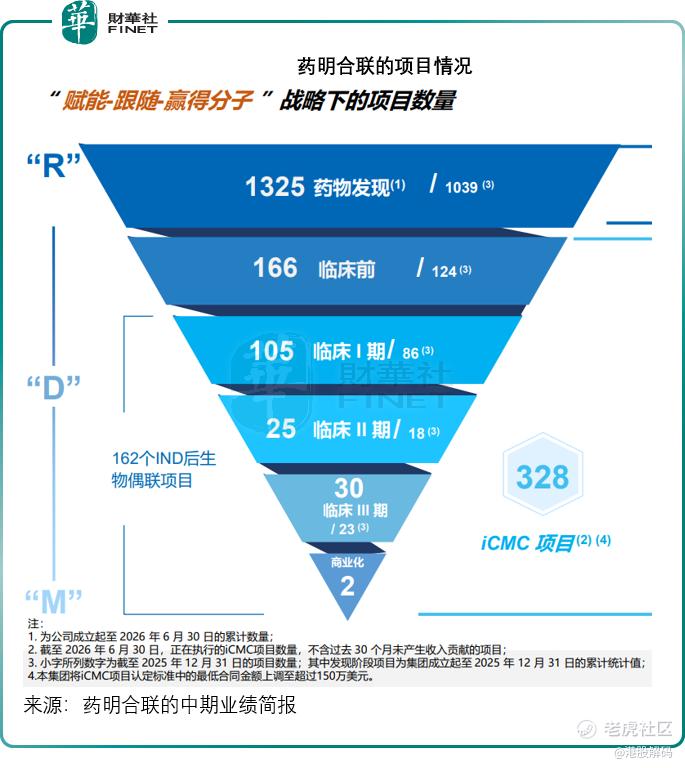
管线结构或反映两个信号:1)大量项目停留在发现阶段,属于早期种子项目,短期贡献收入有限,但构筑长期客户粘性;随着项目沿着发现到临床前到临床和商业化向下流转,会逐步转化为更高价值的IND后订单;2)XDC管线快速扩张,代表公司主动跳出单一ADC赛道,布局AOC、RDC等下一代偶联药物,打开第二增长曲线,对冲未来ADC赛道内卷风险。
核心壁垒:为什么ADC赛道不容易被普通CXO抢走?
很多CXO都宣布布局ADC CDMO,但药明合联的壁垒不是单纯的厂房设备,而是三件事叠加:
完整的分子全链条能力:普通CDMO大多只能做其中一段,比如只做抗体,或者只做偶联;ADC需要抗体、连接子、毒素、偶联、制剂一体化,任何一个环节短板都会让整个项目失败,药明合联的“All-in-One”平台实现了从早期发现到商业化生产的全生命周期覆盖。
大规模合规产能+全球GMP体系。ADC放大生产是行业公认的难点,实验室小试成功,放大到GMP量产极易出现DAR不均、杂质超标。药明合联国内多基地叠加新加坡GMP基地落地,实现全球双厂供应,满足跨国药企的供应链多元化要求。2026年8月,新加坡基地BCM3双功能产线成功完成GMP放行,从厂房设计到GMP放行仅用两年半,抗体中间体单批生产规模为200升至2,000升,偶联原液单批最大生产规模可达2,000升。制剂生产线DP4已于2026年8月底完成GMP放行。
庞大的项目数据积累。上千个ADC项目的工艺沉淀,相当于持续迭代的工艺数据库,遇到问题可以快速匹配解决方案,缩短客户开发周期。技术平台已实现对外授权变现:2026年与Earendil Labs达成WuXiTecan-2平台授权合作,潜在交易总金额最高达8.85亿美元,包括首付款、临床及商业化里程碑付款以及分级销售特许权使用费。
潜在风险
赛道高估值隐含高预期:作为ADC赛道头部独立上市CRDMO,市场给的估值显著高于综合CXO。如果全球ADC临床管线失败率上升、药企融资收缩,订单增速一旦放缓,估值回调压力会更大。
行业竞争逐步加剧:全球层面,Lonza、三星生物在ADC CDMO领域持续布局;国内层面,凯莱英<$06821.HK(06821.HK)$>、博腾<$300363.SZ(300363.SZ)$>等头部CDMO都在加码ADC业务,未来会在部分订单上形成竞争,存在价格战、毛利率承压的潜在风险。
管线漏斗兑现风险:大量项目处于早期发现阶段,新药临床失败是常态。若大量项目在临床阶段终止,后期高附加值订单兑现不及预期。
资本开支压力:持续扩产、收购产能,长期占用现金流。
地缘政治风险:2026年上半年,海外收入占比接近80%,其中欧洲和北美贡献收入占比分别达24.57%和45.63%,深度绑定欧美医药供应链。作为药明体系内公司,药明合联与药明生物面临相似的美国《生物安全法案》政策不确定性。该公司通过新加坡基地等全球化产能布局对冲风险,但政策不确定性的长期存在仍是结构性约束。
结语
药明康德、药明生物代表CXO里的全能平台,而药明合联是另一种范式:聚焦一个高壁垒、高景气的细分赛道,把单一赛道做到全球顶尖,独立资本化。
它的成长故事,本质不是普通医药代工,而是全球ADC创新浪潮下,专业化、垂直化CRDMO的产业红利。短期看,在手项目持续向临床后期、商业化端转化,支撑营收与毛利上行;中长期看点,在于XDC新型偶联药物能否复制ADC的增长曲线,以及技术平台授权能否成为新的增长引擎。
本专栏将继续拆解CXO赛道其他核心上市公司的成长逻辑与壁垒差异,依托第13届港股100强评选的多维基本面视角,持续甄别生物医药外包板块的优质核心资产,为投资者梳理清晰的产业价值脉络。
精彩评论