在一个由算法、人工智能与量化模型主宰的时代,我们几乎已经相信——市场是完全有效的。但仍有一个人,相信不确定,相信人性,相信那些被忽略、被误读、被快速时代遗忘的“低效”。
“我其实相当乐观地认为,即使电脑取代人类成为资金管理人,低效市场仍会存在。
因为导致市场低效的本质是人,电脑被训练去模仿人类的所作所为。”
他是巴菲特之后,被公认为“最像格雷厄姆的人”,被称为“最后的格雷厄姆派”。
四十年投资生涯里,几乎没有犯过致命的错误。
他重新定义了安全边际:真正的安全边际,不在价格里,而在心智里。
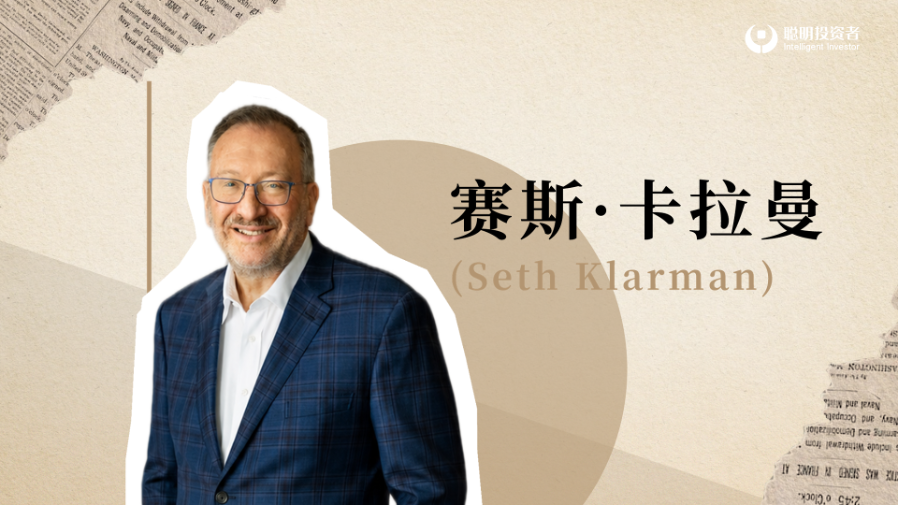
他就是——赛斯·卡拉曼(Seth Klarman)。
同系列延伸阅读:
霍华德·马克斯:在不确定的世界,把赔率握在自己手里|大师经典系列
彼得·林奇:投资,考验的是常识、耐心以及对世界真实运作的理解|大师经典系列
第一幕|少年的第一笔投资
1957年5月21日,赛斯·卡拉曼出生在纽约一个犹太家庭。父亲是公共卫生经济学家,母亲是英语教师。
六岁时,全家搬到巴尔的摩,不久父母离婚,他在并不富裕的环境里长大。
我从小就对商业感兴趣,总是喜欢折腾点小生意。
送报、铲雪、修草坪、摆甜筒摊位,甚至在自家院子里办过小型嘉年华。10岁那年,他用零花钱买下人生第一支股票——强生(JNJ),理由是家里常用它家的创可贴。
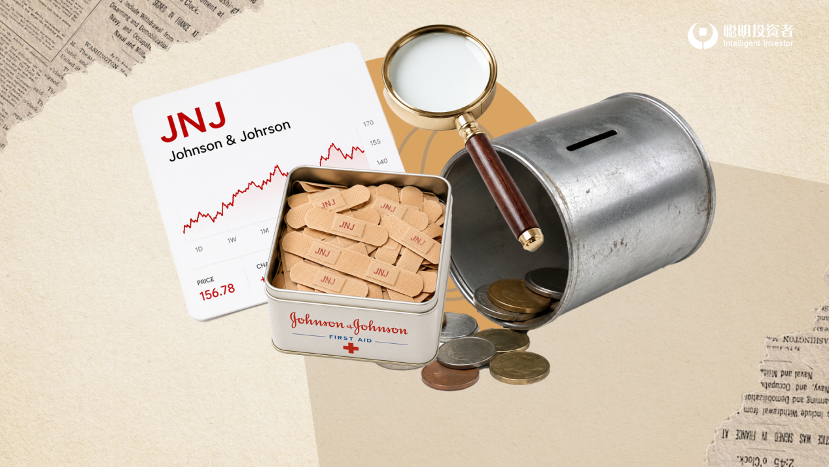
我也很清楚当年买那只股票时,我其实完全不知道自己在做什么。
上高中后,他每天坐公交,那时是投币乘车。
某天,他注意到:投币口里混着早已退出流通的银币——10美分、25美分,甚至是“水星币”。
这些硬币看似普通,但金属价值远高于面值。
很快,他和公交车司机成了朋友。两人达成一项简单的协议:司机每天收车时将那些罕见的银币挑出来,第二天再按面值卖给他。
于是,卡拉曼花
3美元就能买下真正价值远高于3美元的银币。
这是他人生第一次套利。
那一年,他明白了一个朴素的真理:世界充满错误定价,只要你愿意多看一眼。
第二幕|觉醒:看懂市场错价的那一刻
1975
年秋天,18岁的卡拉曼进入康奈尔大学。
他起初热爱数学,后来发现比起公式,他更着迷经济逻辑,于是转向经济学。
大三那年暑假,他进入传奇价值投资机构
Mutual Shares实习。
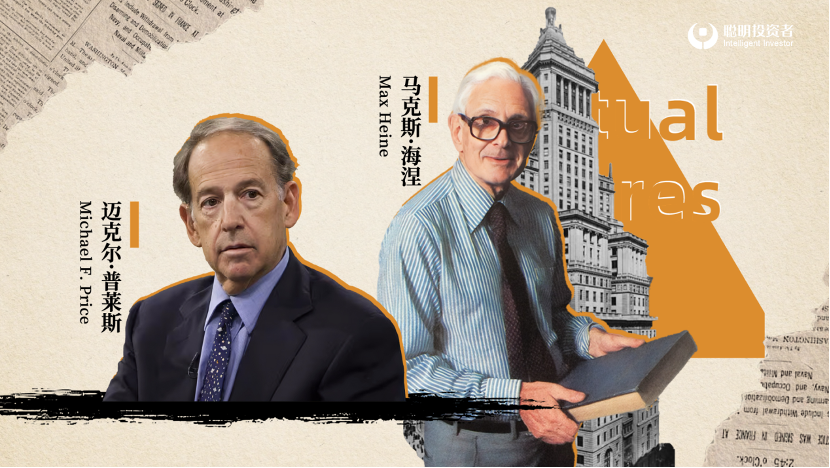
那里聚集着价值投资的先驱——马克斯·海涅、迈克尔·普莱斯。这段经历,改变了他的命运。
有一天,迈克尔把一份招股说明书直接扔到我腿上。
我完全不知道那是什么。
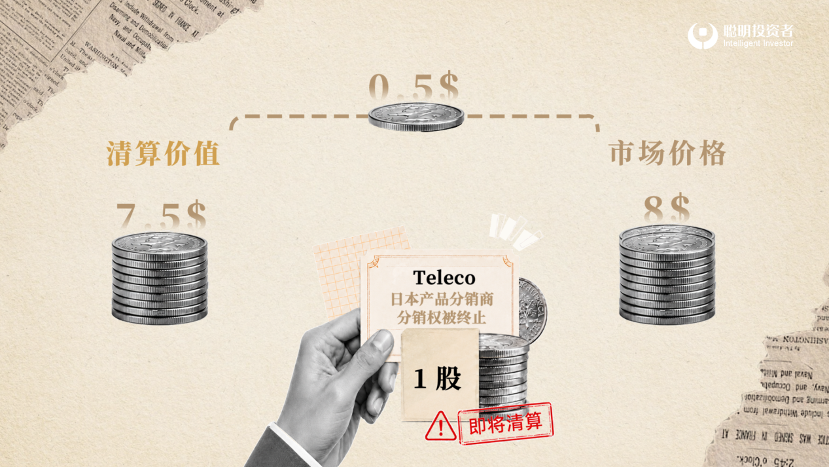
只看到上面写着:有家公司叫Teleco,要把旗下的子公司Electro Rent按比例分拆出来。
每持有 1 股 Teleco,可获得半股 Electro Rent。
Teleco
本身是一家日本产品分销商,但分销权已被终止,公司即将清算。
说明书写得很清楚:清算价值约 7.5 美元;但市场价格是 8 美元。
也就是说:你付 0.5 美元风险,换来半股盈利稳定的 Electro Rent。
你在用“一倍以下的现金流价格”买一家真实运营的公司。
我当时完全不确定这家公司未来会怎么交易。
因为分拆前没人能预知市场定价,更别提类似可比公司也不多。
但我意识到,从赔率上看,这笔交易对投资者极为有利。
那一刻,他第一次明白:市场的错误,并不总是来自“看错”,有时是流程、结构与时间差制造的。
这是他第一次接触“特殊情境投资”。从此,他不再只是寻找便宜货,而是寻找“被结构扭曲的价值”。
市场存在套利机会,复杂性有时会带来投资机会。
你需要真正沉下心去关注各种细节,隐藏的机会才会显现出来。
在Mutual Shares,卡拉曼还遇到了一位令他终生难忘的人——汉斯·雅各布森。
一位研究铁路债券的老派专家,带着浓重的德国口音,能从一张破旧债券中讲出一段工业史。
在那个年代,美国存在成百上千种铁路债券:许多发行于几十年前甚至更早,且多数带有优先抵押权。
卡拉曼经常听到汉斯在电话里与经纪人讨论买卖,那几乎像是在上“美国历史课”:
这条铁路是哪一年建成?这笔债券是为哪个扩建项目发行的?为什么有人会发行“百年期债券”?什么叫“设备信托凭证”?
那时我开始意识到,成为某个领域的专家本身就是一种巨大价值。
那时正值“宾州中央铁路破产案”的后期。这家美国史上最大的交通企业之一,正从破产的深坑中艰难重建。公司开始陆续抛售大量证券,从债券到优先股再到普通股都有。有些证券的价值,甚至取决于宾州车站上方“空中使用权”的拍卖收入。
对普通投资者来说,这种复杂度几乎等于“别碰”;对卡拉曼,却是一种迷人的吸引。
这让我第一次意识到,世界上存在着大量严重定价错误的资产。
它们太复杂、太小众、太少人研究,才导致价格失真。
23岁卡拉曼进入哈佛商学院,是班里最年轻的一批人。
哈佛的“案例教学法”,本质上是一场智力对抗:观点、逻辑、推理、反驳。每个人都必须在课堂上做出判断,并为自己的判断负责。
他喜欢那种辩论的锋芒,直到某一天,一门课让他彻底“坐不住”。——《有效市场假说》。
理论说:“所有信息都已被市场吸收,没有人能长期战胜市场。”
卡拉曼并不认同,他小时候就开始套利硬币,21岁见证 Teleco 分拆的错误定价,铁路债券的复杂性更让他亲眼看见——市场并不有效,人性从未理性。
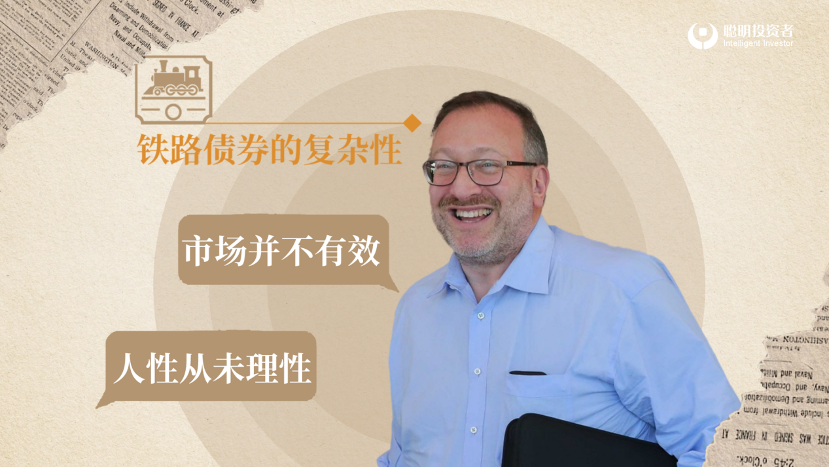
市场之所以无效,是因为人参与其中。人是情绪化的,会贪婪,也会恐惧。
他几乎每堂课都在提出质疑。教授却并未反驳,只淡淡回应:“你不必相信它,但你必须知道——这些理论是如何被嵌入金融工具的。比如,布莱克–舒尔斯期权定价模型。”
那一刻,他明白:学习理论,不是为了服从,而是为了看清它在现实中能起多大作用。
在来哈佛之前,他懂股票、懂债券、懂套利,却不懂企业是怎样运作的。
在这里,他第一次理解了公司内部的机制, 也跟随迈克尔·波特读懂了竞争与战略。
他从一个
“看价格的人”,变成了一个“理解企业的人”。
第三幕|反向而行:从风险出发的基金
1982年哈佛毕业前,卡拉曼遇见了改变他一生的导师——房地产学教授比尔·布。
比尔温和、克制,
却拥有一种能透过数字看到风险的洞察力。当时,比尔和几位朋友正在出售波士顿的ABC电视台——第五频道。这笔交易将带来将近2亿美元的资金流入。问题来了:这么多钱,该如何管理?
于是比尔和他的朋友们决定建立一家新的投资公司——
Baupost Group。
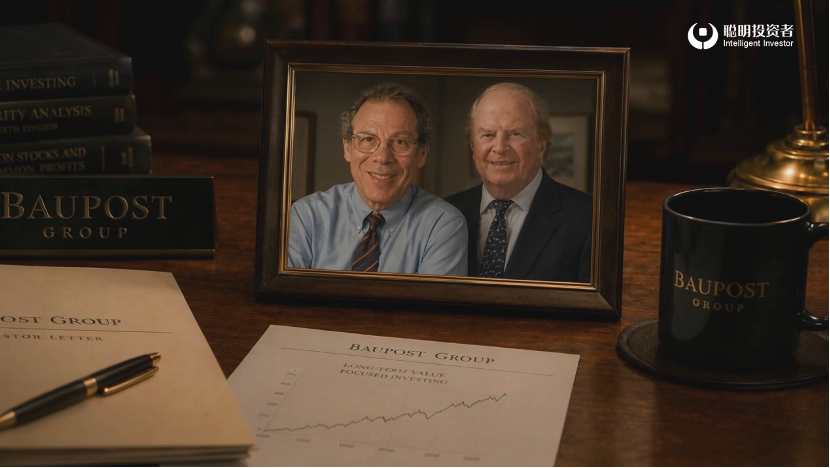
他们邀请我加入,成为这家机构背后的投资大脑,当然,那时候所谓的“机构”其实还什么都没有。
比尔和霍华德·史蒂文森(Howard Stevenson)是公司创始人
他们姓氏的首字母“PO”和“ST”,正是“Baupost”这个名字的来源。
他们共计筹集了2700 万美元,希望找到一个能掌舵资金的年轻人,不追逐暴利,但能看懂风险,能在复杂中保持冷静。这个人,就是赛斯·卡拉曼。
他们每家大概挣了1000万美元,也都在50岁左右,他们并不想把钱再花光,更不想再去“重新赚一遍”,所以我们一开始就带着一种“规避风险”的基因,而我本人正好是这种风格的天然匹配。
从创立那天开始,Baupost的基因就被写进血液:资本保值优先,永远从风险开始思考。
我们的使命,其实并不是把一家投资机构做大。
而是在控制下行风险的前提下,为这些客户取得良好的回报。
这一直是驱动我们的核心力量。
我们保护资本的方式,是像关注上涨空间一样关注下行风险。
我们会对每一家公司进行细致的基本面研究。
当眼前没有机会时,我们会持有现金。
我们的投资组合完全不使用杠杆。
要知道1980 年代的华尔街:充满速度、杠杆和贪婪。杠杆收购横行,垃圾债成风,迈克尔·米尔肯的“金融工程”让资本世界沸腾,电影《华尔街》里那句台词几乎成了信条:“Greed is good.”(贪婪是美德)
而卡拉曼,
选择走另一条路——慢、复杂、冷门、没人想碰的那条路。
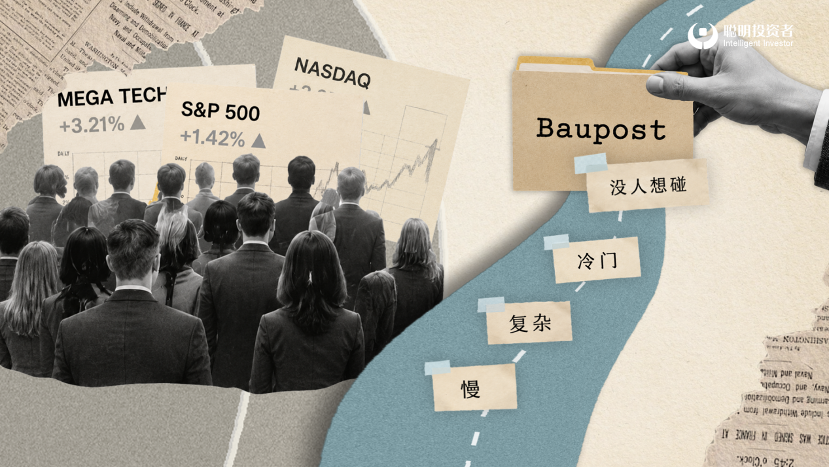
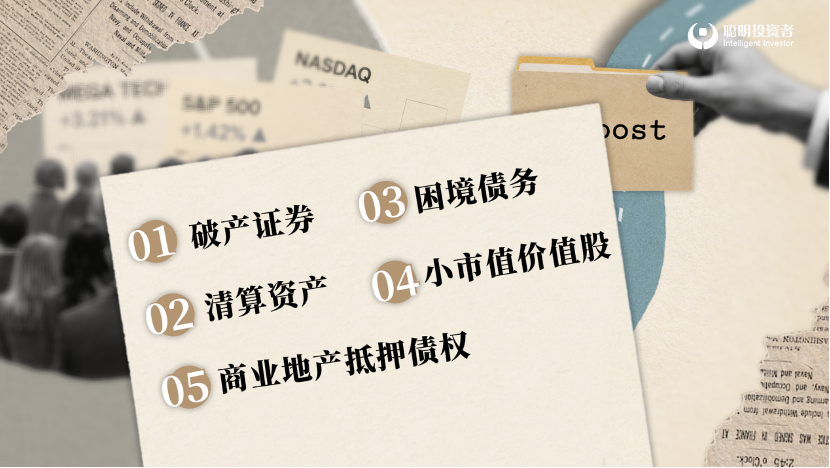
Baupost专做别人不愿碰的资产:
-
破产证券
-
清算资产
-
困境债务
-
小市值价值股
-
商业地产抵押债权
这些资产信息不透明、结构复杂、研究门槛高、机构不愿意花时间。
但这正是卡拉曼的优势:越复杂的地方,越可能便宜;越少人研究,越可能安全。这是他从Teleco与铁路债券时代就建立的直觉。
1987年10月19日,黑色星期一。美国股市暴跌 22.6%,恐慌随即席卷全球。无数基金爆仓。Baupost 却几乎毫发无损。
原因很简单:他们的仓位极低,现金充足,几乎没有杠杆。
市场上那些过度的贪婪和恐慌,总会制造出价格偏差。只要你能保持冷静,就有可能从中找到真正的价值。
暴跌之后,卡拉曼买入了一批折价异常严重的证券。那一年,他以近乎“教科书式”的方式证明了:现金,是危机时代最便宜的期权。
整个
80年代,他的投资不追热点,只追“可验证的价值”。他看企业,不从新闻出发,而是从资产负债表出发。他关心的,不是“它能长多快”,而是“它最坏还能值多少”。
土地、机器、库存、现金——每一样都要算得清、摸得着。在他看来:资产的价值,不是市场说的、分析师写的、媒体喊的,而是那些你能真正数出来的东西。
安全边际不是
“买便宜”,而是“买到价格永远无法伤害你的东西”。
这种“以低价买入好资产”的方式,会为投资者留出一个安全边际,为判断失误、运气不佳,或经济和市场环境的波动预留缓冲。
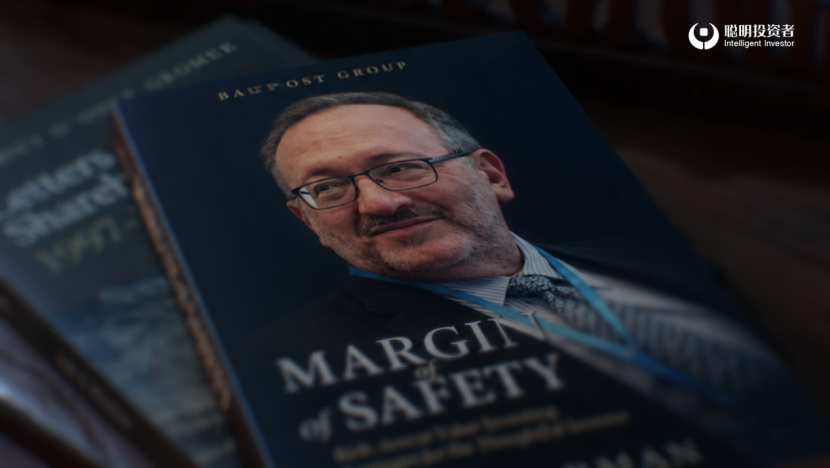
这一整套方法论,早在 1980 年代就悄悄成熟,并在卡拉曼34岁的1991年,被写进那本如今被奉为圭臬的书:《安全边际》
第四幕|风暴之中:冷静的力量
2008年风暴来临。房价崩塌、银行违约、流动性蒸发——这是自1929年大萧条以来最严重的金融危机。但早在一年多前,卡拉曼已感到空气里的异样。
2007
年10月,他在麻省理工的演讲中警告:“过度冒险、过高杠杆,已经浸透了整个金融体系。”
当时,市场依旧沉迷于繁荣的幻觉中。房价开始下跌,几家次贷机构倒闭,但华尔街普遍相信——这不过是一阵小风浪。
银行继续加杠杆,
评级机构继续给 AAA,投资者继续追逐增长故事。
大多数投资者会把眼下的趋势,不管是好的还是坏的,无限外推到未来,好像今天发生的事永远会继续下去。
直到2008年2月,伦敦的对冲基金Peloton Partners崩溃。保证金追缴、赎回潮爆发,十亿美元资产,在几天内被强制抛售。
别人以为这是意外,
他知道是第一道裂缝。于是,他立刻行动。
在
Baupost 的历史上,极度罕见的一次,他向新投资人开放认购——筹集了40亿美元现金。因为他清楚:真正的机会,还没开始。而那种机会,只属于持有现金的人。
9
月15日雷曼兄弟倒下。全球金融系统冻结。股市暴跌、机构挤兑、信任消失。
在最恐慌的那段时间里,Baupost 却在安静地买入。
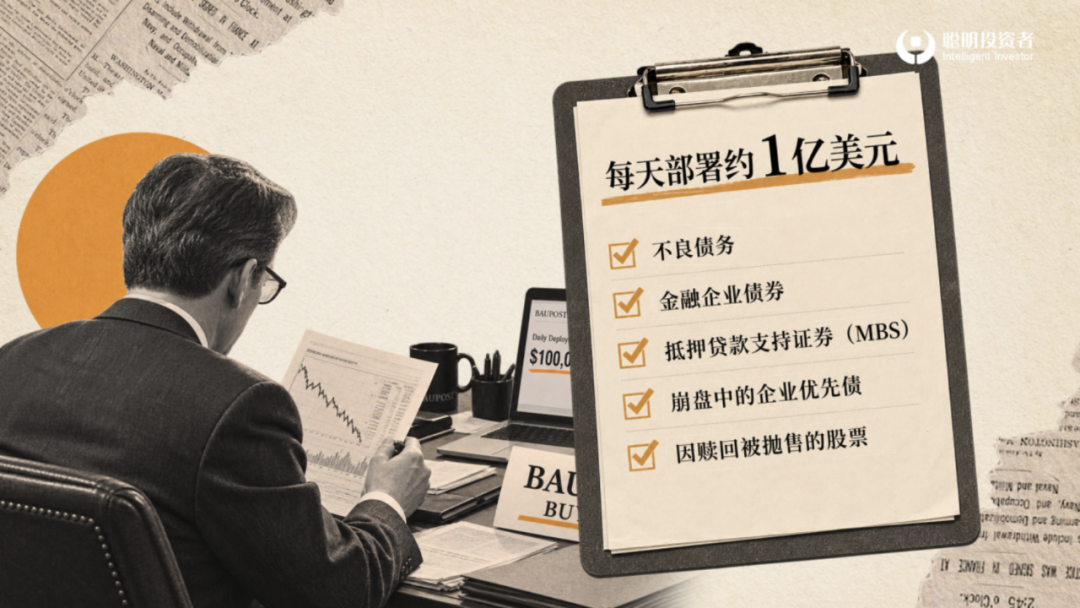
每天部署约
1 亿美元,精准地收购被恐慌错杀的资产:
-
不良债务
-
金融企业债券
-
抵押贷款支持证券(MBS)
-
崩盘中的企业优先债
-
因赎回被抛售的股票
这些资产,往往只卖出其真实价值的一小部分。
别人恐慌,他在算。别人逃离,他在挑。他不是赌市场会反弹,而是确认了一个关键事实:“这些资产的价格,已经无法伤害我们。”
当
CIT集团债券在市场上被抛售至65美分时,他出手买入。几个月后,债券回升至80美分。对别人来说,这是投机。对他来说,这是数学。
到
2009年初,Baupost的债券组合上涨 25%,股票投资也从谷底回升,资产规模不降反增。
真正厉害的投资人,从来不是先定好要赚多少,而是先问一句:我要冒多大的风险?然后再判断:值不值得去冒这个险。
卡拉曼证明,真正的防御,不是预测危机,而是提前为危机留出空间。
“
安全边际,不是为了赚更多,而是为了活下来。”
第五幕|孤独十年:当价值显得太慢
2008
年的成功,让赛斯·卡拉曼成为华尔街最受尊敬的投资者之一。可危机过后十年,他迎来的不是鲜花,而是孤独。
因为市场,变了……
2009
年,金融危机的尘埃刚刚落定,全球央行几乎同时按下了史上最强的“宽松按钮”:零利率、量化宽松、无限流动性。科技股一路狂飙。苹果、亚马逊、谷歌、Meta……市值一次次刷新历史纪录。
估值成为情绪。
增长成为信仰。人们开始相信——好公司永远不会太贵。
而那些传统意义上的“便宜货”,
被市场彻底遗忘。强调安全边际、强调折价、强调下行保护的卡拉曼,在这个时代,看起来太慢、太保守、太痛苦。
“价值投资是不是过时了?”人们开始这样问。
他的回答
,藏在他对"价值"的定义里:
很多人,尤其是一些学者,容易把价值投资理解成机械地按数字挑选便宜股票,也就是买入估值倍数最低的股票。
早在Baupost创立之初,我们就意识到,这并不是正确的定义。
正确的定义,是思考一家企业究竟值多少钱。
显然,一家不断成长的企业,要比一家停滞不前的企业更有价值。
我认为,今天那些像冰块一样不断融化的企业,融化的速度比以往任何时候都要快。
如果一家企业本身存在问题,它的价值可能会以非常快的速度遭到侵蚀。
我们所坚持的价值投资方法,是去思考:哪些事情是我们能够真正确定的?
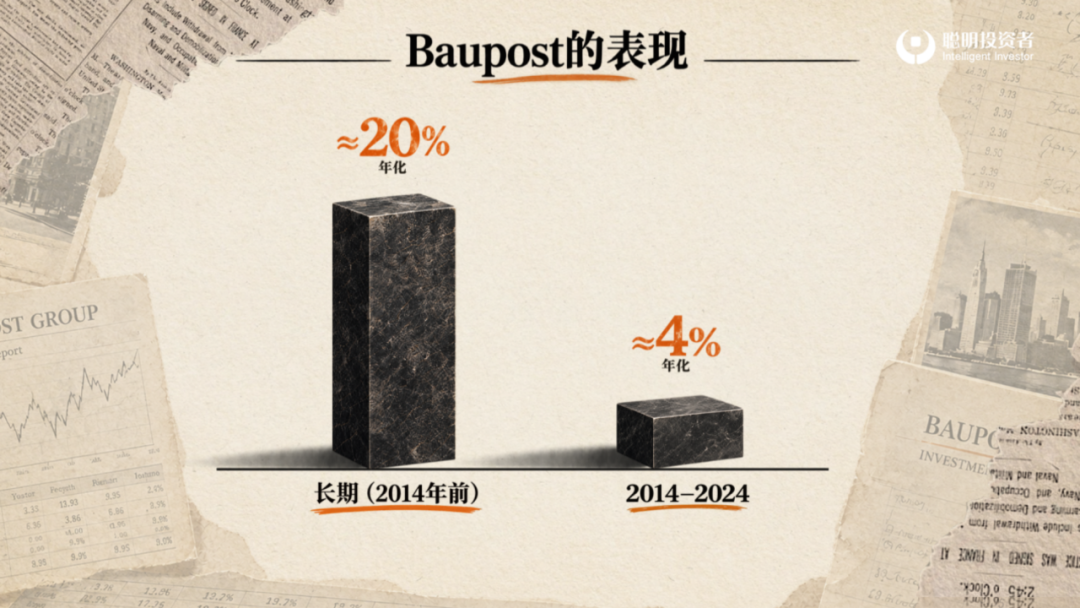
Baupost的表现从长期约20%的年化,下降到2014–2024的约4%。依然不错,但在狂热时代显得毫无吸引力。
卡拉曼依然只做两件事:
第一,坚守原则。
风险优先、安全边际、现金储备。他从不为短期业绩动摇,因为他知道——潮水会来,也会走,只有原则能穿越周期。
说到底,股市的故事离不开两个关键词:周期,还有人性。
第二,
在框架内进化。
他不拒绝科技、不排斥颠覆,但要求价格必须合理。
我们看待一笔投资时,不只是问:“它相对于我们认为的价值打了多少折?”而是问:“从现在开始,它能够带来的预期回报是多少?”
不能仅仅因为便宜就认为足够了。便宜,远远不够。
他更新了工具,却从未改变底层逻辑。卡拉曼依然像1982年刚开始管理2700万美元时那样:拆解资产、计算最坏情况、反复检验安全边际,然后等待。
我们关注的四大方向是:
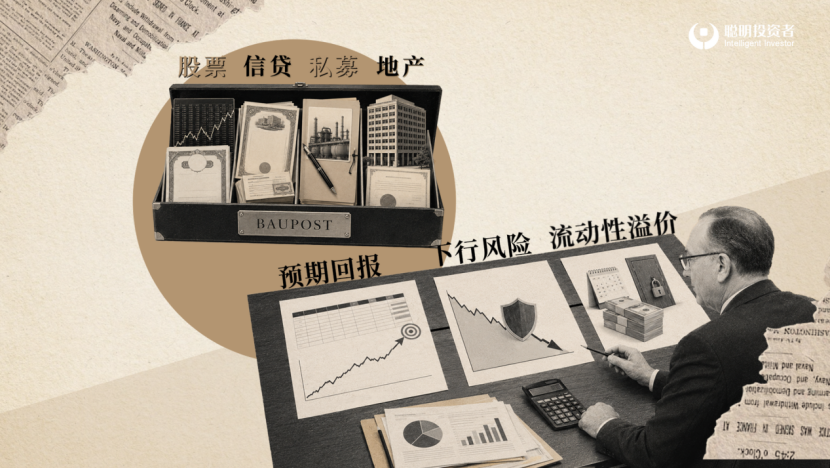
公开市场股票、公开市场信用、私募股权/信用,以及商业地产(以私募形式参与)
如今,Baupost 的投资横跨股票、信贷、私募、地产,但卡拉曼仍用同一条逻辑链来评估:预期回报 → 下行风险 → 流动性溢价。
我们不会买入任何预期回报低于15%的资产,这是针对“相对安全”的投资,比如表现稳健的信用债或安全的破产债权。
对于公开股票,我们要求高十几位数的回报率,而像房地产、私募股权、私募信贷这类流动性较差的资产,则要求高十几到二十几的回报区间。
他常问团队一个问题:“这只股票,比那栋楼更划算吗?”
为了回答,
每个资产都要经受相同假设——合理的时间框架、压力测试结果、对下行风险的同等评估。
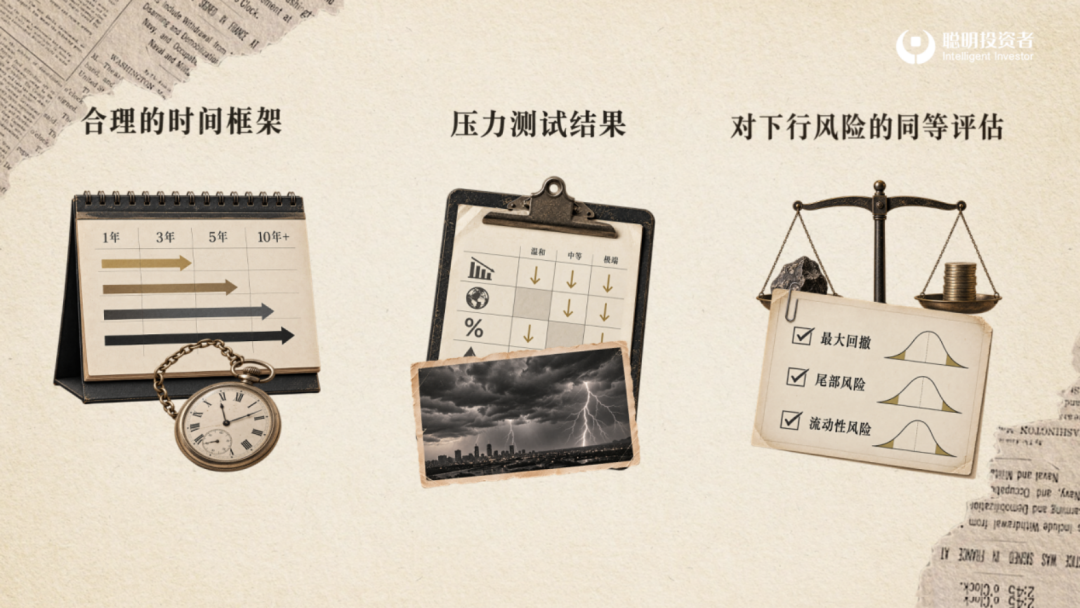
在他眼中,流动性,也是风险。名义上能交易的股票,在现实中也可能一年没几笔成交。流动性折价不是概念,是估值的组成部分。
因为我们是通过寻找具体的投资项目,自下而上地把资金配置到不同领域。
所以当我们发现更多困境资产标的时,组合中的困境资产就会增加。
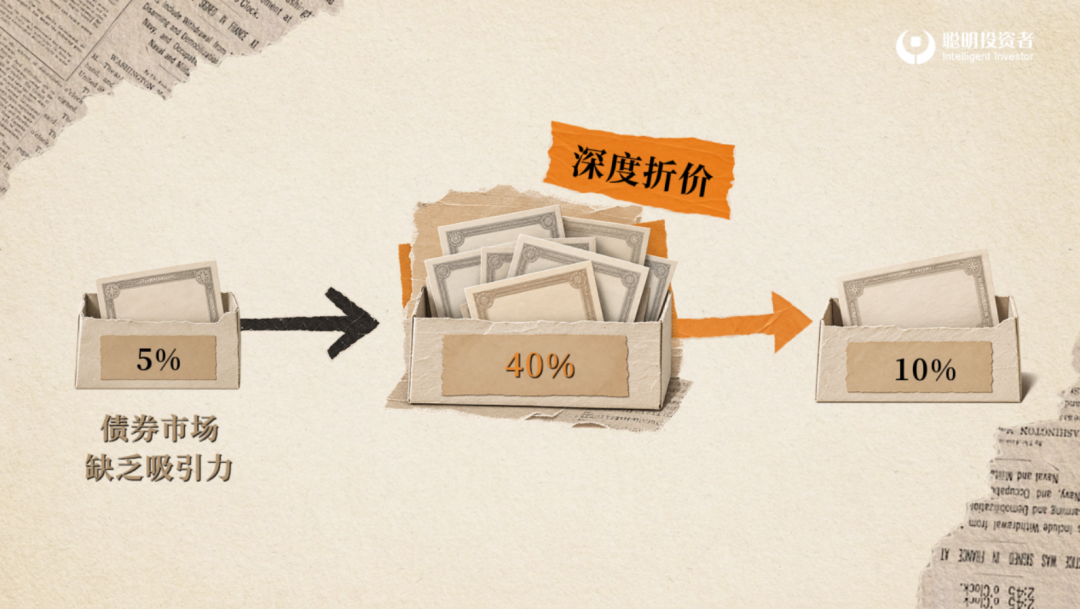
我们不会强行配置资金,也没有自上而下的资产配置比例。
他从不相信固定仓位或行业配比,当债券市场缺乏吸引力时,可能只配5%,一旦出现深度折价,可迅速提高到 40%;等估值回升后,再降回 10%。
从整体上看,我们的组合还是比较平衡的:私募资产约占22%–24%;信用类投资大约20%;股票资产也在20%左右;商业地产在中等水平;对冲工具也占了一部分;现金则维持在低两位数百分比。
在这个追求速度的时代,卡拉曼仍以“缓慢”为荣。
第六幕|信任的结构
在投资的世界里,自由,从来不是随心所欲,而是一种责任。
我一直认为,对投资者最重要的自由,是能自由地追逐真正的机会。
别人恐慌抛售时,他敢于买入;市场喧嚣时,他选择冷静。
要做到这一点,需要的不只是判断,还有理解你的客户。
如果你没有长期导向的客户,你就无法进行长期投资。我们一直非常小心地避免“热钱”和短线思维的客户。
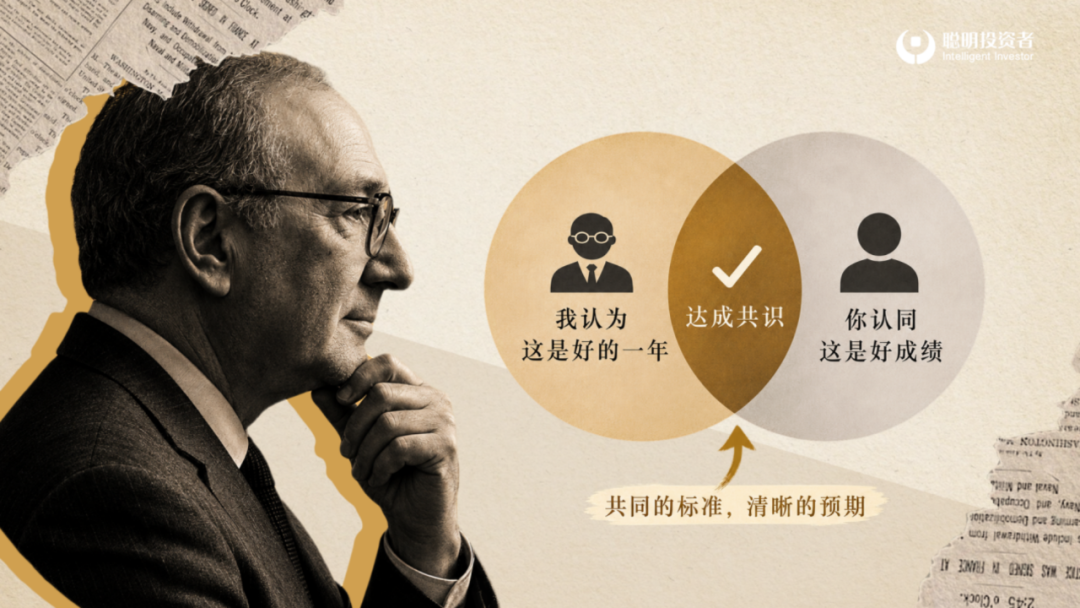
找到理想客户有两个关键。第一个关键,是在客户加入之前。他始终强调——“你不需要接受所有想把钱交给你的人。”卡拉曼认为,必须从一开始就设立清晰的预期。
理想的状态是:
“如果我认为这是好的一年,你也能认同这是一年好成绩。”理念一致,才是长期合作的根本。Baupost 从不接受那种“打个电话、马上汇钱”的客户。
第二个关键是客户加入之后。
因为他们很难预料,在不同市场环境下,自己会有怎样的情绪反应。
卡拉曼认为,
基金经理要帮助他们建立长期心态。
这也是为什么,
Baupost 每年都会写几封篇幅不短的投资者信。
不仅是汇报投资结果,更是解释他们在做什么、为什么这样做。
某种意义上,这是一种“心态训练”。
Baupost 在帮助客户,成为他们所需要的那种长期合伙人。
信任不仅是一种关系,也是一种结构。
它让 Baupost 得以在最复杂的市场中稳健前行。
自1982 年创立Baupost起的44年时间里,这家公司仅有4年是亏损的,
不是靠幸运,而是靠纪律。
尾声|安全边际:留给未来的退路
1991年,卡拉曼写下《安全边际》。“我写这本书的目的,是让门外汉和专业人士都能读懂。”
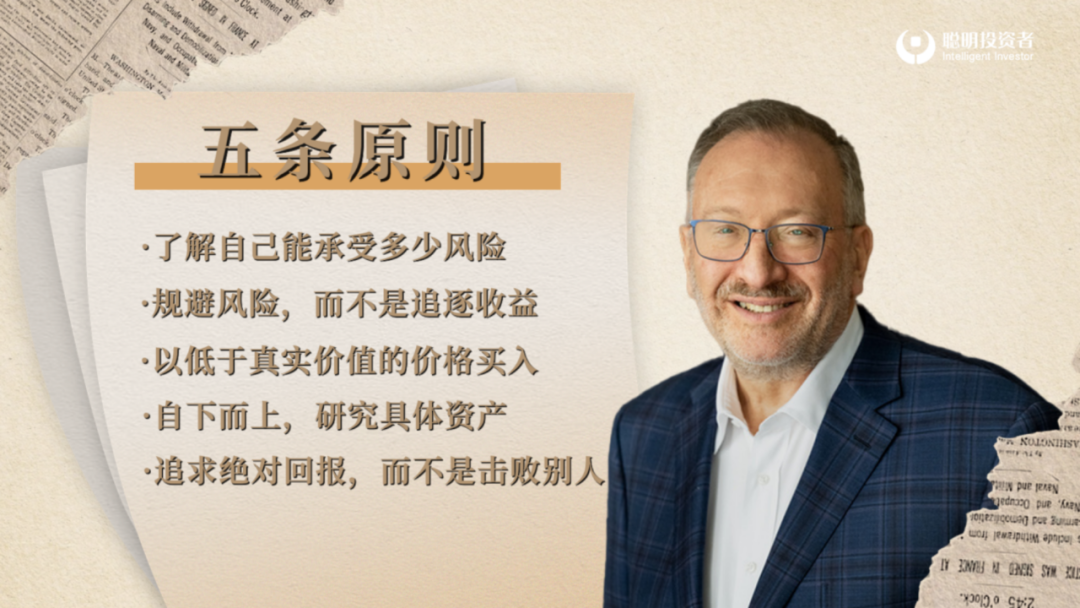
他将一生经验,归纳为五条原则:
一、了解自己能承受多少风险;二、规避风险,而不是追逐收益;三、以低于真实价值的价格买入;四、自下而上,研究具体资产,而非预测世界;五、追求绝对回报,而不是击败别人。
这不是华尔街的语言,但却是真实世界的智慧。对他来说,安全边际从不关乎“多赚”,而关乎“活下”。
投资不是预测未来,而是容纳未来。一个系统不必总是正确,但必须能承受错误。
真正的自由,从不是“什么都赢”,而是——即使输,也不会被毁灭。耐心,是市场中最被低估的力量。
当没有便宜货,他可以什么都不做。别人说他错过机会,
他微微一笑:“现金不是负担,而是选择权。”
下一次恐慌,就是下一次机会。因为他深知——市场永远低效,因为人性永远复杂……
所以他不仅问:“哪里便宜?”更问:“它为什么便宜?”便宜不是理由,便宜得合理,才是安全边际。
在一个讲求效率的时代,他选择相信低效。因为只有在低效中,才有空间、有机会、有安全边际。
正如卡拉曼所说:
投资者始终要记住,最重要的衡量标准不是赚了多少,而是为这些回报承担了多大风险。
归根到底, 能不能睡个安稳觉比什么都重要。
观看完整视频
—— / Cong Ming Tou Zi Zhe / ——
排版:唐唐
责编:艾暄
精彩评论