2026年10月7日,来自江苏扬州的瘦西湖文旅通过港交所聆讯,拟在香港主板挂牌上市,独家保荐人为光大证券国际。 $香港交易所(00388)$
公司曾于2018年11月9日在新三板挂牌(代码:871343.NQ),2026年7月3日获中国证监会赴港上市备案,此番过聆讯标志着其港股上市进程进入最后冲刺阶段。
01 业务版图:国有水上游览服务商,三大板块协同
瘦西湖文旅是一家国有综合性水上游览服务提供商,总部位于江苏省扬州市,业务涵盖三大板块:
-
水上游船观光服务:包括增值"游船+"服务、包船服务以及"大运扬州"游船演艺,是公司最核心的收入来源,2026年上半年贡献收入占比约86%;
-
观光车服务:提供电动观光车游览服务;
-
管理服务:为相关景区及旅游项目提供管理输出。
公司运营实力扎实:目前共拥有231艘船,包括36艘摇橹船、121艘自驾船和74艘主题船,标准运营条件下单航次总载客量达4,273人,旅游高峰期每日最大承载量超37,000人。此外还拥有28辆电动观光车,单航次载客量364人次,高峰期每日承载量最高约13,000人次。
02 市场地位:江苏第二、全国前十
据弗若斯特沙利文(Frost & Sullivan)数据,2025年公司在江苏省水上游览服务市场船票销售额排名第二,约占全省市场份额的18.5%;以船票收益计,在中国水上游览市场排名第十位,市场占有率约1.2%。
03 财务表现:高毛利特征显著,上半年净利微降
公司盈利能力突出,毛利率长期维持在55%以上,2026年上半年进一步提升至63.85%。
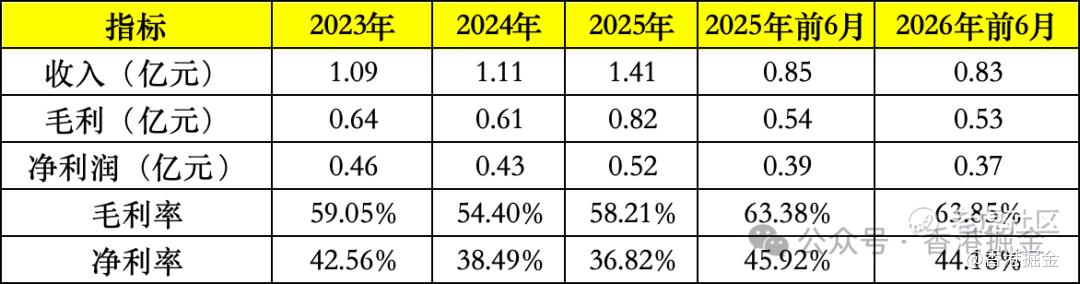
2026年前6个月,公司实现营收0.83亿元(同比微降1.56%),净利润0.37亿元(同比下降5.29%),但毛利率逆势攀升至63.85%,净利率保持在44.18%的高位,显示出极强的成本管控与定价能力。
04 行业前景:江苏旅游市场稳健增长
根据弗若斯特沙利文报告,2025年江苏省旅游消费总额达14,774亿元,2021年起复合年增长率约6.1%;预计2030年将达到20,730亿元,2025年起复合年增长率约7.0%。区域旅游市场的持续扩容为公司业务提供了良好的外部支撑。
05 股权结构:扬州市政府实控,国资背景深厚
公司股权高度集中于国资体系。上市前,旅游发展集团、扬州产业、全域旅游公司、扬州商旅集团、扬州经济开发区均受扬州市政府控制,构成公司一组控股股东。具体持股结构如下:
-
扬州市政府(通过旅游发展集团及全域旅游公司)持股约89.99%;
-
江苏省财政厅(通过大运河基金)持股10%;
-
俞乐华先生持股0.01%。
06 治理与中介团队
公司董事会目前由九名董事组成,包括六名执行董事及三名独立非执行董事。
中介团队方面,据大数据统计,本次上市共涉及8家中介机构,其中独家保荐人光大证券国际近10家保荐项目历史数据表现不足,整体中介团队过往项目表现中规中矩。
07 可比公司参考
同行业可比上市公司包括:桂林旅游(000978.SZ)、三峡旅游(002627.SZ)、印象大红袍(2695.HK)。 $桂林旅游(000978)$ $三峡旅游(002627)$ $印象大红袍(02695)$ $香港交易所(00388)$
小结:作为一家坐拥瘦西湖IP的国有水上游览服务商,公司凭借稀缺的景区资源与高毛利商业模式,在区域市场占据稳固地位。尽管上半年收入与利润出现小幅下滑,但超63%的毛利率和超44%的净利率仍彰显出优质的盈利质量。随着港股聆讯通过,这家"扬州国资旅游第一股"的挂牌时点渐行渐近。
精彩评论