2026年9月30日,珠海一微科技股份有限公司通过港交所聆讯,即将在香港主板挂牌上市,联席保荐人为中信建投与国泰君安。 $珠海一微科技股份有限公司(临时代码)(91547)$ $香港交易所(00388)$
值得关注的是,该公司以港交所18C章(特专科技公司)规则秘密递表,直至聆讯通过后首次公开招股书,这一低调操作在近期港股IPO市场中颇为罕见。
01 业务定位:Amicro技术平台驱动的三大解决方案
一微科技是一家机器人技术平台公司,主要从事智能移动机器人解决方案的提供,产品矩阵涵盖惯导机器人解决方案、单模态机器人解决方案及多模态机器人解决方案三大类。
公司的核心竞争力在于自研的Amicro智能移动机器人技术平台。该平台以自研机器人算法及专用SoC芯片(系统单晶片)为底层核心,集成多品类传感器、运动控制模块、SDK及工具链等组件,使公司能够超越单一零部件供应商的角色,将底层技术转化为适配不同应用场景的定制化智能移动机器人解决方案。
02 市场地位:中国单模态赛道第一、多模态第三
据弗若斯特沙利文数据,以2025年收入计:
-
公司是中国排名第三的智能移动机器人解决方案提供商,市场份额约4.2%;
-
同时是中国最大的单模态机器人解决方案提供商,市场份额2.2%;
-
在中国多模态机器人解决方案提供商中排名第三,市场份额5.9%。
2025年,公司智能移动机器人解决方案总销量突破350万套,规模化交付能力已获市场验证。
03 财务表现:收入高增但亏损扩大,毛利率波动回升
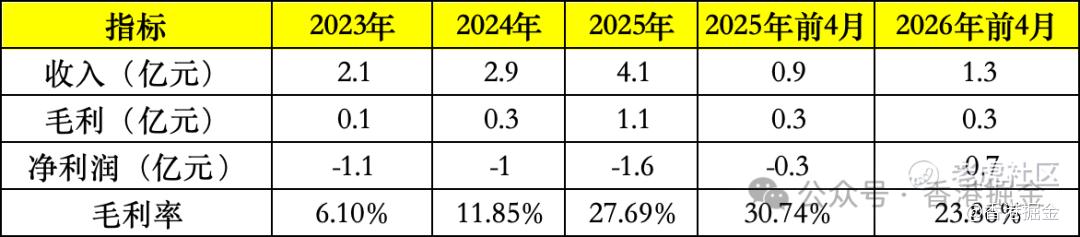
2023年至2025年,公司收入从2.1亿元增至4.1亿元,年复合增长率达40.53%;毛利从0.1亿元增至1.1亿元,年复合增长率高达199.33%,增速远超收入端。
但亏损问题依然突出:2025年净亏损1.6亿元,2026年前四个月亏损进一步扩大至0.67亿元,同比扩大164.29%。同期研发费用分别为1.1亿、1.2亿、1.3亿元,持续高企的研发投入是亏损扩大的主因之一。
现金流方面,截至2026年前四个月,公司短期银行借款约0.88亿元,经营性现金流约-1.01亿元,期末现金约1.72亿元,资金面存在一定压力。
04 行业前景:多模态赛道爆发,2030年市场将达381亿元
根据弗若斯特沙利文报告,中国智能移动机器人解决方案市场规模从2021年的42亿元增至2025年的97亿元,复合年增长率约23.5%。其中:
-
多模态解决方案增速最为迅猛,从2亿元飙升至31亿元,复合年增长率达91.5%;
-
单模态解决方案从33亿元增至58亿元,复合年增长率15.1%;
-
惯导解决方案从6亿元增至8亿元,复合年增长率7.3%。
预计2030年整体市场规模将达约381亿元,2025-2030年复合年增长率约31.4%。行业竞争正从单一硬件比拼转向算力与算法协同、生态适配能力及成本控制的多维较量。
05 股权结构:姜女士领衔员工持股平台,合计持股23.73%
截至最后实际可行日期,由姜女士担任核心管理人的六家员工持股计划平台(横琴名芯、横琴同芯、横琴至芯、横琴全芯、横琴向芯及横琴吉芯)合计持有78,467,225股。姜女士本人直接持有6,986,578股。
两者合并,姜女士及员工持股计划平台共计持有85,453,803股,构成公司单一最大股东集团,占总注册资本约23.73%。
06 融资历程与估值
截至2024年12月最后一轮融资,公司投后估值约为27.79亿元人民币。
07 治理与中介团队
公司董事会由九名董事组成,包括四名执行董事、两名非执行董事及三名独立非执行董事。
中介团队方面,据大数据统计,本次上市共涉及9家中介机构,其中保荐人2家,近10家保荐项目历史数据表现尚可,整体而言中介团队过往项目表现中规中矩。
08 可比公司参考
同行业可比上市公司包括:瑞芯微(603893.SH) $瑞芯微(603893)$ 、地平线机器人(9660.HK)。 $地平线机器人-W(09660)$
小结:作为以18C规则秘密递表、聆讯后才揭开面纱的"神秘选手",一微科技身上贴着鲜明的标签——高成长、高研发、高亏损。单模态赛道国内第一的地位与多模态市场的爆发式增长,为其提供了足够的想象空间;但持续扩大的亏损、经营性现金流为负以及仅1.72亿元的期末现金,也让这场港股IPO带有几分"补血"的紧迫感。市场最终会给予这家机器人技术平台怎样的估值,值得拭目以待。
精彩评论