希音(SHEIN)上市后的首份中期业绩,在9月28号晚间公布。
之前市场对希音(SHEIN)的担心,其实主要就两点:一是全球消费环境不算好,订单还能不能涨;二是平台业务占比提高之后,收入增速变慢,会不会影响赚钱能力。尤其物流、油价这些成本都在往上走,很多人担心 $希音-W(00625)$ 以前那套高性价比打法,会不会越来越吃力。
但把这份中报拆开看,答案没有想象中那么悲观。简单说,用户还在增加,订单还在增长,利润和现金流也没有掉链子。对一家刚交出上市后首份中报的公司来说,这份成绩单谈不上特别惊艳,但至少足够扎实。
一、活跃客户和订单都在涨,基本盘没有松
先看最直观的两个指标:活跃客户数和订单量。
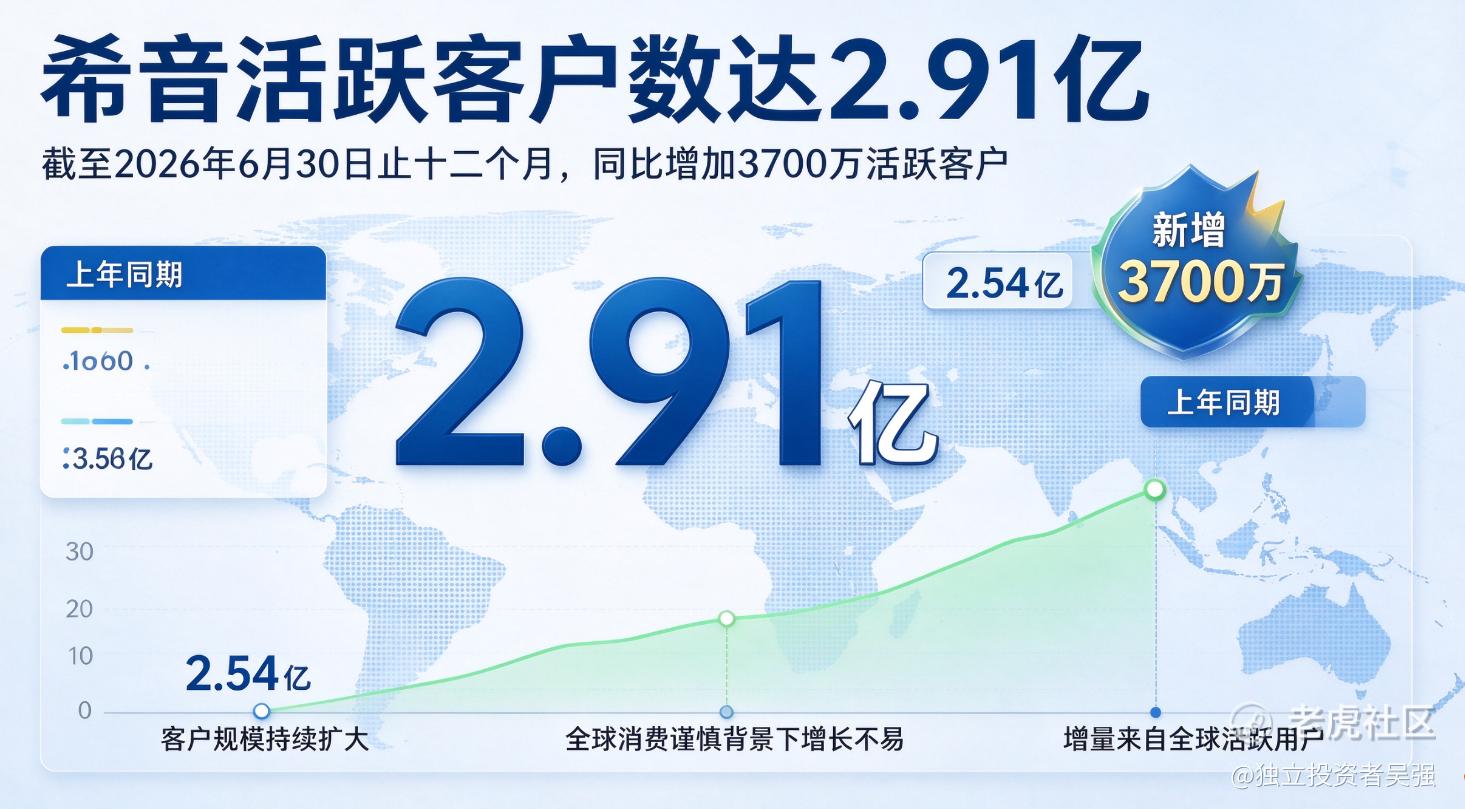
截至2026年6月30日止十二个月,希音(SHEIN)活跃客户数达到2.91亿,上年同期是2.54亿。也就是说,一年时间多了3700万活跃客户。在全球消费趋于谨慎的背景下,这个增长不容易。
订单量方面,上半年总订单量同比增长6.4%,达到5.49亿单;其中第二季度订单量同比增长7.6%,达到2.98亿单。这里有个细节值得注意:二季度的订单增速比上半年整体增速更高,说明增长并没有明显失速,反而还在往上走。
当然,也有人会说,上半年201亿美元净收入虽然保持增长,但增速看起来没有过去那么猛。这个原因要拆开看。希音(SHEIN)现在除了自有品牌,还在做平台模式下的商城业务,而商城业务只确认服务收入,不会把第三方商家的商品销售总额全部计入收入。随着商城业务占比提升,收入表观增速自然会受到影响。
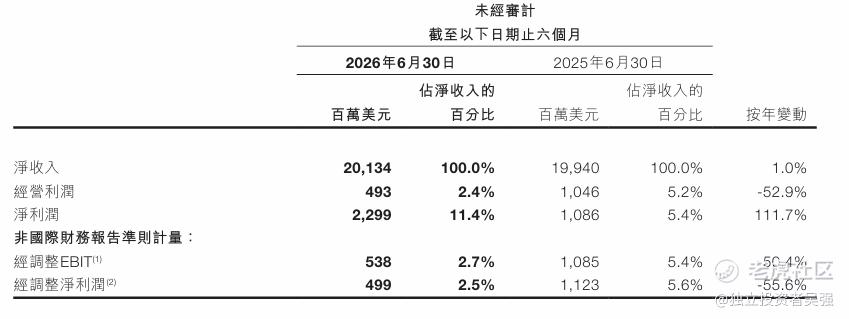
这不是替公司找理由,而是商业模式变化带来的口径变化。看平台型公司,不能只盯收入增速,还得看用户、订单和现金流。只要客户还在买,基本盘就没出问题。
二、二季度经调整净利润2.28亿美元,盈利没有想象中脆弱
这次财报里,另一个关键数字是:第二季度经调整净利润2.28亿美元。
说实话,如果只看增速,这个数字不算特别炸裂。但放到当前环境里看,意义就不一样了。上半年油价、运输成本都在上涨,全球消费者也变得更谨慎,很多零售企业现在面临的问题不是增长快不快,而是利润能不能守住。
希音(SHEIN)二季度还能实现2.28亿美元经调整净利润,说明它并没有完全靠压缩单件商品成本来硬撑利润。更重要的是,公司二季度经营活动产生的净现金达到8.13亿美元,截至6月30日现金储备达到152亿美元。
这个现金流很关键。利润表会受到口径影响,但经营现金流更接近真实“造血”能力。赚了多少账面利润是一回事,能不能持续收到现金,是另一回事。
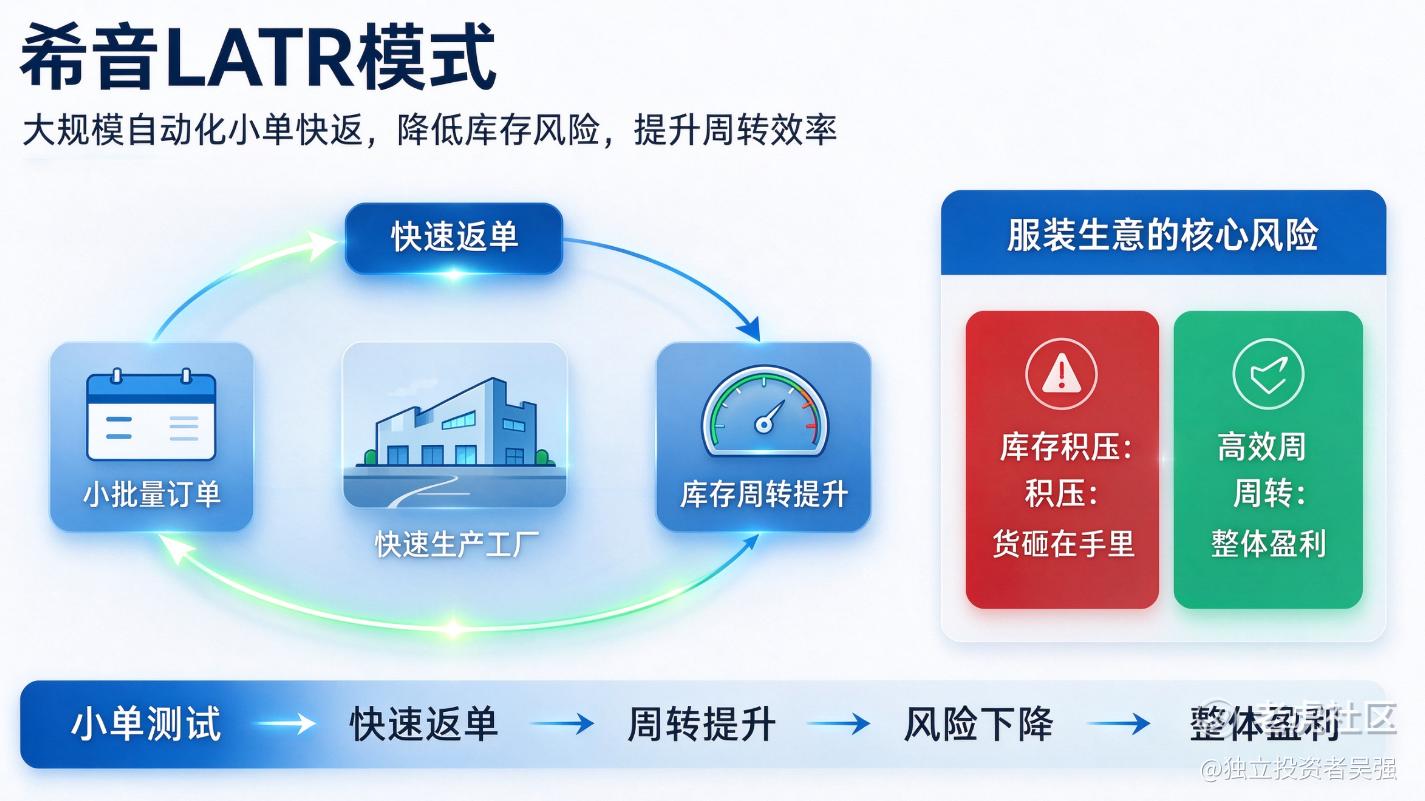
希音(SHEIN)的优势,本质上还是那套“大规模自动化小单快返”模式,也就是LATR。它不是简单地靠低价卖货,而是通过小单测试、快速返单、提高库存周转,把时尚行业最容易出问题的库存风险降下来。服装生意最怕什么?不是卖得便宜,而是货砸在手里。只要周转效率够高,哪怕单件商品利润没那么厚,整体生意依然能赚钱。
三、LATR不是一句口号,正在变成“行业基础设施”
这次中报里,希音(SHEIN)还披露了供应链和业务端的一些新动作。
生产端,公司部署智能合裁系统;履约端,加大欧洲本地仓储投入,推出“小额快备”,并用机器人拣选和自动分拣提高效率。此外,LATR供应链系统与Design X整合,缩短创意到上市周期。
这些听起来有点偏产业端,但对零售企业来说,其实就是核心竞争力。消费者看到的是上新快、款式多、价格合适;背后真正支撑这些体验的,是供应链能不能快速反应。
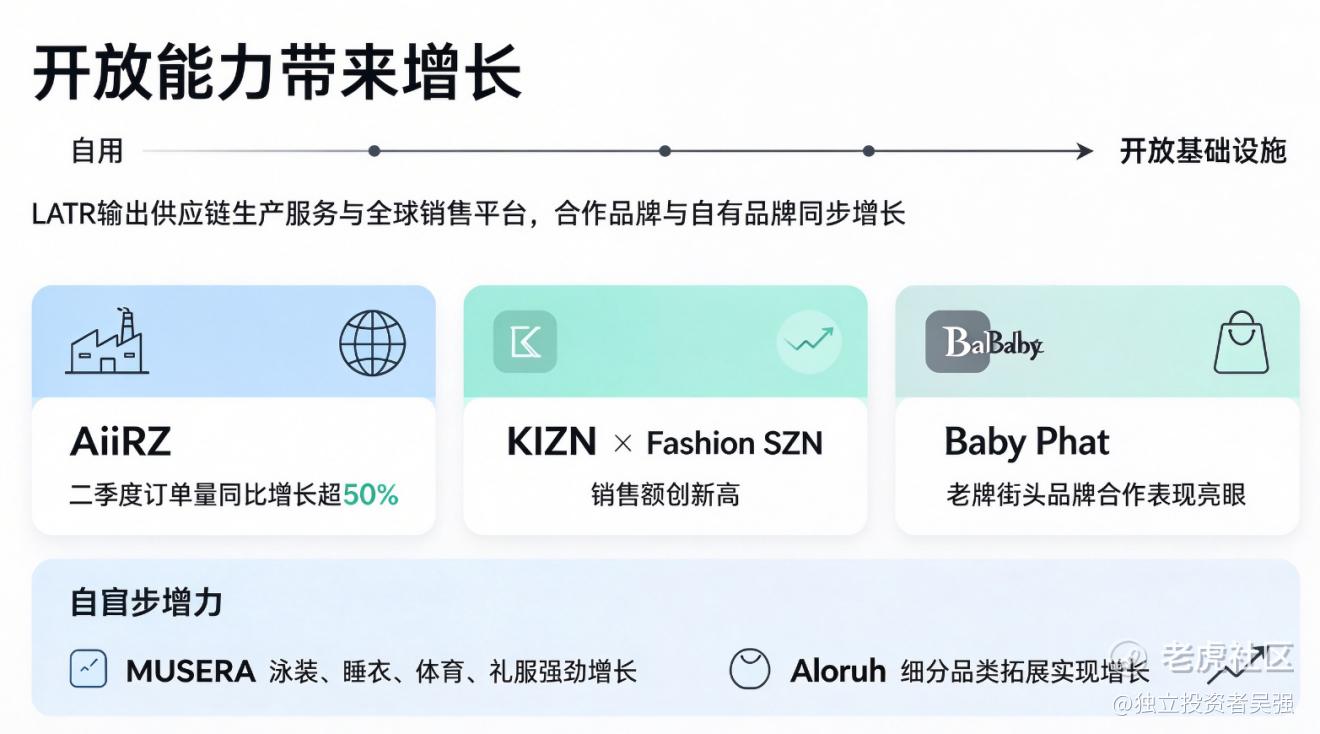
从结果看,自有品牌MUSERA和Aloruh在二季度实现强劲同比增长,泳装、睡衣、体育、礼服等细分品类也在继续拓展。更值得注意的是“SHEIN Xcelerator”,希音(SHEIN)把供应链生产服务和全球销售平台开放给独立品牌,让合作品牌专注设计和IP,把库存、生产、销售这些重环节交给平台。
这不是简单的招商,而是在把LATR从自有品牌能力,变成一种对外输出的行业基础设施。比如女装品牌AiiRZ第二季度订单量同比增长超过50%,KIZN、Baby Phat、Fashion SZN等品牌也创下销售新高。如果后续能有更多品牌跑出来,希音(SHEIN)的增长逻辑就不只是“自己卖货”,而是“帮更多品牌卖货”。
这两者的天花板,显然不一样。
四、别急着吹,也别急着否定
当然,希音(SHEIN)不是没有风险。
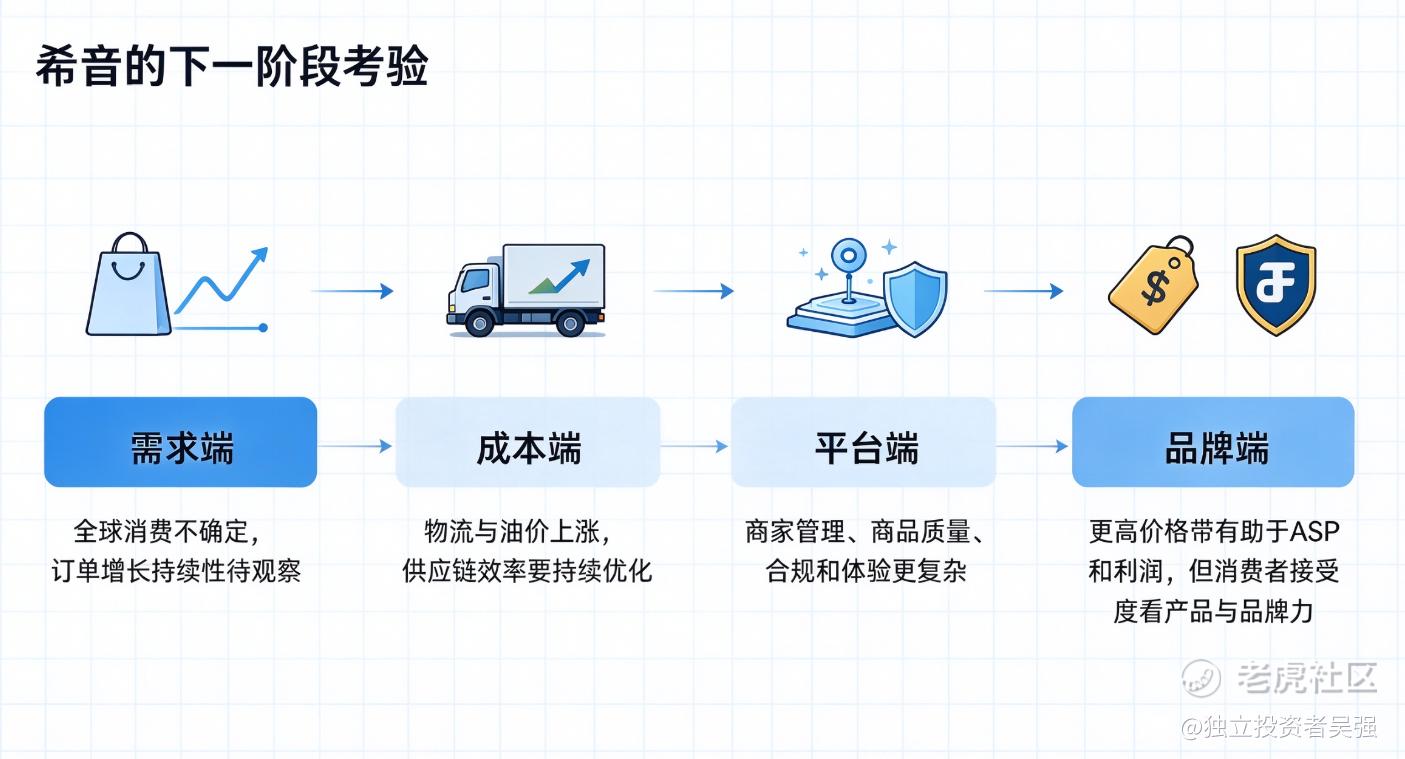
第一,全球消费环境仍然不确定,订单增长能不能持续,还要继续观察。第二,物流和油价上涨会直接影响履约成本,供应链效率必须持续优化,才能消化这些压力。第三,平台业务占比提升后,商家管理、商品质量、合规和消费者体验都会变得更加复杂。第四,公司未来向更高价格带拓展,听起来有助于提高平均售价和盈利能力,但能不能让消费者接受,还要看实际产品和品牌力。
所以,这份中报更像是一份“验证基本盘”的成绩单。
好的一面是,2.91亿活跃客户、5.49亿单上半年订单,说明希音(SHEIN)的需求端没有失速;二季度2.28亿美元经调整净利润、8.13亿美元经营净现金,也说明公司不是靠烧钱维持表面增长。再加上152亿美元现金储备,希音(SHEIN)至少还有足够空间继续投入供应链、仓储物流和平台生态。
对投资者来说,后面重点盯三件事就够了:活跃客户数和订单量能不能继续增长;利润和经营现金流能不能保持匹配;“SHEIN Xcelerator”能不能真正跑出更多外部品牌。
总的来看,希音(SHEIN)这份中报没有讲一个特别性感的新故事,但把最核心的问题回答清楚了:客户还在,订单还在,钱也能赚到。对一家以供应链效率为核心的零售公司来说,这比单纯追求短期高增长更重要。
市场短期可能会纠结收入增速,也可能会担心成本压力,但只要用户和订单的基本盘没变,LATR模式还能继续提高效率,希音(SHEIN)这门生意就没有到需要悲观的时候。
剩下的,就看管理层接下来能不能把品质、合规和价格带拓展这些硬活干扎实了。
精彩评论