First of all,大伙返工快乐~
公司名称:深圳传音控股股份有限公司
保荐机构:中信
绿鞋:有(中信里昂)
基石投资者:38.79%
募集期:10月7日-10月12日(下周一早)
主营业务:卖中低端手机的,在亚太和非洲卖的比较好
一、保荐人、绿鞋、基石
中信保荐,中信里昂绿鞋,38.79%的基石。
江波龙领投,还有比亚迪、联发科、GIC、易方达等,该说不说,基石占比虽然没有拉满,但是阵容还是挺不错的。
打新指数:★★★★
二、货量及孖展情况
机制B,10%,上限定价的一手3362港元,公配8.7万手,一手金额和手数都跟上一家奕斯伟非常相近,如果最终也是个位数孖展,那就可以直接参考奕斯伟的中签率了。
截至今天下午2点,1.86倍孖展,最终收在个位数不是不可能。
打新指数:★★
三、估值测评及基本面分析
公司卖手机的,手机业务占9成。
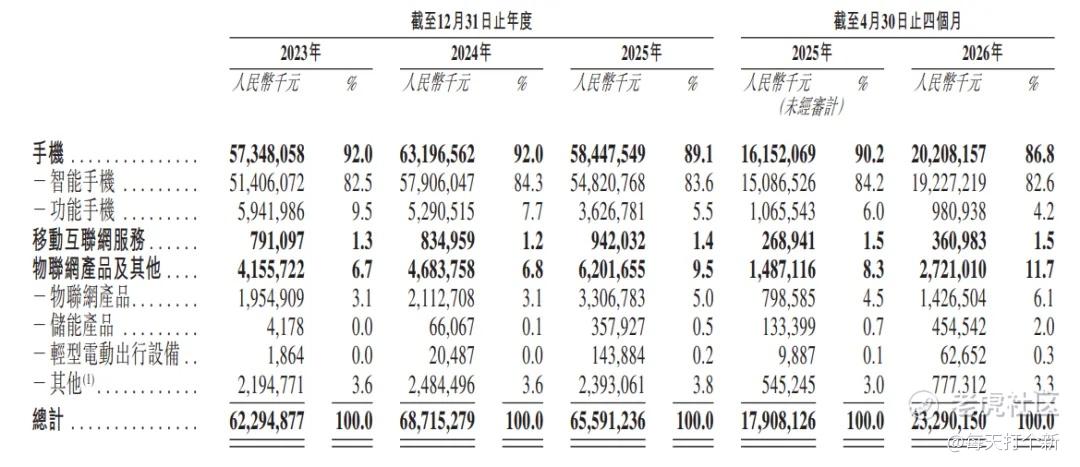
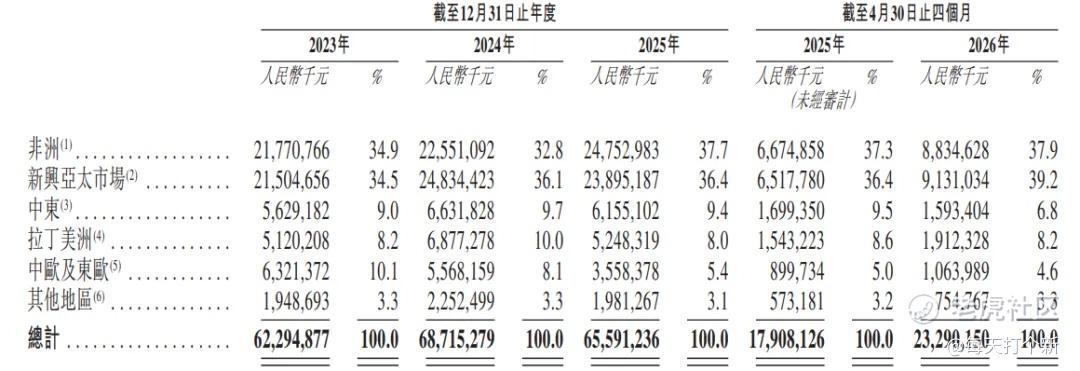
这其中,又以非洲和亚太市场为主,占比近8成。
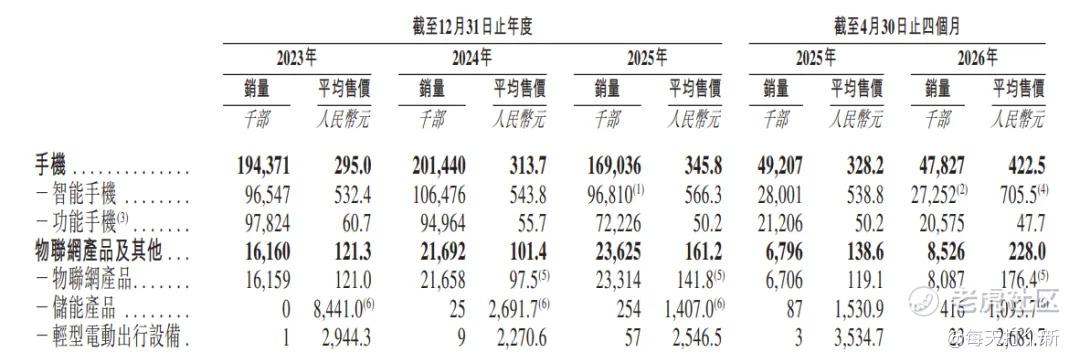
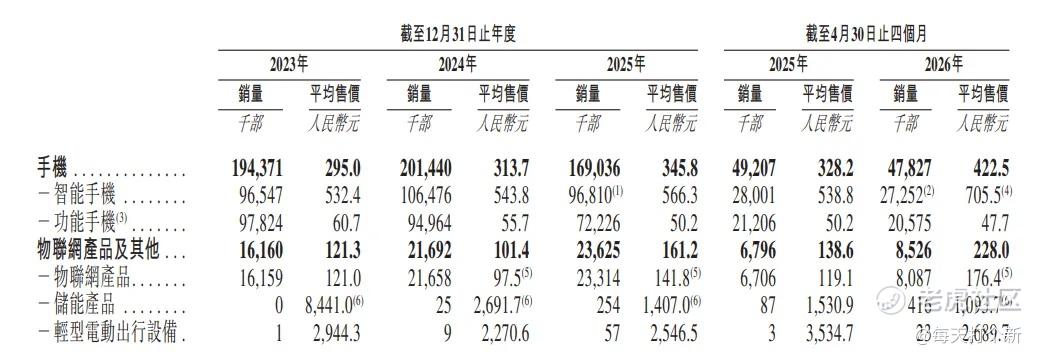
之所以如此,主要因为公司主打中低端产品,智能手机均价仅约500人民币左右一台(今年由于存储涨价,上涨至705人民币均价),比较适合发展中国家市场水平。
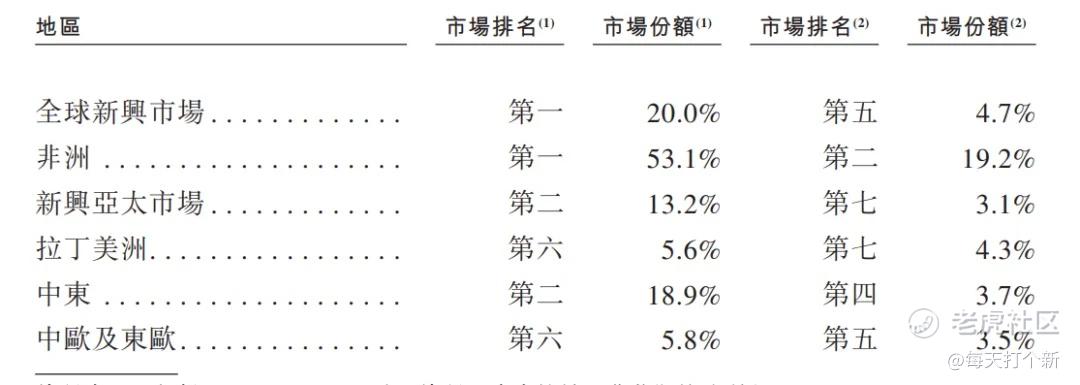
公司在新兴市场中确实不错,尤其是非洲,如按销量计,市占率高达53.1%,但由于做的是中低端,所以按收入计就只能屈居第二。
公司可以打开非洲等新兴市场,因为其产品在性价比方面做到了很高水平,尤其是消费者感知最强的功能上,比如电池、大屏幕、拍照、外观快充等,这些往往比昂贵的旗舰芯片更容易转化为中低价位市场的购买意愿。
ok,公司的业务情况大概就是如此了,下面来看看财务数据。
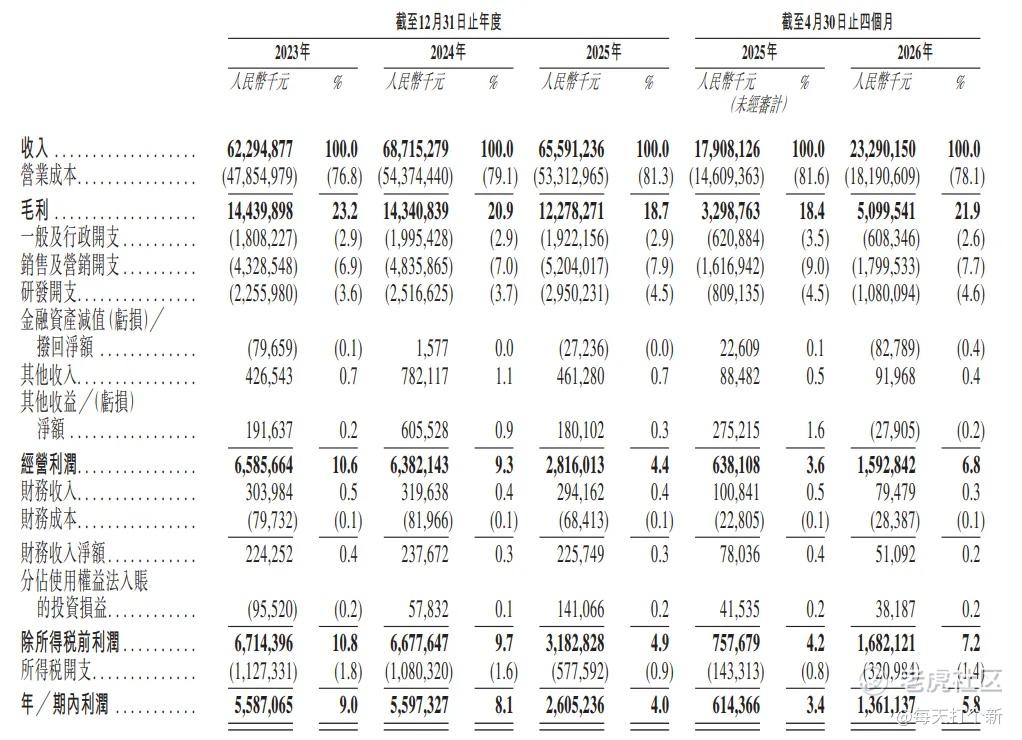
表面上看,公司今年前4个月收入大涨30%,净利润翻倍,增幅122%,毛利率上升3.5个百分点,貌似一片欣欣向荣,但这些都是表面情况。
收入大涨是因为价格上涨,而加上上涨则是由于存储涨价,智能手机价格普涨。
可以看到,驱动收入增长的因素为平均售价的上涨,销量自2025年开始就在持续下滑。
至于利润和毛利率的上升,公司自己在半年报中有解释,是因为受到历史库存的影响。

这里说明一下,公司采用FIFO(first in first out)的计量方式,即假设公司采购了A、B、C三台一模一样的智能手机,但由于存储涨价,A的进货价为500元,B为600元,C为800元。此时公司以1000元的价格卖出了一台该型号的智能手机,那么根据FIFO的先进先出原则,成本是以最早的500元计算,毛利率高达50%。
但实际上,如果按照当前的市价800元算,毛利则仅为20%。假设后续进货价和出货价都不发生变化,那么公司的毛利率最终会从50%跌到20%。
所以,公司当前净利润的上升只是会计处理原则下的账面增长,存在成本滞后因素,后续面临毛利率回落的风险。
这跟存储逻辑还不一样,存储涨价是因为产能受限,供不应求,赚的是真金白银,而消费电子涨价则是因为存储(原材料)涨价,赚的是纸面富贵(如果换成LIFO(后进先出)计量,净利润的同比增长很可能立刻大幅收窄,甚至不增反降)。
大家知道,涨价这个事情,对主打性价比的中低端手机尤为明显。Omdia数据显示,2026年第二季度,非洲100美元以下智能手机出货量同比下降34%,整个市场平均售价同比提高41美元至202美元。传音恰好在这一价格区间布局较重,可能受到更明显的冲击。
至于价格,今天A股大跌14.3%,敢申购的都是勇士(有本事明天涨20%)。
俺觉得俺很敬业了,明明可以写“不打”二字了事,却还洋洋洒洒整了一千多字。
打新指数:★★(如有变更,最终策略及评级发xing球)
PS:
伟哥牛逼,盘中一度翻红。
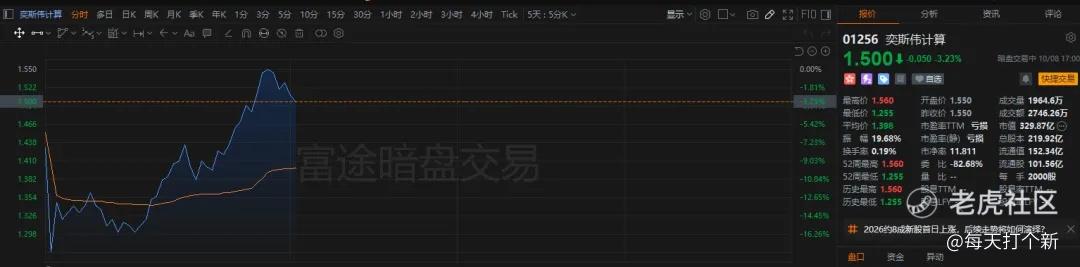
红了一分钱(HL盘要涨的多些)。 $奕斯伟计算(01256)$ $传音控股(02636)$
精彩评论