过去几年,AI最热闹的地方一直在云端。
模型越做越大,训练集群越堆越高,市场比拼的是谁拥有更多算力。进入2026年,风向开始变化。汽车需要实时判断,机器人需要边走边算,家用设备也希望在本地处理数据。越来越多AI能力,正在从远处的数据中心走进身边的设备。
大模型这次“搬家”,给芯片设计提出了新要求。
设备空间有限,功耗和响应速度都有约束,不同场景的任务还千差万别。RISC-V开源开放、模块化、可扩展,开发者能够围绕具体应用增加计算单元和专用模块。过去被视为小众路线的开放架构,正在获得更大的商业舞台。
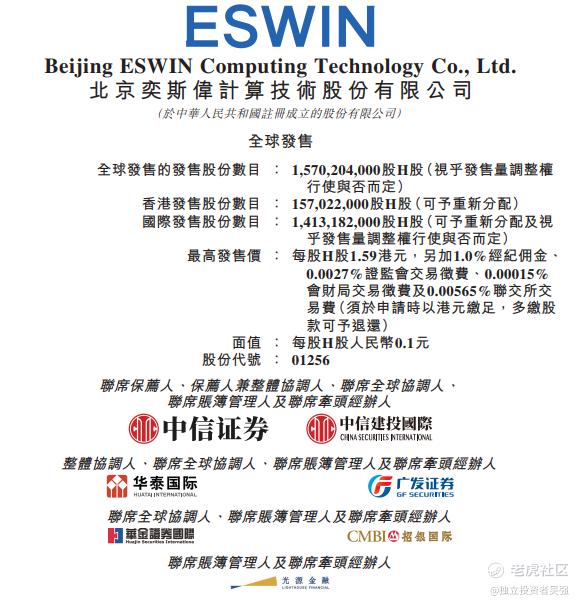
就在这个节点,奕斯伟计算(01256.HK)于10月9日上午正式登陆港交所,“RISC-V第一股”由此登场。
上市首日,市场给出的反应相对克制。截至发文前,股价报1.58港元,较1.55港元发行价上涨1.94%。短线走势反映的只是首日的资金博弈,真正值得审视的问题,仍是奕斯伟计算能否把RISC-V的架构优势继续转化为产品和收入。
AI走进现实世界,芯片也要重新分工
我看好奕斯伟计算,很大程度上源于它所处的位置。
公司采用Fabless模式,以RISC-V为基础架构,围绕芯片、芯片组、板卡和相关核心软件展开研发,形成了两类主要产品:人机交互及多媒体处理芯片产品,以及互连及计算芯片产品。
人机交互及多媒体处理芯片产品主要用于家居、办公和便携场景,负责屏幕输入输出、显示控制和多媒体信号处理;电视、显示器、笔记本电脑、手机及穿戴设备,都可能成为它的落地载体。
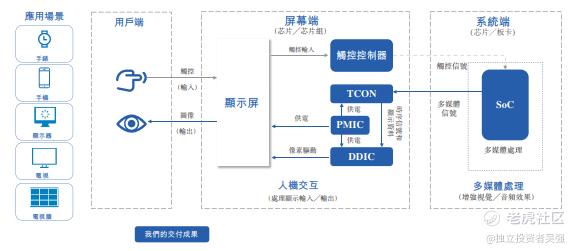
互连及计算芯片产品则面向汽车、机器人和工业场景,让设备具备感知、处理和执行能力。汽车座椅根据乘客姿态自动调节、机器人根据环境变化及时行动、工业设备在本地完成识别与控制,背后都离不开相应的芯片和软件。
这两类产品覆盖的场景不同,却共享同一套RISC-V技术底座。公司可以把已经积累的内核、IP和软件能力反复用于不同产品,缩短开发周期,也更容易响应碎片化的应用需求。
截至2026年3月底,奕斯伟计算已经推出超过150款软硬件产品,服务全球220家客户,拥有超过620个IP模块和20多个系列化RISC-V内核。技术储备开始变成产品,产品也已经带来真实收入。
24亿元收入,说明它已经走出实验室
芯片行业最容易讲技术,最难的是量产。
从数据看,奕斯伟计算已经跨过了纯技术验证阶段。2023年至2025年,公司收入由17.52亿元增长至24.31亿元,复合年增长率约17.8%;2026年第一季度收入4.94亿元,同比增长18.4%。
人机交互及多媒体处理芯片产品仍然是公司的收入基础。2025年,仅人机交互芯片产品就实现收入约18.56亿元,占总收入76.3%。这部分业务已经进入多个消费电子应用场景,为公司持续研发提供商业支撑。
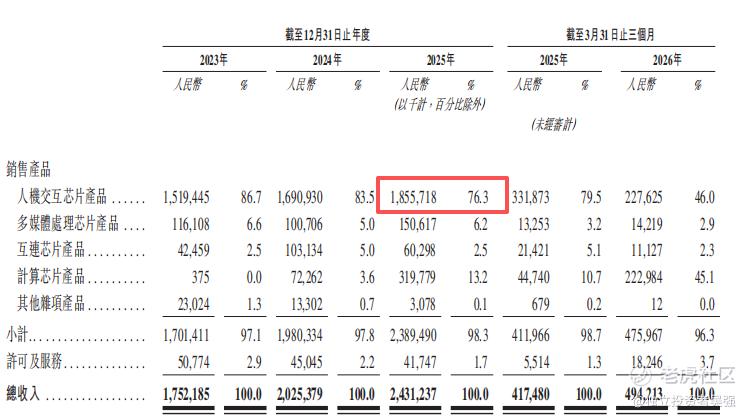
更值得注意的是计算芯片产品。相关收入从2023年的37.5万元增长至2025年的3.20亿元,2026年第一季度进一步达到2.23亿元,占当期总收入45.1%。
我更愿意把这组变化理解为产品边界正在打开。过去积累的RISC-V能力,正在进入汽车、机器人和工业设备,公司的收入结构随之变得更加丰富。
奕斯伟计算还推出了RISAA生态技术平台,把RISC-V内核、领域专用IP、芯片、板卡、核心软件和开发工具连接起来。对于开发者而言,平台能够减少从头搭建系统的工作量;对于公司而言,平台有机会提高技术复用效率,推动更多场景落地。
当然,芯片研发是一场投入很重的长跑。奕斯伟计算2025年研发费用约10.42亿元。上市之后,研发投入能否更快转化为产品收入,依然需要持续观察。
上市首日看价格,长期更要看资金投向
最终配发结果显示,公司以每股1.55港元发行约16.17亿股H股,所得款项净额约23.86亿港元。香港公开发售获得约9.09倍认购,首日交易由发行定价进入市场定价阶段。
公司引入九名基石投资者,合计认购约11.61亿港元。近一半发行份额得到提前认购,体现了机构资金对RISC-V赛道及公司产业化能力的关注。
募集资金的投向也很明确:约35%用于开发新芯片及迭代现有产品,约30%投入RISAA平台的软硬件能力建设,约15%用于潜在战略并购。
说到底,奕斯伟计算上市后的故事要靠产品继续往前推。
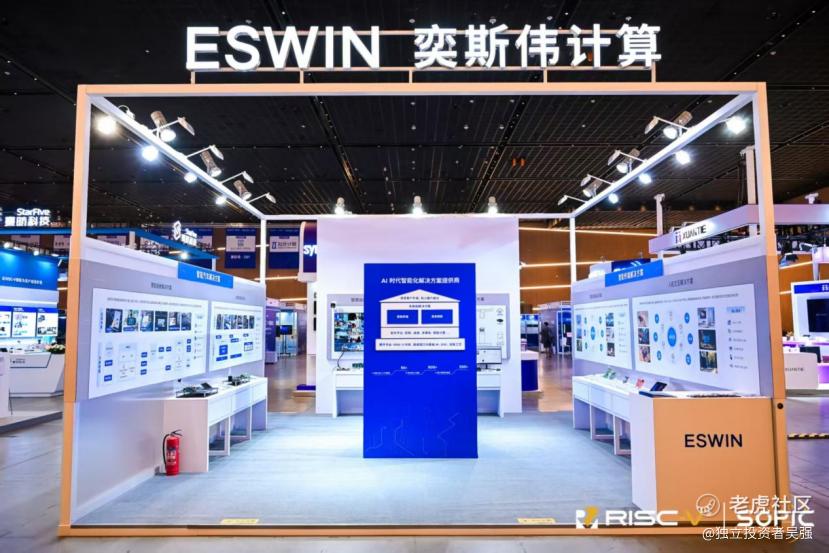
人机交互及多媒体处理芯片产品能不能保持规模,互连及计算芯片产品能不能进入更多汽车、机器人和工业项目,RISAA生态技术平台能不能吸引更多合作伙伴,这些都会决定公司的发展高度。
AI正在从云端走进现实世界。设备需要更多本地算力,应用也需要更加灵活的芯片架构。今天早盘围绕发行价的波动,只是资本市场给出的第一轮报价;RISC-V第一股能否站稳,后面仍要靠产品交付、收入增长和生态扩张来证明。
精彩评论