10月9日,常州微亿智造通过港交所主板上市聆讯,独家保荐人东方证券国际。顺利挂牌的话,这家公司就是港股“工业具身智能第一股”。
具身智能这两年热得发烫,真正能把“具身”落到工业产线上、还能把账算过来的公司,数不出几家。微亿智造算一个。
80%的项目停在POC,工业客户只认一件事
先说个行业里的残酷现实。微亿智造董事长兼CEO张志琦在最近的科技创变者大会上援引IDC调研数据说了一句话,我印象很深——当前行业内可能有80%以上的项目始终停留在POC阶段,难以真正落地。
企业最关心的并非技术领先性,机器人稳不稳定、可不可靠,以及“账能不能算过来”才是核心。
这个判断放在今天的具身智能赛道,几乎一针见血。所有人都在谈论人形机器人、谈论大模型、谈论AGI,工业客户只关心一件事:设备上台,多久回本?张志琦算过一笔账,一台带轮式双臂的人形机器人售价动辄五六十万元,实际能替代的可能只有0.2到0.3个人的工作量。这笔账怎么算都算不过来。
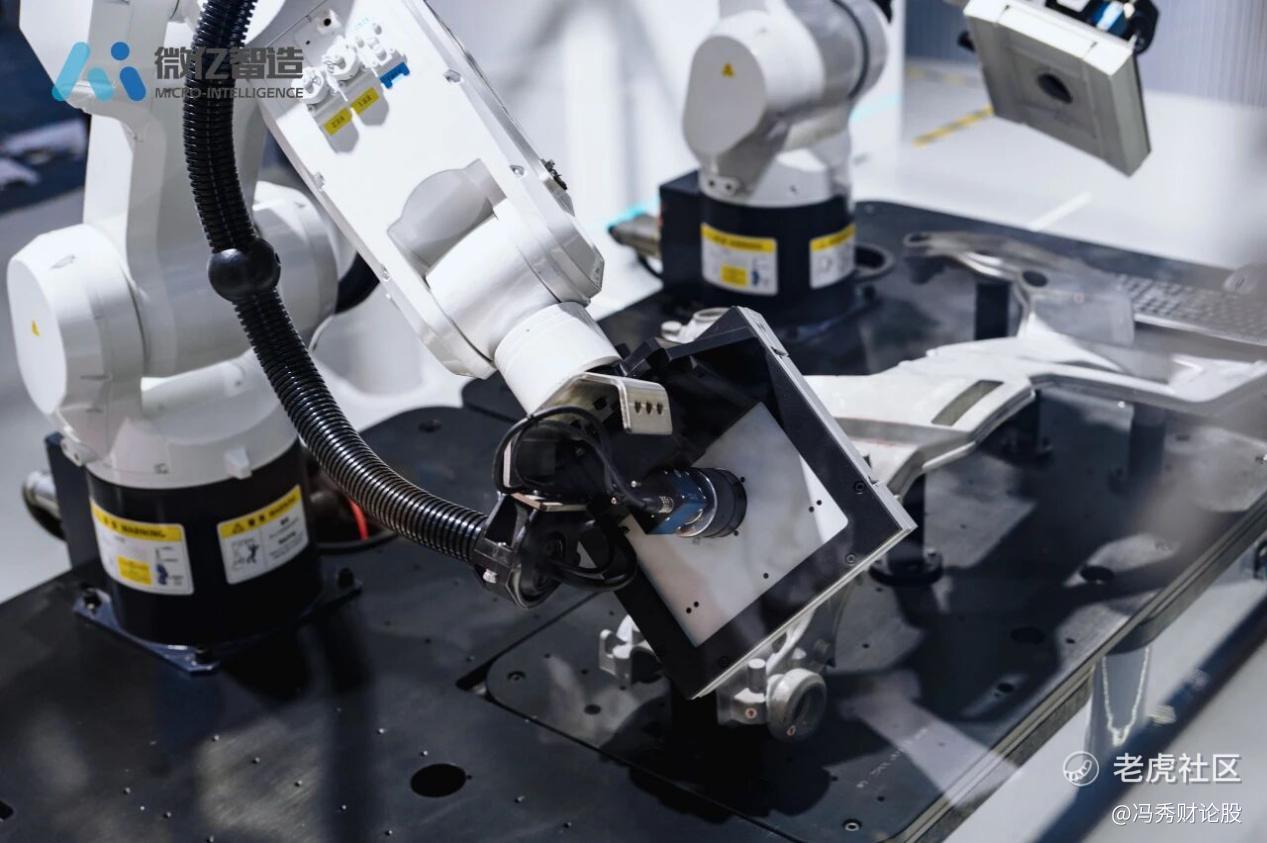
整个行业还在为人形机器人的“形态”狂欢,微亿智造走了一条务实的路径——“一脑多形”。
背后是统一的物理AI大脑,前端可以是双臂、四臂甚至六臂方案,根据具体工序需求灵活配置。张志琦把它类比为自动驾驶:车只是承载技术的平台,核心竞争力在于那套自动驾驶能力。
物理AI大脑:把老师傅的手艺变成可复制的能力
微亿智造的技术体系建立在“快慢思考”与“人类在环”相结合的核心原则上,部署于“云-边-端”一体化架构。
这套架构解决的是工业AI最头疼的“冷启动”问题。懂行的人都知道,AI模型最怕没有数据。工厂产线上新换一款工件,哪来的数据?微亿的解法很巧妙——“快思考”通过云端人机交互系统,让工艺工程师实时修正模型输出,把部署周期从行业平均的数周到数月压缩到数天。设备进场第一天就能干活。
“慢思考”负责长期的自我进化。产线数据持续回流云端,用于核心AI模型的训练迭代。每一次人工指导和纠正都被系统结构化记录,转化为高价值训练数据。
这套系统跑出来的效果可量化。新能源汽车一体化压铸件检测与打磨场景中,解决方案实现了近乎100%的自动化检测和修整,单件处理时间从70分钟压到18分钟,良品率从82%提升到98%。PCB板柔性上下料场景中,单套设备兼容超百种板型,产线效率提升30%以上,客户投资回收期缩短至1到2年。
这些数字才是工业客户真正在意的东西。
23TB精标数据,护城河是这样攒出来的
AI时代,数据是驱动智能化的核心燃料。微亿智造的数据资产,我觉得是它区别于其他玩家最深的护城河。
截至最后实际可行日期,公司已积累超过23TB源自真实工业场景的非结构化精标数据,包含超过16亿条精标数据记录。据灼识咨询资料,2025年行业中大多数公司拥有少于5TB同类数据。
这些数据全部来自真实工业产线,与客户的实际工艺标准精确对齐。每一帧图像、每一个力反馈、每一次专家纠正,都编码了产线上最难复制的隐性知识。张志琦说的“能用一个极其数据化的东西把‘什么叫磕伤、什么叫划伤’描述清楚”,就是这个意思。
这些数据还在持续增长。产线部署得越多,回流的数据越多,模型迭代越快,新项目的部署周期和验证成本就越低。这个飞轮一旦转起来,竞争对手很难追。
毛利率与合同负债:商业化能力最硬的证明
聊技术聊到一定程度就得看数据了。微亿智造的财务数据里,两组数字特别值得关注。
第一组是毛利率。EIIR产品毛利率从2023年的47.9%增长至2025年的53.5%,截至2026年5月31日止五个月进一步增至54.8%。整体毛利率从2023年的42.4%提升至2025年的48.4%。工业设备领域,超过50%的毛利率相当罕见。
毛利率持续走高的背后,是产品结构向标准化EIIR产品倾斜的结果。EIIR收入从2023年的1.14亿元增长至2025年的4.53亿元,占总营收比重从26.3%提升至57.0%。标准化程度越高,规模效应越明显,毛利率自然往上走。
第二组是合同负债。截至2025年12月31日,公司合同负债为4900万元,较2024年底的1020万元大幅增长;到2026年5月31日进一步增至9490万元。合同负债代表客户预付的货款,相当于未来收入的“蓄水池”。这个数字快速增长,说明客户下单意愿在增强,公司预付款政策正在被更广泛地接受。
还有一个信号值得关注:截至2026年5月31日止五个月,公司营收4.24亿元,同比增长22.6%;期内溢利2250万元,较上年同期的710万元大幅增长。利润增速远超营收增速,经营杠杆正在释放。
出海与产能:下一阶段的增长引擎
国内市场站稳之后,微亿智造把目光投向了海外。2025年公司正式启动海外业务拓展战略,打入欧美市场。截至最后实际可行日期,海外积压订单有19份,公司已服务超过25家世界500强及行业龙头企业。
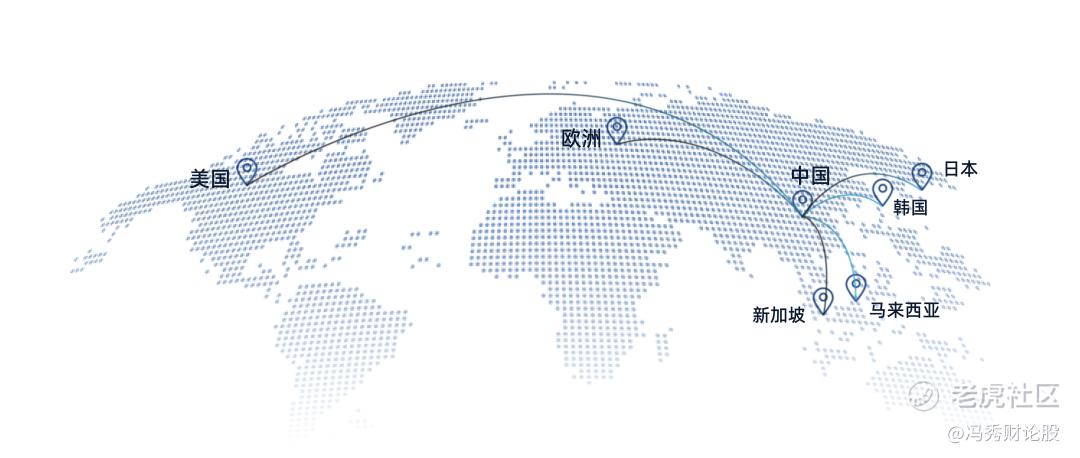
海外市场对微亿来说,增量收入是一方面,更重要的在于定价空间。张志琦说过一句话,“在海外市场更容易把这笔账算过来”。欧美制造业的人力成本远高于中国,同样一台设备,在海外客户的账本上,回本周期可以缩短很多。
最后说两句
从2018年AI质检起家,到中国最大的工业具身智能机器人产品提供商,微亿智造用八年时间走出了一条务实路径。2024年和2025年连续两年盈利,在具身智能这个普遍还在亏损的赛道里,算是一股清流。
从“连续两年微利”到“持续盈利”,中间还隔着研发投入管控、应收账款回收等多重考验。这家公司的核心逻辑是对的:工业客户只认能算得清的账,微亿智造正在把这张账越算越漂亮。
港股“工业具身智能第一股”这个标签,含金量不低。
精彩评论