今天太惨烈了,截至写稿(上午),恒科跌2.6%,沪深300跌1.33%,日经225跌2.52%,韩国指数KOSPI大跌7.21%,接近熔断。
而就在亚洲盘一片哀嚎之际,有这样一只港股大牛,今日逆市上涨5.06%,且8月以来总计涨幅近40%!
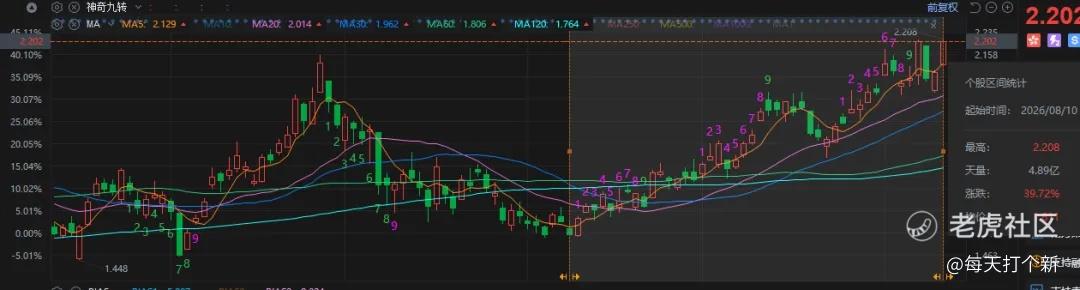
这只大牛是谁?留个悬念,文章结尾揭晓(狗头)。
最近科技股普跌,但最惨的莫过于光模块和存储。
先说光,光的下杀据我判断有三重原因:利好落地、涨幅回吐、资本开支持续性的担忧。
10月12日,2026年OCP全球峰会开幕,Lumentum、Astera Labs和康宁联合展示了基于光纤的PCIe互连技术,目标是解决AI机柜内部电互连在传输距离、功耗和信号完整性方面的限制。
我们看到,LITE上周五一度冲上历史新高1143,既然会已开,利好落地,获利资金就该止盈了。
所谓buy the rumor,sell the news并非什么稀罕事,但按理来说开个峰会的利好落地影响应该相对有限,但LITE昨天大跌9.78%,COHR大跌7.87%,有点不合常理。
所以我认为,这OCP的利好落地只是诱因,后面两点才是关键。
当下AI近两年涨的实在太多,随便说几个,LITE+1085.72%,SNDK+4142.24%,BE+1080.9%,AXTI+2756.22%。
非常恐怖兄弟,非常恐怖。
AI带来的革命是真是假,我相信是真,但当前AI应用尚在落地阶段,现阶段真正赚得盆满钵满的,主要还是英伟达、博通这些卖铲子的,台积电这种在先进制程上拥有绝对优势的,正处于超级景气周期的存储厂商,以及部分网络设备和光通信龙头。
但到了产业链下游,情况就复杂多了。基础大模型、算力租赁、通用Agent等新兴业务,虽然收入增长迅猛,但大多仍处于高投入阶段。AI赋能广告推荐等传统业务虽然已能够创造利润,可新一代生成式AI应用到底能不能赚回天量的算力投资,目前还没完全得到证明。
所以现在AI产业的问题是,上游卖铲子的已经赚麻了,下游挖金矿的还在疯狂融资。至于这座金矿最终能挖出多少金子,市场虽然还没算明白,但是预期已经打的非常满。
那么问题来了,既然下游没咋赚钱,上游的现金牛哪来的这么多利润?
来源便是高额的资本开支。所以我一再强调,我不信HBM会像传统存储那样有极强的周期性,因为它的大宗商品属性已经非常弱。但是一旦资本开支缩减,那将是从源头截流,影响会非常大。
因此,纳指和长债收益率同涨必不可持续,非常危险,因为这本质上是低估了融资成本对整个AI链的影响。短期当然可以共存,但如果高利率持续,而盈利兑现又跟不上,迟早会有人扛不住。
10月12日,博通CEO陈福阳在新加坡表示,未来AI发展的最大制约可能来自资本,而非芯片或存储供应不足。他还批评部分AI投资者像赌场里的赌徒,投入大量资金却不清楚最终能获得多少回报。
而英伟达之前大费周章搞融资平台也可见一斑:存储缺不缺?缺!芯片缺不缺?缺!但是最缺的是什么?
还是钱。
这里不光是指企业账面资金,更是指市场上的钱,有钱涌入,估值才能维持,企业才能以更有利的条件融到资金,继续扩张AI基础设施。
钱从哪来?靠资本市场融资,靠发债,靠经营现金流流入,归根结底,还是要有人愿意相信AI未来能够创造足够高的回报。
我认为,AI的颠覆性远超此前的互联网、智能手机,但正因为它的颠覆性很强,所以它更加不可能一蹴而就。正如Dario Amodei的“AI监管论”的观点一样,饭要一口一口吃,路要一步一步走。
这是一个相对漫长的过程,但现在的问题是,步子迈太大,扯到egg了。
AI公司讲故事,拿融资,烧钱投入资本开支,烧完了怎么办?为了拿更多的钱,就要证明更大的市场空间,讲更有吸引力的增长故事。一旦市场相信,估值抬高,融资更容易,整个产业链的业绩和股价便形成正反馈。
这套逻辑在上升周期里非常好用,甚至能够自我强化。但它有一个致命的问题:预期会越抬越高。
二级市场一样的逻辑,比如公司A,你预期Q1利润增长20%,结果人家增长40%,那你还会预期Q2增长20%吗?你不会,你会预期50%。如果Q2又增长80%,Q3的预期可能就被抬到了100%,甚至150%。
以此类推,最终就会出现一种很荒诞的场面:人家业绩明明非常好,但因为低于预期,投资者反而卖出股票,股价承压。
眼熟不,类似情形现在已经开始频繁出现,远的不说,就说前几天发财报指引的三星,2026Q3营业利润预计107.4万亿韩元,同比增长782.5%。
很牛吧,但是按照Visible Alpha的预期,市场原本预计112.73万亿韩元,实际指引低了约4.7%。结果就是三星公布指引当天股价下跌2.42%,10月12日又跌了4.39%。
当然了,不同机构预期不一样,但至少是没有“大超预期”,这便是它的原罪。
这就是现在AI行情最令人担心的地方。以前业绩增长50%,市场欢天喜地;现在业绩增长500%,投资者先问一句:怎么才500%?公司能不能继续赚钱是一回事,能不能继续超出市场越来越离谱的预期,是另一回事。
现在的股市就像一根线,预期拽着一头,资本开支拽着另外一头,预期这一头已经被拉得很满,资本开支那一头也不遑多让。
首先是高利率环境,最直观就是融资成本上升,利息开支增加,让本就不富裕还在烧钱的AI链下游雪上加霜。
除此之外,高利率还会抬高市场对未来业绩增长的要求。
无风险收益率上升,那投资者的要求回报率理所当然就会上升,根据现金流折现模型,要求回报率上升,股价就会承压。那么股价如果要继续涨,就得给出更高的增长预期。
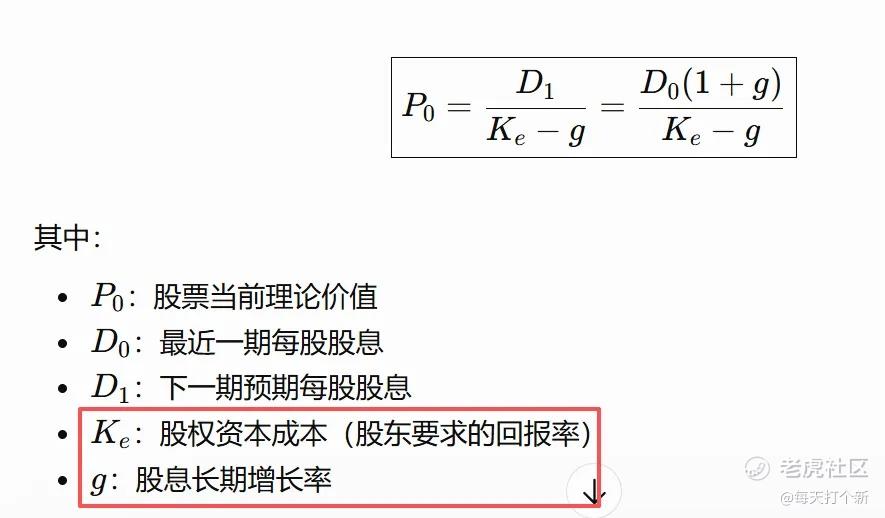
换句话说,融资成本越来越高,市场要求你赚的钱却越来越多,两头堵。
其次,巨额的资本开支已经开始让巨头都出现自由现金流为负的情况,比如AMZN(-76亿)、GOOG(-59亿)、ORCL(-287亿)等。当然了,这些大佬实力雄厚,短期内完全有能力承受现金流缺口。而且资本开支本来就有前置性,今天投入的数据中心,未来可能创造数倍回报。
但问题是,如果缺口继续扩大,AI业务的投资回报又迟迟无法兑现,那么这些巨头是会继续无脑增加资本开支,还是开始精打细算?
只要资本开支的增长速度开始放缓,上游存储、GPU、光模块等环节的新增订单预期就可能受到冲击。
而此时如果市场依然按照资本开支持续高增的剧本定价,那么即便当期业绩依然不错,也可能先迎来一轮估值下杀。这便是整个AI产业链需要警惕的风险。
其实,资本开支和业绩预期这两股力量一直存在,但之前AI太繁荣了,业绩持续超预期增长,技术不断革新,就是这根“绳”的自我强化,一直在变结实。业绩同比增长20%是塑料的,80%是尼龙的,180%的铁的,280%是铝合金的。
所以,只要业绩和AI发展持续超预期,这根“绳”硬化的速度超过两头拉力的增加,那么估值就有支撑,股价就会不断创新高。而且,资本开支本身也可能让这根绳变得更结实,前提是投入的钱最终能够创造足够高的回报。
那么问题来了:市场要求AI业绩兑现的速度,会不会已经超过了AI投资产生实际回报的速度?
AI能赚多少钱,决定了这根绳到底有多结实;资本开支和业绩预期,决定了它需要承受多大的拉力。
现在两头的力已经到了很恐怖的程度,这根绳,它够硬吗?
前几天OpenAI一个乌龙事件都让全市场大跌,我在当天也做了减仓(目前美股只剩英伟达和黄金ETF),并非完全因为OpenAI不及预期带来的潜在影响,而是那天的市场表现反映出当前的大市已经风声鹤唳。
涨一点需要大超预期,但跳水只需要一个不一定成立的理由。这种时候,我宁愿少赚一点,也不想拿着满仓去测试市场的承受能力。
再说说存储吧,最近存储真是四面楚歌,以后谁再骂大A我跟谁急,韩股你骂了没有?没有骂韩股凭啥骂我的大A宝宝?
KOSPI自6月以来下跌31.27%,我沪深300仅仅跌了12.62%,相当的优秀好吗,连大A都打不赢的外国市场终于出现了,扬眉吐气。
还有就是三星业绩不及预期,海力士美股解禁,两家手牵手打完回购子弹(海力士还剩个收尾),长鑫存储DRAM技术进展,以及上文提到的逻辑,最终结果就是市场对存储周期见顶的担忧集中爆发,资金大量出逃,KOSPI今日一度接近熔断。
看海力士的技术面,K线破位,MACD出现死叉,绿柱持续增大,虽然不愿承认,但这走的确实丑陋。
前天有朋友在评论区问我7709咋办,我说尾盘清大部分,现在就剩两手留个纪念,真的好险。
财报季马上就要来了,颤抖吧,凡人们~
OK,文章写完了,下面揭晓开头提到的大牛股。
没错他就是......两倍做空恒科哈哈哈哈哈哈哈哈。
每天上一当,当当不一样(狗头保命)。
精彩评论