点击上面图片关注我
高盛最近这波下跌把很多长期投资者跌沉默了。10月12日GS收盘约893.95美元,较7月盘中1148美元附近的高点已经回撤两成左右,部分行情源显示从1153.99美元高点算回撤约22.4%;50日均线在1000美元上下、200日均线在960美元附近,股价同时跌破两条关键均线,技术面很难看。 市场现在争论的不是高盛还行不行,而是“创纪录的二季度业绩”和“跌成这样的股价”到底谁更真实。10月13日盘前Q3财报是分水岭,期权市场定价财报后波动约5%,机构一致预期营收约168.3亿美元、EPS约12.86美元,环比Q2的203.4亿美元和20.98美元明显回落,但同比仍增长。 这篇文章不喊单,只把基本面、估值、目标价和操作边界说清楚。
当前市场表现与公司核心业务
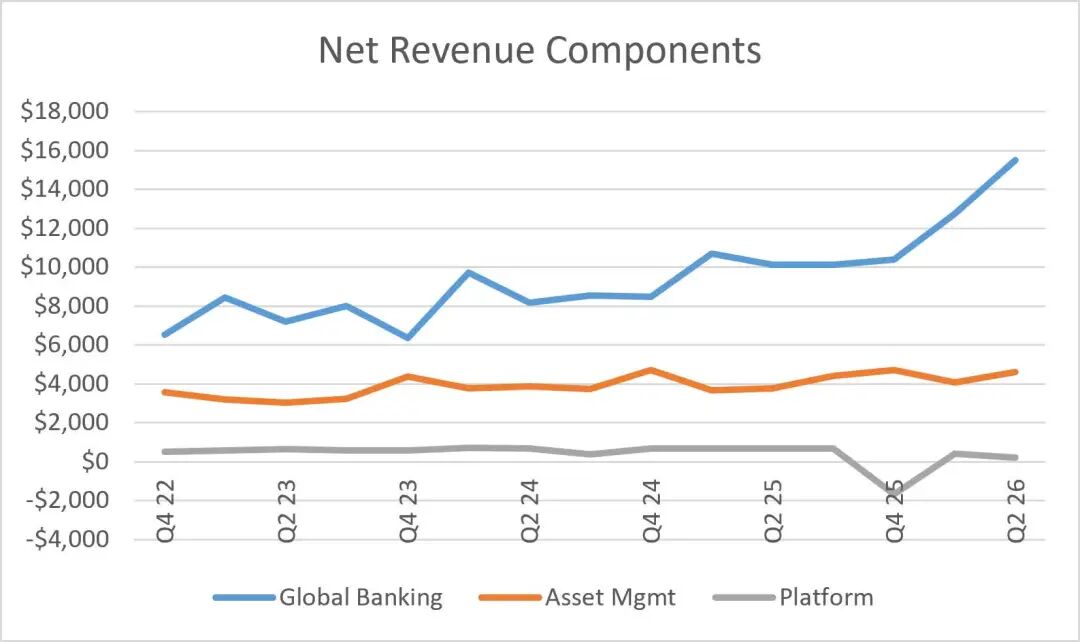
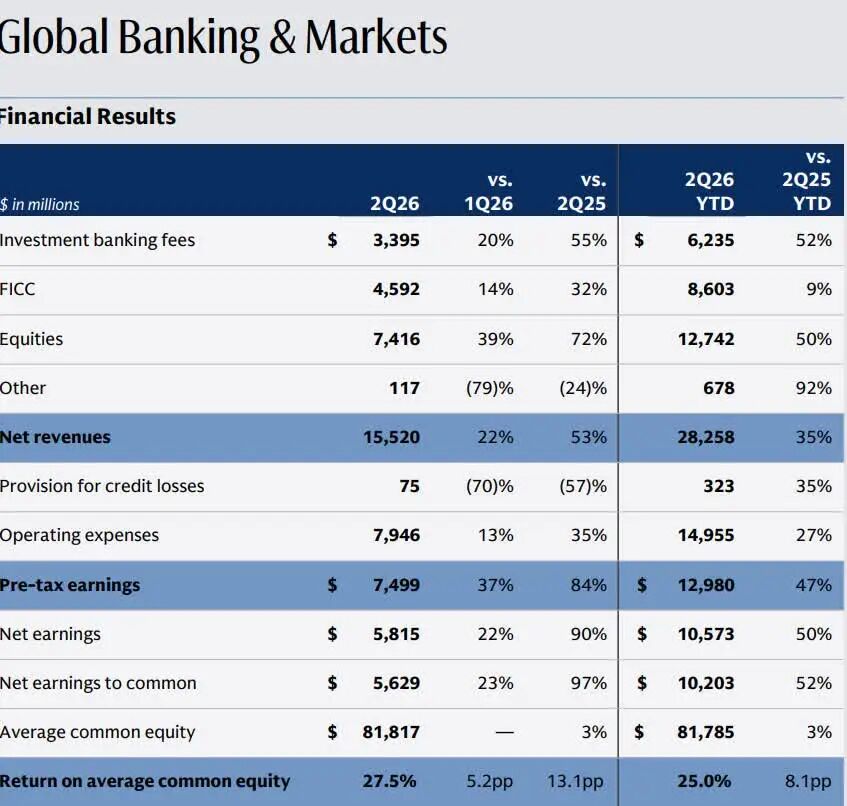
高盛集团主业分四块,全球银行与市场、资产与财富管理、平台解决方案、以及面向企业客户的融资与交易服务。全球银行与市场最赚钱,里面又分股票交易、固收外汇大宗商品交易、并购顾问、股债承销;资产与财富管理靠管理费和管理规模赚钱,平台解决方案包括消费金融、支付、贷款等相关业务。2026年二季度全球银行与市场净收入155.2亿美元,占总收入约76%,股票交易74.2亿美元、FICC 45.9亿美元、投行业务费34亿美元,Q2整体净收入203.4亿美元、稀释EPS 20.98美元、ROE 23.5%,都是很极端的好数据。 问题在股价端,利率上行、AI交易降温、FICC环比走弱、Q3费用上升,把“好公司”打成了“技术破位股”。对普通读者来说,买GS本质上不是买存款股,而是买华尔街交易和投行业务的周期弹性。
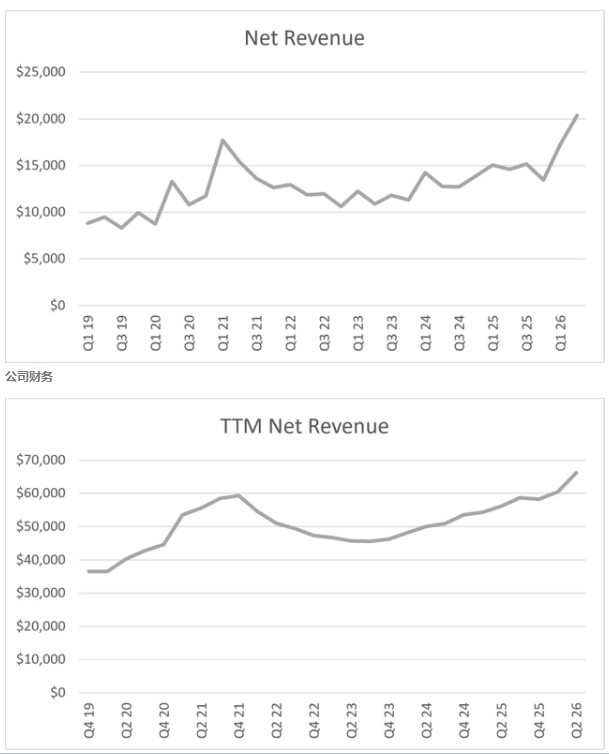
下图:公司财务,单季与TTM净收入双双创阶段新高,盈利动能仍在加速,但已处高位需防均值回归
二季度为什么这么强,数据到底含什么水
二季度高盛净收入203.4亿美元、同比增39%,净利润66.3亿美元,稀释EPS 20.98美元,比市场一致预期高一大截。 股票业务是头号发动机,74.2亿美元收入同比增72%,客户做市、衍生品、融资、大宗经纪都放量;FICC 45.9亿美元同比增32%,但Q3前瞻里管理层已经提示固收相对弱、股票相对强。 投行业务费34亿美元同比增55%,并购顾问、股债承销全线恢复,上半年高盛官宣参与并购规模破1万亿美元,创半年历史最快纪录,AI、能源、半导体、防务整合都在催生大单。 资产与财富管理AUS超4万亿美元,管理费收入稳,二季度AWM收入约46亿美元、管理费等约33.6亿美元,这部分不像交易那样大起大落,是利润的压舱石。 也就是说Q2不是单靠一项吹泡泡,而是交易、投行、资管三块一起好,但Q3要分开看,交易会季节性回落,投行转化慢一点就会影响节奏。
下图:全球银行与市场业务在Q2爆发式增长,高盛重回投行强周期,但收入高度集中于交易板块。
下图:投行费与股票交易双位数高增,带动ROE升至27.5%,核心引擎全速运转。
为什么现在又有“买入”声音:催化不在AI概念,在资本市场周期
市场把高盛和AI绑在一起讲没问题,但直接逻辑不是高盛自己搞大模型,而是AI基建公司要融资、要并购、要上市。半导体资本开支、数据中心建设、云厂扩产,会带来债券发行、股权融资、并购顾问、私募和财富管理资金流入;如果Anthropic等大型AI公司后续推进IPO,投行承销费会进一步释放。更底层的是并购backlog,2026年上半年全球并购回暖,高盛、大摩、小摩的投行单子都变多;波士顿咨询口径称前8个月全球deal value同比增约15%、百亿级 megadeal 超过上一轮高峰。 对GS而言,只要股票交易不塌、FICC别继续低于预期、投行单子从“储备”转“确认收入”,估值就能从破位修复。Q3预期EPS约12.86美元、营收约168.3亿美元,本身就是假设交易环比降、费用升,若股票业务和投行费超预期,财报后反弹空间会打开。
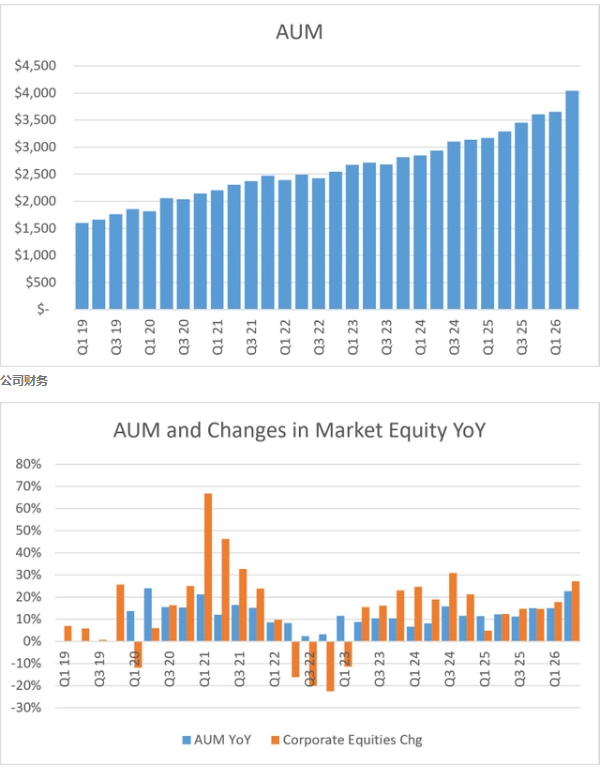
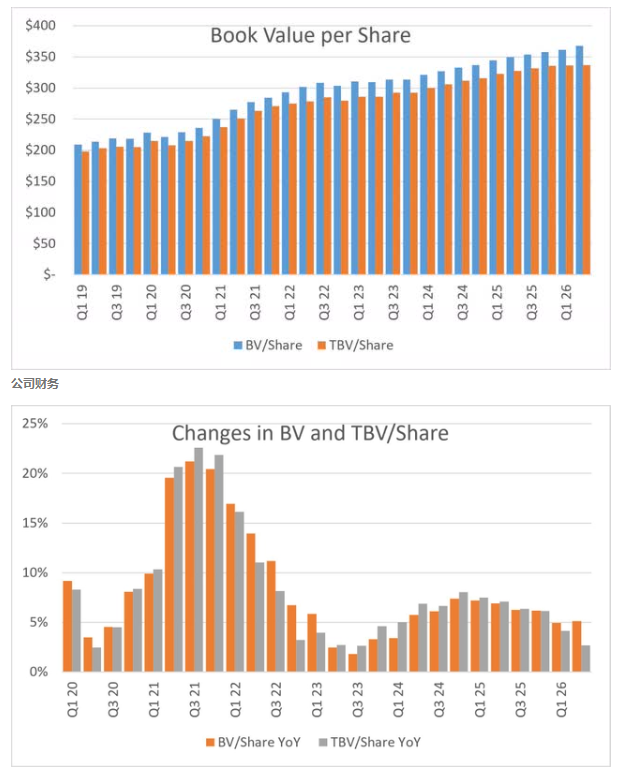
下图:资产管理规模与每股账面价值长期稳步抬升,构成盈利安全垫,但增速已明显放缓
估值与目标价深度算账:不是便宜到无脑买,是周期回撤到位
按Q2复合数据,高盛股价约894美元时,市盈率约15.6倍、市净率约2.69倍、每股净资产约424.53美元,季度股息已提到5美元、年化20美元,派息率约31%,回购Q2约40亿美元。 分析师一致目标约1060-1070美元、部分机构给到1130-1245美元,但整体评级偏Hold而不是强买。
用三套方法计算:
第一,全年2026E EPS若取68-70美元,给13倍对应884-910美元、给15倍对应1020-1050美元;
第二,按市净率,若ROE维持20%附近,2.6-3.1倍PB对应每股净资产424.5美元的1103-1316美元,但周期股不会给满,2.8-3.0倍更合理即1189-1274美元,说明若盈利质量回到Q2水平、股价有修复到千元以上空间;
第三,2027E EPS若70-73美元、周期中性给13-15倍,目标949-1095美元,中枢约1000-1050美元。保守情景若FICC继续弱、投行转化慢、商业地产减值,EPS下修到60美元、给12-13倍,支撑在720-780美元;乐观情景AI融资和并购加速、股票交易维持高位,EPS75美元以上、给14-16倍,可看1050-1200美元。
综合看,894美元附近按“全年68-70美元、13-15倍”算有低估,按“Q3不及预期、Q4指引弱”算还能下探850-880美元。
主要风险:技术破位不是唯一问题,信用和费用更致命
高盛核心风险有三:FICC持续降温,利率高压压制固收交易与发债;费用信用双杀,Q2运营费用同比增26%至116.7亿美元,Q3非薪酬费用预计再增5亿+,挤压净利率与ROE;资产质量隐忧,商业地产、私募信贷敞口面临再定价与赎回压力,Q2信用损失拨备已现。叠加监管左倾与财报指引保守,技术面跌破200日线后可能下探850美元。短线资金面临洗仓风险,长线则非致命。
投资建议与结论:分批比一把买更合适
894美元宜分批建仓。保守型等10/13财报后站稳千元再加;中位型30%-40%底仓,跌至850-880且EPS不破65可补;6-12月目标1000-1050美元。周期波动大,需仓位管理。
精彩评论