路透社公布了IDC 最新发布的 2026 上半年中国数据中心 AI 加速器出货数据,对我们来说,有两个核心信息值得关注:
非 GPU 加速器(NPU/ASIC)出货超 101.6 万颗,同比激增近 80%
在真正的通用 GPU 市场,摩尔线程以 5.6 万颗的出货量、约 3%的市场份额,稳居国产 GPU 第一名(出货量排在前面的**等厂商均属于 NPU/ASIC 阵营)。
NPU/ASIC 的放量主要集中在特定推理与端侧业务场景,而通用 GPU在复杂大模型预训练、前沿科学计算、多模态以及图形渲染等核心高价值底座上,依然具备无可替代的生态与通用性。在通用 GPU 这块真正的硬核战场上,摩尔线程凭借其全功能的独特路线已率先抢占身位。
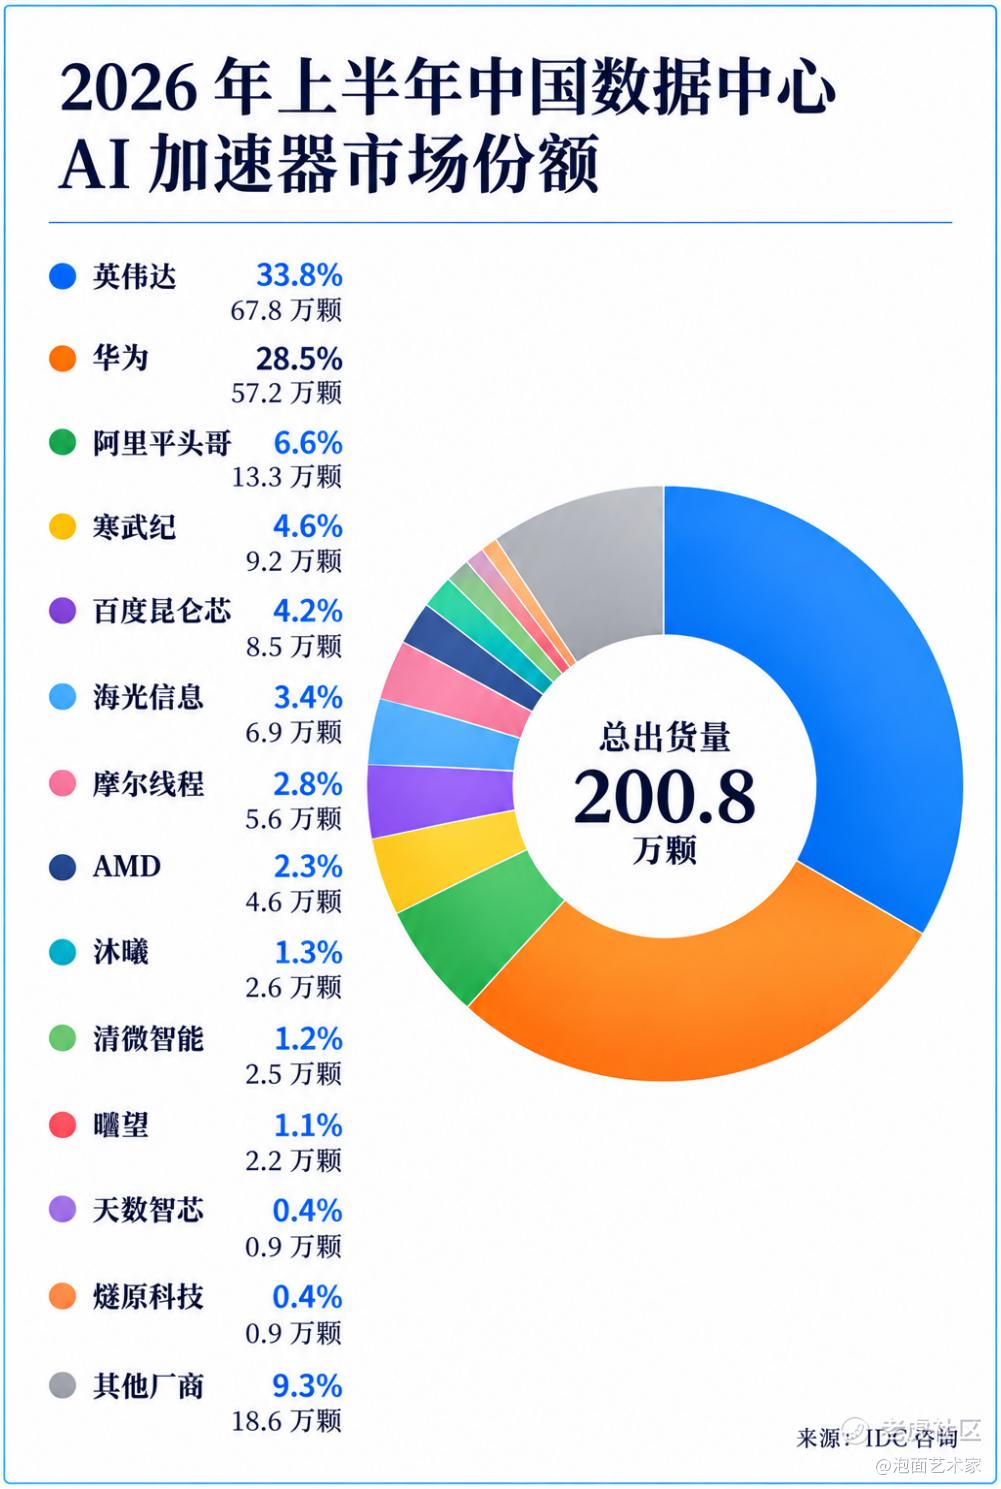
一、IDC 报告核心解读:算力生态的双轨演进
根据 IDC 报告,2026 上半年国内数据中心 AI 加速器总出货量达200.8 万颗:
英伟达:市场份额压缩至33.8%;
**:份额升至28.5%,两者差距已缩窄至约 5.3 个百分点;
国产 GPU 阵营:摩尔线程出货5.6 万颗,大盘占比约3%,在国产 GPU 厂商中排名第一。
解读一下,****等凭借专用架构在推理场景规模化跑量,拉高了非 GPU 芯片的整体占比。但从通用计算底座与全功能 GPU 生态来看,摩尔线程的 5.6 万颗是目前国产独立 GPU 中唯一跑出规模化交付曲线的标的,意味着其供应链组织、量产爬坡和工程化落地已率先跨过临界点。
二、投资视角:关注“营收体量”比单纯出货量更关键
进入十月三季报披露期,市场最该关注的硬指标是:营收体量与环比增速。
为什么现阶段营收是检验国产 GPU 竞争力的核心胜负手?逻辑有三:
验证抢占英伟达空白的真实成色:英伟达留下的市场真空,谁能抢到手?靠送测、试用、低价冲量都不能算数。真金白银的营收,是大客户用订单投出的信任票,证明厂商拿下了核心商业化客户的预算。
穿透出货量,反映真实客单价与系统交付力:GPU 赛道竞争已从单纯的“卖裸片”升级为“卖集群与整机系统”。高营收意味着具备高客单价(ASP)的集群级交付能力,直接剔除掉小规模试用与边缘低端芯片跑量的水分。
构筑自我造血与持续研发的护城河:先进制程先期研发与流片成本极高。营收体量越大的厂商,自我造血能力越强,才能支撑后续产品迭代,避免陷入依靠一级市场融资续命的死循环。
三、头部阵营财务兑现度对比:平稳跨越 vs 下半年依赖
结合 2026 上半年公开财报及主流券商一致预期(Wind 数据测算),国内五家头部 GPU 厂商的业绩兑现度已经出现明显的分化梯度:
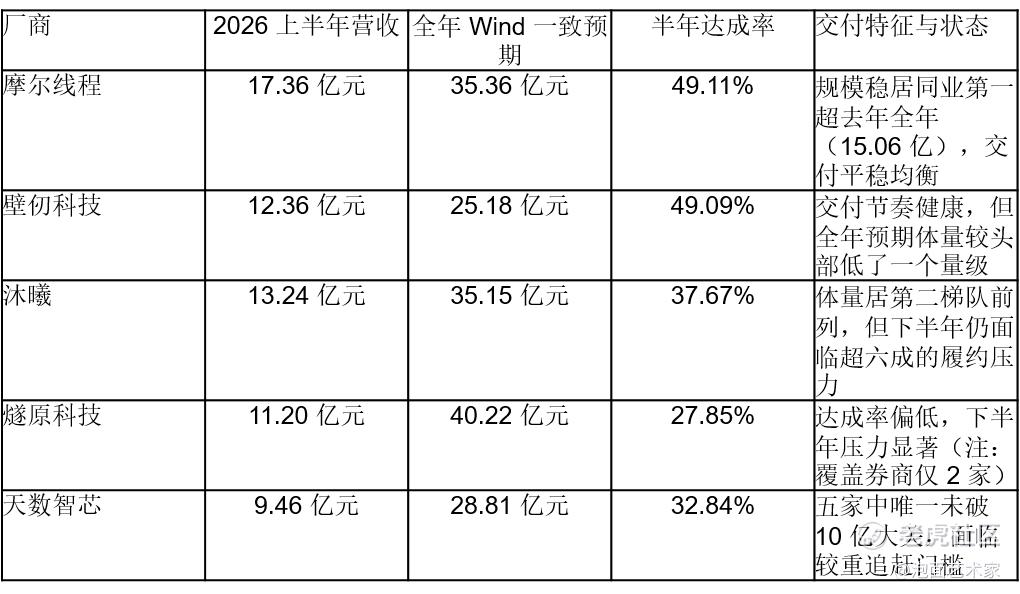
从数据对比中可以清晰看到:
摩尔线程与壁仞科技半年达成率均在 49% 左右。其中,摩尔线程上半年 17.36 亿元的体量不仅稳居行业第一,且半年度收入就已超过去年全年水平(15.06 亿元),打破了以往严重依赖四季度的“季节**付”宿命;壁仞科技节奏同样稳健,但其全年预期基数相对摩尔线程低了一个档位。
沐曦、天数智芯与燧原科技的半年达成率普遍落在 27% 至 38% 区间,意味着全年六成以上的营收指标必须强压在下半年交付确认,履约确定性与交付风险显著上升。
国产 AI 算力赛道已经彻底告别 PPT 融资和参数对标阶段,全面进入“算力交付 + 财报兑现”的排位赛:
认清赛道属性:排在摩尔线程前面的**等巨头走的是专用 NPU/ASIC 路线,而在通用 GPU赛道中,摩尔线程无论是出货量(5.6 万颗)还是营收规模(17.36 亿元),均是第一名。
跟踪三季报核心:重点关注各家三季度的营收爬坡能力。是头部选手凭借大客户持续放量拉大差距,还是后半程选手能够力挽狂澜完成年度目标,答案很快见分晓。
经授权转载
精彩评论