公司名称:江苏瘦西湖文化旅游股份有限公司
保荐机构:光大
绿鞋:有(光大)
基石投资者:无
募集期:10月14日-10月20日(下周二早)
主营业务:水上游览服务提供商
一、保荐人、绿鞋、基石
光大保荐,光大绿鞋,无基石,承销团没有发现御用承销商。
打新指数:★★
二、货量及孖展情况
机制B,10%,上限定金一手5070港元,公配4476手。截至今日上午11点,孖展倍数43倍,总额9.8亿,还凑合。
打新指数:★★★
三、估值测评及基本面分析
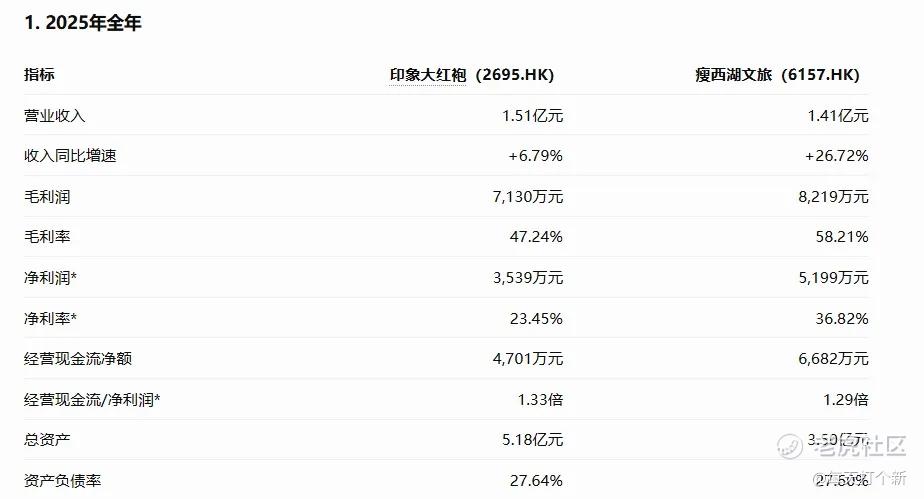
这个公司其实很简单,跟印象大红袍一比就行。两个都是文旅概念,业务模式、相近,
先看2025年的,两家公司营收规模接近,瘦西湖的收入增速、毛利率和净利率均略高,但整体仍是年收入1亿多元的小型地方文旅企业。
再来看2026H1,这一阶段差距被拉大,瘦西湖营收接近大红袍的两倍,毛利率/净利率显著高于大红袍。
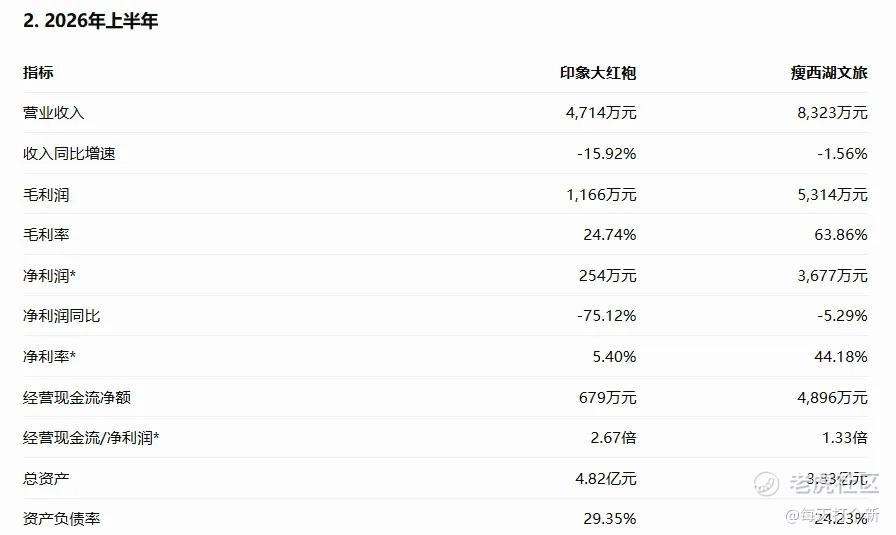
但要注意,这并非是因为瘦西湖今年业绩有多好,而是大红袍今年业绩拉完了。
今年上半年,大红袍营收同比下滑15.9%,净利润同比下滑75.1%,毛利率同比下滑17.8个百分点(接近腰斩);瘦西湖这边,营收同比下滑1.6%,归母净利润同比下滑5.3%,毛利率微升0.4%。
所以2026H1并非是同赛道,一个业绩巨好一个业绩特别差的差异化叙事,而是一个很烂一个一般烂的五十步笑百步耳。
那估值怎么看?今年大红袍业绩太差,那我们就不看今年,2025年业绩总不差吧,那我们就用大红袍上市后最高收盘价做价格锚定。
对应股价约2.3元,对应市值约3.3亿。
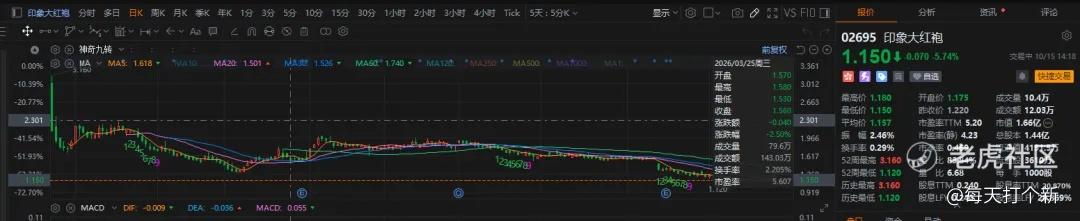
而瘦西湖在业绩2026年同比下滑后的定价,是9亿。
再看现在,瘦西湖今年业绩确实比大红袍好上不少,营收接近大红袍的两倍,但是定价是大红袍当期市值的5.4倍。
结论很明显了,贵得离谱。
那么接下来我们就要看看他能不能入通,如果入通,瘦西湖的股价至少需要是发行价的11倍,到时候一个瘦西湖约等于60个大红袍。
大红袍:您这多少有点侮辱人了哈~
这还是全流通申请下来的结果,如果申请不下来按照当前约25%的流通股,那么一个瘦西湖约等于150个大红袍。
大红袍:行吧,我成计量单位了。
道理很简单,两家题材相近,规模相近,业绩略有差距的公司,市值相差60倍,要是你是投资者,且不说你会不会去买那个便宜的,但如果你去买那个贵的,那我一定会觉得你可能脑子有坑。
有大红袍这根估值“定海神针”在后面压着,即使瘦西湖成功入通,出给谁?
现在这个票烟雾弹不少,有的说有有的说没有,理性来看,如果我是cook,我不会接这一单。
有人说,万一他是齐云山呢?首先,破发小票有很多,但齐云山仅此一家;其次,看承销商阵容,齐云山基本明牌。
当然了,还有一种可能性,公司不强求入通,只是国企要脸,希望把股价维持在一个相对好看的水平,这种情况下应该是能涨的,但概率有多少,不好说。
打新指数:★★~★★★(最终策略及评级发xing球) $瘦西湖文旅(06157)$
精彩评论