风险提示,本文仅为个人感想,对于产业的分析都是基于长期判断,无法预测短期涨跌,因此结论既不能保证绝对正确,也不构成任何投资建议,股票投资风险极大,严禁重仓个股、严禁加杠杆,随时会有巨亏的风险。
其实本来大A急跌之后,随着国家队出手,保险停止卖出,已经有企稳的迹象了,但美股又出现了九连跌。回顾一下上周下跌的主要逻辑:
风险一:Anthropic收入低于预期, ARR月环比减速
Anthropic跟投资人沟通,给出的ARR比之前的800亿低了100亿。月度ARR在8月和9月降速明显:
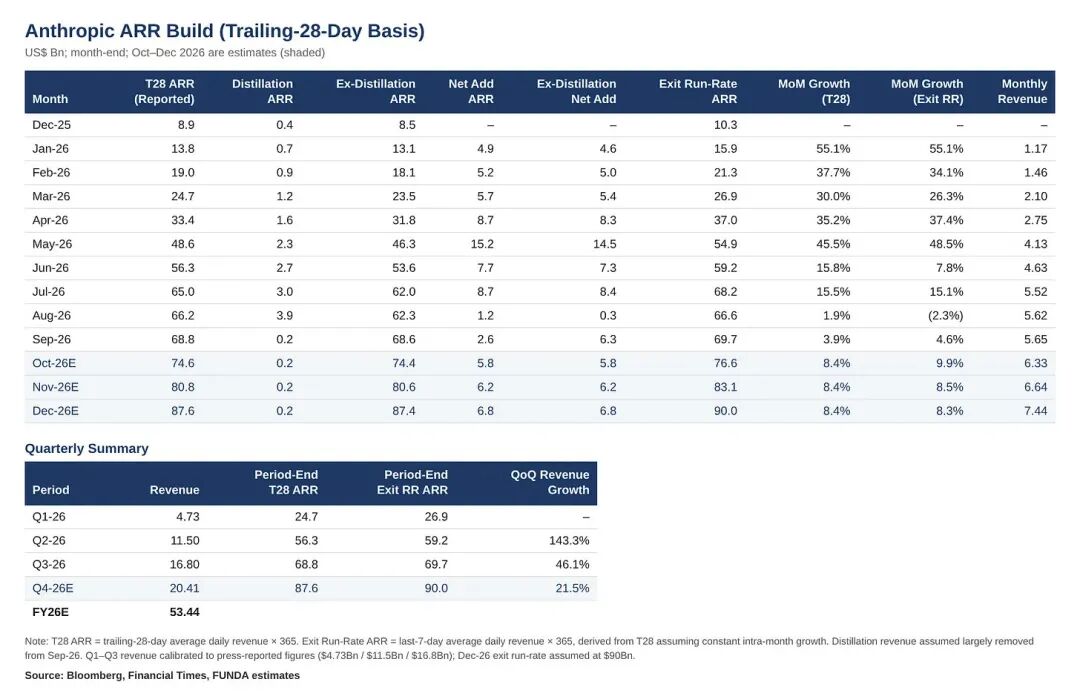
“ARR降速”
会在10月的Yipit数据出来后触底反弹,看上面的高频数据,目前预测10月的月环比增速从9月的3.9%上升到8.4%。而且8月份Anthropic的ARR降速很大程度是受了GPT-6的影响,但9月22日发布Claude Opus 5.5之后市场一片好评,普遍体感远超GPT6,大概率会体现在10月份的收入增速上。
“Anthropic收入低于预期”
收入低于上半年科技股最high的时候的预期已经是既成事实,而且已经通过股价系统性下跌兑现了。
除此以外市场最大的担心还是没有给出Anthropic和OpenAI未来几年的收入和利润预期,预期混乱,所以只能按照第三方的高频数据(比如Yipit),而且是环比下降的高频数据,将悲观预期线性外推。
彭博社预期Anthropic最早于11月第一周开始正式路演,到时候会给出明确的未来三年收入增长预期(盈利预测),而且从投行的角度来说,肯定是玩命忽悠的——至少未来三年年化50%的增速是肯定有的。股价低位的时候,市场更容易相信这样的预测曲线。
风险二:CoreWeave债券暴跌,信用利差扩大
Anthropic的ARR下调是次要原因,让市场上周如此恐慌的是CoreWeave、甲骨文这些高杠杆公司的债券信用利差快速扩大。周四黄仁勋出来挺了一下CoreWeave,也解释了OpenAI和Anthropic占英伟达收入不到三分之一,市场在周四低开高走,但周五还是暴跌,说明对这些风险的担心还没有消除,而且这个因素在市场见底前都不会消除。
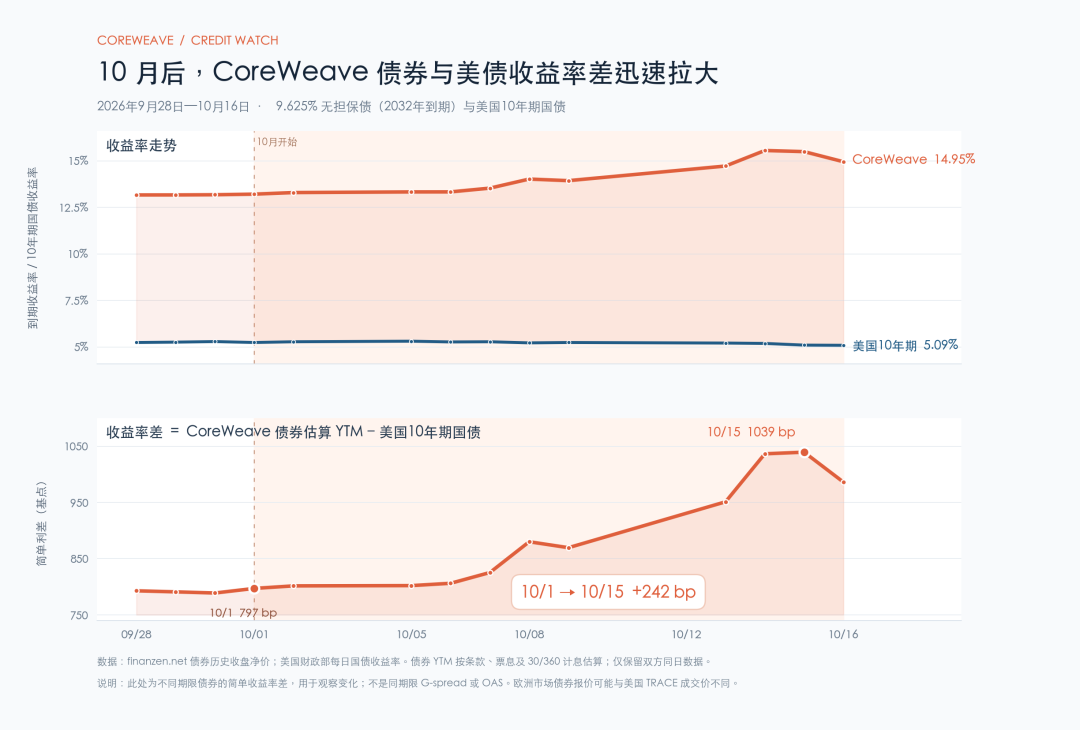
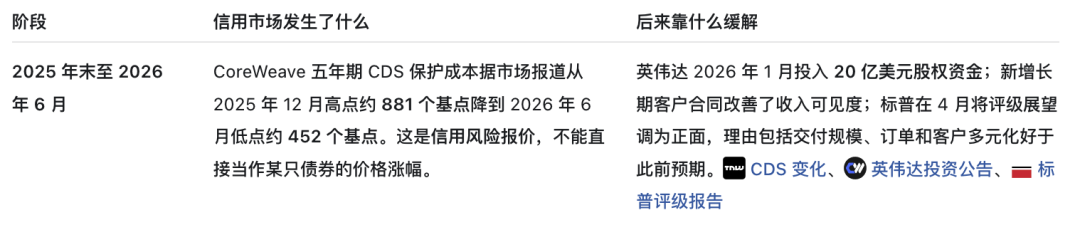
历史上,CoreWeave的掉期也大涨过,之后回落主要还是靠AI叙事回来,费半持续上涨,CoreWeave的债券也自然就涨回来了。毕竟有英伟达在后面,真的出现流动性危机的概率不大。
风险三:加息预期
上周美股前三天的下跌跟加息预期有很大关系,CPI超预期、PPI超预期,美债收益率处于高位。
但PPI出来之后,叠加周五沃什放鸽,10月份的加息预期已经很低,12月份加息预期还是超过70%,但这也基本符合9月份的今年2次加息预期,没有惊喜也没有惊吓。
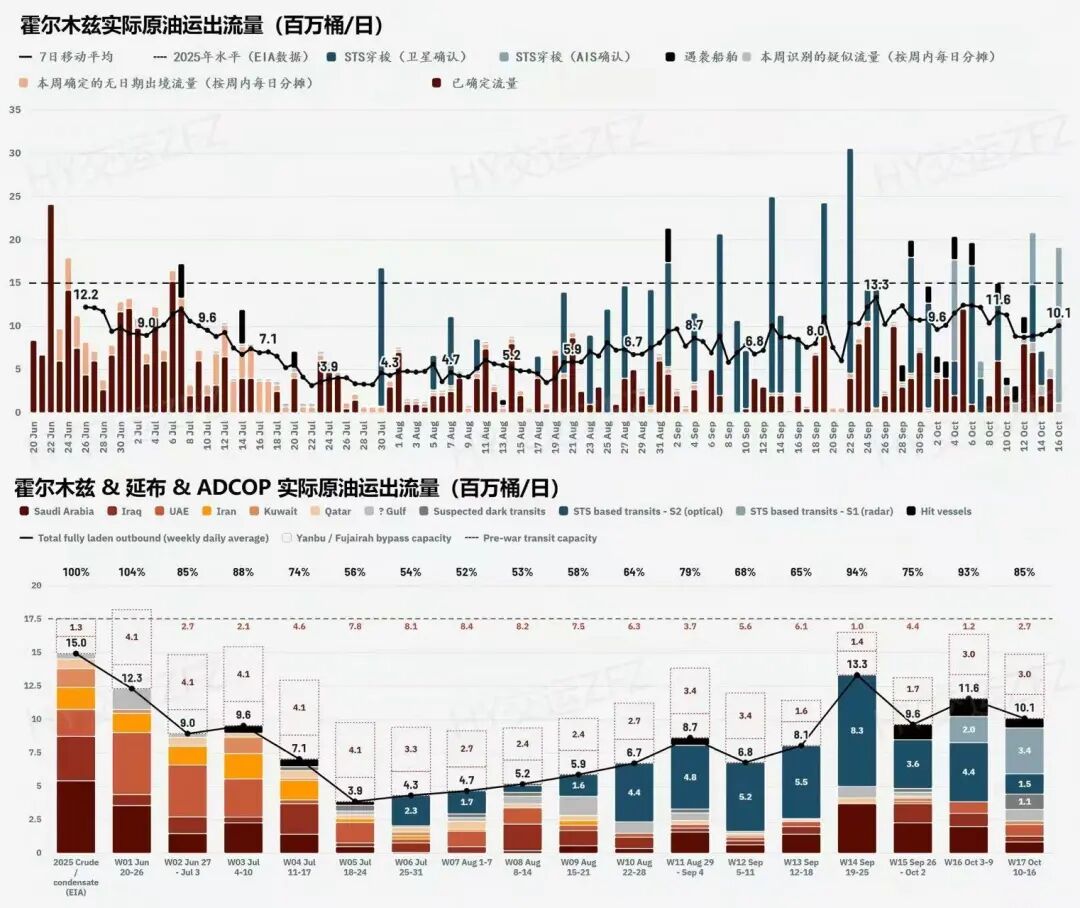
10月份目前北美汽油和柴油价格环比9月份微跌,目前每天通过海峡的原油数量已经稳定在1000万桶/天,因此9月份的能源价格环比增速大概率已经见顶了,这会体现在10月份的CPI和PPI里。
风险四:中期选举民主党横扫参众两院
市场还担心如果民主党横扫了参众两院,可能会通过对数据中心建设不利的法案,起码民主党不会像川普这么支持算力中心建设。
这个悲观预期应该会在11月4日中期选举结果公布后利空出尽,要么共和党和民主党各控制一院,大家互相扯皮,无法通过任何新的法案,还是沿用老的法案。
就算是民主党真的控制了两院,有川普在只要川普不签字,啥法案也没用都要打回去重新按照三分之二通过。
话说回来,民主党控制两院没啥鸟用,估计连撤军的事情都搞不定,就更别说限制算力中心投资了。都是杀估值的理由,如果在高位肯定是要跌的,但如果中期选举结果出来,市场已经提前调整了,大概率就是利空出尽。
总的来说,上面的这些风险主导了本次科技股回调,但大部分风险都会在未来两三周兑现完毕,剩下的就是持续几个季度不断兑现景气的业绩——按照现在的算力的供需关系,27年全年的业绩都是非常乐观的。
因此,虽然现在对于科技股市场下跌感到非常悲观,但一方面科技股的拥挤度已经下降了非常多,且估值是历史的最低水平,业绩则还在持续的上升,刚刚披露的ASML和台积电的三季度业绩均超预期且上调业绩指引。
因此随着上面的空头因素逐渐落地,短期是否已经到底或者什么时候开始反弹很难预测,但到了十一月应该能看到比现在更高的位置。
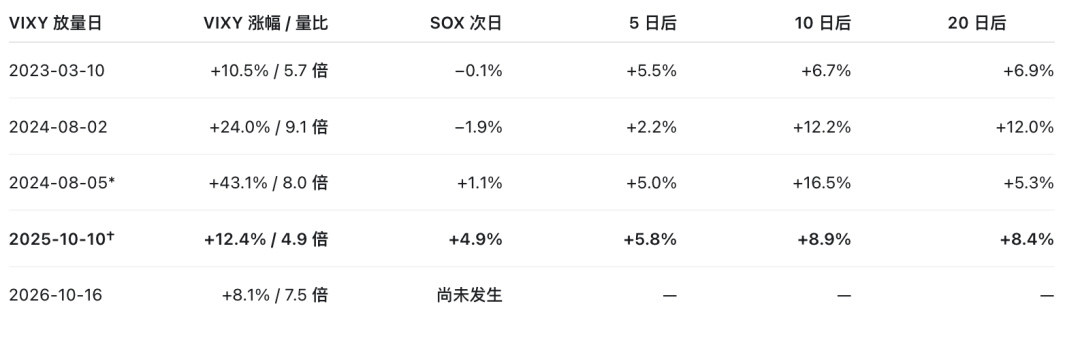
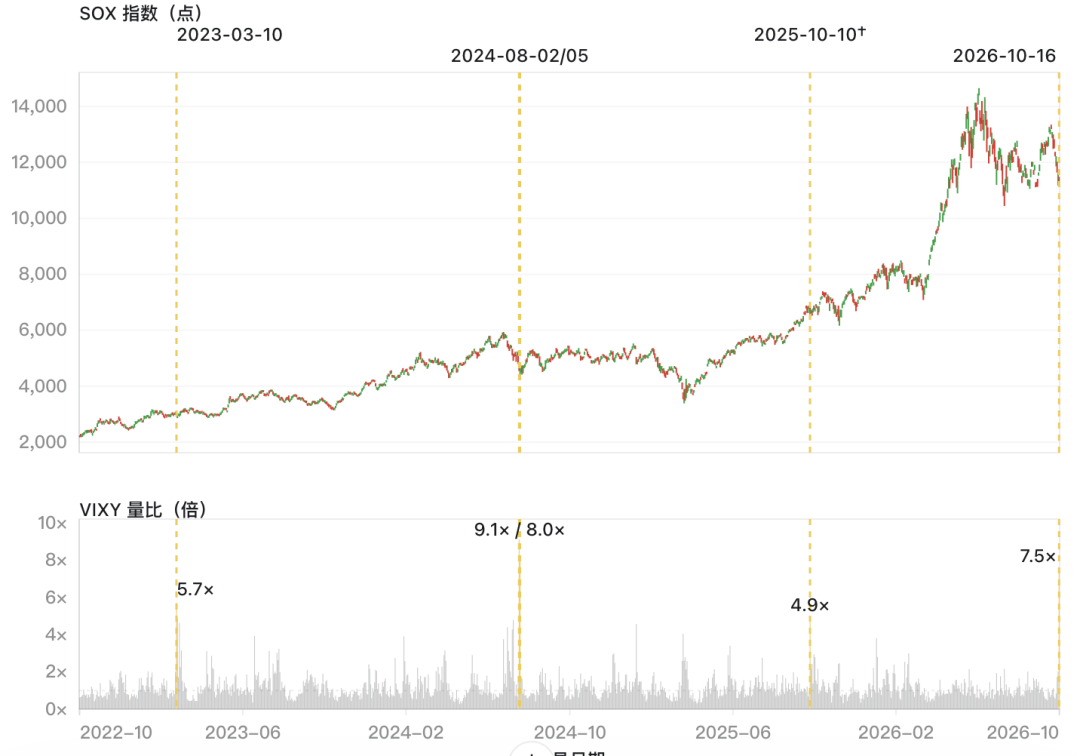
如果再看得更短一些,周五美股的大跌还出现了恐慌指数VIXY放量(放量7.5倍)大涨8%,这种情况的原因一般是下跌保护需求集中涌入、期权做市商随之对冲,推动波动率挤压。
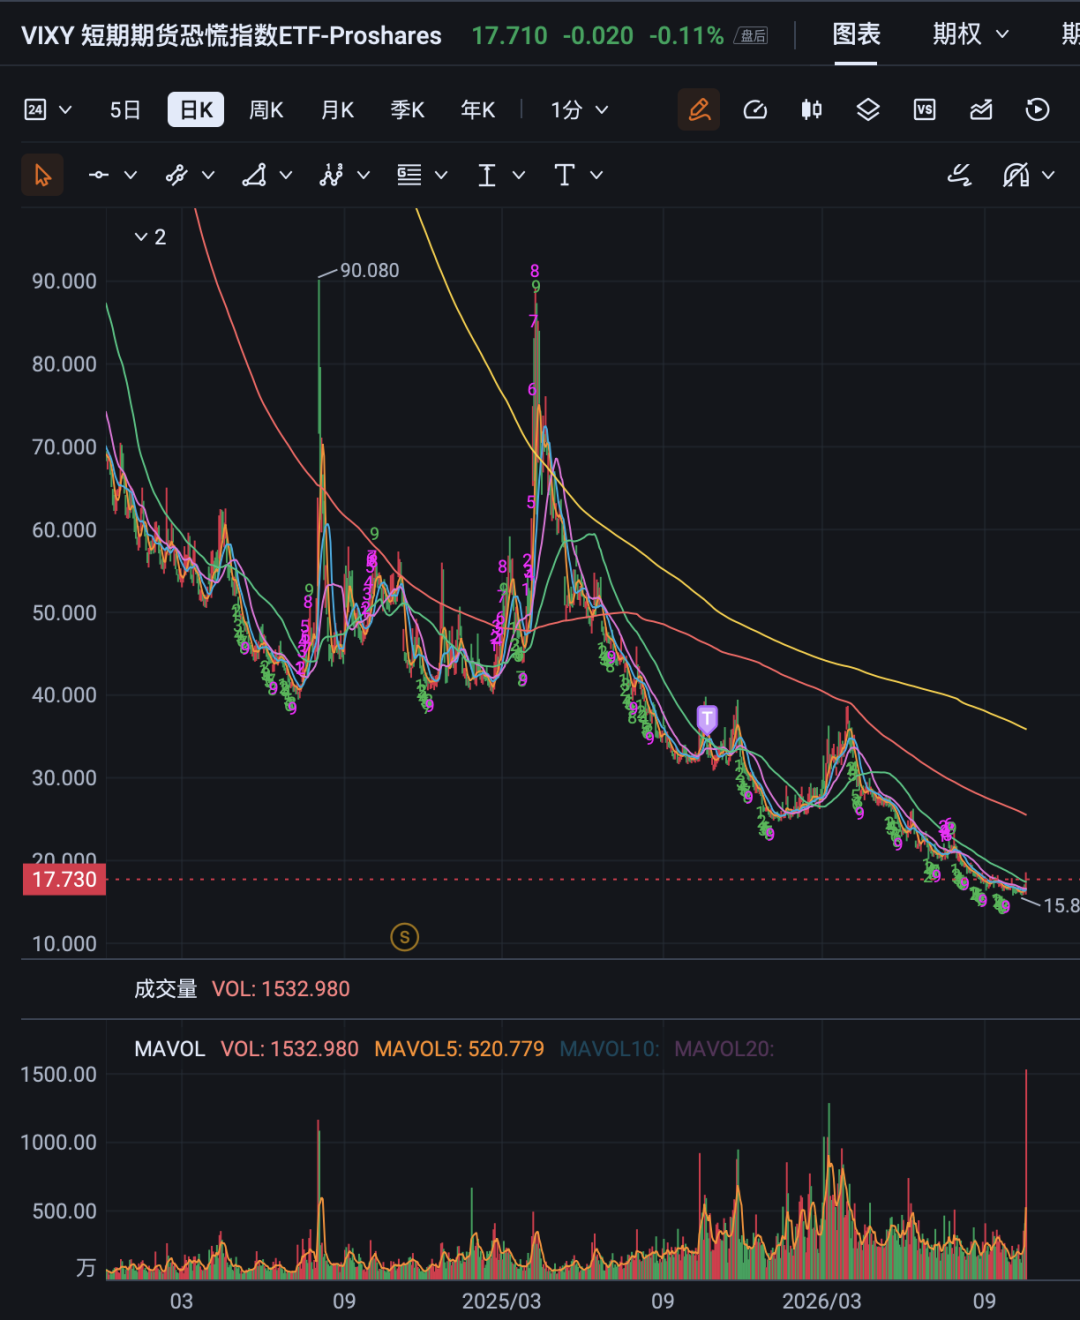
历史上还有几次VIXY(恐慌指数)放天量的情况,基本都是阶段见底的标志。
最后再说几句大A……
……………完整文章请查看星球……………
精彩评论