在肿瘤药物研发的宏大叙事里,“头对头击败默沙东‘药王’Keytruda”的依沃西(Ivonescimab),毫无疑问是近年来最具现象级的明星资产。
9月底,阿斯利康宣布以20亿美元 认购Summit Therapeutics的可转换优先股,并围绕依沃西展开临床合作。这场交易迅速刷屏资本市场,被不少人视为全球巨头对PD-1/VEGF双抗赛道的终极背书。
然而,剥开“20亿美元”这个庞大数字的表象,细究其交易架构、条款约束以及投行资本方的冷静研判,不难发现:这并非一场志在必得的终极布局,而是一次极具对冲色彩的“低溢价期权锁位”。
20亿美元买的是“股东席位”,而非“公司控制权”
要理解阿斯利康的真实考量,首先需要看懂交易的微观结构:
估值与溢价:阿斯利康认购Summit可转换优先股,转化价格为每股18.36美元,较公告前收盘价仅溢价18.6%。
行业惯例对比:在跨国药企对核心资产或成熟Biotech进行全资并购时,溢价通常落在30%至50%甚至更高。仅给不到两成的溢价,表明阿斯利康绝无整体吞下Summit的意图。
Summit的现实困境:作为一家将赌注几乎全盘压在依沃西单一点位上的 Biotech,Summit二季度财报明确提示其营运资金面临巨大缺口。20亿美元的注资确实极大地解了其资金燃眉之急,但Summit依然保留了独立运营权,依沃西的大中华区以外全球权益也并未易主。
这也宣告了资本市场此前流传的“MNC将以高溢价整体接盘Summit、实现资本套现”的极速剧本暂时落空。
协议细化:一份实握的单点绑定,与一份松散的意向框架
与股权注资同步落地的,是两份法律效力截然不同的合作安排:
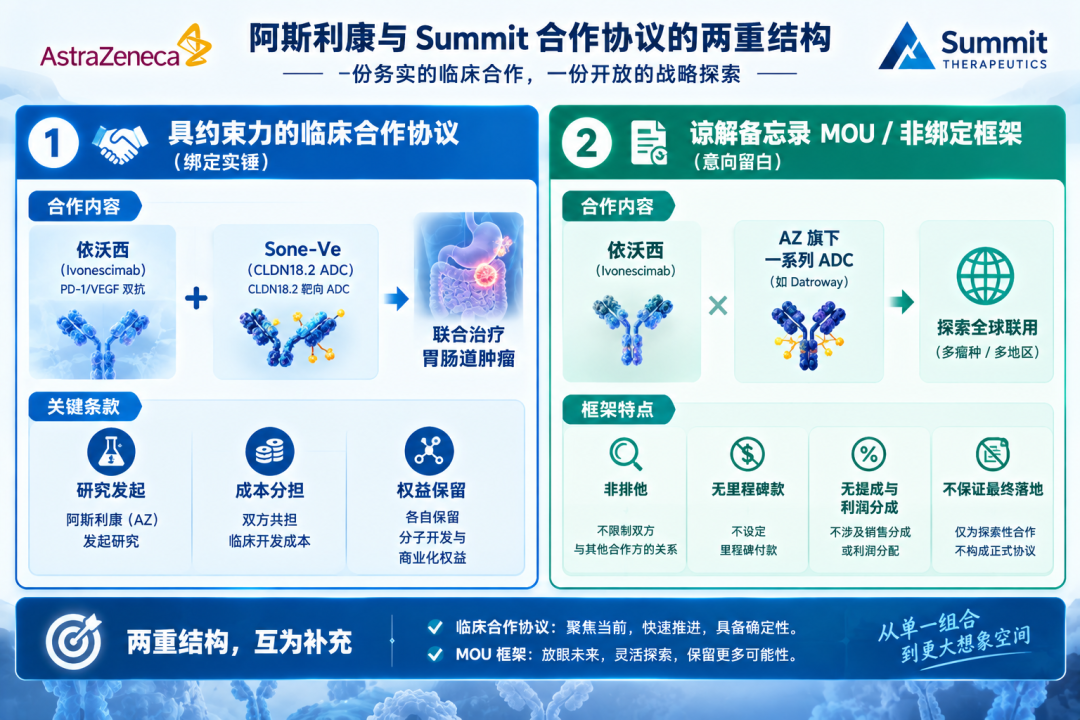
硬核绑定的单点研究:双方明确将尽快启动依沃西联合阿斯利康旗下CLDN18.2 ADC——Sonesitatug Vedotin(Sone-Ve) 用于多种胃肠道(GI)肿瘤的临床。阿斯利康承担研究发起方并共同分担费用,双方各自保留分子的权益。
松散的泛ADC合作框架:针对依沃西与其他ADC(包括与第一三共联合开发的TROP2 ADC Datroway等)的联用,双方仅签署了非约束性的谅解备忘录。没有财务里程碑、没有提成比例,甚至明确声明“不保证合作落地”。
这种“一实一虚”的制度设计,清晰地暴露了阿斯利康的算盘:用极低的筹码卡住关键联用通道,同时保留随时加码或随时抽身的弹性空间。
为什么是阿斯利康?因为桌上已无空席
PD-1/VEGF双抗被公认为最有可能替代传统PD-1的“下一代免疫底座”。然而,这一赛道呈现出极强的 “in China, for Global” 特征——全球绝大多数在研管线均源自中国公司。
正因如此,顶级MNC们早已纷纷进场围猎:
辉瑞、艾伯维、百时美施贵宝、默沙东等巨头均已通过重磅BD或自主研发切入该领域。
在顶级买家阵营中,独缺一款PD-1/VEGF双抗、却同时拥有强力免疫检查点抑制剂(度伐利尤单抗 Durvalumab)和庞大ADC体系的巨头,恰恰只剩下阿斯利康。
对于阿斯利康而言,入股Summit并将依沃西引入自家ADC的联合版图,是补齐短板的战略卡位,而非不计成本的追逐。
又怕错失、又怕买错:阿斯利康的三重顾虑
阿斯利康采取“只入股、不并购”的审慎姿态,根源在于依沃西西方上市前景中尚未完全消除的三重不确定性:
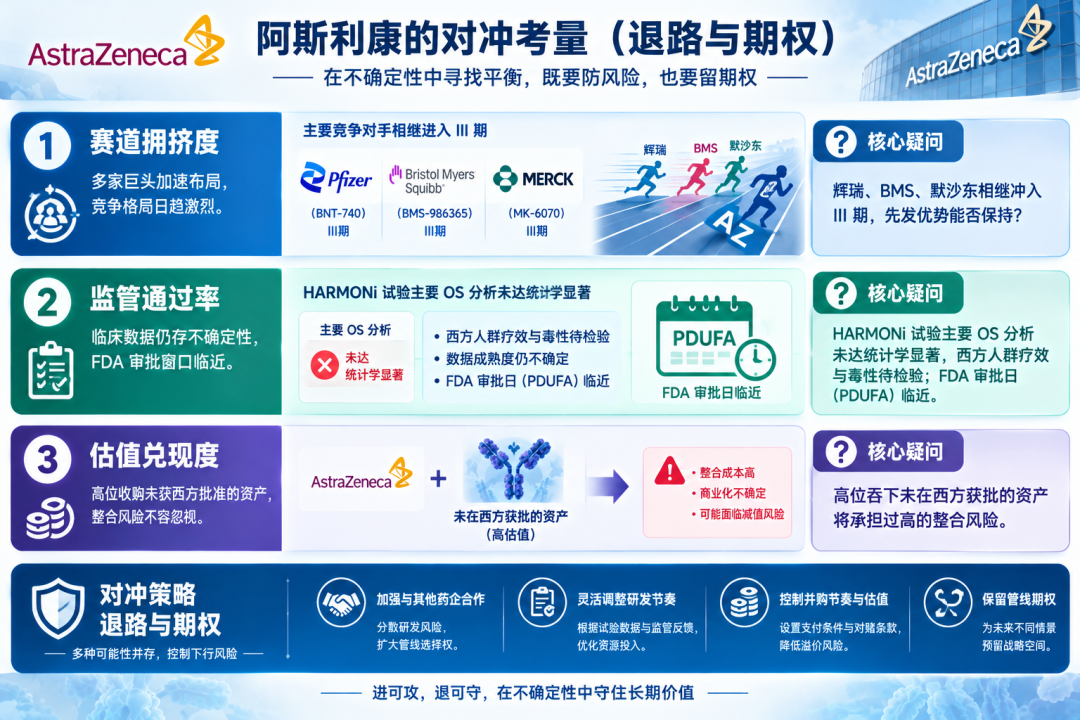
但是,阿斯利康同样承担不起“完全缺席”的代价——如果依沃西顺畅通过FDA审批并开启全球免疫治疗的新纪元,缺少该底座的巨头将在未来十年的肿瘤竞争中陷于被动。
因此,20亿美元买入12%左右的股权,是阿斯利康最划算的资本对冲:
-
若临床顺利通过、OS读出阳性:阿斯利康作为大股东可以优先推进深度整合甚至发起并购;
-
若监管受挫或数据不及预期:损失被严格锁定在股权投资范围内,不至于伤筋动骨。
资本冷水:华尔街投行的“跑输大盘”警告
资本市场对这笔交易的解读并非一味乐观。华尔街知名投资机构伯恩斯坦(Bernstein) 在最新的专题研报中,依然维持对Summit “跑输大盘(Underperform)” 的评级,目标价定为11.90美元(较交易价格存在约29%的下行空间)。
伯恩斯坦的核心分析逻辑聚焦于临床终点的严苛性与读出推迟:
AVANZAR读数推迟与OS风险:
阿斯利康与Summit将非小细胞肺癌相关试验(AVANZAR)的顶线读数推迟至2026年下半年(预计11月/12月)。尽管官方称原因在于“事件累积慢于预期”,但伯恩斯坦认为,核心隐患在于研究者评估与盲态独立中心评估不一致导致的事件删失。
该行预测,AVANZAR在非鳞癌全人群(ITT)及QCS+人群的总生存期分析技术成功率分别仅为20%和30%。
FDA标签的硬性要求(各成分贡献):
FDA规定,联合方案必须清晰证明其中每一个成分的独立贡献。无论PFS(无进展生存期)如何阳性,若无统计学显著的OS(总生存期)阳性数据支撑,将极难拿下FDA的一线非小细胞肺癌标签。
组合方案的适应症受限:
由于合作涉及的Datroway在鳞状非小细胞肺癌(鳞癌)中无效,导致Datroway+依沃西的组合方案无法用于鳞癌领域,进一步收窄了未来的市场想象力。
从资本神话回归实业硬仗
Summit 的董事长Robert Duggan曾开创了将Pharmacyclics(伊布替尼)低价买入、推高估值后以210亿美元卖给艾伯维的传奇剧本。
然而,阿斯利康这次的“浅尝辄止”,宣告了依沃西无法复制“快速整体卖身套现”的捷径。
依沃西必须重回实业与临床本身:
把由Summit主导的国际多中心III期临床数据一项项啃下来,直面2026年底FDA的最终审评关卡,并在西方市场上建立起真实的商业化销售能力。
能让全球顶尖MNC拿出20亿美元与核心ADC管线进行绑卡,已经证明了中国原研双抗分子的硬核实力。但这场交易更向全行业传递出一个冷峻的信号:即便是在头对头研究中击败过“药王”的明星产品,在资本狂热退去后,也必须在严苛的FDA监管和真实世界财务报表里,证明自己能赚到真金白银。
精彩评论