10月25日,据港交所披露,苏州登临科技股份有限公司通过港交所主板上市聆讯,拟以18C章特专科技公司身份登陆港股,中信证券、中信建投国际、中银国际为联席保荐人。这家成立于2017年的GPGPU(通用图形处理器)提供商,正试图在英伟达主导的AI算力市场中,切出一块属于中国企业AI的增量蛋糕。 $苏州登临科技股份有限公司(临时代码)(91245)$
招股书中最引人注目的,是2026年前四个月的财务数据:营收2.004亿元,超过了2025年全年的1.713亿元;净亏损从上年同期的1.083亿元骤降至1650万元;经调整净利润录得2060万元,实现了扭亏为盈。从2023年亏损3.32亿元,到2026年前四个月经调整层面转正,登临科技似乎在“未商业化公司”的标签下,提前跑出了盈利拐点。
根据多家媒体报道,登临科技此次IPO计划募资约3亿至4亿美元,IPO前估值约72亿元人民币。
综合 | 招股书 编辑 | Arti
本文仅为信息交流之用,不构成任何交易建议

在英伟达CUDA生态近乎垄断的GPGPU市场,后来者必须找到差异化的技术路径,才能在客户的机房中存活下来。
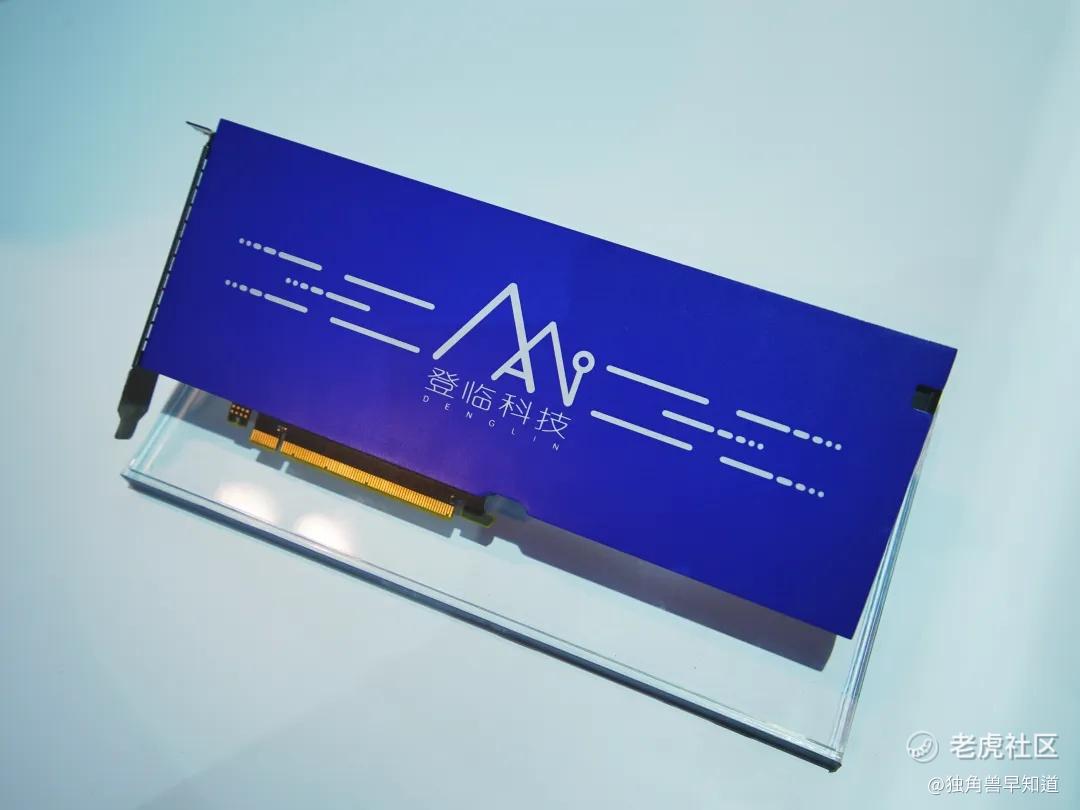
登临科技的选择是“片内异构”。其自主研发的GPU+(Minsky™)架构,将可编程通用计算单元(CU)、张量计算引擎及高带宽片上内存子系统,直接集成在单颗芯片内。
这种设计不同于传统的GPU+CPU+FPGA离散系统,它减少了外部组件之间的数据传输延迟,在单一芯片内实现了软硬件系统的精细协同。配合完全自研的瀚铭(Hamming®)软件栈(兼容CUDA及主流AI开发框架),公司在底层硬件和软件生态上建立了一套完整的技术闭环。
公司采用典型的Fabless(无晶圆厂)模式,将资源集中在架构设计、IP开发和软件栈上,晶圆制造和封测外包给第三方。产品线主要分为企业数据中心产品(如Goldwasser系列)和边缘推理产品。按2025年收入计,登临科技在中国企业AI GPGPU市场排名第三,市场份额约1.0%。
1.0%的市占率,放在英伟达的绝对统治力面前显得微不足道。但登临科技的商业逻辑,并非在通用大模型训练市场与巨头硬碰硬,而是聚焦在“企业AI”这一特定场景,智慧城市、企业私有云、教育、工业质检、行业大模型部署及系统集成。这些场景对算力成本、能效比和私有化部署有着极高的要求,而这正是国产GPGPU能够凭借性价比和本地化服务实现渗透的缝隙。
从财务数据看,登临科技正处在一个典型的“跨越盈亏平衡点”的早期阶段。
2023年至2025年,公司营收从2790万元增至1.713亿元,复合年增长率达147.6%。2026年前四个月,营收更是直接飙升至2.004亿元。与此同时,毛利表现也在改善:整体毛利率从2023年的34.4%提升至2025年的49.2%,2026年前四个月维持在50.9%的高位。
利润端的改善幅度大于营收增幅。净亏损从2023年的3.32亿元,收窄至2025年的2.81亿元;2026年前四个月更是只有1650万元。剔除股份支付等非现金项目后,经调整净利润在2026年前四个月达到2060万元。
理解这一“扭亏”,需要看研发费用的变化。作为一家硬科技公司,登临科技过去的亏损主要源于大规模的前期研发投入,但随着产品进入规模商用阶段,研发开支占收入的比重开始大幅下降(经营杠杆效应显现)。
招股书明确指出,公司转亏为盈的计划是由收入增长和经营杠杆效应推动,而非削减绝对研发金额。这意味着,营收的快速放量正在逐步覆盖底层研发的固定成本,这是硬科技公司走向商业成熟的必经之路。截至2026年4月30日,公司持有的现金及现金等价物为4.49亿元,为后续研发投入提供了缓冲。
登临科技的股东结构,是其技术路线和产业地位的重要背书。自成立以来,公司已累计获得约15亿元融资。
在IPO前的股东名单中,Denglin Consulting持股17.91%,为单一最大股东;越焯持股11.28%,锦州华银持股9.12%,登临万花持股7.34%,益晨持股6.65%,登临兴意持股5.81%,Lingxiao Ventures持股5.2%,张江燧锋持股4.62%,中新创投持股4.34%,登临龙归持股4.02%,中电科投持股3.23%,元禾璞华智芯持股3.13%。
产业资本方面,高通中国持股1.18%,中国互联网投资基金持股1.37%,海康基金持股1.36%,苏州工业园区产业投资基金持股0.97%,集成电路成长基金持股0.81%,鲲鹏光远持股0.8%,海纳昱智持股0.81%等。此外,A股上市公司东微半导体也持有登临科技0.2175%的股份,其实际控制人龚轶及关联方中新创投同样在股东之列。 $高通(QCOM)$ $东微半导(688261)$
高通中国的入局,为登临科技在移动端和边缘计算场景的生态协同提供了想象空间;中国互联网投资基金的背书,则对应着国家级资本对国产GPGPU赛道的战略卡位。多元化的股东结构,既提供了资金支持,也在客户导入和产业链协同上形成了隐性的资源网络。
高增长的底色之下,招股书同样揭示了登临科技当前的结构性风险。
最突出的指标是客户集中度。2023年至2026年前四个月,前五大客户收入占比分别为98.4%、85.1%、83.0%及90.4%;最大单一客户占比在2026年前四个月回升至38.0%。客户主要集中于北京、杭州、上海等地的解决方案提供商和系统集成商。高度集中的客户结构,意味着大客户的采购节奏、项目交付验收时点,会直接放大或缩小当期的财务数据。
供应商端的集中度同样值得关注。作为Fabless厂商,登临科技依赖晶圆代工和封测厂。2023年最大供应商采购占比曾高达59.5%,2026年前四个月仍占21.0%。一旦上游晶圆产能吃紧或代工价格上涨,将直接影响公司的毛利和交付能力。
此外,2025年公司的技术服务收入占比较高。招股书解释,这部分收入(包括芯片设计服务和IP授权)属于过渡和互补性质,主要为了助力产品部署和客户入驻。随着GPGPU产品规模的扩大,预计产品销售占收入的比重将上升。这意味着,技术服务收入虽然毛利高、能快速带来现金流,但其持续性和规模化能力,最终仍需由GPGPU硬件的放量来接力。
从2017年成立到如今通过港交所聆讯,登临科技用八年时间,在GPGPU这条最硬核、最烧钱的赛道上,完成了从架构研发到规模商用的跨越。
147.6%的营收复合增速、2026年前四个月经调整净利润转正、超50%的毛利率,以及高通、中国互联网投资基金等产业与国资股东的联合押注,这些数据证明了其Minsky架构在企业AI市场的商业可行性和资本认可度。
通过聆讯只是第一步,招股书所展现的“拐点”,究竟是规模效应爆发的前奏,还是个别大项目集中交付带来的短期粉饰?在1.0%的市占率基数上,登临科技能否用上市募来的资金,将其“片内异构”的技术优势转化为更多企业私有云和边缘节点的标准配置,从而真正摊薄高昂的研发成本?
资本市场会给硬科技足够的耐心,但这耐心最终需要用持续放大的营收规模和不断优化的现金流来兑现。
精彩评论