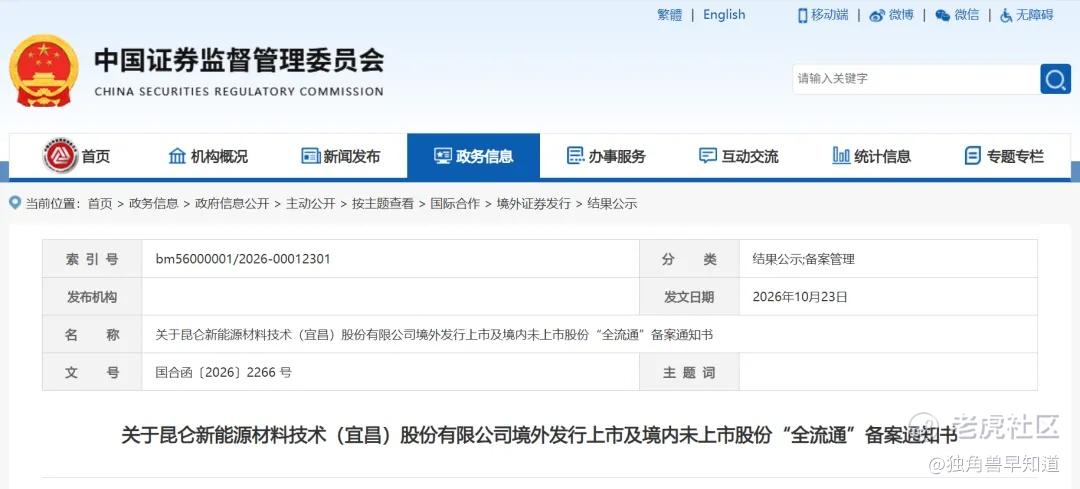
10月23日,中国证监会国际合作司发布备案通知书,昆仑新能源材料技术(宜昌)股份有限公司拟发行不超过1.54亿股境外上市普通股并在港交所主板挂牌,同时27名股东拟将合计3.24亿股境内未上市股份转为境外上市股份实现“全流通”。中信建投国际与平安证券(香港)担任联席保荐人。 $昆仑新能源材料技术(宜昌)股份有限公司(临时代码)(91167)$
综合 | 证监会 招股书 编辑 | Echo
本文仅为信息交流之用,不构成任何交易建议

昆仑新材成立于2004年,是国内最早布局动力电池电解液业务的公司之一,专注于锂电池电解液及新兴电池材料的研发、生产和销售。若顺利挂牌,昆仑新能源有望成为港股“纯电解液第一股”。
招股书显示,按2025年收入计,公司在全球电解液供应商中排名第三,市占率3.6%;按出货量计,2025年前三季度市占率5.1%,同样位列全球第三。在经历了2024年的行业低谷后,昆仑新材正以一份强劲反弹的半年报,叩响公开市场的大门。
2023年至2025年,公司营收分别为15.77亿元、10.21亿元和17.46亿元;净利润分别为8617万元、-2761万元和3606万元。2024年的亏损,直接对应电解液价格的下行,产品售价随核心原材料成本下降而走低,收入与毛利同步收缩。
转折发生在2026年。上半年,公司营收从上年同期的6.37亿元跃升至19.72亿元,增幅210%;净利润从亏损937.5万元转为盈利1.48亿元;毛利率从5.9%修复至14.2%。
驱动力来自量价齐升:电解液平均售价从2024年的约1.7万元/吨、2025年的约1.6万元/吨,回升至2026年上半年的约2.5万元/吨。储能电解液成为结构性亮点,上半年贡献收入4.74亿元,占比升至24.1%,增速显著快于动力电池电解液。
从亏损到盈利的快速切换,证明了昆仑新材在行业上行期的利润弹性。但这种弹性的另一面,是公司对价格周期的深度依赖,2026年上半年的净利率约7.5%,仍处于历史中枢以下,盈利的绝对厚度尚未回到2023年之前的水平。
支撑收入放量的,是昆仑新材已经成型、并在继续扩张的产能网络。
公司当前电解液总设计产能18万吨/年,生产基地分布在浙江湖州、四川宜宾、山东济宁、湖北宜昌,形成覆盖长三角、西南和华北的协同网络。2025年11月,公司完成对山东立中的战略收购,进一步补强了华北布局。在此基础上,福建泉州年产20万吨电解液项目已经签约,规划锂离子电解液15万吨、钠离子电解液5万吨。如果该项目按期落地,昆仑新材的总产能将实现翻倍级扩张。
海外布局是另一条叙事线。昆仑新材匈牙利基地设计年产能3.66万吨,计划2027年第三季度建成试产,该基地的选址逻辑在于贴近客户:周边两小时车程覆盖核心客户的欧洲工厂,交付周期可从4至6周压缩至1周以内。在欧洲新能源产业链本地化趋势加速的背景下,这一布局的卡位价值是清晰的。
但产能扩张的另一面是资金消耗。截至2026年6月末,昆仑新材的贸易应收款项及应收票据达15.62亿元,较2025年末的11.59亿元进一步上升;上半年经营活动现金流净额为-1741万元,与1.59亿元的税前利润形成背离,主要原因是应收款项增加4.23亿元、存货增加1.03亿元。规模在扩张,但现金回收的节奏尚未同步跟上,港股募资在一定程度上承担着为产能扩张和营运资金补充弹药的职能。
昆仑新材面临的结构性约束,集中在客户结构上。
2023年至2026年上半年,前五大客户收入占比分别为82.3%、73.0%、72.2%和74.8%,最大单一客户占比在2026年上半年达到约43%。在电解液这个下游电池制造高度集中的行业里,大客户绑定是常态,也是收入确定性的来源。但超过七成的集中度意味着,任何一家核心客户的排产调整或份额转移,都会直接传导至昆仑新能源的收入端。公司在招股书中也将客户集中列为风险因素。
在液态电解液之外,昆仑新材对下一代电池材料的布局,是其估值叙事中更具远期期权价值的部分,公司已构建覆盖液态电解液、钠电电解液、凝胶电解质、固态电解质的全谱系技术平台。
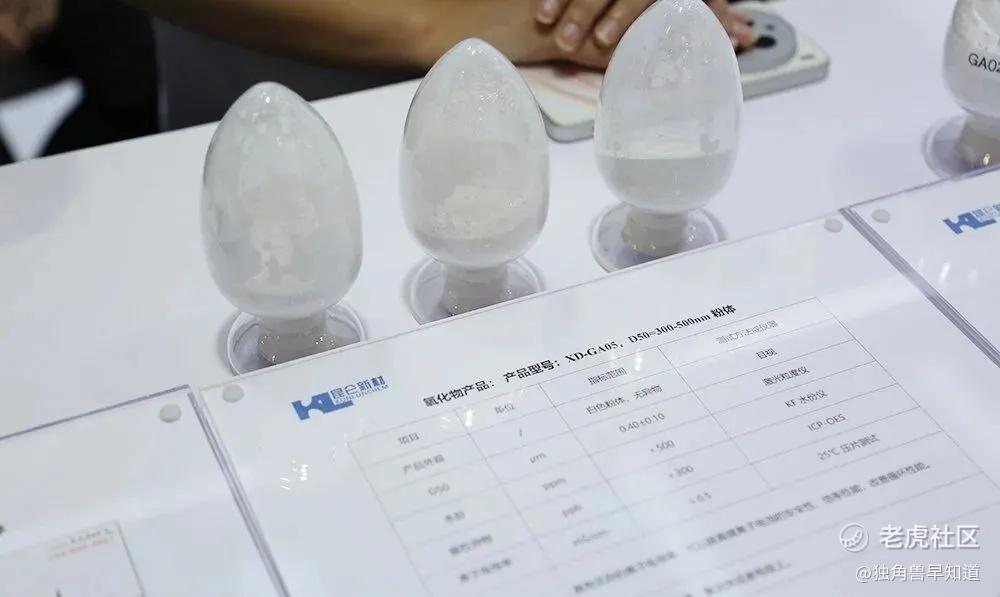
在固态电解质方向,氧化物和硫化物各10吨/年的中试线已经建成,硫化物固态电解质的离子电导率达到12mS/cm,接近液态电解液水平。氧化物固态电解质粉体的千吨级产线正在推进,规划2026年底形成年产1000吨的能力。钠电电解液方面,公司已开发出超长循环产品,在80%容量保持率下循环超过10000次,并已实现批量供应。
这些布局的产业化节奏,在短期内不会改变昆仑新材的收入结构,电解液销售仍占营收的96%以上。但其决定了公司在下一轮电池技术迭代中,是继续作为液态电解液的价格接受者,还是能够以固态电解质或钠电材料的供应商身份,进入新的价值分配环节。
从2024年的亏损到2026年上半年的强劲反弹,昆仑新材展示了一家电解液头部企业在周期底部的生存能力和上行期的利润弹性。
18万吨的产能底盘、全球第三的市占率、匈牙利基地的海外卡位,以及固态电解质与钠电材料的前瞻布局,共同构成了它冲刺港股的产业底色。
但周期反转的成色,最终需要用现金流的修复来验证。上半年15.62亿元的应收款项和负向的经营现金流提醒市场,规模的扩张仍在消耗营运资金;超过七成的客户集中度,则意味着收入的稳定性高度绑定于少数下游巨头的排产节奏。
港股上市为昆仑新材提供了产能扩张和全球化布局的资本工具,但从“周期利润”到“穿越周期的现金流”,中间还隔着一轮完整的价格下行考验。这家全球第三的电解液企业能否用公开市场的资源,把规模优势沉淀为可持续的盈利质量,将是其长期定价的核心命题。
精彩评论