在美股生物科技板块,小盘股的股价暴涨与暴跌往往只有一线之隔。
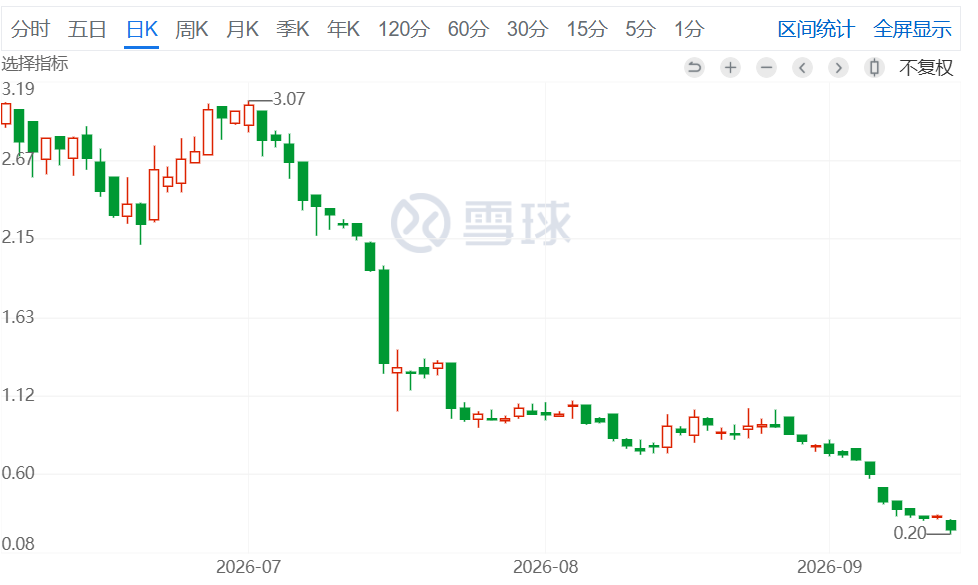
纳斯达克上市公司Jaguar Health(NASDAQ: JAGX)在短短两个多月内(7月1日至9月15日),股价从2.81美元 一路崩塌至0.22美元,累计跌幅92.76%。按常理,股价面临崩盘式下挫的企业通常陷入了极度的资金断绝困境。然而让人费解的是,在此期间JAGX恰恰签署了一份最高可提取4000万美元 的融资协议。
一边是数千万美元的资金注入,一边是股价被无限腰斩。这中间到底发生了什么?答案被完整地写在公司提交给美国证券交易委员会(SEC)的两份监管文件里,也藏在一个绝大多数普通散户未能看透的资本运作机制中——折扣融资。
小型Biotech商业化陷阱:有产品、有管线,但极度“贫血”
Jaguar Health于2013年成立,专注于天然植物来源处方药的开发。
商业化管线:公司的核心管线是天然植物提取物Crofelemer,一种作用于肠道CFTR与CaCC氯离子通道的阻滞剂,主要用于恢复肠道水盐平衡、缓解腹泻。产品Mytesi获FDA批准用于缓解接受抗逆转录病毒疗法(ART)的HIV/AIDS患者非感染性腹泻。
在研管线:除Mytesi外,公司还致力于将其拓展至癌症化疗相关腹泻(CTD),以及两种罕见儿科肠病——微绒毛包涵体病(MVID) 和 短肠综合征伴肠衰竭(SBS-IF),后两项均获得了FDA的孤儿药资格认定。
虽然Mytesi获得了FDA的批准,但获批的适应症——HIV相关非感染性腹泻——是一个极其细分且市场容量有限的狭窄赛道。再加上美国复杂的医保报销谈判、高昂的渠道推广成本,Mytesi的年销售额长期维持在数百万至上千万美元的微薄水平,远远无法覆盖公司庞大的运营与研发成本。
公司长期处于高额烧钱状态,不得不频繁寻找公开市场的资金补血。
关键线索:两份SEC文件暴露的提款套路
针对JAGX 2026年夏季的资金运作,公司向SEC递交的两份招股文件(424B)将这场融资大戏的底层细节彻底摊在了桌面上:
1. 第一份文件:424B3招股说明书(2026年8月14日生效)
文件披露,公司早在6月9日就与机构基金C/M Capital签署了普通股购买协议,建立了一笔最高达4000万美元 的股权信用额度(ELOC, Equity Line of Credit),并注册了最高4087万股普通股供该机构在二级市场随时转售。
2. 第二份文件:424B5补充文件(2026年9月3日递交)
该文件显示,受纳斯达克及SEC相关规则(如针对低市值公司的Baby Shelf Rule限制)影响,公司原有的“按市价发售”(ATM, At-The-Market Offering)计划的可售金额被剧烈压缩,仅剩约478万美元。
这两份文件的叠加释放了一个极其明确的信号:传统的ATM配售通道受阻,公司正在想尽一切办法通过ELOC渠道从公开市场不计代价地“吸血”提款。
拆解ELOC:一笔主动权在手,但代价昂贵的“信用卡”
ELOC(股权信用额度)可以理解为上市企业与特定机构投资者签署的一份“随时可提款”的信用协议。
运作机制:主动权完全掌握在JAGX手中。公司根据自身的现金流缺口决定何时卖股、卖多少股,卖出价格则直接与提款当时的二级市场股价挂钩。
对价补偿:为了让C/M Capital愿意承担这一流动性协议,JAGX甚至直接向对方赠予了价值约80万美元的股份作为“承诺费”(Commitment Fee)。
对于急需现金流续命、又无法获得传统银行借款的小型Biotech而言,ELOC比发债更灵活,比大机构定增(PIPE)更快速。但它背后隐藏着致命的负面效应:公司拿到的每一分钱,都是通过极速发行新股、彻底剥蚀老股东权益换来的。
核心死穴:为何“ELOC融资”会导致股价断崖式暴跌?
ELOC协议最致命的杀伤力,来自于其交易架构中内置的定价与套利机制。根据424B3文件披露的条款,JAGX卖给C/M Capital的股票价格(VWAP计价),是取:
-
当日成交量加权平均价(VWAP)
-
前五个交易日最低价
-
当日收盘价
三者最低者的95%。这意味着,机构拿到的股票永远比市场公开交易价便宜至少5%。这种“折价配售 + 无锁定期”的结构,直接在市场上引发了连锁反应:
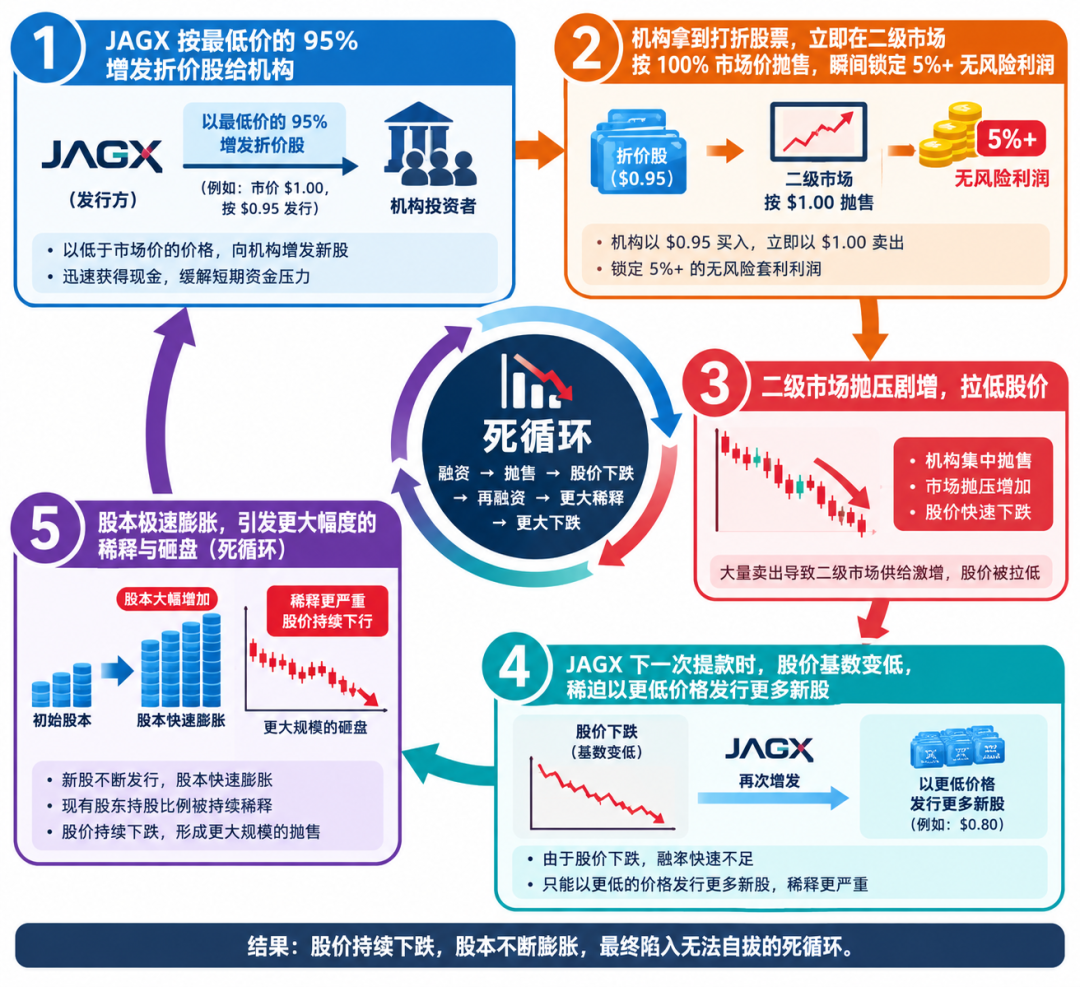
此外,招股文件自己算过一笔账:若按当时每股约1美元 的价格拿满4000万美元额度,需要增发4000万股,这相当于将公司当时的总股本在短期内直接扩大近89%。
一边是股本近乎翻倍的恶性稀释,一边是机构拿打折股不断无风险套利抛售的预期,JAGX的股价在两个月中从3.04美元跌至0.22美元,完全是数学公式与博弈结构下的必然结果。
什么是好的融资:非稀释性资金vs.稀释性折扣融资
为了清晰展现JAGX资金来源的质地差异,我们可以将其历史上的非稀释性合作资金与本次折价融资进行对比:
| 融资渠道 | 融资规模 | 股权稀释风险 | 定价机制 | 实际影响 |
| 商业合作(非稀释) | 1,600万美元 | 0%(完全不稀释) | 基于业务管线授权 | 强利好:提供纯现金流支撑,不增加抛压 |
| ATM(424B5) | 约478万美元 | 低至中等 | 二级市场实时市价 (0%折扣) | 温和利空:随盘抛售增加市场供给 |
| ELOC(424B3) | 最高4,000万美元 | 极高(预估股本膨胀80%+) | 取最低价打95 折(5% 折扣) | 强利空:诱发机构套利抛压与结构性暴跌 |
避坑指南:如何识别SEC文件里的“融资陷阱”
很多散户投资者看到“某某公司获数千万美元融资”的新闻,便误以为是重大利好盲目追高。然而在美股小盘股领域,融资本身是中性的,融资的“结构”才决定了股价的生死。
像ELOC、ATM这类融资,本质上是公司将未来的上涨空间提前折价卖给机构,而老股东持有的每一股都在被悄悄摊薄。招股文件里的风险提示其实早已把真相写得极为直白:“出售这些股票将导致公司股票的市场价格显著下跌,并显著稀释现有股东的权益与投票权。”
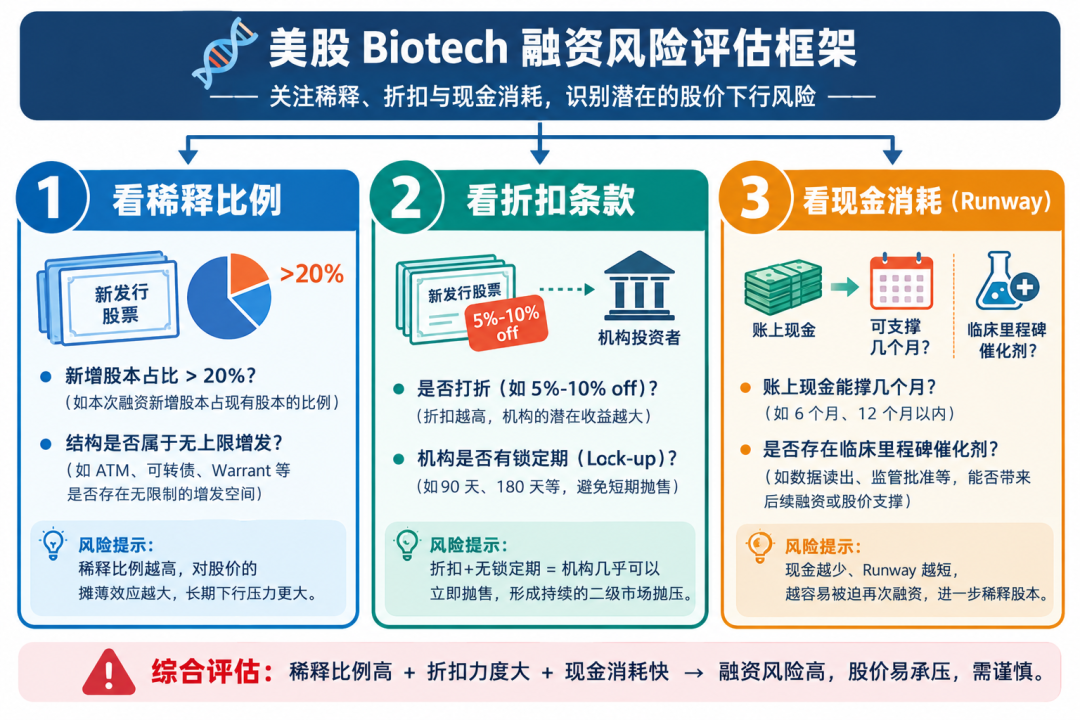
当投资者在美股公告中看到424B3、424B5或S-3/A(注册转售) 类似文件时,应当重点核查以下三要素:
看稀释规模:本次新增注册发行的股数占现有总股本的比例有多大?如果超过20%甚至面临翻倍,短线必然面临巨大承压。
看折价条款:机构拿股的价格是否有折让(例如5%~15% off)?机构是否有锁定期(Lock-up)?若无锁定期且有折价,机构必然会第一时间砸盘套现。
看现金流与里程碑:公司当前的账上现金还能支撑几个月?在股权被摊薄的周期内,是否有重大临床数据公布或商业化重大利好能够对冲这一稀释?
结语
不可否认,Jaguar Health(JAGX)并非毫无价值的“空壳公司”,其在MVID、SBS-IF等罕见病管线上的布局确实具备临床价值,且公司也曾在2026年初拿到过1600万美元的不稀释股权合作款。
然而,投资者必须清醒地认识到:在“折扣融资(ELOC)”的硬**易结构下,股价的承压与股权的稀释是结构性的,而非暂时的。
评估一家生物科技公司,不仅要看其管线里“药”的故事有多动听,更要看其账上“钱”的来源有多廉价。很多时候,资金的交易结构,往往比管线的宣传名头,更早地暴露了一家企业的真实生存处境。
精彩评论