6月29日,港股18A板块迎来了一场久违的资本狂欢。专注慢性肾脏病(CKD)领域的创新药企——礼邦医药(09637.HK)正式挂牌上市。
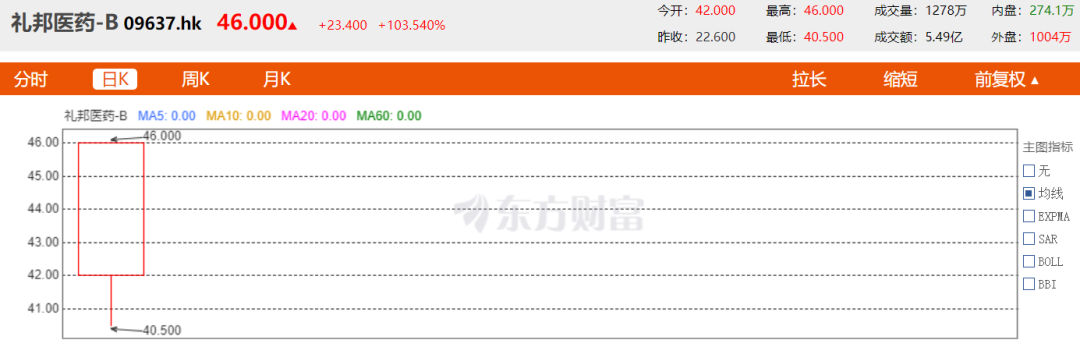
上市首日,礼邦医药以22.6港元定价,开盘后一路飙升至46港元,涨幅超100%,市值冲破150亿港元大关。
在上市前,GIC、腾讯、礼来亚洲、RTW等11家全球头部机构就已作为基石投资者入局,锁定了稀缺的配售份额。
在肿瘤、ADC、自免等赛道被卷成红海的今天,过去被跨国药企一度边缘化、撤离的肾病赛道,为何能在礼邦医药身上兑现如此恐怖的爆发力?
核心痛点:指数级上升的并发症,与停滞十年的传统疗法
中国慢性肾脏病(CKD)患者基数高达1.238亿人,这是一个庞大却长期缺乏特效药的“隐形群体”。与肿瘤新药的日新月异不同,CKD的常规治疗格局在过去很长一段时间内几乎陷入停滞。
随着患者肾功能的不可逆恶化,各种严重的并发症开始接踵而至,且其患病率随疾病分期呈现惊人的指数级攀升:
-
CKD早期(G3a期): 高磷血症患病率仅为 7.3%。
-
CKD中晚期(G4期): 患病率攀升至 26.7%。
-
终末期(G5期): 骤增至 65.9%。
-
透析阶段:超过95%的患者都会受到高磷血症的困扰。血磷的长期失控,将直接导致心血管死亡风险的剧烈抬升。
然而,面对如此庞大的刚需市场,临床一线的武器库却极度匮乏。目前主流的磷结合剂(如碳酸司维拉姆、碳酸镧)均为十多年前获批的老药,普遍存在服药负担重(每天需嚼服多片)、胃肠道副作用大、患者依从性极差等痛点。
这种巨大的临床真空,构成了礼邦医药管线爆发的天然温床。
降维解法:AP301与AP306的“双轨放量矩阵”
过去国内Biotech习惯于“单点突破”——押注一个爆款分子,成了就卖掉或BD。但在肾病这类全病程漫长、并发症交织的慢病赛道,单一分子根本无法吞下所有场景。
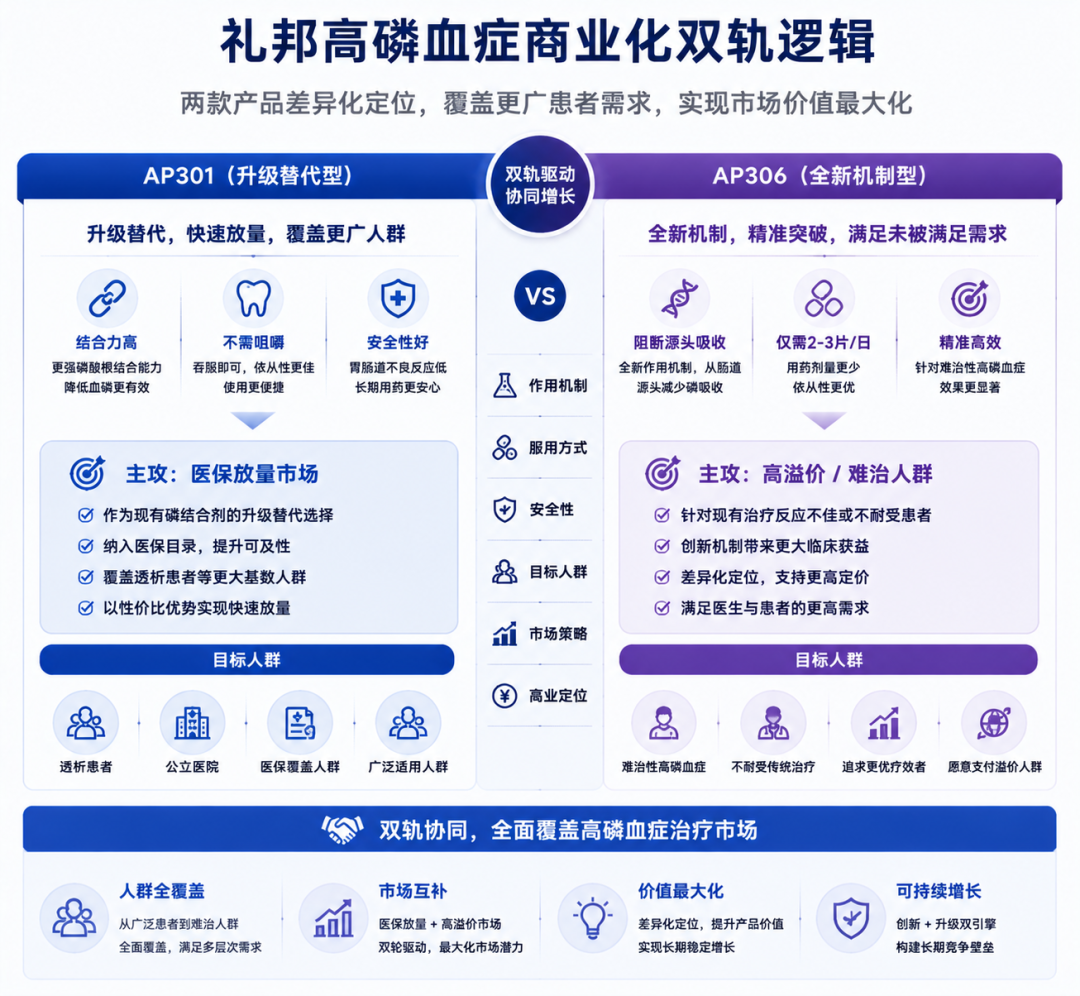
礼邦医药的精明之处在于,它针对高磷血症构建了一个“自我迭代、双轨协同”的梯队方案:
1. 核心资产一号:AP301
-
定位:承接现有老药市场的升级替代,主打“医保放量”,潜在Best-in-Class磷结合剂。
-
优势:礼邦从Vidasym收购且无后续费用。相比司维拉姆,它无需咀嚼、体积膨胀率低、无系统性吸收,大大降低了胃肠道负担。
-
数据:中国3期临床显示,52周长期治疗达标率达66.7%(优于碳酸司维拉姆的58.6%),因不良事件退组的比例低于5%。
-
进展:2025年11月已完成中国3期临床,今年6月在国内提交NDA;同时其中美全球多中心3期临床也在顺利推进,预计2027年Q3向FDA递交上市申请,冲击全球市场。
2. 突破性品种:AP306
-
定位:颠覆传统机制,主打难治性患者的“价值溢价”,潜在First-in-Class泛磷酸盐转运蛋白抑制剂
-
优势:自日本中外制药引进。它不靠在肠道内死缠烂打地“结合”磷,而是从源头同时抑制Napi-IIb、PiT-1和PiT-2三种关键转运蛋白,直接阻断肠道吸收。
-
数据:2期临床数据显示,治疗7周后血磷受控率近95%(远高于传统方案的50%)。由于机制创新,其日均服药剂量从传统药的6~12片断崖式下跌至2~3片,并已于2024年获得CDE突破性疗法认定。
除此以外,礼邦还通过双重PPAR激动剂AP303(已获FDA孤儿药资格,延缓多囊肾等衰退)和全球首创的IgA蛋白酶AP308(直击IgA肾病源头,冲刺功能性治愈),将触角从末期并发症对症治疗,向早期疾病源头修正延伸。
商业化前置:用“重资产”与“老渠道”构筑生存壁垒
多数18A企业最被市场诟病的,是“有研发、无商业化能力”。而礼邦医药在尚未有一款自研新药上市的阶段,就已经完成了全链条的闭环。
1. 渠道前置:借罗氏“美信罗”提前跑通核心科室
2023年,礼邦拿下了罗氏长效促红素美信罗®(用于肾性贫血)在中国大陆的独家推广权。虽然2025年该产品只为礼邦贡献了3055.6万元的营收,无法完全覆盖其高达3.73亿元的研发开支(这也是礼邦IPO募资11.81亿港元的直接原因),但其战略价值无与伦比。
美信罗的精准使用人群正是长期透析患者,这与未来的AP301、AP306高度重合。礼邦通过美信罗,提前把国内几百家三甲医院的肾病专家、透析中心准入和医保关系彻底跑通。 当自研产品上市时,等待它们的是已经建立深度粘性的“老客户”,而非生疏的市场。
2. 供应链前置:自有产能力抗医保集采重压
磷结合剂属于患者需要终身、大剂量服用的慢病品种。在当前国内“薄利多销”的医保支付逻辑下,如果一味依赖CDMO模式,极易被微薄的利润率卡死。
为此,礼邦在轻资产盛行的Biotech圈子里逆向选择了重资产前置:其位于扬州的生产基地目前已经落成,设计年产能达200吨。 这条自主可控的供应链,不仅能给AP306上市初期的供应稳定性兜底,更能让AP301在未来正面迎击司维拉姆集采(第十批已压至22.47元/瓶)时,拥有绝对的底气和成本控制力。
结语
全球高磷血症药物市场预计将在2035年扩张至64亿美元,国内市场也将飙升至107亿元。在其他赛道陷入严重同质化内卷的2026年,礼邦医药用一场教科书式的IPO向行业证明:慢病领域的真正壁垒,绝不是孤立探讨某一个分子的技术高度,而是产品矩阵对真实临床场景的无缝覆盖与闭环吞吐能力。
作者简介:
洪业楩枏:少耕读乡野,弱冠入府。
精彩评论