在港股一级与二级市场的交界处,曾经有一套风光无限的资本规则:机构签一份为期6个月的锁定期协议,换取热门新股确定的配售额度。
行情高涨时,这是发行人赏给机构的“人情额度”;而在行情冰封、二级市场失血时,这份“压舱石”协议却瞬间化为勒在机构脖子上的“沉船锚”。
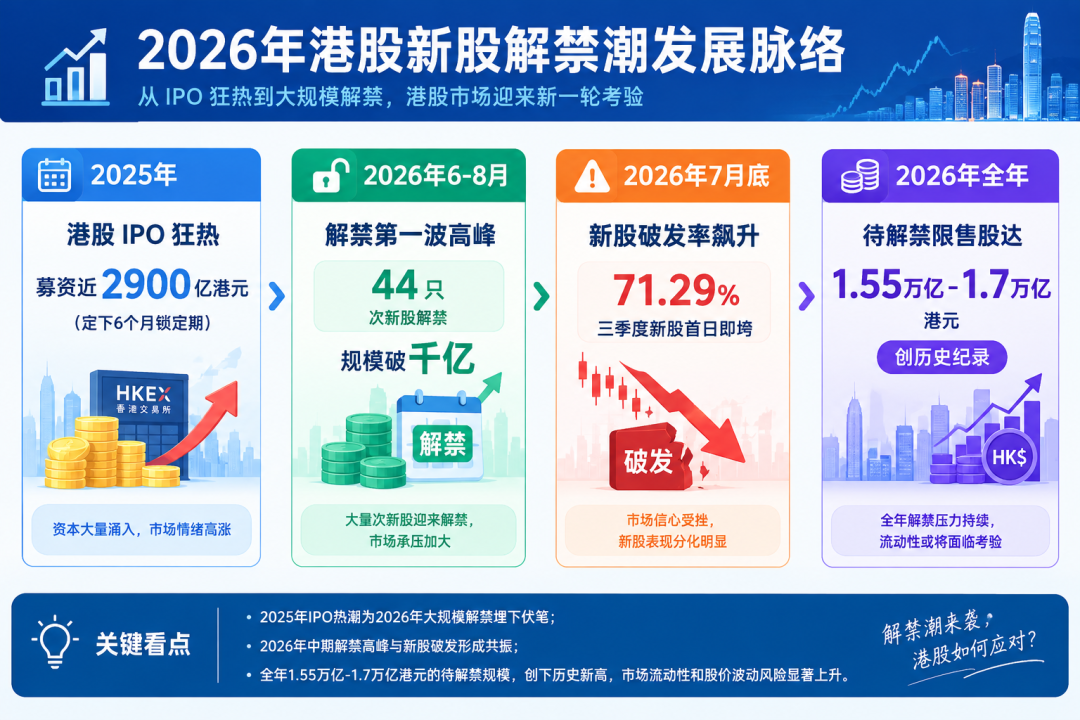
2025年,港股市场以119只新股、近2900亿港元的募资额重登全球IPO榜首。然而,6个月的锁定期就像一把刻度严苛的尺子——这批在狂热期发行的巨量筹码,其解禁窗口整整齐齐地落在了2026年。
据Wind及机构测算,2026年港股全年待解禁限售股市值高达1.55万亿至1.7万亿港元,远超2025年的约6000亿港元,刷新了港股历史纪录;未来12个月内,仍有约274亿美元的限售股排队涌入市场。
当史上最猛烈、最密集的解禁潮撞上流动性收紧的二级市场,一场关于“谁在亏钱、谁能出逃”的筹码大清算正在无情上演。
整体破发率超七成:谁在赚钱
安永与公开交易数据显示,2026年港股新股市场经历了一场极具戏剧性的“急刹车”:
上半年:85宗新股首日平均回报达61%,破发率仅12%,创近五年新低;
三季度:市场剧烈下挫,7月上市的18只新股首日平均涨幅暴跌至9.9%,破发率升至38.9%;
截至7月底:年内101只新股中有72只破发,占比高达71.29%。在72只带有基石投资者的新股中,平均亏损幅达25.9%。
曾经抢破头的基石投资份额,如今在机构账面上展现出冰火两重天的冷酷现实。
1. 狂欢者:AI与硬科技资产特立独行
浮盈的企业清一色落在中国AI大模型、芯片与算力赛道:
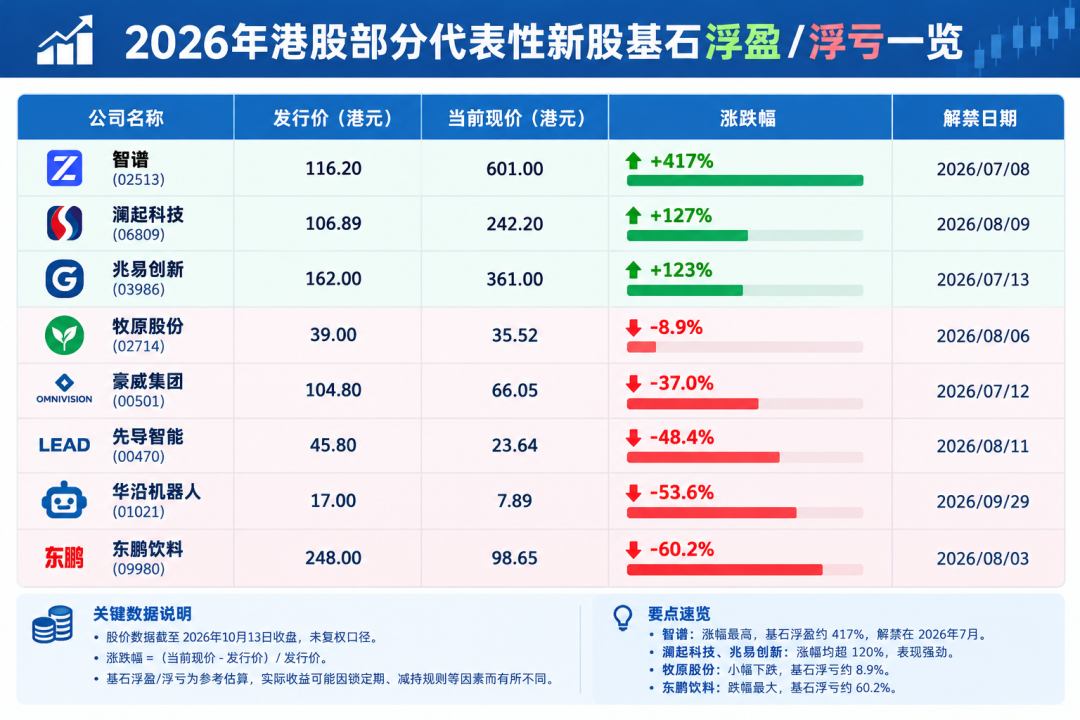
智谱以116.2港元发行,10月13日飙升至601港元,浮盈超4倍;
澜起科技、兆易创新 股价均实现翻倍以上增长;MiniMax、壁仞科技等亦维持稳健浮盈。
2. 惨败者:消费大单品与高端制造深度承压
东鹏饮料(09980):2月以248港元上市,8月解禁时股价已然腰斩,截至10月13日仅剩98.65港元(跌幅高达60.2%)。卡塔尔投资局、淡马锡、贝莱德、腾讯等17家基石投资者在解禁当日合计浮亏高达24.75亿港元。
华沿机器人(01021):高瓴、摩根士丹利、广发基金等9家基石认购7.7亿港元,解禁后股价暴跌53.6%至7.89港元。
类似地,先导智能(-48.4%)、豪威集团(-37.0%)、希音(-28.9%)、江波龙(-28.3%)均让入场的产业链与知名私募资金惨遭深套。
流动性悬崖:基石需要多久才能跑掉?
相比账面上的纸面浮亏,更让机构绝望的是极度匮乏的二级市场流动性。
港股市场没有A股的预披露减持规矩,手续虽简,但任何稍大的卖单均会暴露在盘面上。假设以10月13日单日全部成交额“一股不漏”地接盘基石抛压,得出的却是一张在逻辑上根本无法执行的清算表:
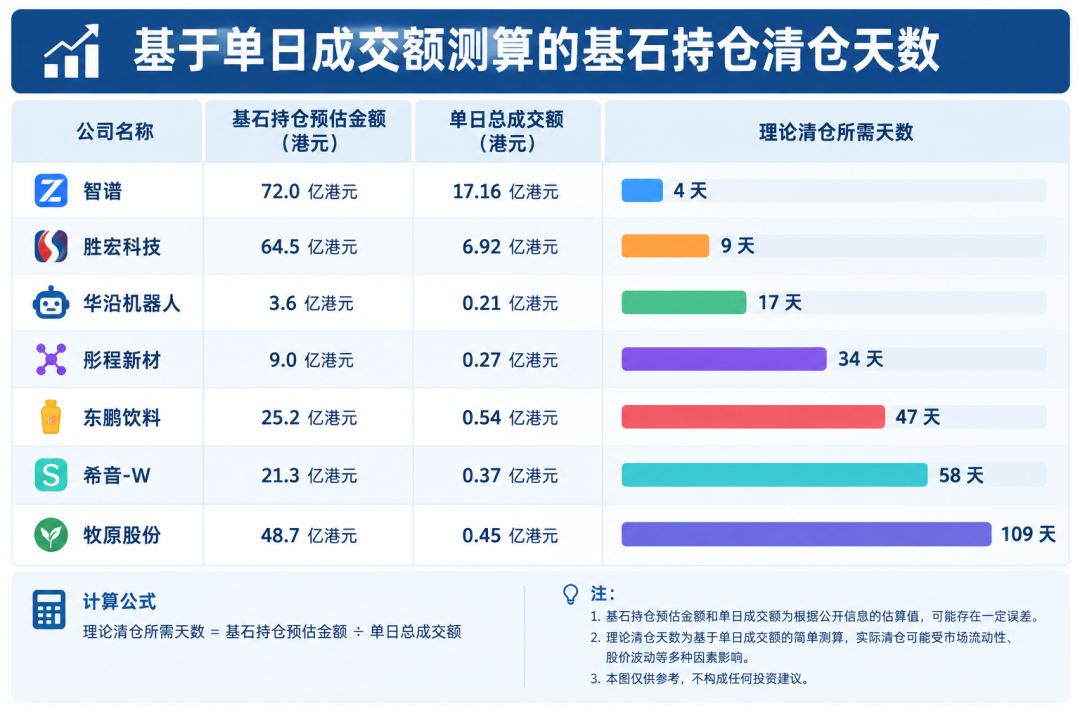
对于日成交额仅有二三千万港元的次新股,基石投资者若强行砸盘出逃,不仅会引发股价雪崩,更会在抛售半程将自身彻底套死。
基石套现的道路为何全被堵死?
大宗交易:大宗交易必然面临折价。但如牧原、东鹏、江波龙等A+H标的,其H股相较于A股本就存在巨大的负溢价(如江波龙AH溢价率为-46.9%),折上再折无异于割肉割在骨头上。
寄希望于南向资金(港股通):南向资金高度向头部倾斜。南向持股比例超过20%的个股中,近六成为银行、电信与互联网龙头;对于绝大多数日均成交低于1000万港元的次新股,南向资金基本“视而不见”。
由于浮亏过深且缺乏对手盘,绝大多数基石不得不被迫将短期投机变成长期“被动股东”。
行业传导:一级市场收费倒挂,招股书定价权坍塌
这场基石解禁风暴的余波,正沿着资本链条深度反噬港股一级市场:
投行收费模式变脸:过去投行承销收费模式为“前端2%—4%固定费,后端30%浮动费”;如今前端白干、后端浮动费被削至20%以下。投行承销人员坦言,心态已从曾经的“给机构额度是赏面子”,彻底沦为“求机构接一点”。
招股书定价失效:筹码高度集中在基石手中,反而导致解禁当日流动的“筹码堰塞湖”极其庞大。MiniMax7月解禁的1.53亿股占总股本近一半,可流通筹码瞬间放大十倍,直接剥夺了招股书上的理论定价权。
后线排队企业的尴尬:目前港交所仍积压着超500宗上市申请(仅机器人赛道就有16家递表)。当“基石投资者基本亏哭”成为全行业共识,发行人被迫寻找替补基石,部分原定10月上市的IPO甚至因机构撤单不得不推迟。
结语
2025年港股IPO盛宴播下的种子,在2026年的解禁窗口期结出了苦果。
港股市场用最残酷的方式告诫所有参与者:资本市场从不缺新股,缺的是真金白银的流动性;公司可以在发售时少拿资金,但估值若脱离现实,终将被二级市场的铁律拉回地面。
当这套依靠“人情锁定期”维持高估值的模式彻底失效,下一个半年的解禁承诺,将再无机构敢轻易买单。
精彩评论